


Кредиты
Когда в июне мне срочно понадобилось 700 000 ₽ на покупку машины, я оказался перед выбором. Деньги нужны были быстро, а возиться с кучей справок не хотелось. Вспомнил про Т-Банк, где обещают решение за пару минут без лишних документов. Сравнил условия с другими банками, изучил отзывы, прошел весь путь — и сейчас готов поделиться деталями.
Друзья, делюсь своей маленькой финансовой победой этого месяца. Если у вас есть старые кредиты под конский процент (особенно те, что брались на эмоциях пару лет назад), этот пост для вас.
По моему кредитному договору задолженность взыскана в судебном порядке. С 01.06.2026 в ФССП открыто исполнительное производство на сумму 105 648,18 руб. Официального дохода у меня нет, ликвидного имущества, за счёт которого возможно взыскание, нет, деятельность в качестве ИП остановлена из-за арестов расчётных счетов. Поступлений в пользу банка по исполнительному производству нет и не будет.
Когда мы устанавливаем мобильное приложение банка, один из первых всплывающих запросов - это разрешение на доступ к геопозиции устройства. Большинство пользователей думает, что это нужно исключительно для поиска ближайшего банкомата или офиса на карте. На самом деле, за этим разрешением скрывается один из самых мощных, глубоких и спорных инструментов современного банкинга - динамический геоскоринг на основе больших данных (Big Data). Банки давно вышли за рамки классического анализа доходов по...
Вы наверняка видели эти заманчивые зелёные кнопки на Ozon: "Рассрочка 0-0-6", "Плати частями", "Без переплаты". Сразу хочется нажать - ну как тут устоять, когда новый телефон или ноутбук можно забрать уже сегодня, а платить полгода. Вроде бы удобно, а главное - бесплатно. Но я решила копнуть глубже. И знаете, что я выяснила?

Банк ПСБ отправил вклад ,, Мой доход,, в архив и ввёл в линейку своих депозитных продуктов вклад ,, Значимый выбор ,, с условиями по открытию для новых территорий + Крым, повысил ставку на 3 мес и снизив на другие сроки . Для клиентов банка вне новых территорий и Крыма, доступен вклад для открытия ,, Мой доход кроме новых территорий и Крыма,,.
🤔 Вы когда-нибудь мечтали, чтобы банк сам прибежал к вам с деньгами и сказал: «Милейший, вот вам мешок миллионов, процентик символический, живите в своей хрущёвке дальше.

Внесение свободных денег сверх ежемесячного графика меняет структуру любого аннуитетного кредита, но выбор между уменьшением срока и снижением регулярного взноса часто строится на интуиции.

Распространено убеждение, что при частичном досрочном погашении кредита единственный правильный выбор — сокращать срок договора. Логика на поверхности: чем быстрее уменьшается тело долга, тем меньше процентов успевает начислить банк за весь период. Однако жесткая привязка к сокращению срока часто создает скрытую нагрузку на личный бюджет при первом же кассовом разрыве.
На каждом финансовом ресурсе в комментариях обязательно найдется участник с открытой таблицей и строгим доказательством, что уменьшать ежемесячный платеж при досрочном погашении — это чистое безумие. Логика понятна: сокращая срок, заемщик быстрее снижает основной долг и срезает общую переплату по процентам. Спорить с математическими формулами бессмысленно, цифры сходятся копейка в копейку. Но жизненная практика устроена несколько сложнее сухой расчетной модели.
Желтая банковская выписка с графой «Уплачено процентов за год» лежит в личном кабинете почти у каждого ипотечника, но далеко не все забирают положенный по закону возврат из бюджета.
Кредитная история — это длинная дистанция. Каждая запись в ней хранится семь лет со дня последнего изменения, а кнопки «начать заново» не предусмотрено. Всё, что вы делаете с деньгами сегодня, кредиторы увидят и через пять лет.
Оформите страховку — тогда ставка будет ниже на 2%". Эту фразу слышал каждый, кто брал кредит в банке.
Ставка в рекламе — девять процентов. Красиво. А в договоре полная стоимость кредита — двадцать три. И это ещё без страховки, которую «добровольно-принудительно» вшивают в тело кредита.
Всегда думала, что в ВТБ банке работают профессионалы и на самом деле все вопросы решались быстро и качественно. И вот в очередной раз обратившись, поняла как я ошибалась. С 13 июля, уже месяц!!!! не можем подключить кредитные каникулы по ипотеке УЧАСТНИКА СВО, пропавшего без вести. Эта целая эпопея, отказывали 3 раза и каждый раз по разным основаниям. В результате оказывается, что специалисты банка не понимают разницы между 353 ФЗ и 377 ФЗ. А чтобы подать обращение 3 раза звонили на горячую...
Всем приветики, порекомендуйте пожалуйста банк, где можно взять кредит с плохой КИ

«Гашу досрочно, а платёж почти не уменьшается» — частая претензия заёмщиков в первые годы аннуитета. Многим кажется, что банкам просто выгоднее забирать себе проценты в первую очередь, но дело в математике графика.
Каждый клиент когда-нибудь покидает свой банк. Иногда осознанно, иногда не по свеой воле.
Пришла в отделение банка с папкой документов: больничный лист на два месяца, справка о снижении дохода на 35% по форме 2-НДФЛ и заявление на предоставление законных кредитных каникул по Федеральному закону № 353-ФЗ. Рассчитывала на прозрачную приостановку платежей на полгода по автокредиту.
50% — именно такой порог показателя долговой нагрузки (ПДН) стал критической отметкой при рассмотрении заявок на новые потребительские кредиты. Регулятор продолжает последовательно ужесточать макропруденциальные лимиты, вытесняя закредитованных граждан из стандартного банковского сектора.
Оформил программу улучшения кредитной истории "Совкомбанк".
В последние месяцы на авторынке наблюдается странный парадокс: салоны завешаны баннерами про «авторассрочки» и кредиты без первоначального взноса, а реальные покупатели уходят из кредитных отделов ни с чем. На текущий момент, когда банковский сектор зажат жесткими макропруденциальными лимитами и высокими рисками, зайти в автосалон «с пустыми карманами» и уехать на новой машине стало практически нереальным сценарием. Недавно я сам помогал брату с подбором авто на вторичке и параллельно...
В последние месяцы на авторынке наблюдается странный парадокс: салоны завешаны баннерами про «авторассрочки» и кредиты без первоначального взноса, а реальные покупатели уходят из кредитных отделов ни с чем. На текущий момент, когда банковский сектор зажат жесткими макропруденциальными лимитами и высокими рисками, зайти в автосалон «с пустыми карманами» и уехать на новой машине стало практически нереальным сценарием. Недавно я сам помогал брату с подбором авто на вторичке и параллельно...
300 000 рублей потребительского кредита, взятые в одном банке, чтобы дотянуть до минимального первоначального взноса по ипотеке в другом — классическая схема, которая в последнее время всё чаще превращается в глухой финансовый тупик
Как будущий потенциальный обладатель ипотеки, тщательно изучаю условия как ее получения так и досрочного погашения. Рассматриваю я все пока на примере Сбербанка, мне сказали, что лучше всего брать ипотечный кредит именно там.
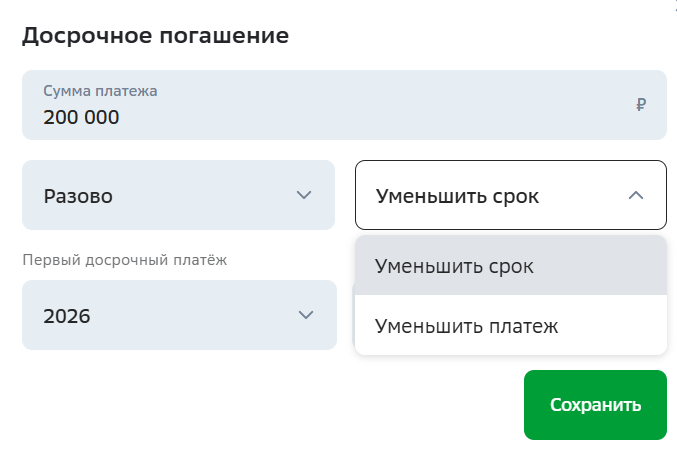
Друзья, помогите разобраться, пожалуйста. Я понимаю, что я не понимаю что-то в теории. Есть ипотека, было несколько частичных досрочных погашений на 2-м и 3-м году. Например, ровно через 2 года ипотеки я внесла 800 т.р. в счет срока, в итоге общая стоимость кредита уменьшилась на 1,9 млн и срок, естественно. Здесь все понятно.
## «Реструктуризация: как «передышка» незаметно съела десятки тысяч рублей»
Когда доход просел, я попросила банк о реструктуризации. Предложили «щадящий» вариант: полгода плачу только проценты, дальше возвращаюсь к прежнему графику — срок остаётся 3 года, платёж тот же. Звучало как спасение.
На деле «срок остаётся» — это про изначальное тело кредита, а не про реальную картину. За полгода отсрочки проценты продолжали капать: по моему кредиту (500 000 ₽ под 19 %) это примерно 7 900 ₽ в месяц, то...
## «Потребительский кредит: как я хотела закрыть его за 4 года вместо 5 — и удивилась, сколько ещё оставалось платить»
Я взяла потребительский кредит на 500 000 рублей на 5 лет под 18 % годовых. На первый взгляд всё было просто: есть график платежей, каждый месяц плачу фиксированную сумму, а если появятся деньги — закрываю досрочно и экономлю на процентах. Я планировала рассчитаться за 4 года: накоплю и внесу остаток досрочно, чтобы не переплачивать целый год. Думала, что к этому моменту...
Например: человек кладёт в банк 100 000 ₽. И так как банк не обязан хранить всю сумму без движения - часть средств может быть использована для кредитования. Выданные 90 000 ₽ поступают на счёт заёмщика, тот тратит их, а получатель снова размещает деньги в банке. Затем часть этой суммы также может быть выдана в кредит.Так первоначальные 100 000 ₽ способны породить гораздо больший объём безналичных денег в банковской систем. Это называют денежным (кредитным) мультипликатором: относительно...