72% за 2 года? Реально, но не для всех. Вклад + краткосрочное вложение в ПДС.
Здравствуйте,
уважаемые «коллеги по банковской сфере».
Тут уже было множество разборов про различные вклады, под различные проценты и
на разные сроки.
Искал, как и многие из вас наиболее выгодное вложение своих кровных и надумал
нестандартное решение.
Сразу говорю, что подойдёт не всем, но кого-то может заинтересовать. Не один же
я являюсь предпенсионером. И вот в моём случае, как я считаю, я нашёл один из
наиболее выгодных вариантов. Может подойдёт кому-то ещё. Советую обратить
внимание и тем, кто помоложе и не собирается связываться с ПДС на 15 лет. Ближе
к пенсии может заинтересовать.
Сейчас много говорят про Программу долгосрочных сбережений (ПДС), но играть с государством вдолгую и замораживать деньги на 15 лет лично мне совершенно не хочется. Бегать наперегонки на длинные дистанции с нашей системой слишком рискованно.
Мне сейчас 58 лет. До пенсионного возраста (60 лет для мужчин) осталось всего два года с небольшим. У меня была свободная, незадействованная сумма денег, для которой я искал надежный вклад. Естественно, хотелось найти вариант повыгоднее, с максимальным процентом. И тут мне пришла в голову мысль: а что, если использовать ПДС, но не как долгосрочную кубышку, а как короткий инструмент?
Я уже открыл эту программу, и ниже делюсь логикой, почему, по моему мнению, этот вариант сейчас выгоднее обычного депозита.
Главный козырь: Пошаговые подарки от государства и «Спутник-вклад»
Обычный банк просто начисляет фиксированный процент на ваши деньги. В ПДС же правила игры гораздо интереснее, так как на короткой дистанции государство подключает мощные финансовые рычаги.
Полноценные налоговые вычеты (до 52 000 ₽) мне недоступны, так как официального дохода, облагаемого НДФЛ, у меня сейчас нет — возвращать просто нечего. Но у программы есть второй механизм — прямое софинансирование 1:1. За 2 года государство добавит к моему счету 72 000 ₽.
И что самое главное — на эти подарочные государственные деньги фонд тоже будет непрерывно начислять инвестиционный доход. Получается двойной эффект: капитал увеличивается не только за счет моих личных вложений и процентов на них, но и за счет бесплатных денег от государства, которые тут же отправляются работать на биржу и приносить новую прибыль.
Второй жирный плюс, который я задействовал прямо при оформлении — это «Спутник-вклад» под ПДС. Сейчас найти действительно высокий процент по депозитам на рынке сложно: если банки и предлагают экстремальные ставки, то обычно на крошечные суммы. Здесь же размер вклада под повышенный процент (в моем кейсе это 22% годовых на 3 месяца) зависел исключительно от того, сколько я готов вложить в саму программу ПДС на 2 года. Я открыл этот вклад ровно на сумму первого взноса в ПДС, распределив свободные деньги с максимальной эффективностью.
Почему именно 2 года и как забрать всё одной суммой?
По закону, если вы открываете ПДС перед пенсией, вам не нужно ждать 15 лет. Достаточно дождаться 60-летия. Вот поэтому в моём случае именно 2 года. Но тут возникает главный подводный камень: фонд очень хочет размазать накопленное на обязательные 10 лет ежемесячных выплат.
Но в правилах есть легальная лазейка. Если расчетная ежемесячная выплата из фонда составляет менее 10% от Прожиточного минимума пенсионера (ПМП), НПФ обязан вернуть все деньги одной суммой (единовременно).
Для этого общая сумма на счете к моменту закрытия не должна превышать установленный Минфином лимит. На 2026 год этот лимит составляет 439 776 рублей. К 2028 году этот жесткий потолок баланса, с учётом повышения прожиточного минимума вырастет ещё и составит более 460000 ₽ до вычета налогов. Именно поэтому я разбил свои действия на два простых и прозрачных шага, которые гарантируют, что я не перешагну этот лимит.
Краткий расчет на моем примере.
Чтобы была понятна практическая модель, давайте переложим это на конкретные базовые цифры моего кейса при плановой доходности фонда около 14.7% годовых:
• Старт (сентябрь 2026): Я внёс первый взнос 200 000 ₽ в ПДС. Параллельно вложил еще 200 000 ₽ на «Спутник-вклад» под 22% годовых. Через 3 месяца забираем с вклада чистую прибыль 10 964 ₽. • В следующем году государство добавит на счет первые 36 000 ₽ господдержки за этот стартовый взнос. • Январь 2027: Я сделаю второй взнос — минимальные 36 000 ₽ для полного ежегодного софинансирования. • Еще через год государство добавит вторые 36 000 ₽ за этот расчетный шаг, а фонд все это время крутит общую массу денег на бирже, непрерывно начисляя на них инвестиционный доход. • Финиш (в моём случае декабрь 2028): На счете ПДС аккумулируется итоговый баланс — 408 016 ₽. Поскольку эта сумма находится глубоко под жестким лимитом в 465 168 ₽, робот НПФ будет обязан отдать всю котлету целиком одной суммой.
Сравнение доходности: Обычный вклад vs Моя стратегия
Будем объективны: у этой схемы есть минус. Поскольку я забираю деньги раньше стандартного 5-летнего срока владения счетом, при закрытии программы фонд автоматически удержит 13% НДФЛ со всего инвестиционного дохода. В нашем примере налог составит всего 13 002 ₽, и на карту из фонда вернется 395 014 ₽ чистыми.
Но давайте сравним чистую доходность в процентах. Мои суммарные личные вложения в саму программу ПДС составили 236 000 ₽ (200 000 ₽ + 36 000 ₽). На выходе с учетом чистой прибыли от Спутник-вклада у меня на руках оказывается 405 978 ₽ чистыми.
• Чистая прибыль по всей стратегии составляет 169 978 ₽. • Чистая доходность вложений за 2 года и 3 месяца составляет рекордные 72% чистыми от вложенного капитала, что в переводе на простой годовой процент составит солидные 32% годовых (или 27,2% годовых, если считать по формуле сложного процента).
Для сравнения, если открыть стандартный вклад под очень хорошие для двухлетнего горизонта 14% годовых с капитализацией, то при аналогичном графике внесения денег и за вычетом налога на вклады, чистыми за этот же срок выйдет всего около 29,3% прибыли (69 044 ₽).
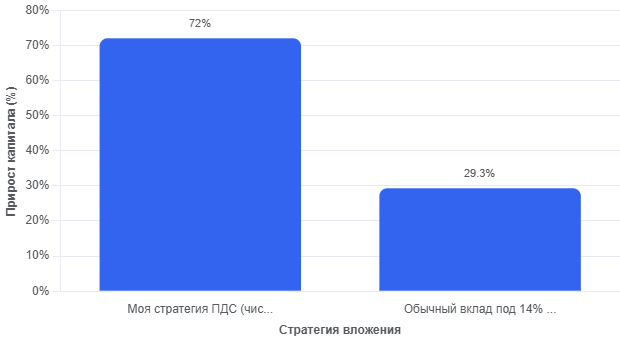
Да, налог в ПДС срезает небольшую часть прибыли, но за счет того, что государство дважды докидывает по 36 000 ₽ прямо в тело капитала и на них тоже капает доход, итоговый результат в процентах более чем в два раза обходит классический депозит. По моему мнению, овчинка выделки стоит на все сто процентов.
Вот такой личный эксперимент. Посмотрим, как система отработает на практике через два года, но пока это выглядит как самый разумный способ заставить государственные бонусы и спец-вклады работать на себя на короткой дистанции.
Что думаете, уважаемые форумчане? Подходит ли вам такая стратегия? А может я чего-либо не учёл? Поправляйте, ругайте, обсуждайте. В общем, делитесь мнением и всем удачи!

Банки.ру участвует в Рейтинге работодателей hh.ru 2026 — в одном из самых заметных и авторитетных исследований рынка труда в России. 1 октября стартует ключевой этап: открытое голосование, и место компании в итоговом списке напрямую зависит от того, сколько голосов мы соберём. Голосовать могут не только соискатели, но и все, кому небезразличен бренд Банки.ру. Расскажите об этом друзьям, коллегам из других компаний и подписчикам в соцсетях.https://rating.hh.ru/poll

Я решила проанализировать, какие приложения для сканирования чеков приносят реальную выгоду. Для чистоты эксперимента сравнила доходность за последние месяцы. Ведь некоторыми начала пользоваться недавно.


Сегодня зашла в приложение Совкомбанк Халва, обнаружила неожиданный промокод в разделе "Важно".

Финансовый маркетплейс Банки.Ру предлагает много вариантов дополнительного дохода. Причем сделать это можно разными способами: разместить свои накопления на вклад или накопительный счет https://www.banki.ru/products/deposits/?source=urmfo_main_header , оформить карту с бонусом, написать отзыв в НР банков https://www.banki.ru/services/responses/, МФО https://www.banki.ru/microloans/responses/?source=urb_main_header, НПФ, страховых компаний и т.д., участвовать в конкурсах сообщества...


Есть несколько способов сэкономить на повседневных покупках в сети магазинов Пятёрочка и в доставке продуктов из этого сервиса.

Банкиру это самый отличный помощник заема взятия кредита или что-то ещё у него есть система баллов например вы получаете баллы за взятие кредита и займа первого один балл равно один рубль как всегда баллы коплю чтобы потратить их и вывести себе придумал такой способ
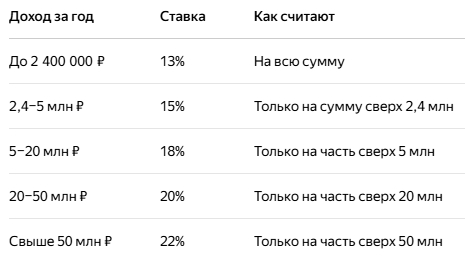
Многие думают: «Работодатель удержал налог - и всё, точка». А на деле каждый год люди теряют десятки тысяч рублей просто потому, что не знают про вычеты. Государство не дарит эти деньги - оно возвращает ваш же НДФЛ, если вы тратили на жильё, лечение, обучение, спорт, инвестиции. Вычеты не начисляются сами - нужно подать заявление. Это 15 минут в личном кабинете ФНС или через работодателя.
Лучшее приложение из всех, которые я знаю
Лестница вкладов» — это стратегия распределения капитала по депозитам с разными сроками. Она позволяет сочетать высокую доходность длинных вкладов с регулярным доступом к деньгам. Выбор схемы зависит от ваших целей и прогнозов по ключевой ставке.

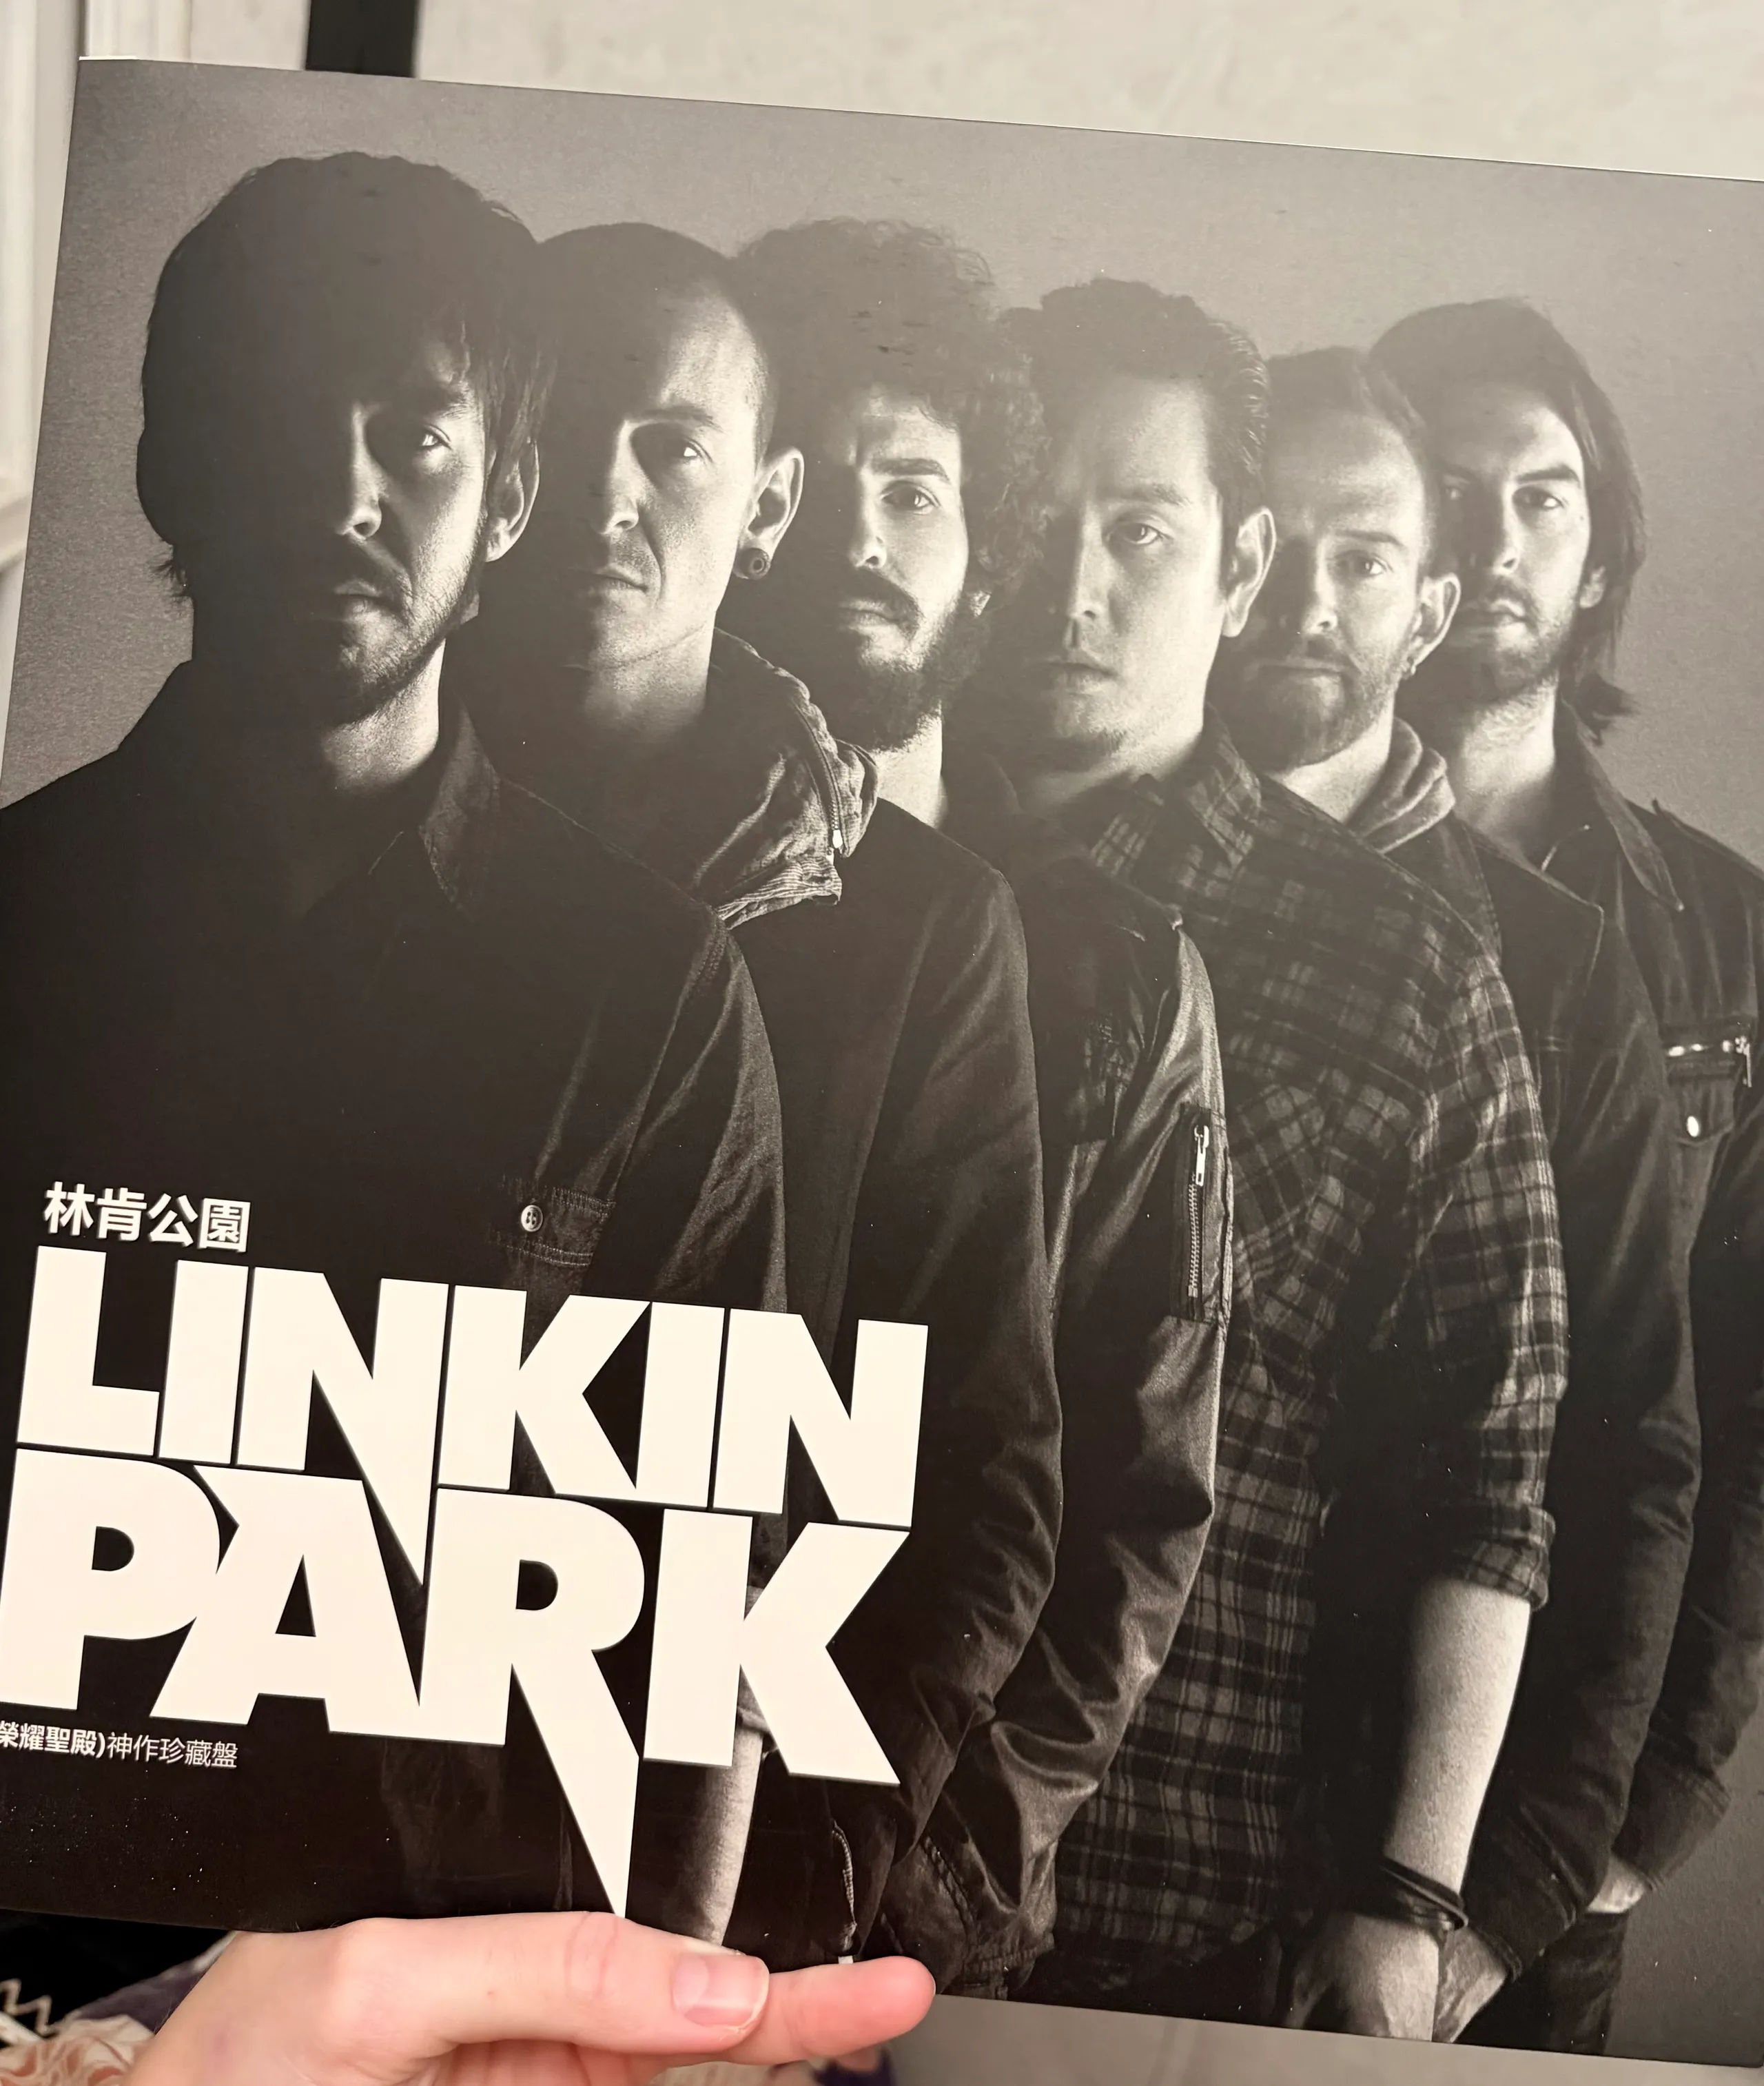
Помню, мой первый пост в Диалоге был про моё хобби, а именно - коллекционирование виниловых пластинок. Я поняла, что это далеко не дешевое удовольствие. Зачастую оно может серьезно ударить по кошельку. Решила написать пару пунктов, как я экономлю на хобби, при этом не теряя к нему удовольствия 🤌🏻✨Вот кстати, сегодня получила еще одну в коллекцию🥹

История развития мировых товарно-денежных отношений на протяжении веков знала периоды, когда ценность платежных средств определялась исключительно их физическими свойствами - весом и чистотой драгоценного металла. Мы привыкли думать, что феномен скрытого уменьшения покупательной способности капитала, невидимые издержки при транзакциях и размытие сбережений - это продукт исключительно цифровой цивилизации, порожденный развитием интернета, электронных кошельков и мобильных телефонов.

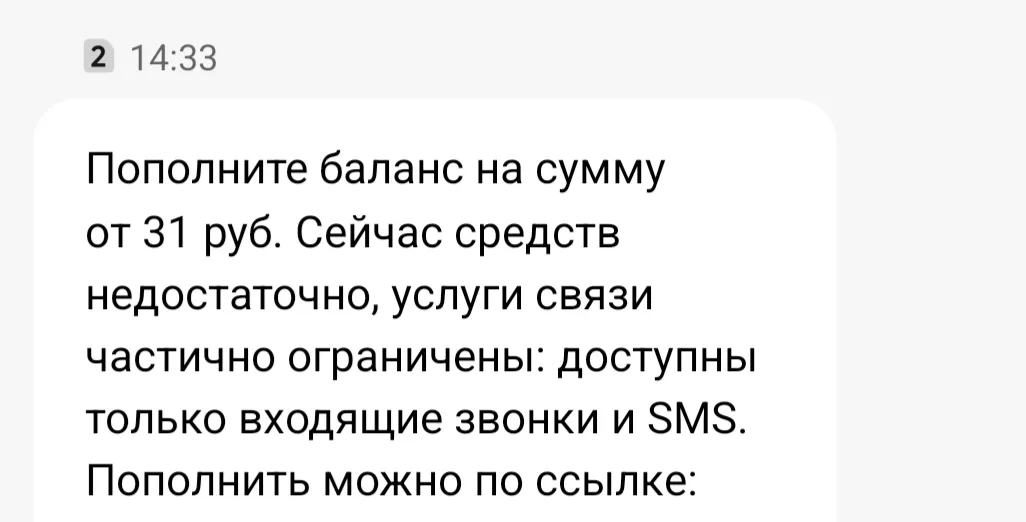
Сегодня я занялась уборкой, включила пылесос и было мне не до телефона, поэтому не сразу увидела, что у меня на телефоне баланс минус 31 рубль 🤪 Глазам не верю, было почти 1800 рублей 🧐


Классный пост!🔥
Поздравляю с одержанной победой 💪
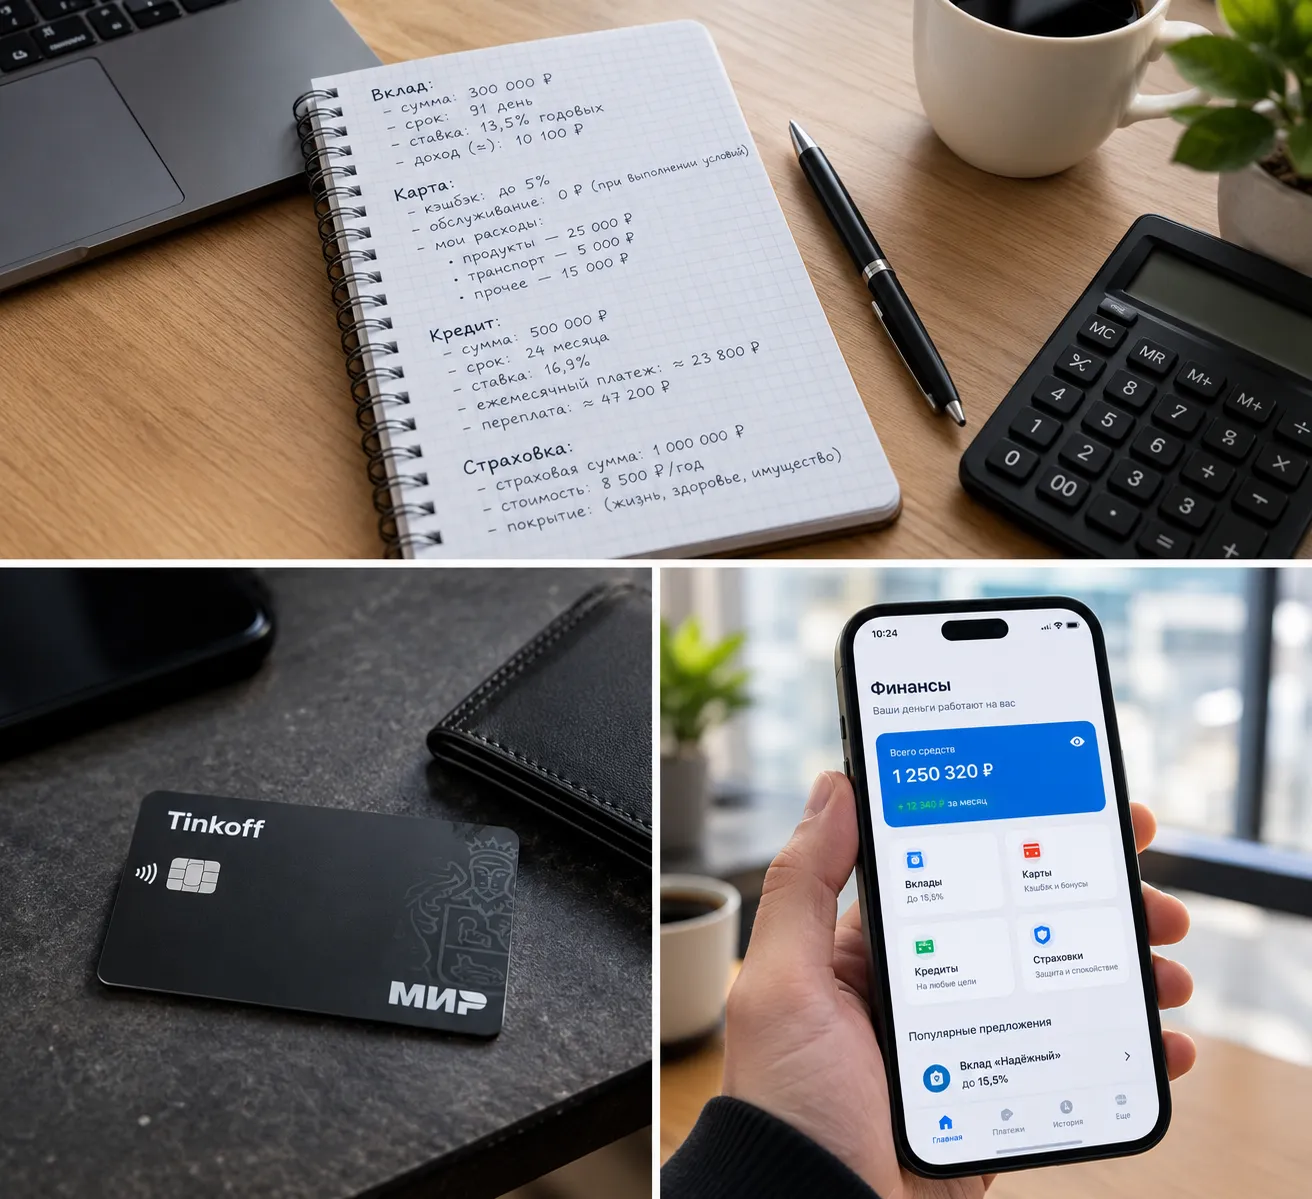
Раньше я выбирал финансовые продукты довольно просто: если банк предлагал высокий процент по вкладу или большой кэшбэк по карте, казалось, что предложение автоматически выгодное. На практике оказалось, что смотреть нужно не на одну красивую цифру, а на все условия целиком.
Недавно я решил пересмотреть свои финансовые продукты и заодно разобраться, как удобнее сравнивать вклады, карты, кредиты и страховки. Для этого я использовал Банки.ру: удобно, что предложения разных организаций можно...

🎙 Третья live-сессия вопросов и ответов с '25 года. В следующий раз повторим тоже самое с Banki.ru.
С пятитысячной купюрой в кошельке ходить как-то спокойнее. Она может лежать в кармане днями или даже неделями. Мы смотрим на нее, чувствуем себя уверенно и подсознательно бережем, обходя стороной мелкие соблазны.