Раньше я не особо задумывалась о том, сколько плачу за коммунальные услуги. Живу в однокомнатной квартире, поэтому всегда казалось, что расходы и так небольшие. Но со временем решила внимательнее отнестись к своим платежам и поняла, что даже в небольшой квартире можно заметно экономить.
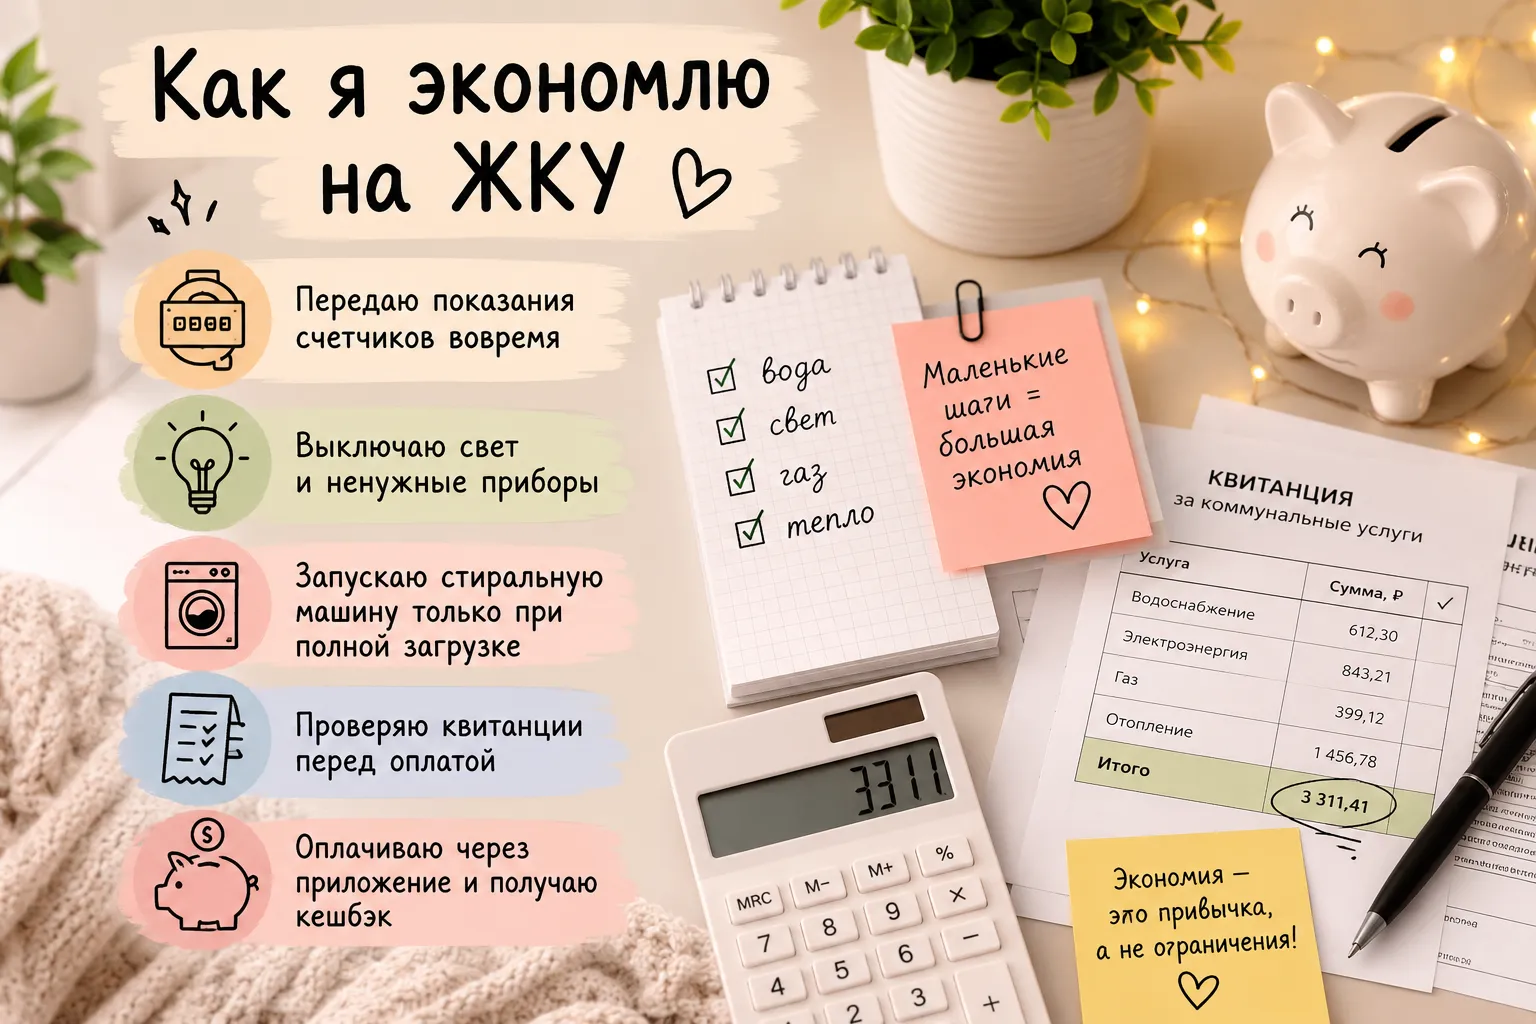
Каждый год я говорила себе:
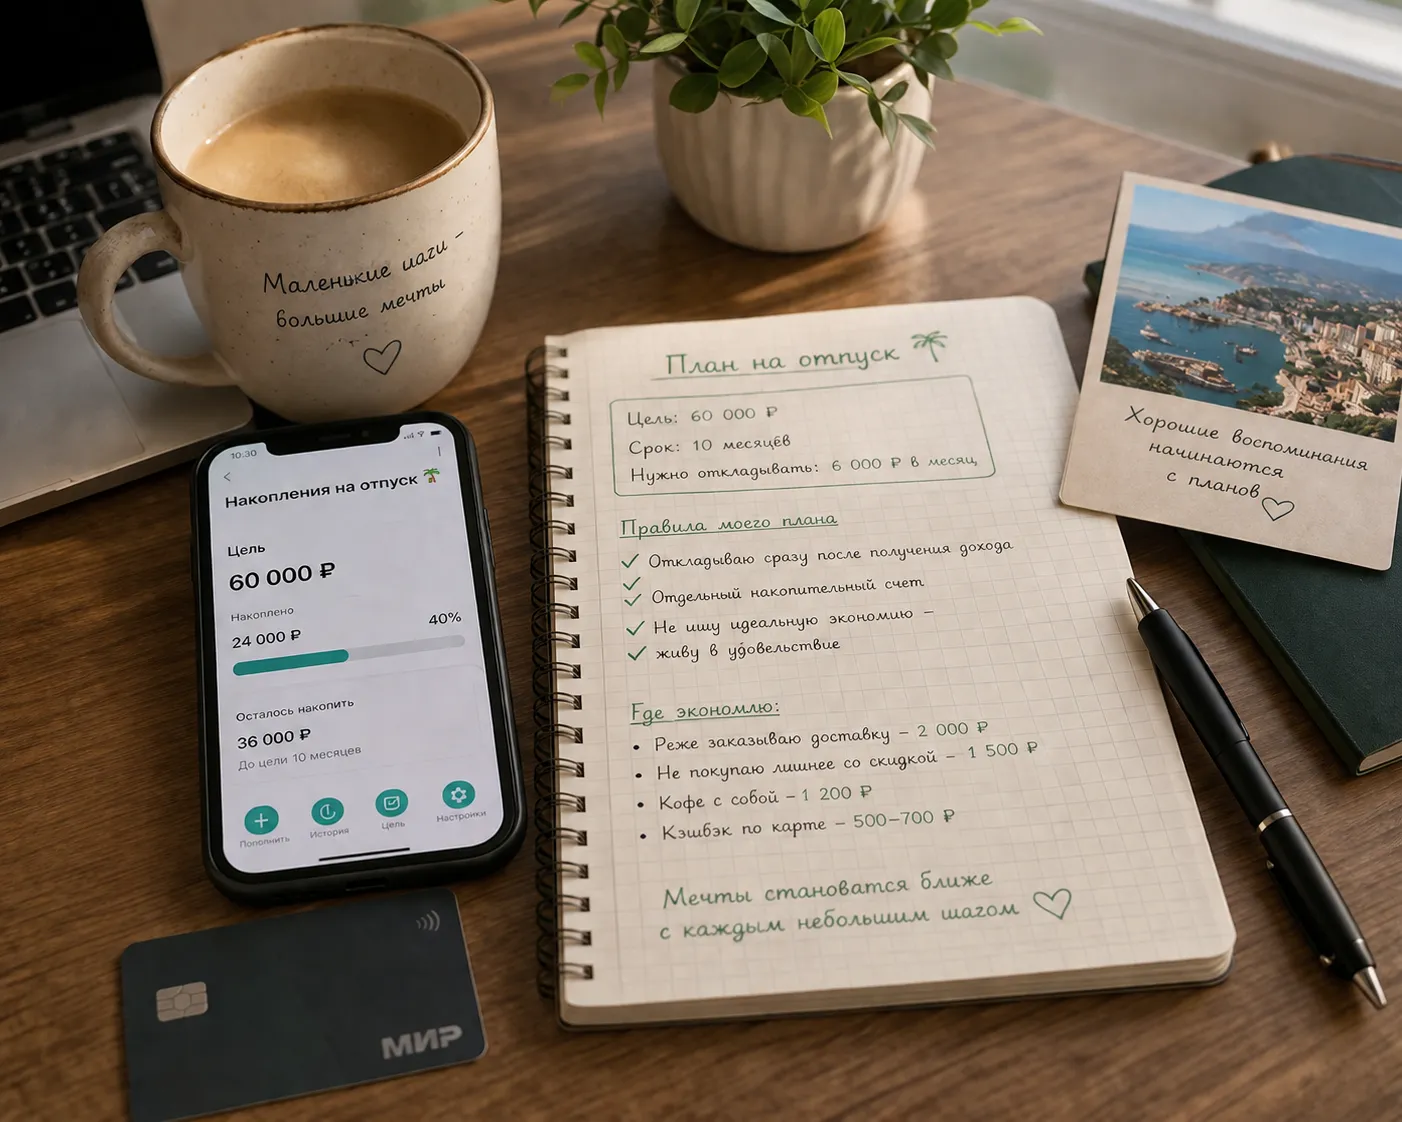
Раньше мне казалось, что финансовая подушка нужна только людям с высокой зарплатой. Я студентка, поэтому доход у меня не всегда стабильный: иногда получается заработать больше, иногда меньше. Из-за этого я долго откладывала идею накоплений, считая, что сначала нужно начать зарабатывать больше.
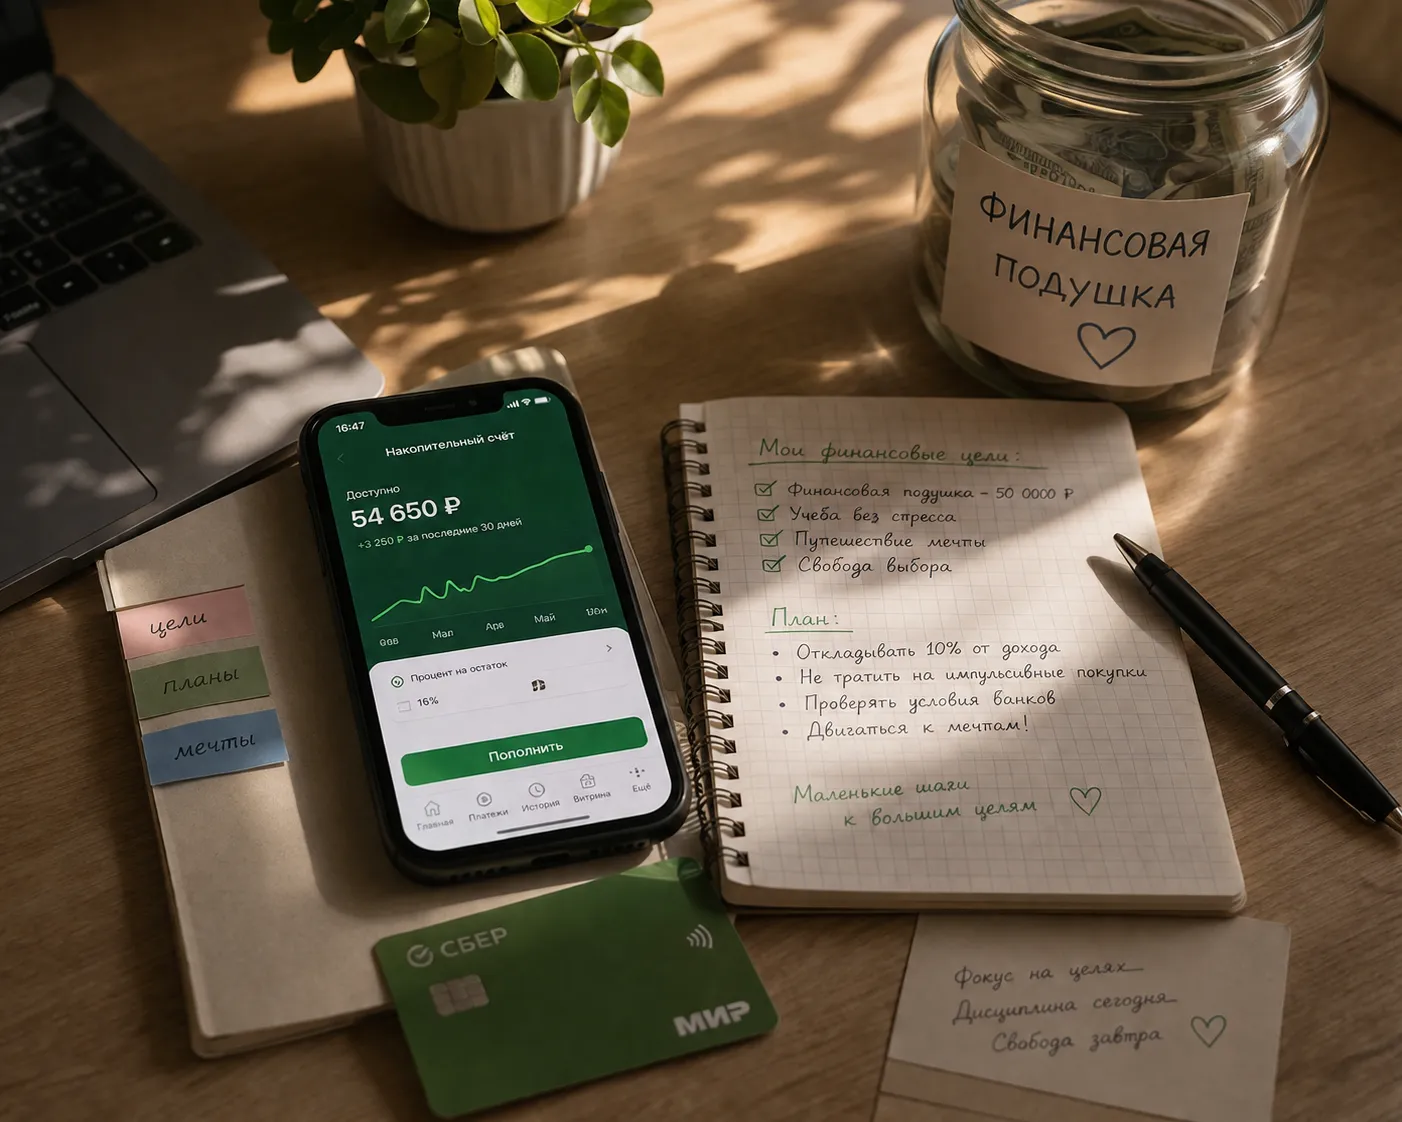
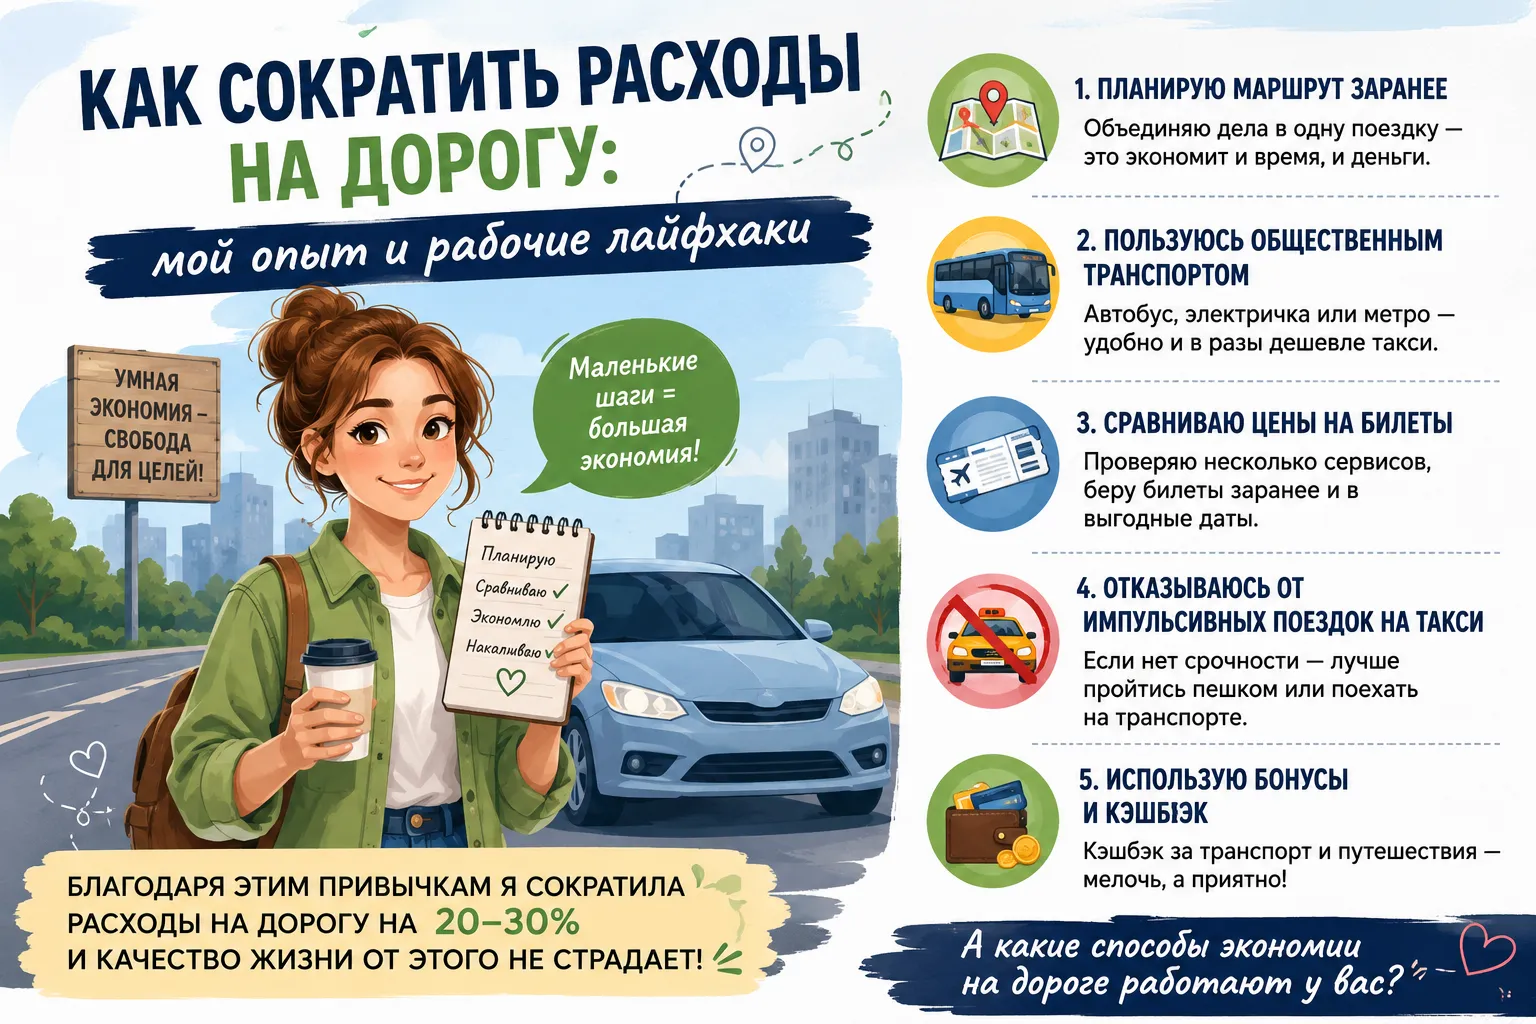
Раньше мне казалось, что на дорогу уходит не так уж много денег, пока я не начала записывать расходы. Оказалось, что даже небольшие траты складываются в ощутимую сумму. Вот что реально помогает мне экономить:
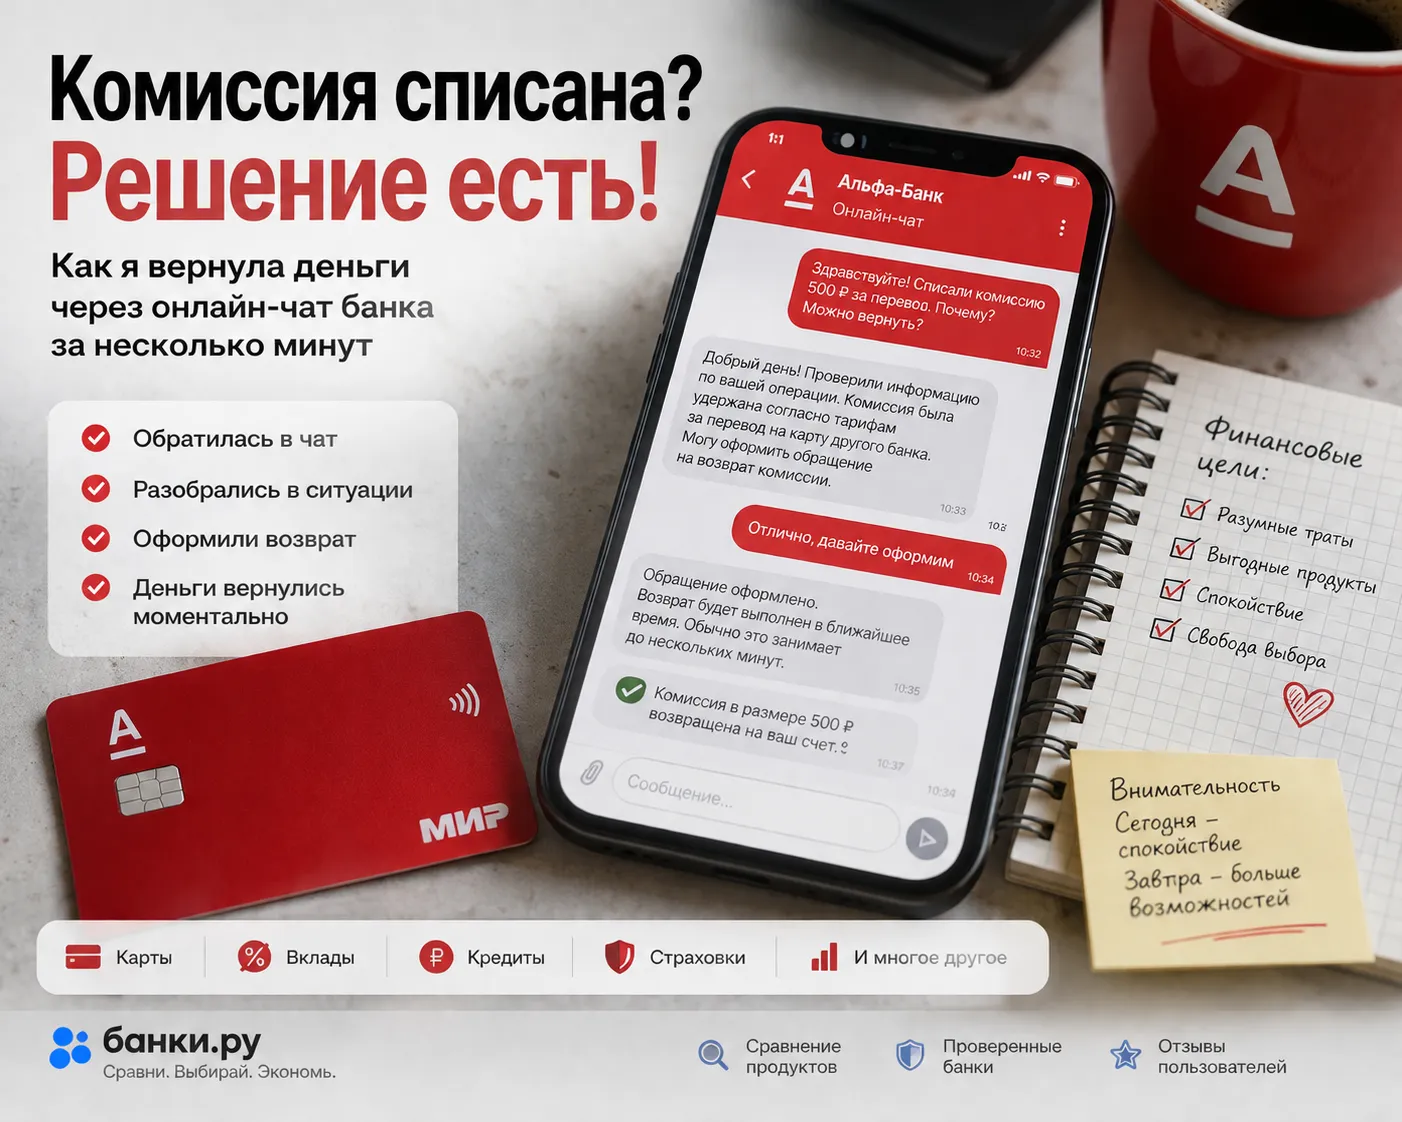
Раньше я никогда не задумывалась, насколько важно читать условия банковских продуктов. Казалось, что это длинный текст мелким шрифтом, который все равно никто не открывает. Но одна ситуация полностью изменила мое мнение. 🤷♀️
Недавно столкнулась с ситуацией, которая заставила меня внимательнее относиться к условиям банковских операций.
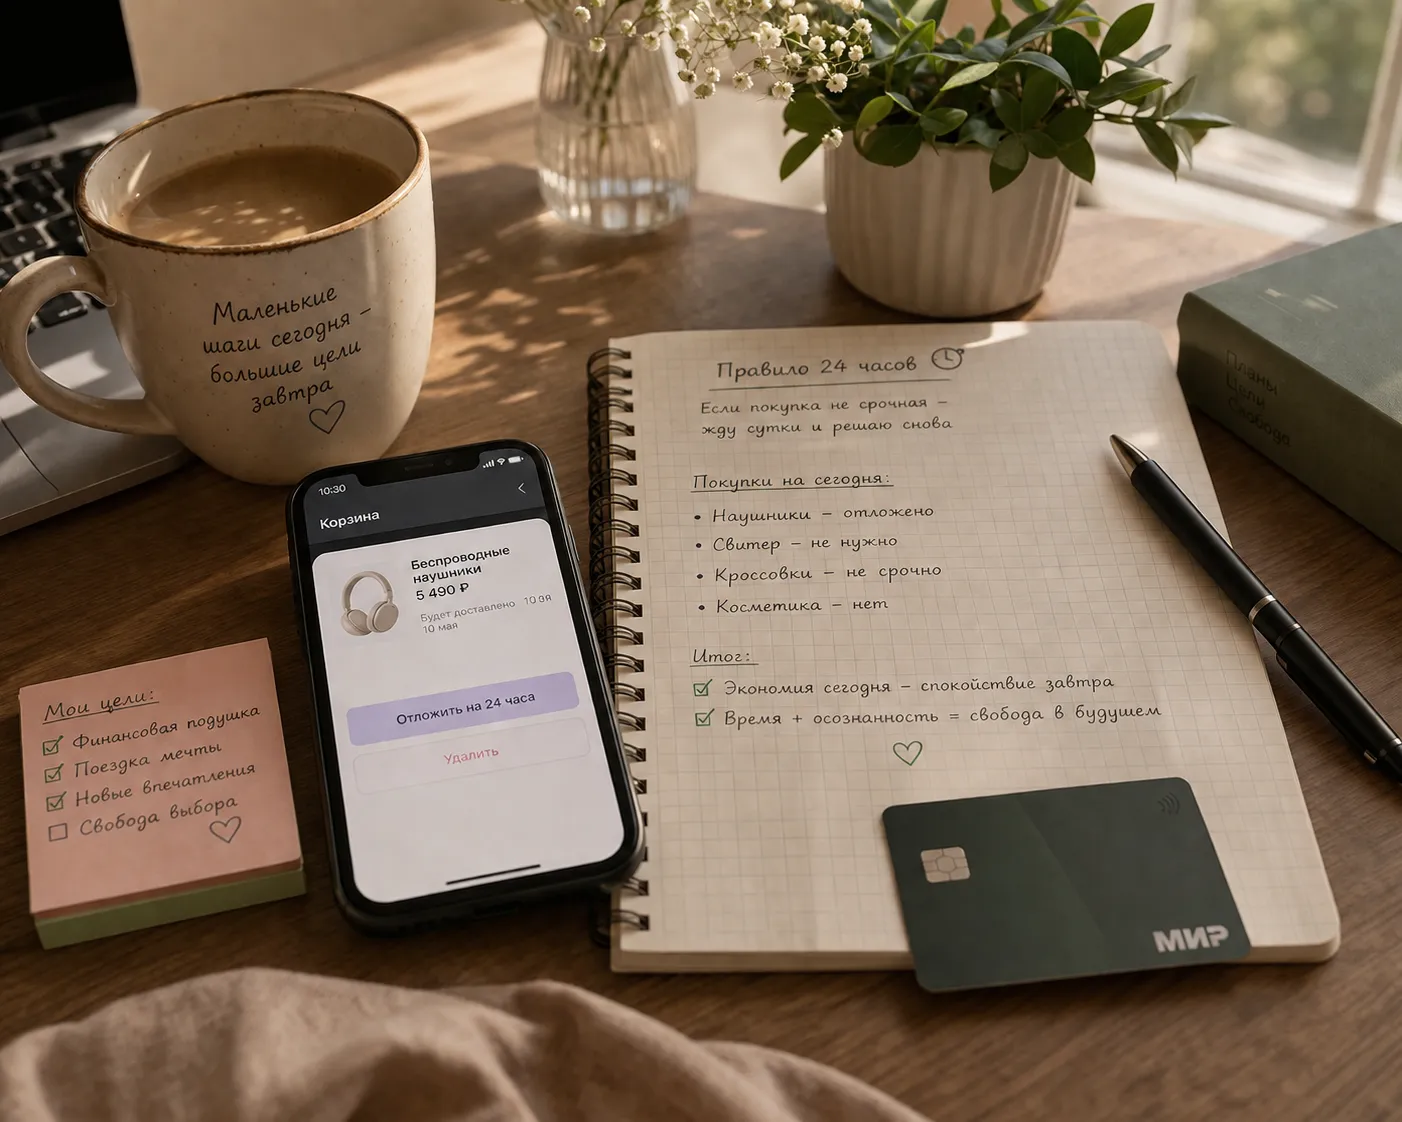
Раньше я часто покупала вещи спонтанно. Достаточно было увидеть скидку или красивую рекламу — и через несколько минут заказ уже был оформлен. Казалось, что без этой покупки просто нельзя обойтись. Но через пару дней понимала, что вещь не такая уж и нужная. 🤷♀️
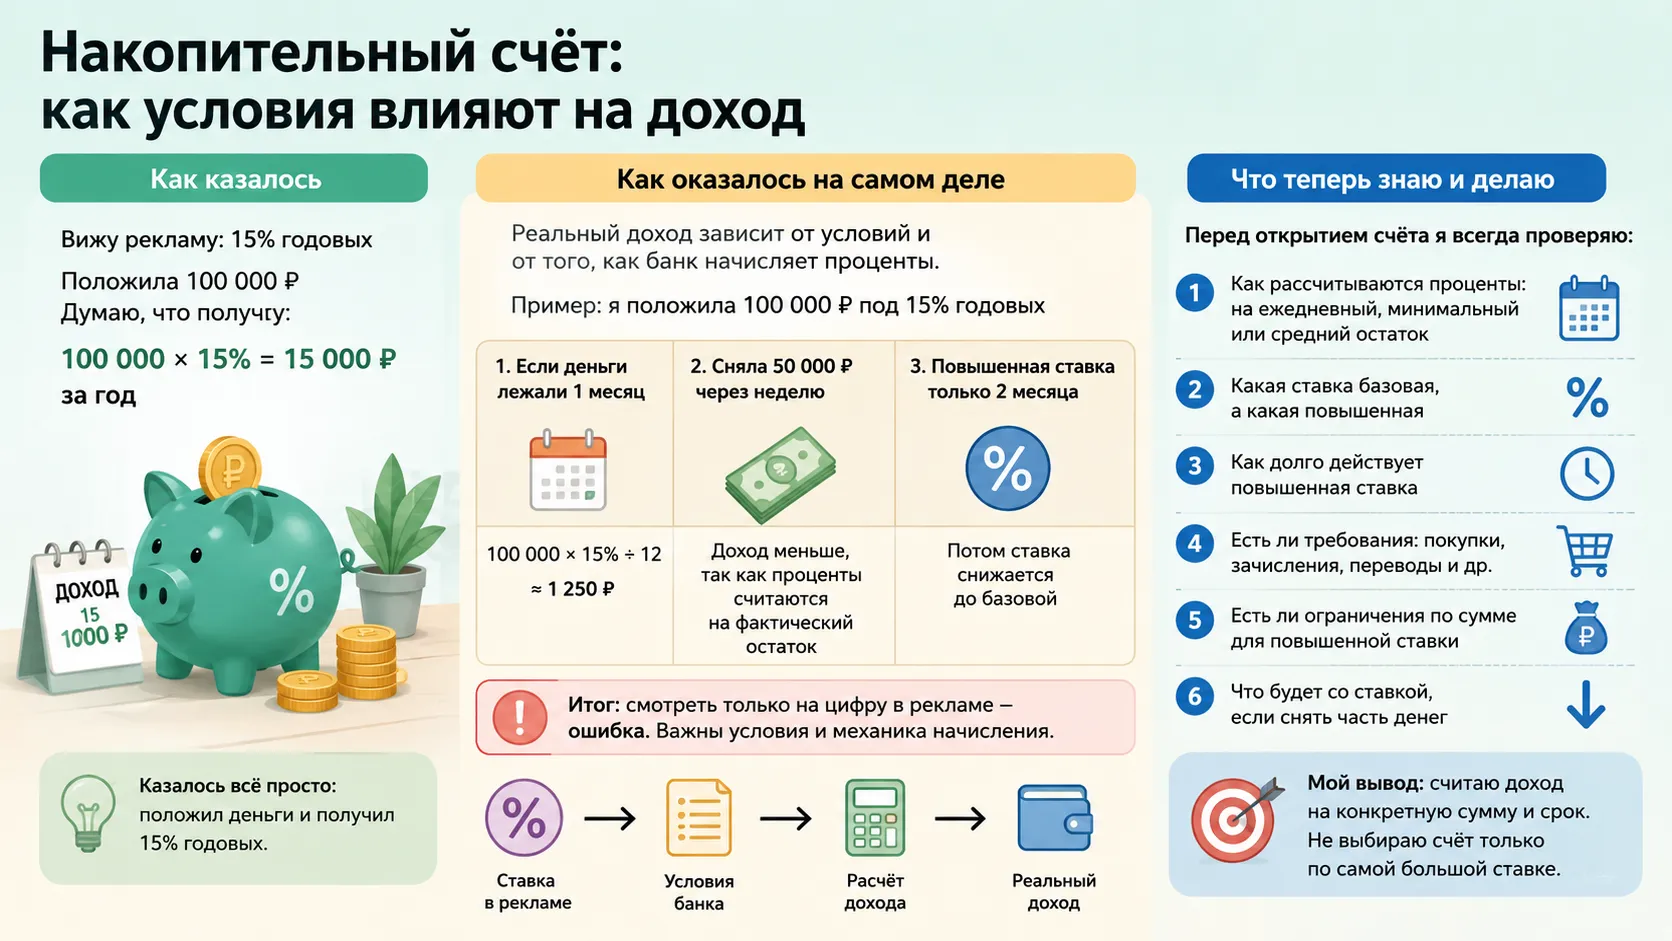
Когда я впервые открыла накопительный счёт, мне казалось всё очень простым: положила деньги на счёт, банк начисляет заявленный процент, а я в любой момент могу снять нужную сумму. Я воспринимала ставку, например 15% годовых, почти как гарантированные 15% от всей суммы за год.
Еще год назад я почти всегда снимала наличные. Мне казалось, что так проще контролировать расходы: видишь, сколько денег осталось в кошельке, и стараешься не тратить лишнего.
Однажды мне позвонили якобы из банка и сказали, что кто-то пытается оформить на меня кредит.
Осень для меня — это всегда сезон дополнительных расходов на машину. Страховка, смена резины, мелкое обслуживание — деньги улетают очень быстро. Поэтому в этом году решила заранее посчитать, где можно сэкономить без ущерба для безопасности.

Раньше слово «скидка» для меня почти автоматически означало «надо брать».
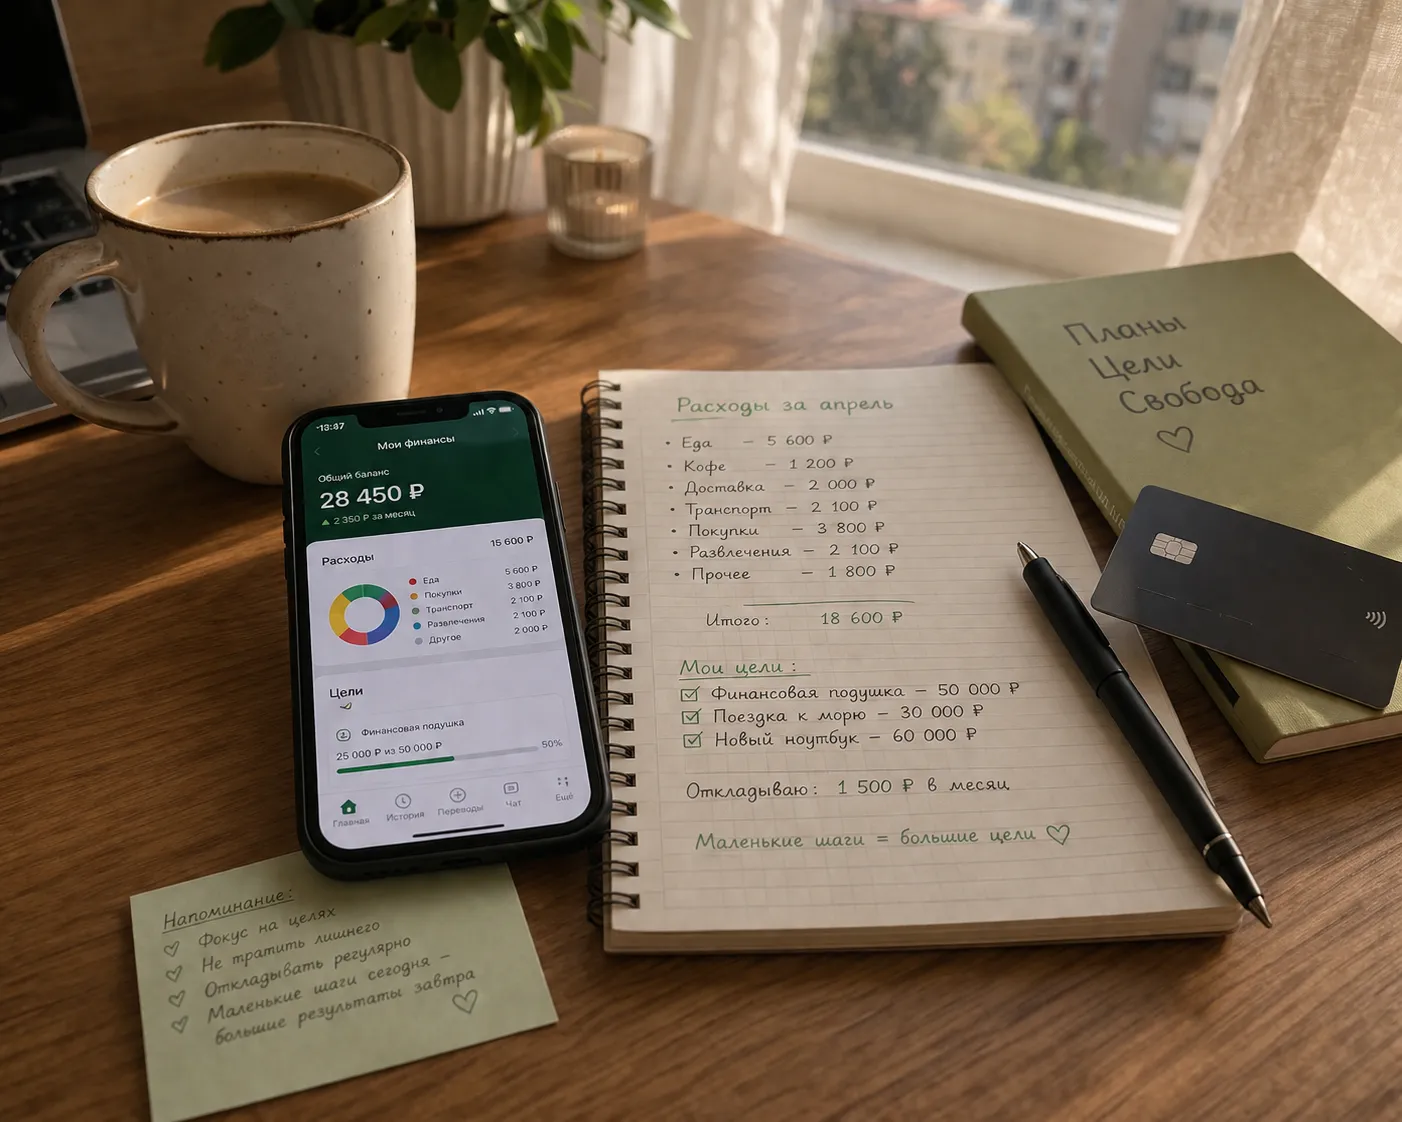
В 19 лет я поняла, что финансовая грамотность — это не про большой доход, а про привычки. Я студентка, поэтому мои доходы не всегда одинаковые: в один месяц могу получить около 25–30 тысяч рублей, в другой — меньше. Именно поэтому пришлось учиться распоряжаться деньгами.
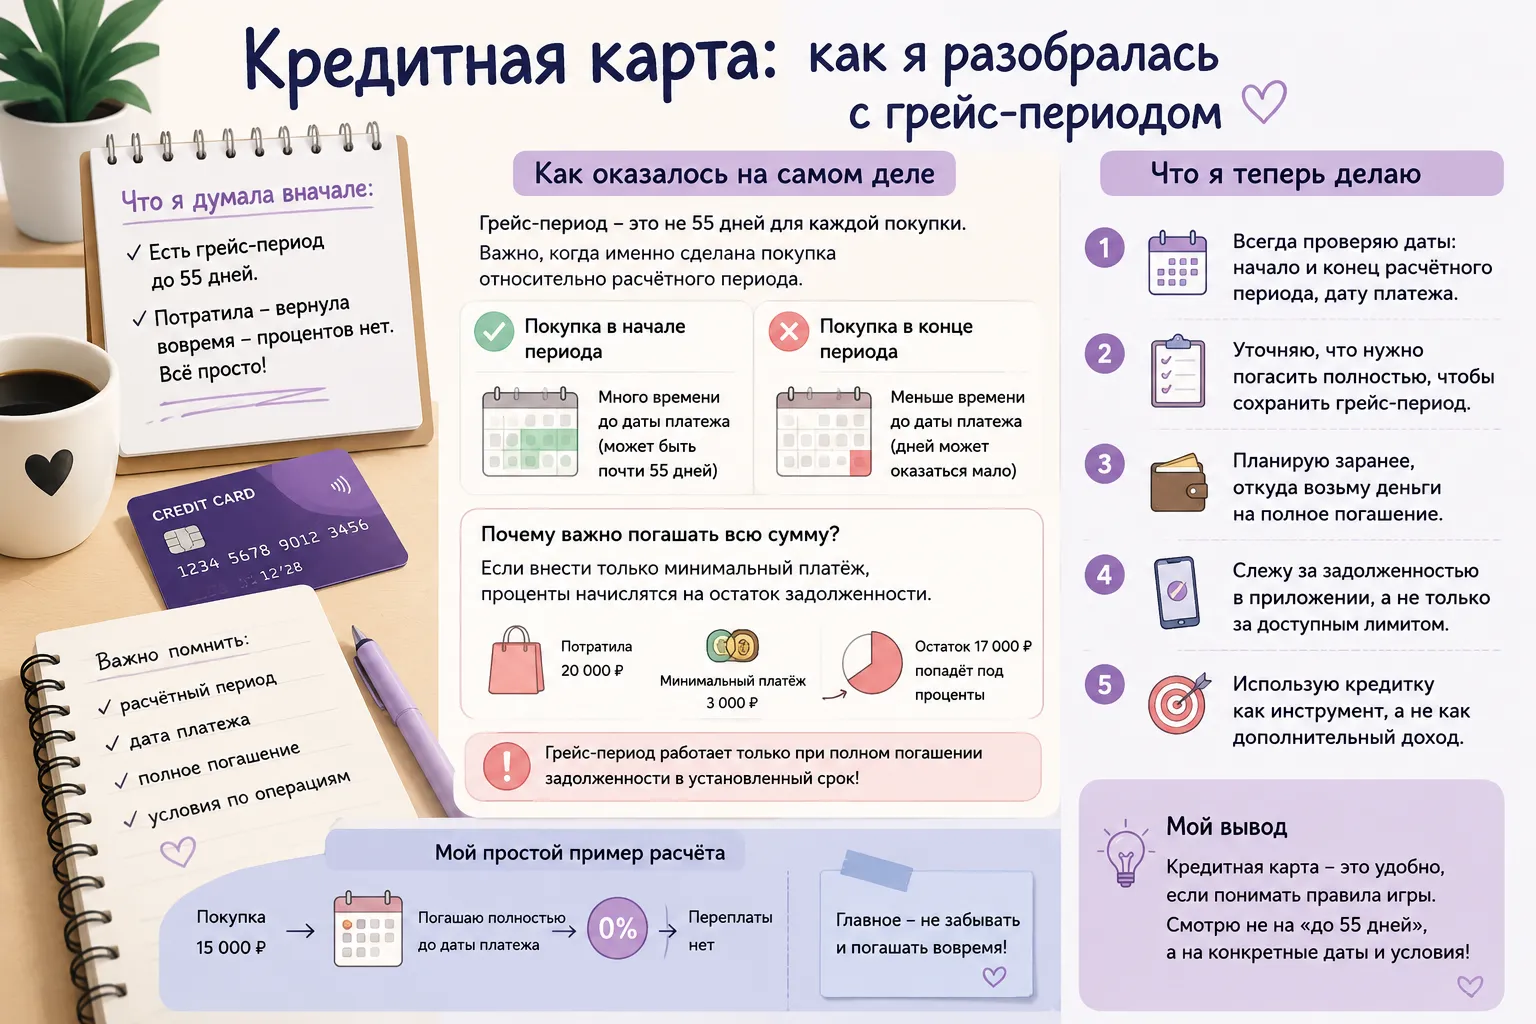
Стоит ли студенту оформлять кредитную карту? Я разобралась на простом примере
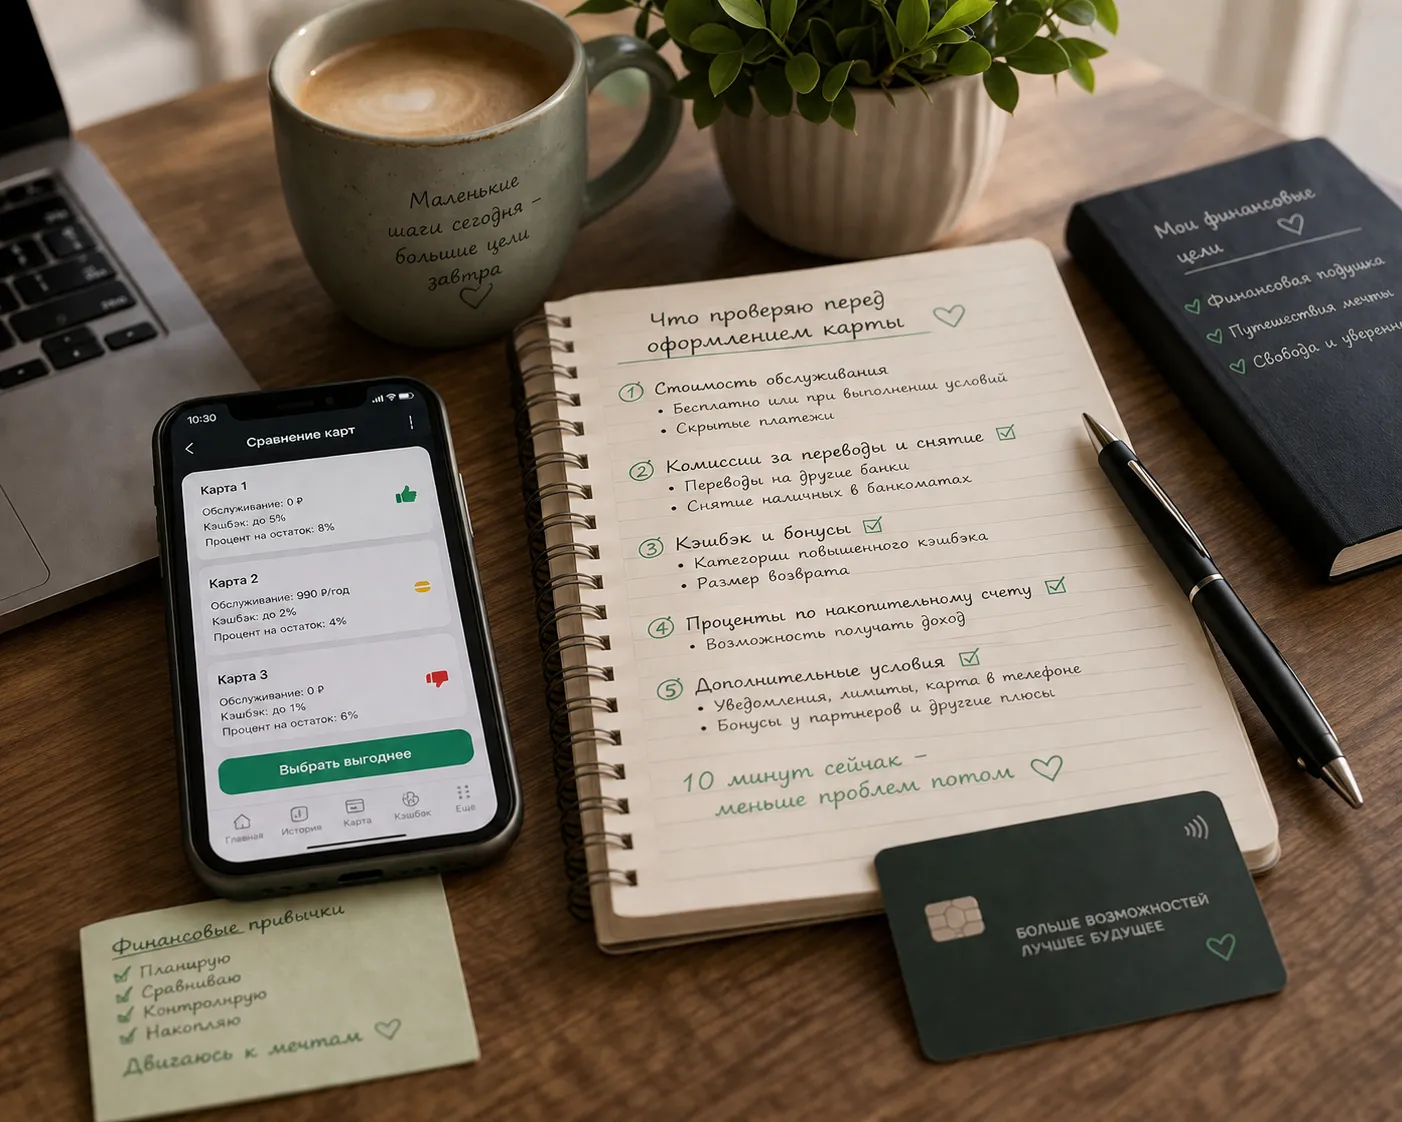
Еще пару лет назад я выбирала банковскую карту очень просто: если ее советовали друзья или она была популярной, значит, можно оформлять. Мне казалось, что все карты примерно одинаковые.
Когда я только начала пользоваться кредитной картой, мне казалось, что всё очень просто. Я увидела, что есть грейс-период до 55 дней, и поняла это так: можно потратить деньги банка, а потом в течение 55 дней вернуть их и не платить проценты. В тот момент я особо не задумывалась о расчётном периоде и датах.
Куда положить деньги на 3–6 месяцев: как я выбирала вклад, если накопления могут понадобиться

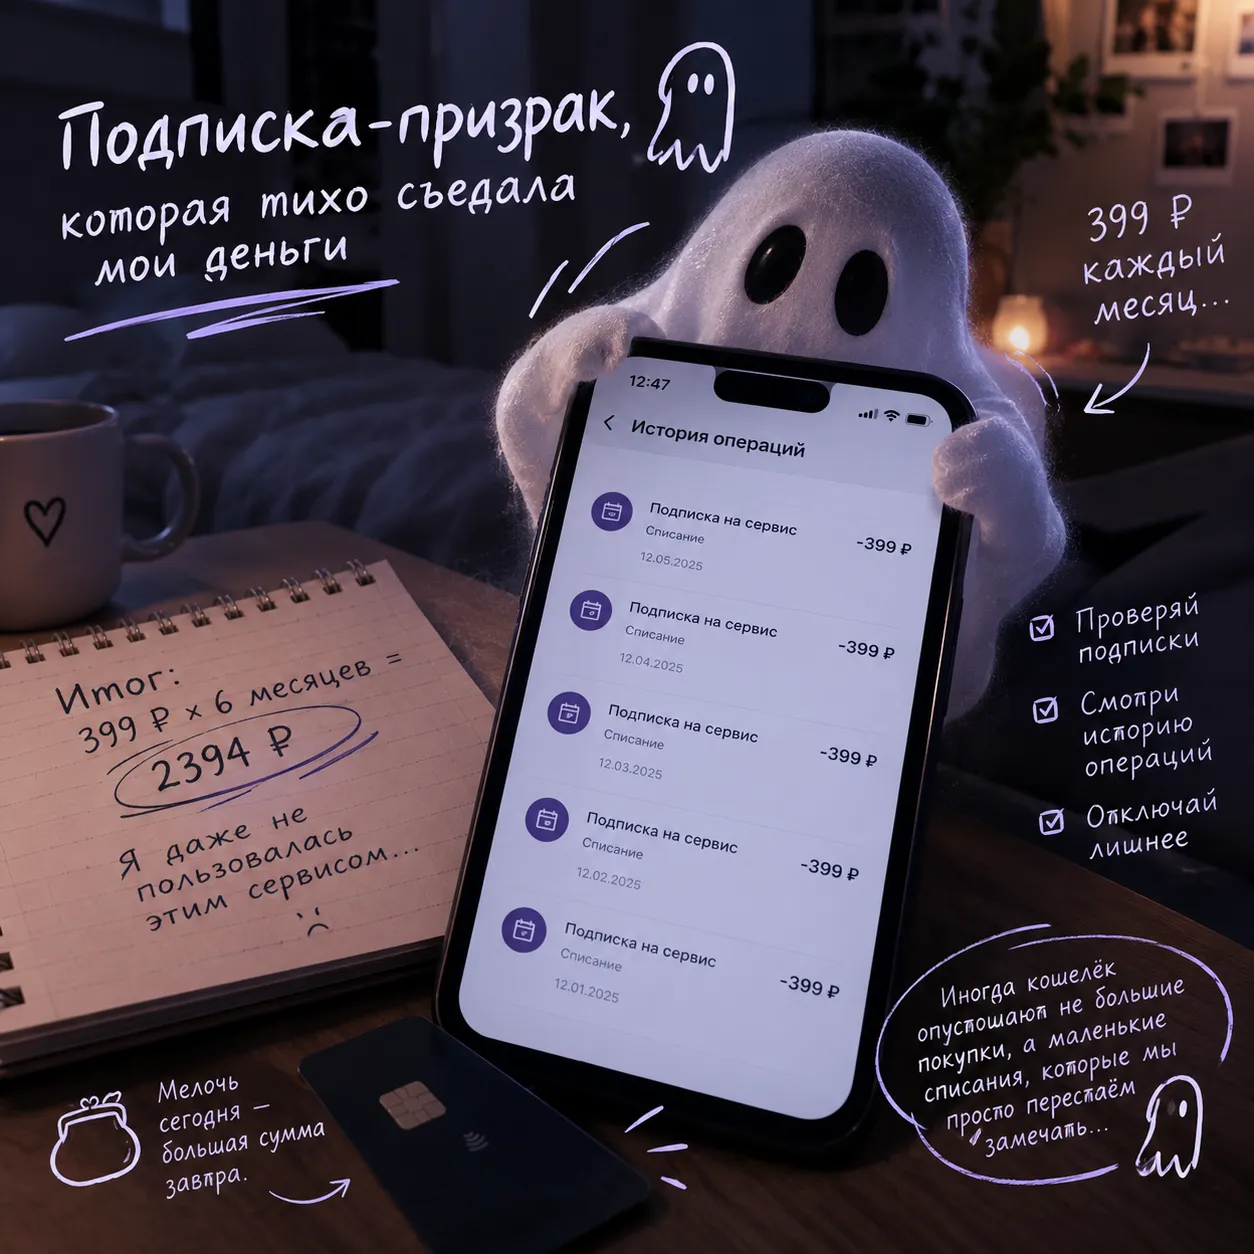
Однажды я заметила, что денег на карте стало как-то подозрительно меньше. Вроде ничего особенного не покупала, но баланс постепенно таял.
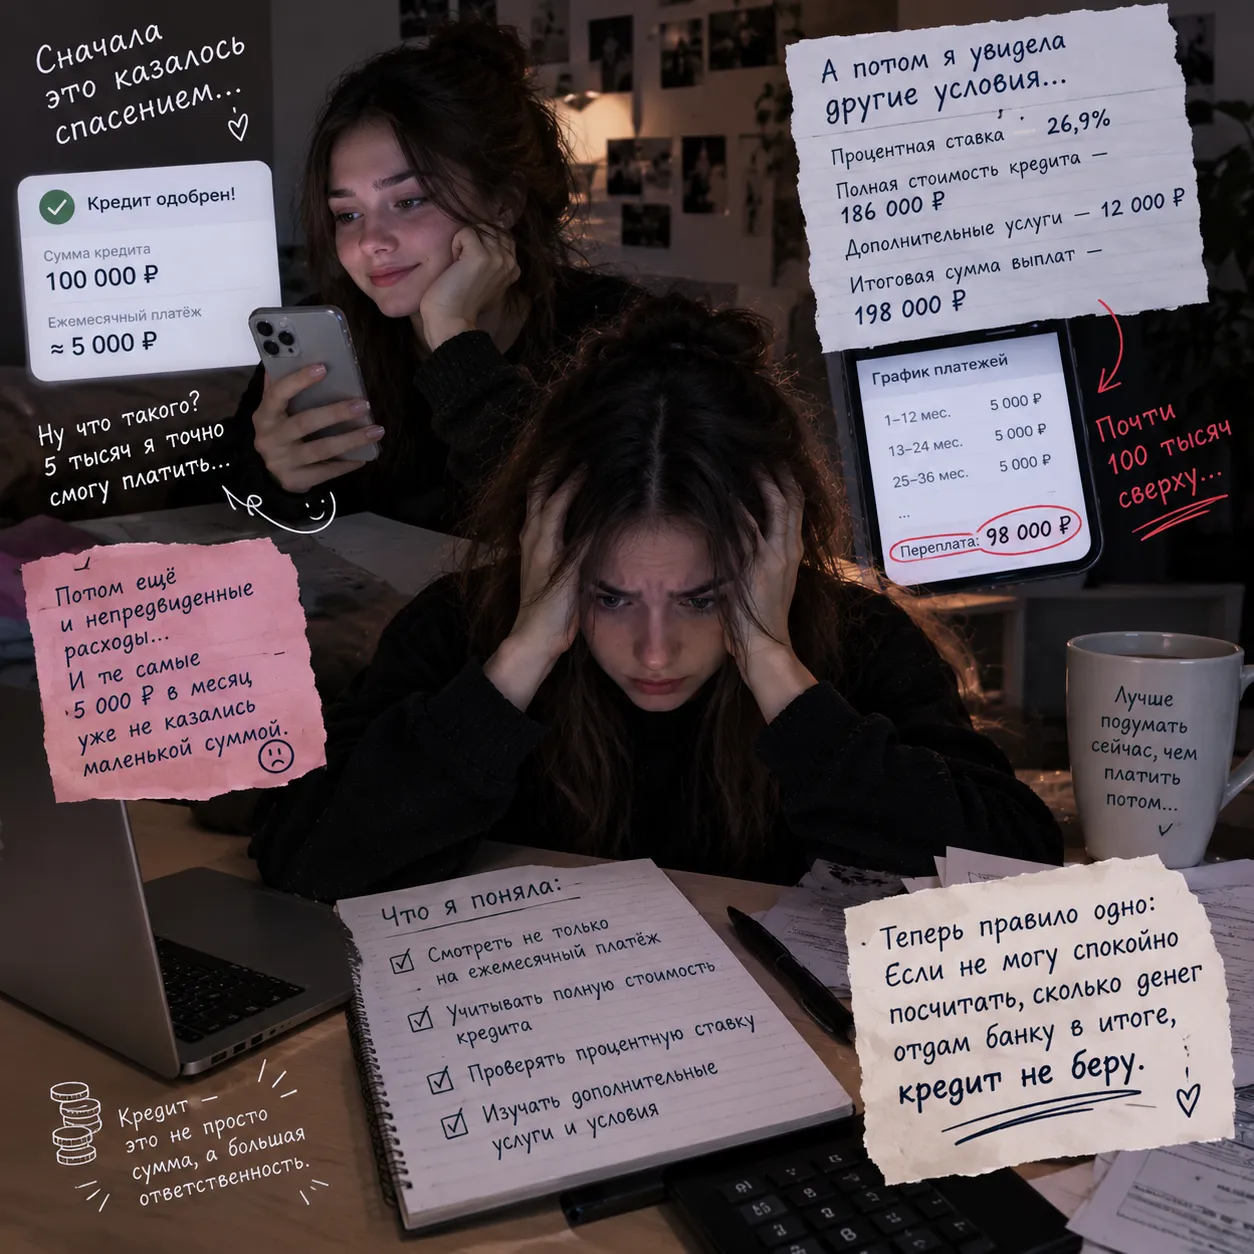
Однажды мне срочно понадобились деньги на крупную покупку. Своих накоплений не хватало, поэтому я решила взять кредит.
Как я начала откладывать деньги даже со студенческого дохода
Что это такое? Это сумма денег, которая позволит спокойно оплачивать необходимые расходы в течение нескольких месяцев, если доход временно исчезнет. Оптимальным считается резерв в размере 3–6 месяцев обязательных расходов.
Раньше я откладывала деньги по принципу: «В конце месяца посмотрю, что осталось, и это отложу».
Недавно у меня произошла ситуация, после которой я начала намного внимательнее относиться к банковским картам. Деньги никто не украл, но почти 2 400 ₽ я потеряла просто из-за своей невнимательности.
В этом году я решила впервые не покупать всё для учёбы в последний момент. Обычно в августе заходишь в магазин, берёшь всё подряд, а потом удивляешься, куда исчезли деньги. В этот раз я заранее составила список, сравнила цены и посмотрела, где можно получить скидки и кешбэк. В итоге получилось сэкономить почти 19 тысяч рублей.
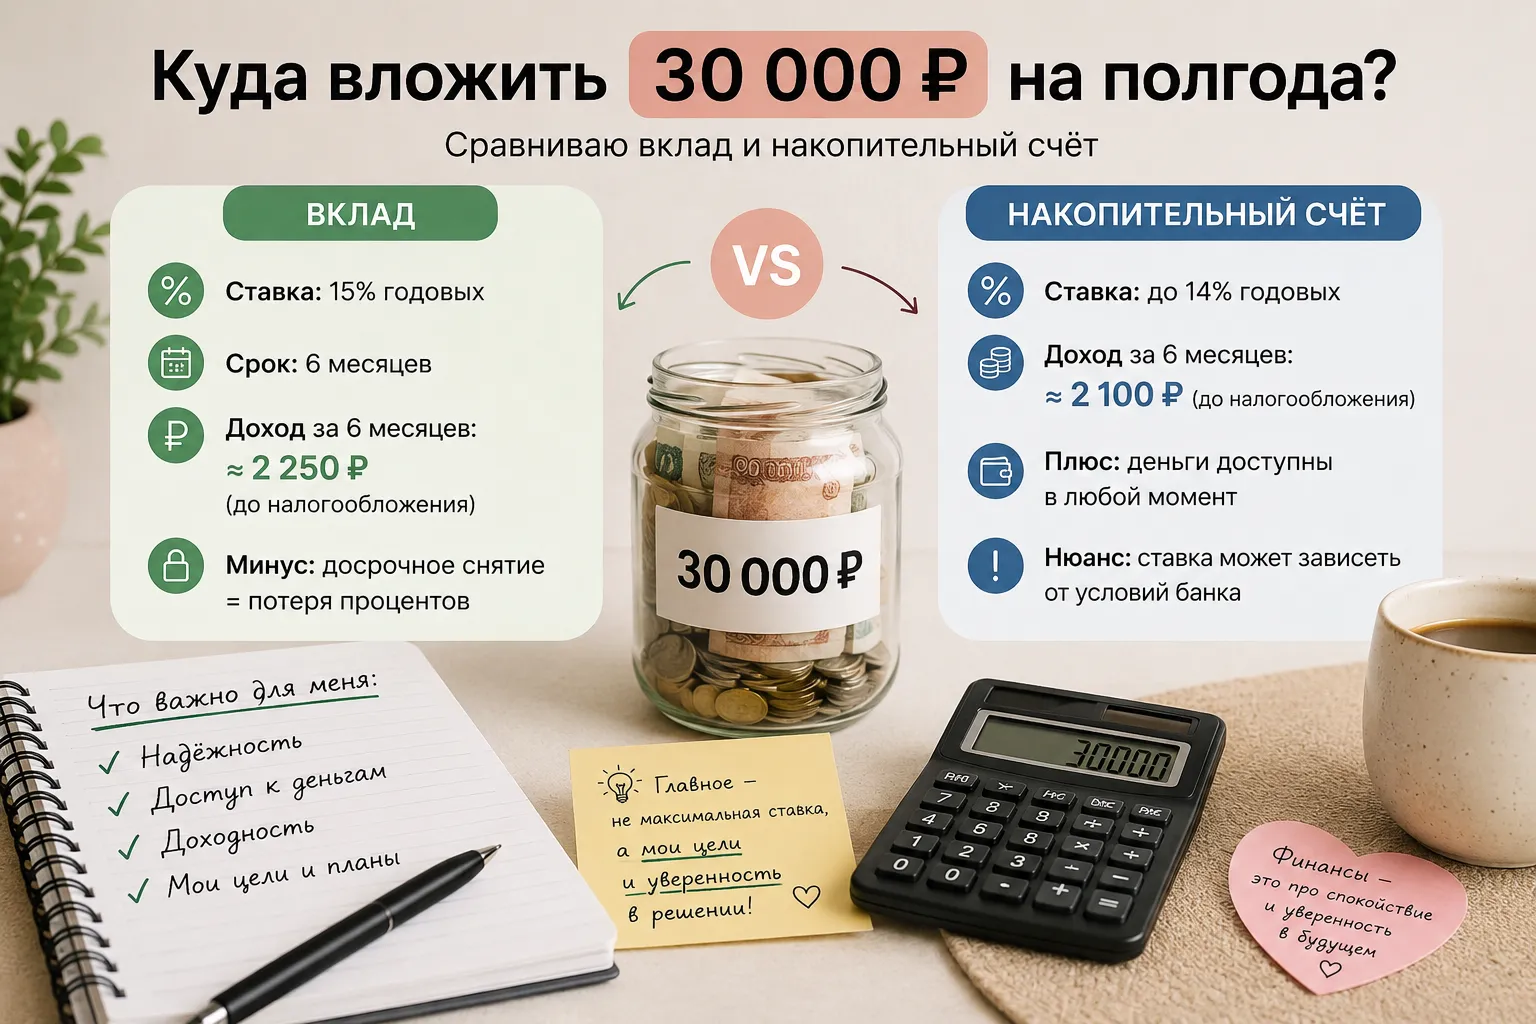
Когда у меня появляется свободная сумма, мне раньше хотелось просто оставить её на карте. Кажется, что 30 000 ₽ — не такие большие деньги, чтобы специально что-то с ними делать. Но потом я посчитала, сколько можно потерять за полгода, если деньги просто лежат без дела.
Раньше я относилась к небольшим тратам довольно спокойно. Казалось: ну что изменится от 200–300 ₽? Один кофе, доставка, небольшая покупка — это же не крупная сумма.