Флоатеры RUONIA кажутся простыми: индикатор меняется — вместе с ним меняется выплата. Но в реальном выпуске одной строки «RUONIA + спред» недостаточно. Чтобы оценить будущий купон, нужно понять, какое именно значение индикатора берётся, за какой период и когда новая ставка начнёт действовать.
Большой долг сам по себе ещё не означает плохую компанию. Для инвестора важнее другой вопрос: насколько легко бизнес обслуживает обязательства сейчас и что произойдёт, если прибыль снизится. Именно поэтому долговую нагрузку полезно проверять не одной цифрой, а стресс-сценарием.
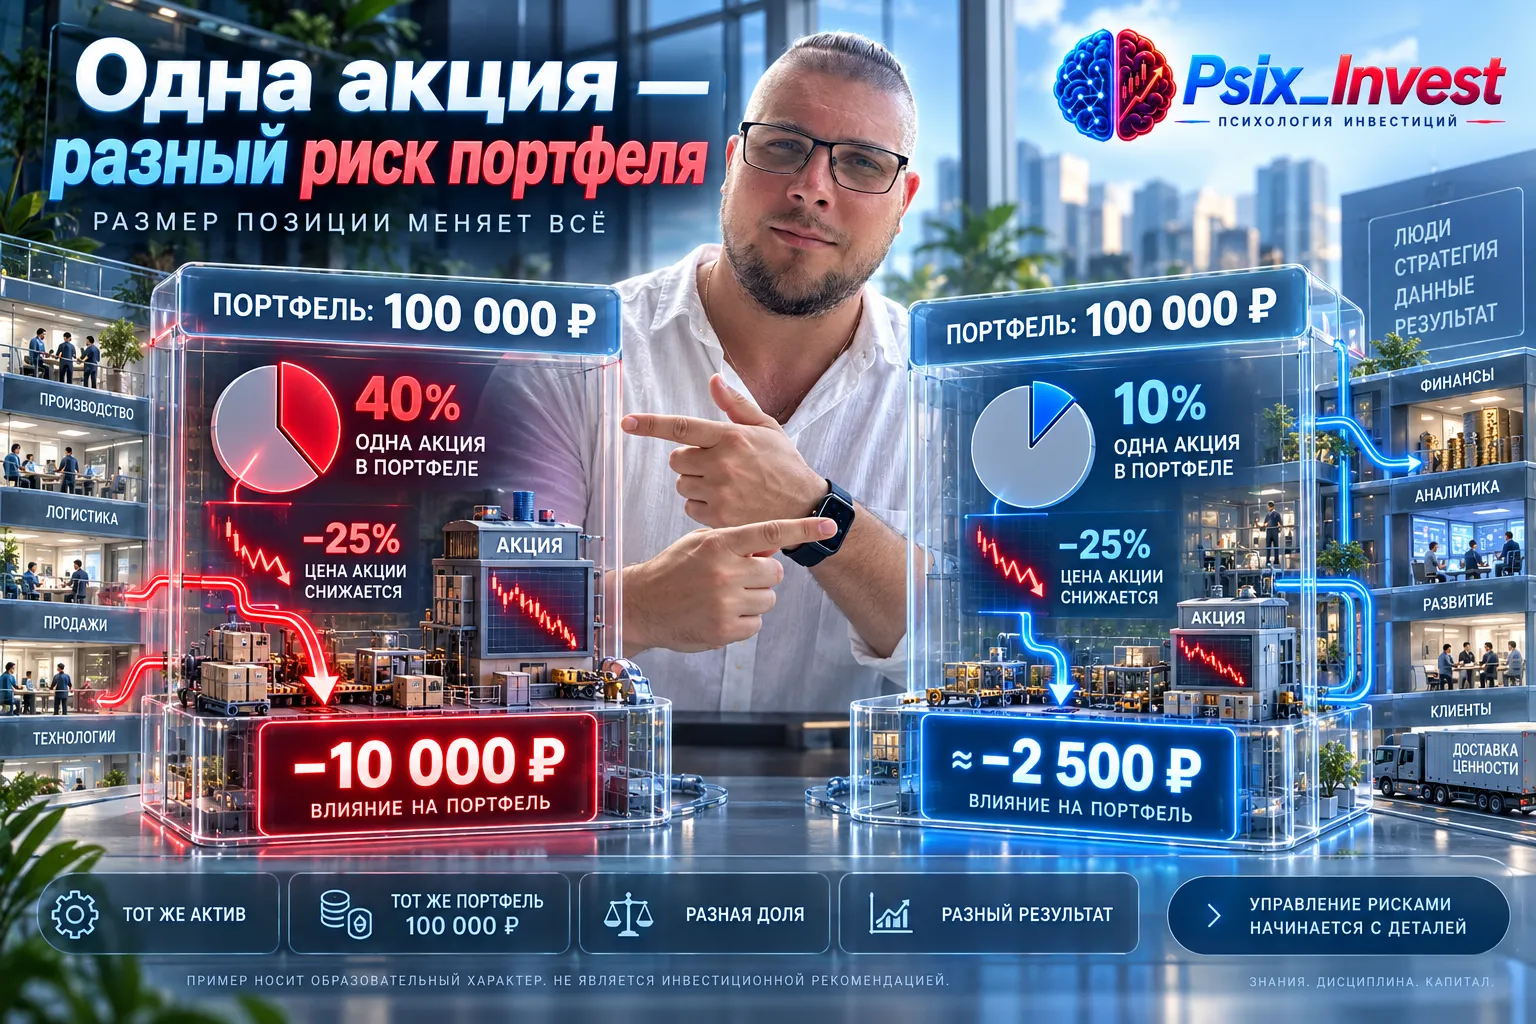
После падения акции желание усреднить позицию выглядит логично: купить дешевле, снизить среднюю цену и приблизить уровень безубыточности. Математически это действительно происходит. Но одновременно растёт сумма денег, поставленная на ту же компанию. Поэтому средняя цена и риск — не одно и то же.
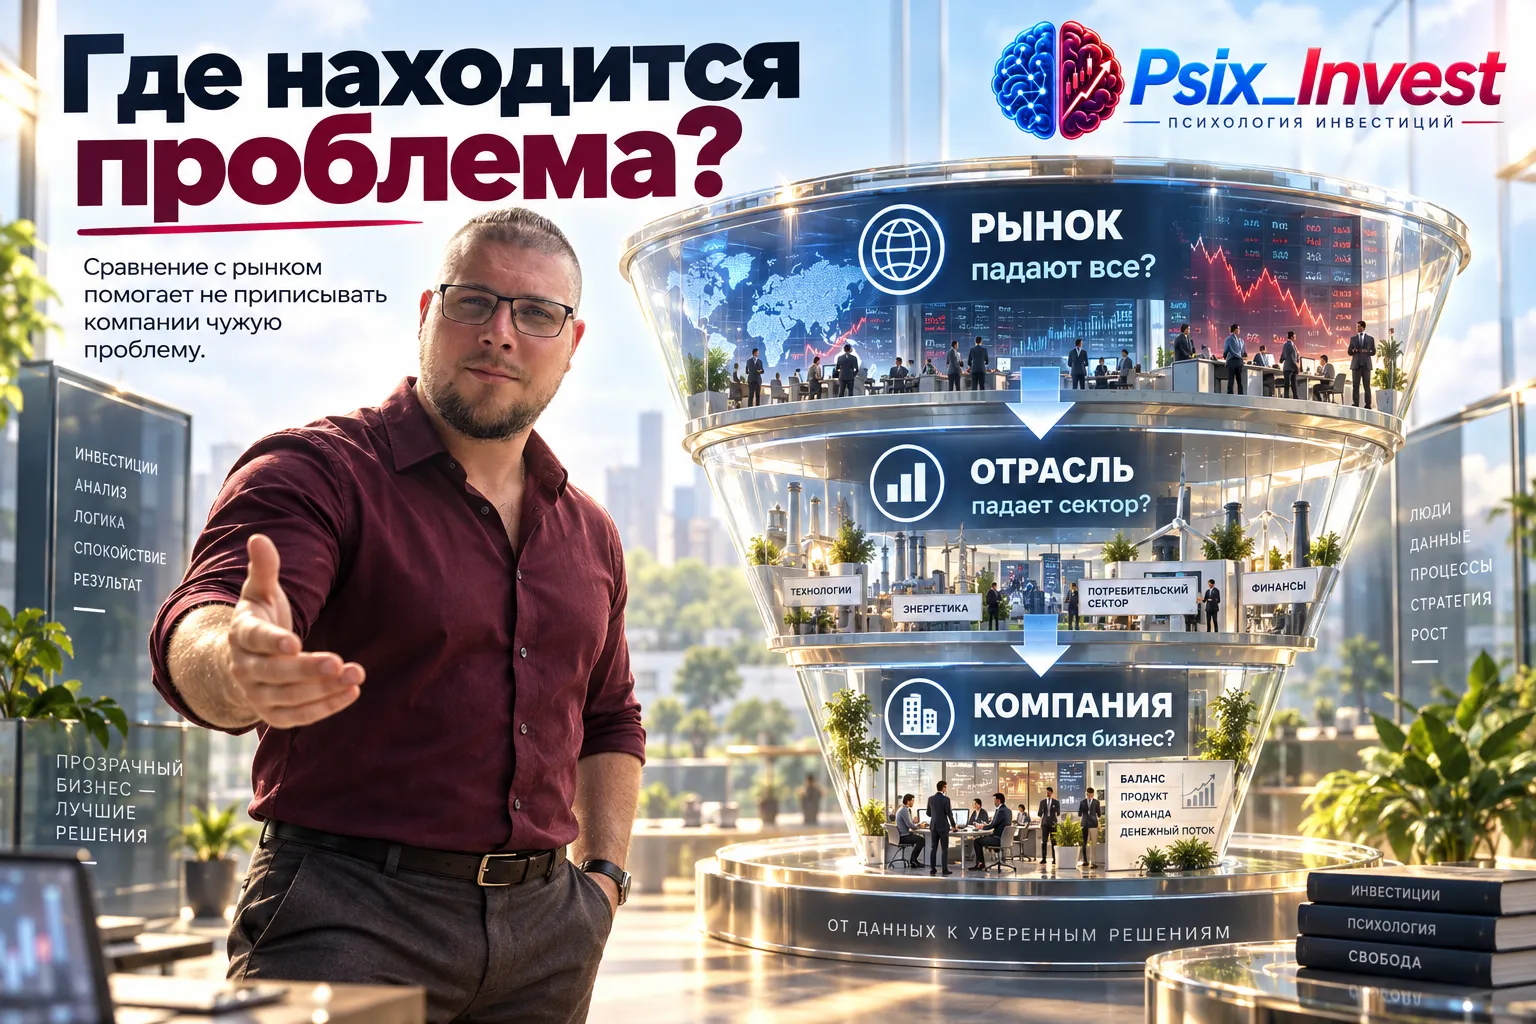
Кредитный рейтинг облигаций удобен: одна оценка помогает быстро сравнить эмитентов. Но использовать рейтинг как единственный ответ на вопрос о надежности корпоративных облигаций опасно. Он не отменяет необходимость посмотреть, что происходит с самой компанией и её долгом.
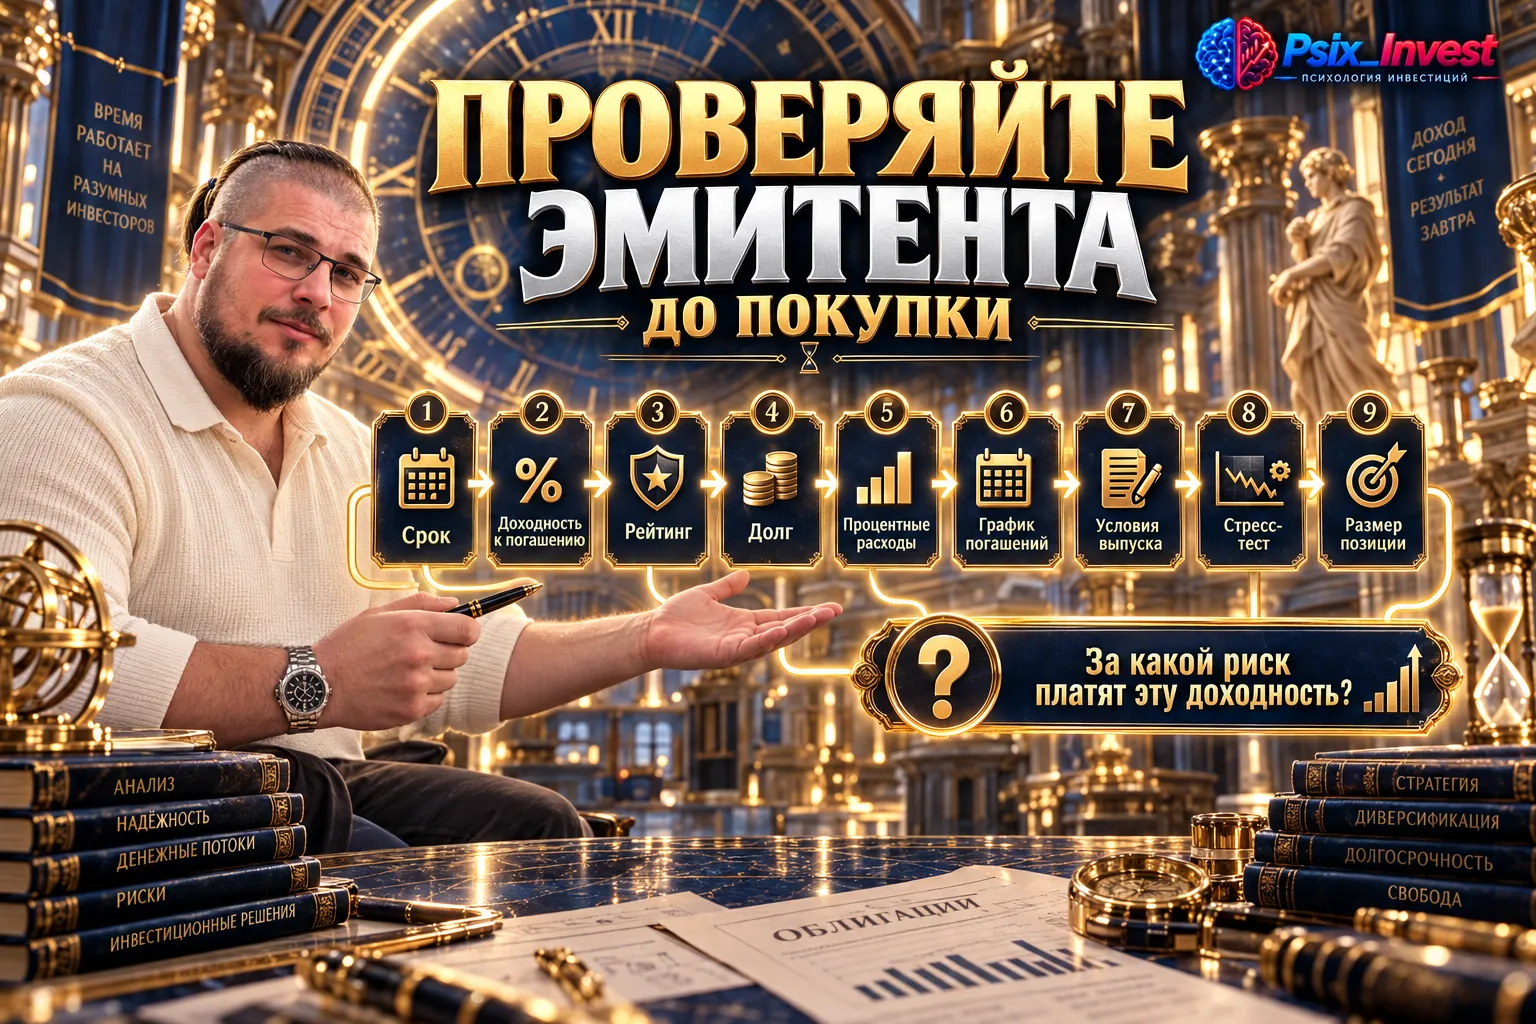
Портфель на 10 000 ₽ кажется простой задачей, пока дело не доходит до конкретных покупок. В процентах можно нарисовать любую красивую структуру, но небольшая сумма быстро сталкивается с реальностью: цена одной бумаги, размер лота и накопленный купонный доход у облигаций могут сделать желаемые доли недоступными.
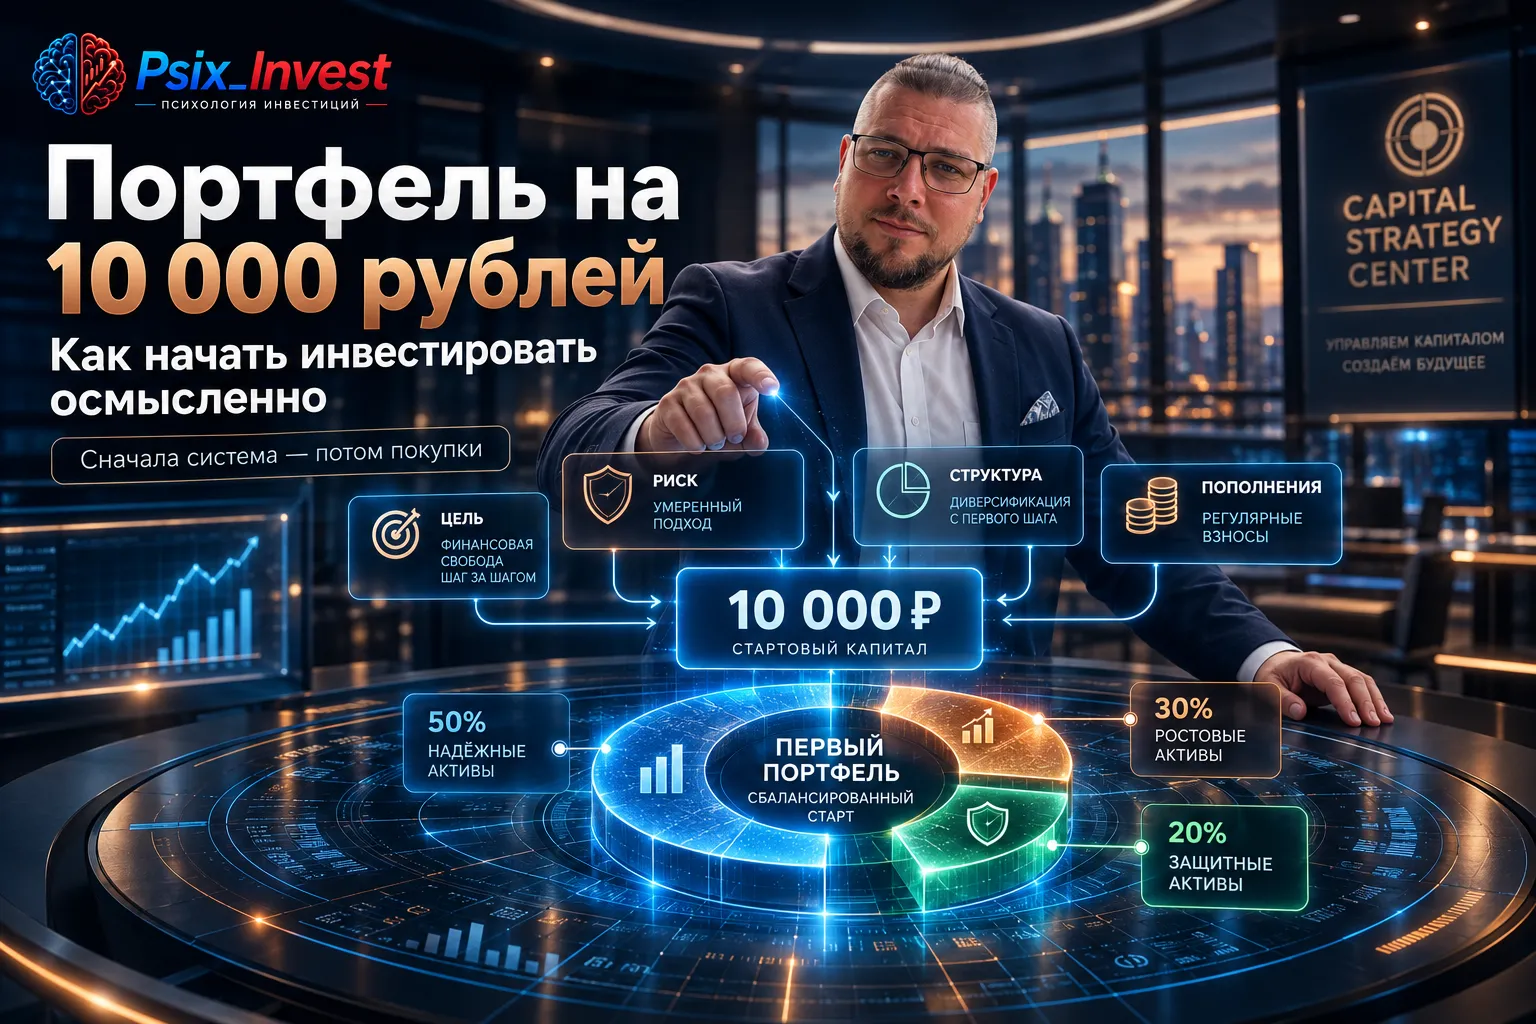
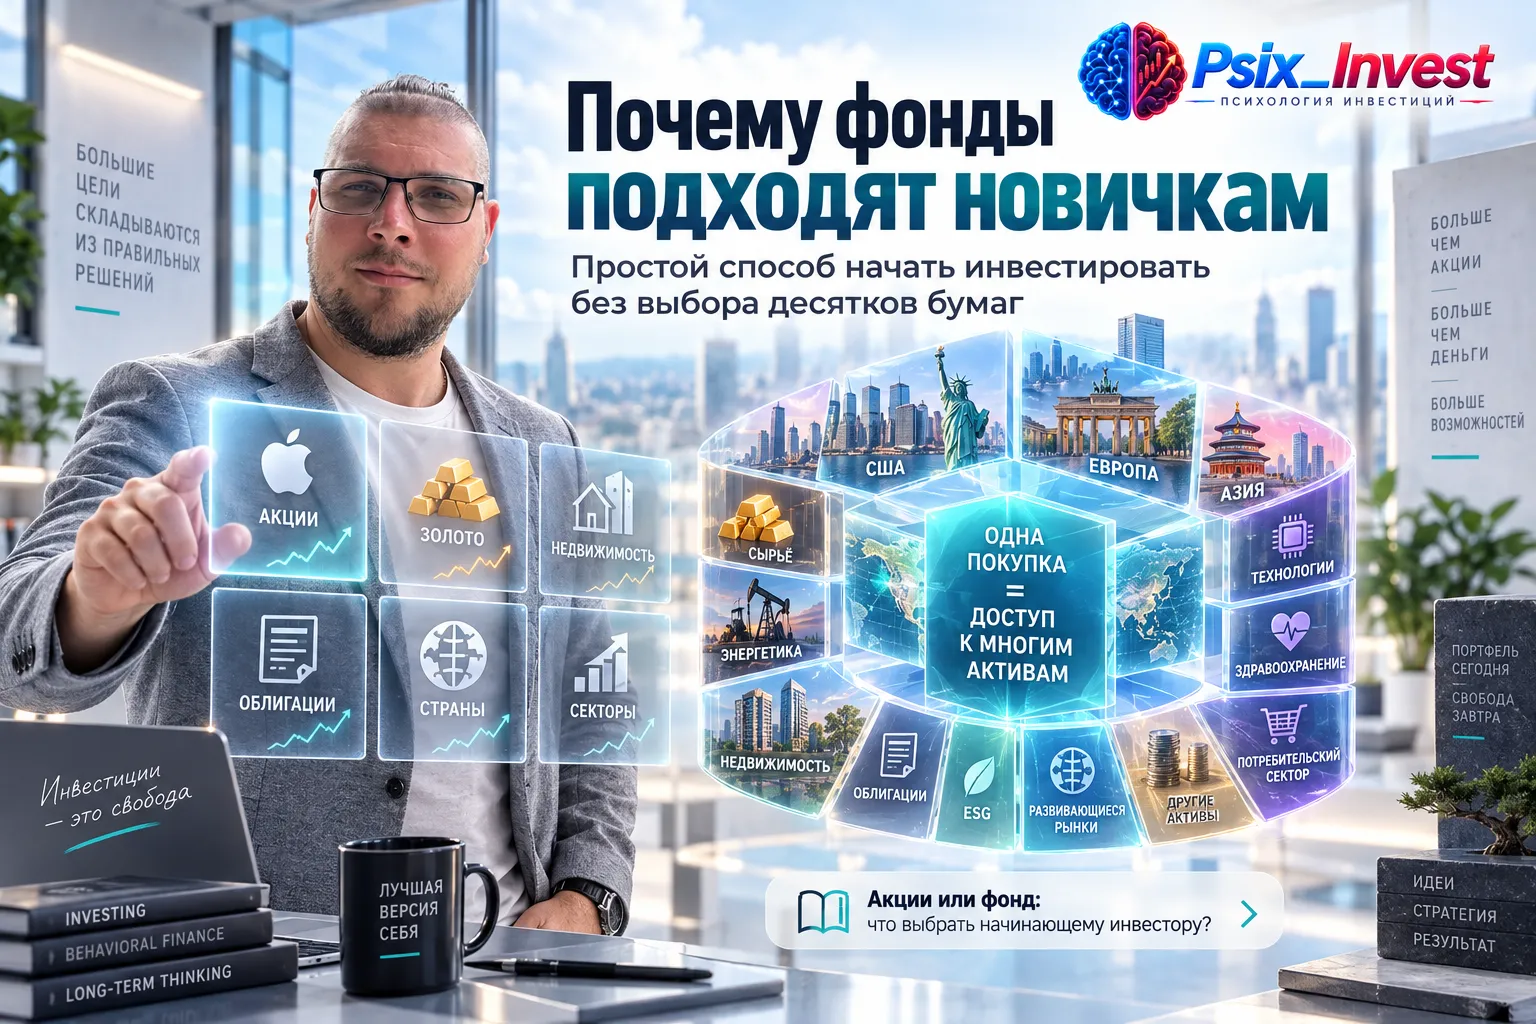
Можно ли собрать инвестиционный портфель только из фондов и на этом больше не выбирать отдельные акции? Технически — да. Но качество такого портфеля зависит не от самого факта использования фондов, а от того, какие стратегии вы сочетаете и какие риски повторяете.
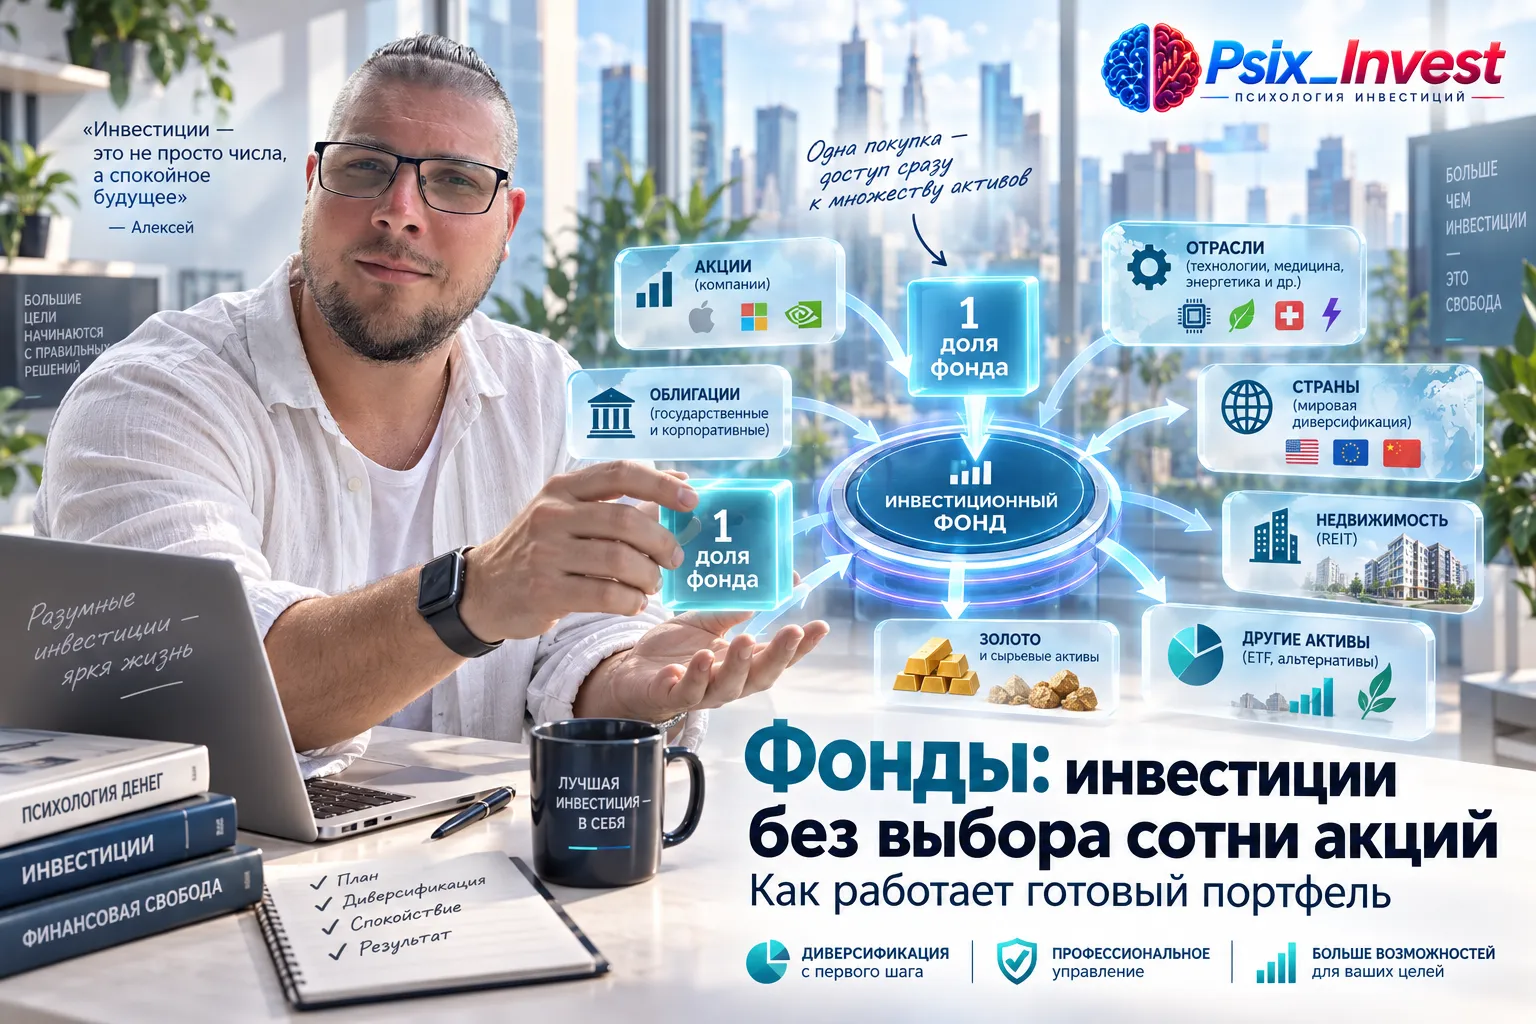
Представим стартовый капитал 30 000 ₽ и желание сразу распределить его между десятью компаниями. При условно равных долях на каждую приходится по 3 000 ₽, но реальная покупка упирается в стоимость отдельных бумаг и лотность. Уже поэтому простая схема на бумаге может оказаться неудобной в исполнении.
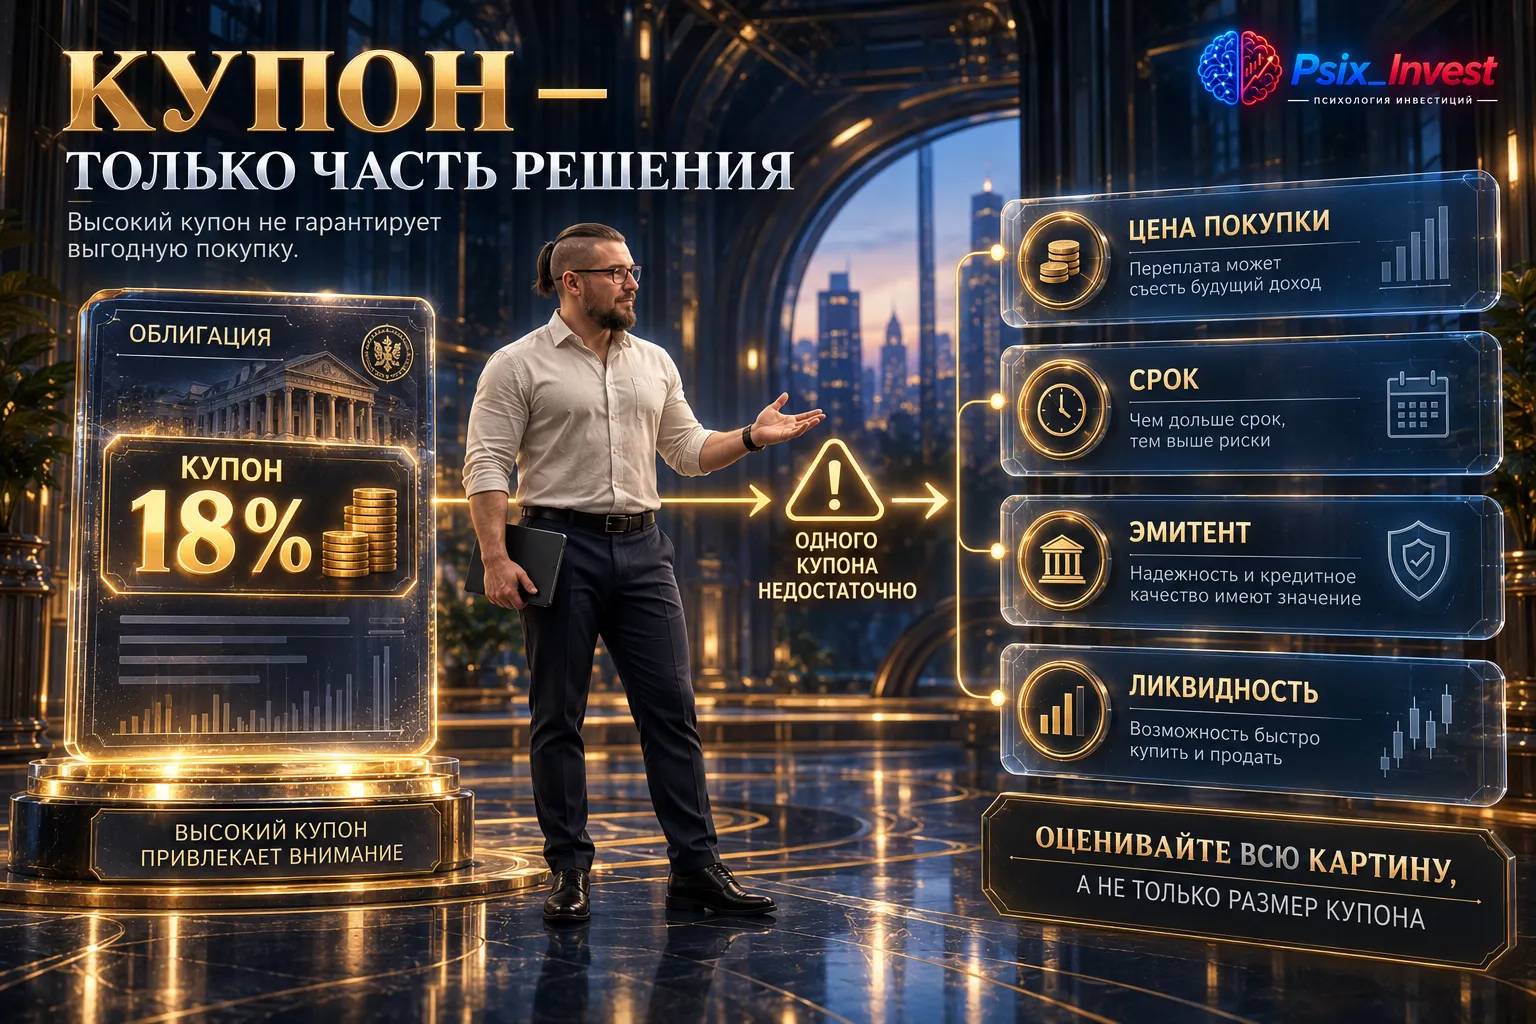
Покупка облигаций выше номинала часто вызывает два противоположных заблуждения. Одни считают такую бумагу автоматически плохой, другие вообще не обращают внимания на премию к номиналу, если купон выглядит высоким. Оба подхода слишком грубые: важен не сам факт цены выше номинала, а полный денежный поток до предполагаемого выхода.
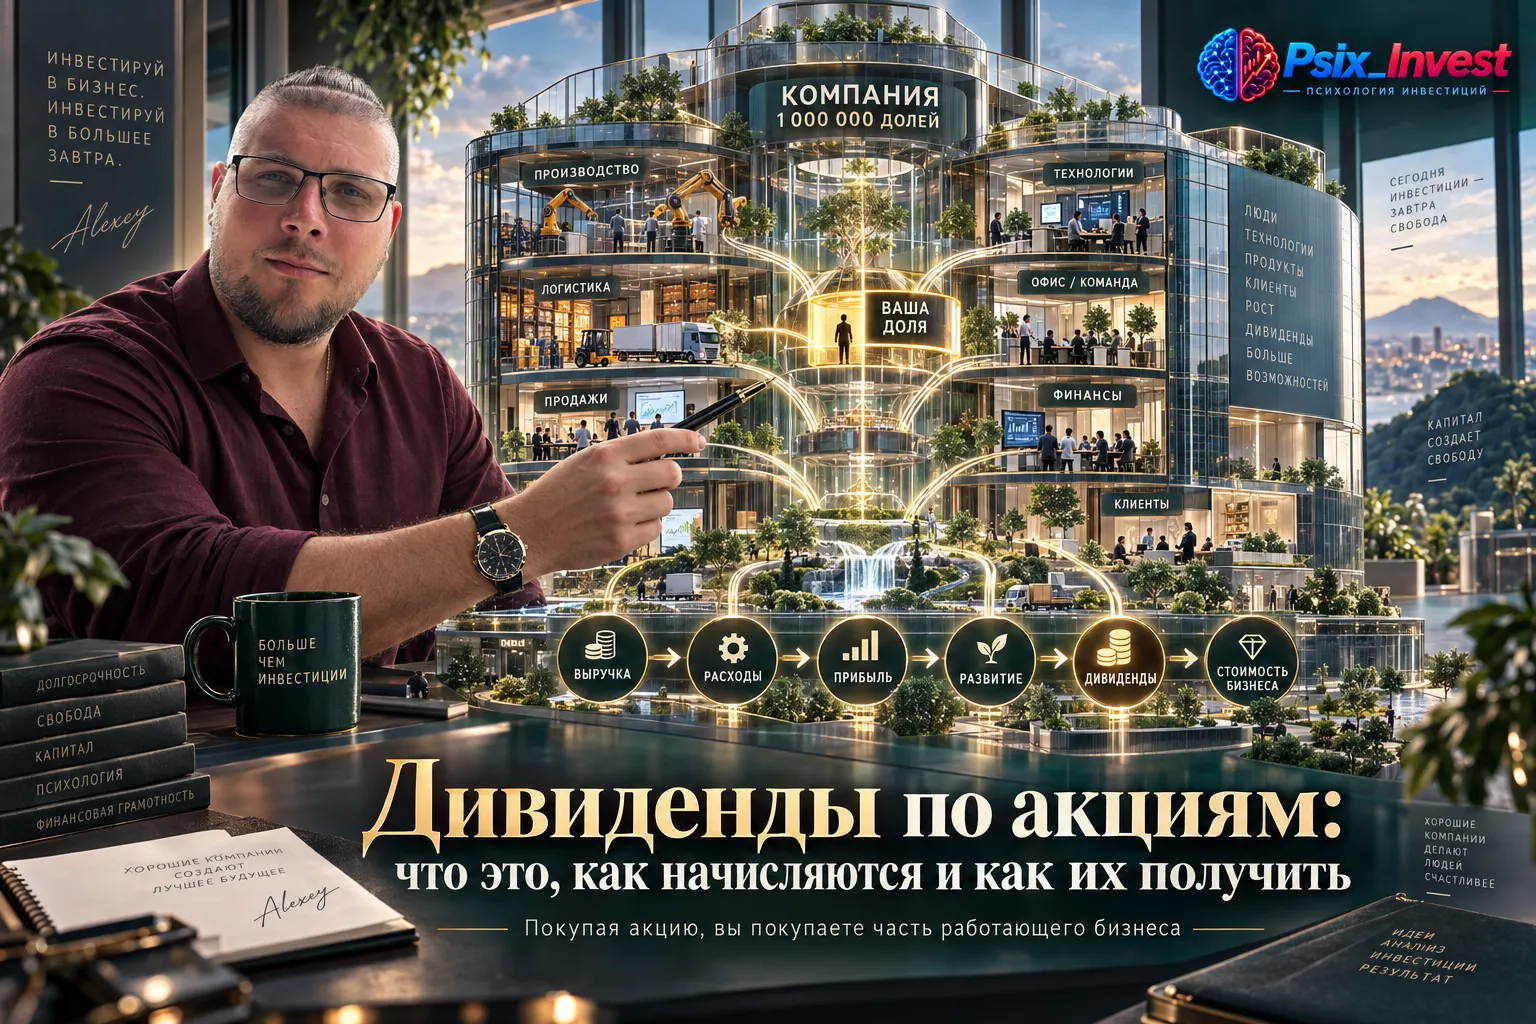
Фраза «компания платит дивиденды» сама по себе ничего не говорит о том, сколько денег получит конкретный инвестор. Для личного расчёта нужны как минимум количество акций, размер дивиденда на одну бумагу и применимый налог.
Когда человек собирает портфель из нескольких голубых фишек, возникает ощущение, что риск уже распределён: компаний много, названия разные, бизнесы крупные. Но количество тикеров и количество независимых источников риска — не одно и то же.
При высокой инфляции облигации часто воспринимаются как понятная альтернатива наличным: есть купон, есть срок погашения, значит деньги «работают». Но фиксированный денежный поток сам по себе не защищает покупательную способность. Если цены растут быстрее дохода по бумаге, реальный результат ухудшается.
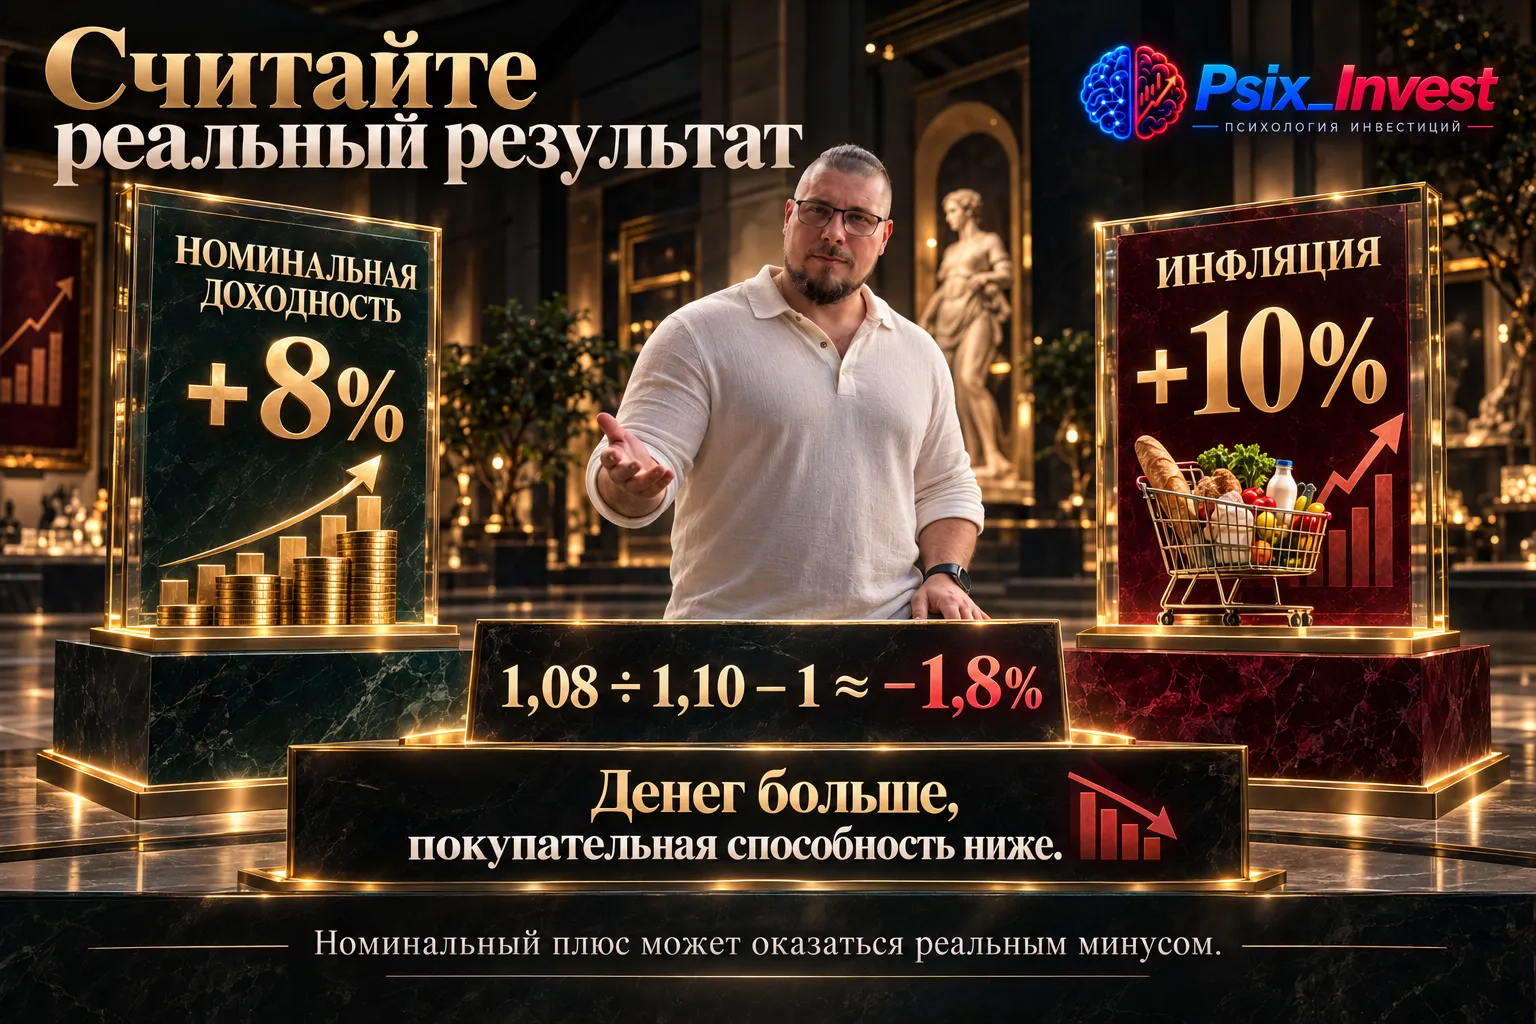
Вопрос «сколько золота должно быть в портфеле» часто возникает уже после того, как человек решил, что металл обязательно нужен. Но для цели с конкретной датой порядок лучше перевернуть. Сначала определить, когда понадобятся деньги и какую просадку можно допустить, а затем решать, есть ли у золота полезная функция в этой структуре.
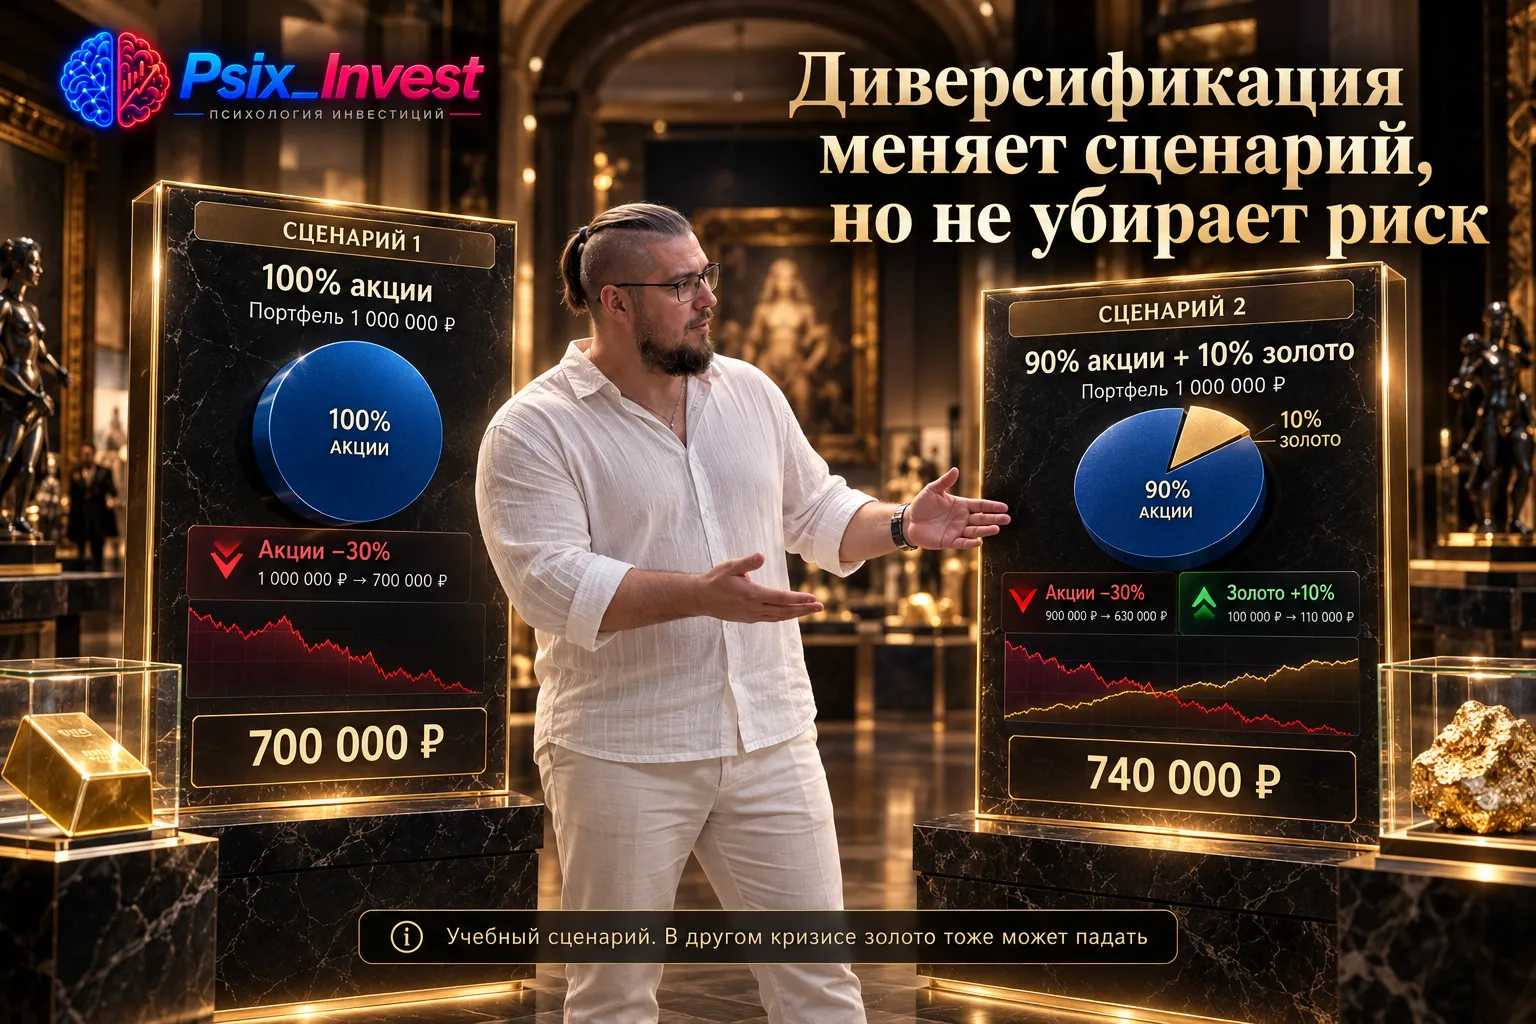
В брокерском приложении портфель может выглядеть разнообразно: десять разных выпусков, разные даты и купоны. Но если бумаги принадлежат всего трём компаниям, кредитный риск остаётся сосредоточен у трёх должников. Количество строк создаёт ощущение диверсификации, которого может не быть по существу.
Концентрация часто выглядит безобидно, пока её не перевести в рубли. Несколько компаний одного сектора могут восприниматься как разные инвестиции, но общий отраслевой фактор способен ударить по ним одновременно.
Агрессивный портфель для начинающих часто воспринимается как «больше акций — больше потенциальной доходности». Но первая проверка должна быть не про процент акций, а про то, что произойдёт с финансовой целью, если рынок будет падать именно тогда, когда понадобятся деньги.

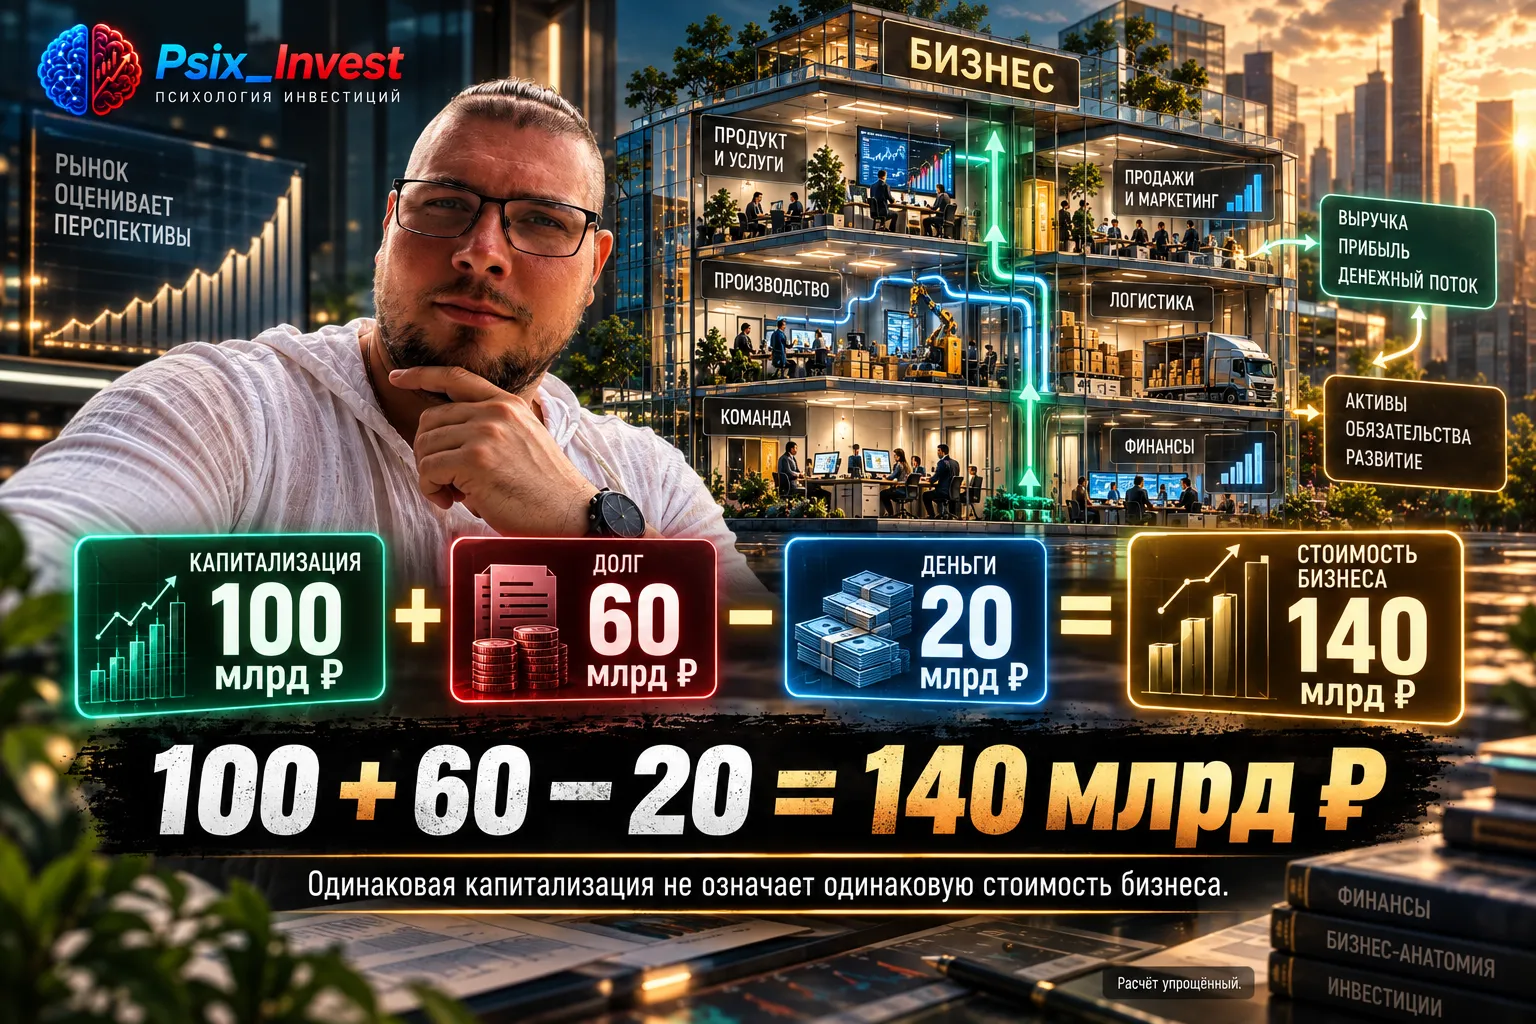
Представим, что две компании имеют одинаковую рыночную капитализацию. На первый взгляд рынок оценивает их одинаково. Но если одна компания несёт заметный процентный долг, а у другой денежных средств больше, чем такого долга, экономическая картина уже разная. Именно здесь одной капитализации становится недостаточно.
В отчёте компания показывает 10 млрд ₽ чистой прибыли. На первый взгляд это сильный аргумент: бизнес прибыльный, значит с деньгами всё хорошо. Но для инвестора этого вывода недостаточно. Бухгалтерская прибыль и денежный результат могут заметно расходиться.
Два одинаковых мультипликатора создают ощущение, что компании оценены рынком одинаково. На практике P/E показывает лишь отношение капитализации к текущей прибыли. Он ничего не говорит о качестве этой прибыли, долговой нагрузке и том, что может произойти с результатом дальше.
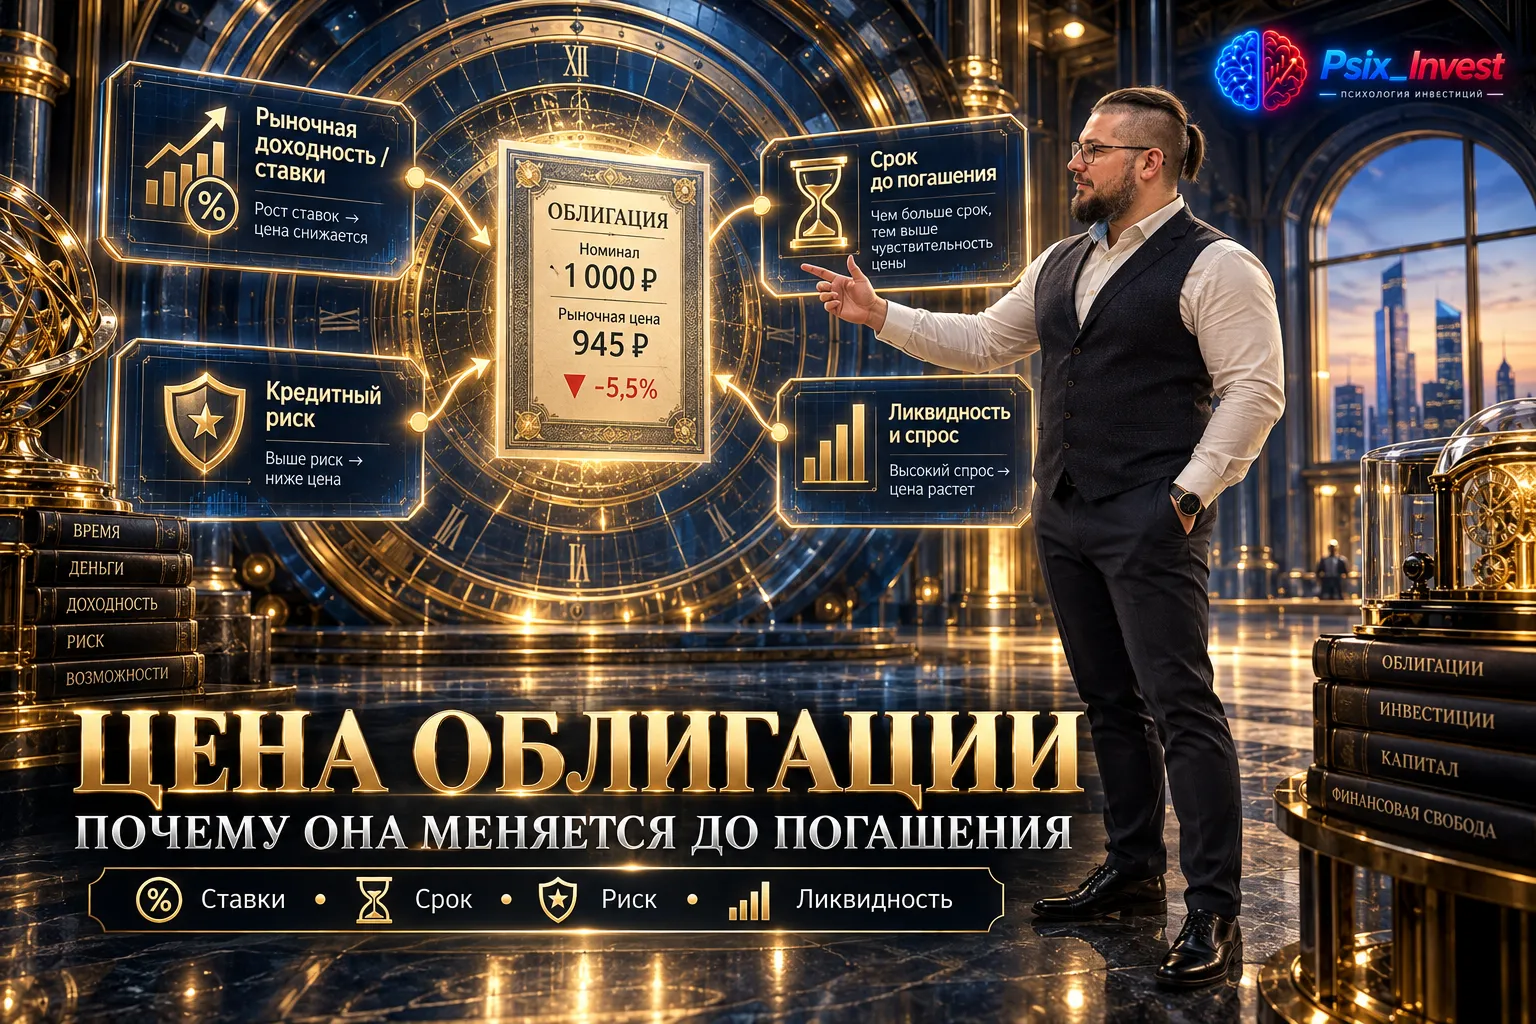
Ситуация знакомая: бумага была стабильной, затем рыночная цена облигации пошла вниз. Сам по себе минус не отвечает на вопрос, что произошло. Одинаковое движение может быть вызвано общим ростом требуемой доходности, ухудшением кредитного риска или слабой ликвидностью конкретного выпуска.
Продажа во время падения не всегда является ошибкой. Иногда закрыть позицию рационально. Проблема появляется тогда, когда единственным аргументом становится текущий минус и желание как можно быстрее прекратить неприятные ощущения.
В отчёте компании можно увидеть растущую чистую прибыль и решить, что бизнес чувствует себя отлично. Но прибыль — это ещё не деньги, которые реально пришли на счёт. Для инвестора расхождение между бухгалтерским результатом и денежным потоком — один из самых полезных сигналов для дополнительной проверки.