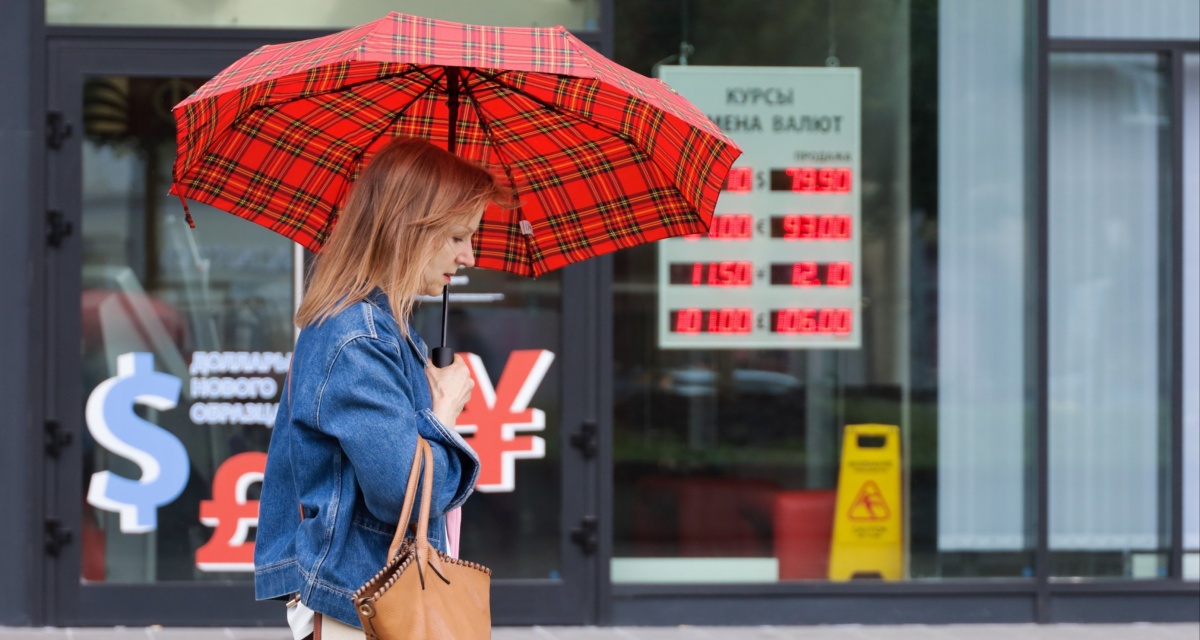
На фоне ослабления рубля многие россияне задумываются о переводе сбережений в доллары. Однако торопиться не стоит — текущий курс может обернуться убытками, предупреждает завкафедрой мировых финансовых рынков РЭУ им. Плеханова Светлана Фрумина в комментарии для «Прайма».
Главный аргумент против — высокая доходность рублевых вкладов. При ключевой ставке 14,25% банки предлагают депозиты под 13,5% годовых. Это значит, что доллар должен вырасти как минимум на столько же, чтобы валютная позиция оказалась выгоднее обычного вклада. Любой позитивный сигнал — рост нефтяных котировок, смягчение риторики ЦБ или улучшение платежного баланса — может укрепить рубль, и тогда конвертация принесет прямые потери.
Дополнительный риск — широкий спред между ценой покупки и продажи в рознице. При высокой волатильности, когда курс за день меняется на несколько рублей, эти издержки делают краткосрочные операции с валютой опасными, а долгосрочным инвесторам снижают итоговую доходность.
Покупка доллара, по мнению эксперта, оправдана только в одном случае: если у человека есть реальные валютные расходы в обозримой перспективе — зарубежная поездка или оплата импортного контракта. Для накоплений и долгосрочных инвестиций нынешние условия не в пользу валюты, считает Фрумина.
Консервативным инвесторам Фрумина советует занять выжидательную позицию: следить за данными по нефтяным запасам, сигналами Банка России и динамикой индекса доллара на мировых рынках — и действовать только при изменении баланса рисков.
Подобрать вклад

Резервируйте нужную сумму и обменивайте выгодно

 Мой профиль