Доходность вкладов сейчас ниже пиковых значений последних лет: средняя ставка по годовым вкладам в базе Банки.ру снизилась с 14,6% годовых в начале января 2025 года до 10,6% годовых в начале января 2026 года.
Хотя, на первый взгляд, на рынке вкладов еще можно найти выгодные предложения (максимальные ставки по вкладам в базе Банки.ру в середине ноября 2026 года достигают 30% годовых), действуют они, как правило, при выполнении особых условий / ограниченный период / в рамках программ лояльности. Вкладчики, открывшие депозиты на пике ставок, теперь решают, продлевать их на таких условиях или искать альтернативные инструменты на рынке акций.
Чтобы понять, что выгоднее на длинном горизонте — акции или вклад, мы смоделировали простую ситуацию и провели ретроанализ. Допустим, в январе 2016 года инвестор рассматривал для себя два сценария: 1 млн рублей вложить в индекс МосБиржи либо 1 млн рублей положить на годовой вклад и каждый год переоткрывать его по средней ставке годовых вкладов в базе Банки.ру.
Все расчеты построены на исторических данных и не гарантируют будущую доходность. Прошлые цифры полезны как материал для анализа: они показывают, как ведут себя инструменты в разных условиях, но решения стоит принимать с учетом актуальных данных. Ниже — как мы считали и что получилось.
Как мы считали
- Сравнение построено на одной точке входа: 1 млн рублей одновременно размещался на годовом вкладе и вкладывался в индекс в первый торговый день 2016 года. Результат фиксировался в первый торговый день 2026 года. Дополнительных взносов не было.
- Динамика акций оценивалась по индексу МосБиржи полной доходности «нетто» (MCFTRR). Он учитывает реинвестирование дивидендов за вычетом налога и поэтому отражает доходность, доступную частному инвестору. Данные взяты из архива индексов Московской биржи.
- Для вклада моделировалось ежегодное перевложение: каждый январь сумма вместе с капитализированными процентами размещалась на новый год по средней ставке годовых вкладов из базы Банки.ру на начало января.
- В выборку вошли действовавшие на анализируемый период рублевые вклады сроком около года с минимальной суммой открытия не более 1 млн рублей; специальные продукты — пенсионные, детские и мультивалютные вклады — были исключены. НДФЛ с процентов удерживался в году их выплаты по действовавшим на тот момент правилам.
- Расчет является примерным и не учитывает комиссии брокера и управляющих компаний, инфляцию (сравнение ведется в номинальных рублях), а также возможность найти вклад со ставкой выше средней по базе Банки.ру в этот период.
Акции или вклад: что принесло бы больший доход
За десять лет вложения в индекс (то есть в акции) выросли на 186,1%, что соответствует среднегодовой доходности 11,1%.
Гипотетический вклад принес 106,4%, или 7,5% годовых.
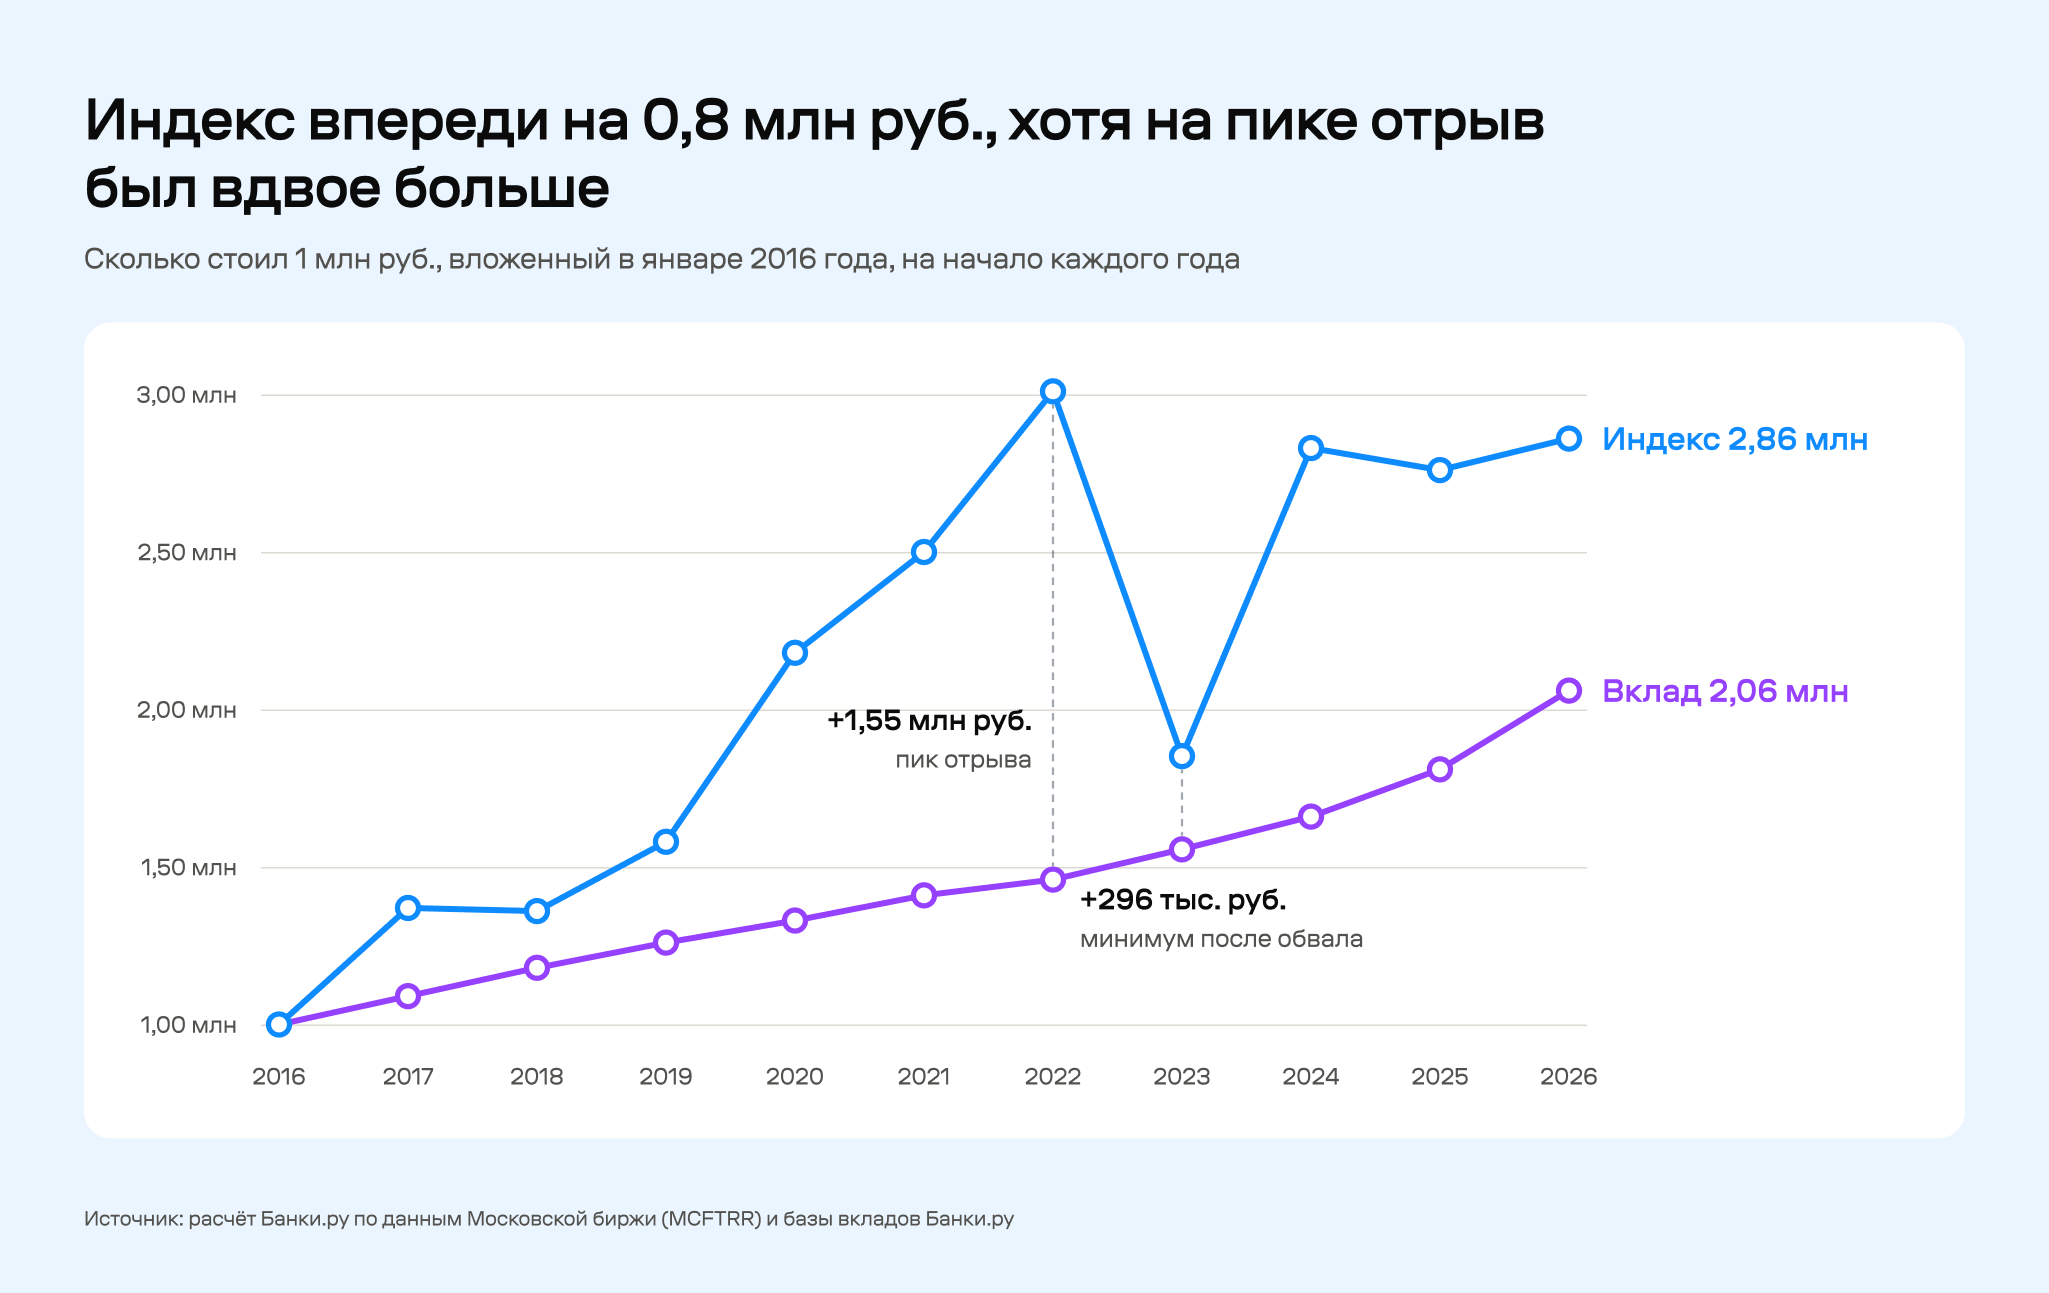
Траектории двух инструментов принципиально различаются: вклад рос монотонно, индекс же показывал скачкообразную динамику.
По годовой доходности индекс часто уступал вкладу, однако благодаря сильному старту накопленная доходность вложений в индекс оставалась выше на начало каждого года, в том числе в январе 2023 года, сразу после обвала рынка.
Почему так получилось
Итоговый результат определили четыре фазы: рост рынка на фоне снижения ставок, обвал 2022 года, быстрое восстановление в 2023 году и два года высоких ставок при стагнации биржевых котировок.
В 2016–2021 годах индекс сформировал основное преимущество. Уже в первый год он вырос на 37%, тогда как вклад принес 9,65% годовых. В последующие годы ставки по годовым вкладам последовательно снижались — с 7,66% годовых в 2017 году до 4% годовых в 2021-м, а рынок акций, напротив, рос: на 38% в 2019 году, на 15% в 2020-м и на 21% в 2021-м. К январю 2022 года вложения в индекс достигли 3,02 млн рублей против 1,46 млн рублей на вкладе.
В 2022 году индекс потерял около 39%. Однако накопленного запаса хватило, чтобы и после падения вложения в акции стоили больше, чем средства на вкладе : 1,85 млн против 1,56 млн рублей. В 2023 году рынок акций вырос на 52,7%, и отрыв вновь превысил 1,17 млн рублей.
В 2024–2025 годах соотношение сил изменилось. Рынок акций практически не двигался, тогда как средние ставки по годовым вкладам в базе Банки.ру поднялись до 9,6% годовых и 14,6% годовых соответственно. За два года вклад прибавил 409 тысяч рублей, индекс — лишь 32 тысячи рублей.
Интересно, что результат сравнения во многом зависит от момента входа. При вложении на год позже, в январе 2017 года, преимущество индекса к 2026 году составило бы лишь около 200 тысяч рублей, а в начале 2018 и 2023 годов вложения в акции уступали бы вкладу. Рынок акций, как правило, вознаграждает за длинный горизонт и готовность переждать просадки, но не гарантирует этого. Вклад, в свою очередь, обеспечивает предсказуемый и защищенный рост: сумма на нем за десять лет ни разу не снизилась. К тому же в период высоких ставок вклад способен на равных конкурировать с рынком акций.
Налоги и комиссии
Проценты по вкладу с 2023 года облагаются НДФЛ в части, превышающей необлагаемый лимит — 1 млн рублей, умноженный на максимальную ключевую ставку года. В рассматриваемом примере лимит был превышен однажды: при выплате процентов в январе 2026 года, когда сумма на вкладе приблизилась к 1,8 млн рублей. Налог составил около 13,5 тысячи рублей и уже учтен в расчете. Проценты за 2021–2022 годы освобождены от налогообложения, а в предшествующий период средние ставки не превышали порога, с которого взимался налог.
Для индекса использована версия «нетто», в которой дивиденды реинвестируются за вычетом налога. Налог при продаже не возникает: доход от реализации ценных бумаг и паев, находившихся во владении более трех лет, освобождается от НДФЛ в пределах лимита льготы долгосрочного владения.
На практике купить индекс можно через биржевой фонд. Комиссия крупнейших фондов на индекс МосБиржи составляет около 0,6–0,95% в год и уже заложена в цену пая. Вместе с тем внутри фонда налог на дивиденды не удерживается, что при дивидендной доходности индекса 6–10% годовых дает экономию порядка 0,8–1,3 п. п. в год. Эти эффекты сопоставимы по величине, поэтому доходность через фонд была бы близка к расчетной. Комиссию брокера при покупке паев собственных фондов, как правило, не взимают.
Вклад или акции: что выбрать
Выбор между вкладом и акциями зависит, прежде всего, от того, какой риск вы готовы принять, на какой срок размещаете деньги и насколько важна для вас предсказуемость результата. В зависимости от ответов на эти вопросы можно выделить следующие подходы:
Консервативный подход. Подходит инвестору, для которого важны сохранность средств и получение заранее известного дохода. Основной инструмент здесь — вклады: ставка фиксируется на весь срок, а средства до 1,4 млн рублей в одном банке застрахованы государством. Крупную сумму можно распределить между несколькими банками. При выборе вклада стоит учитывать не только ставку, но и срок, капитализацию, возможность пополнения и досрочного снятия. Подобрать вклад с актуальной ставкой можно в сервисе подбора вкладов на Банки.ру.
Умеренный подход. Если вы спокойно воспринимаете рыночные колебания, а горизонт инвестирования составляет несколько лет, вклады можно дополнить акциями. Вклад в этом случае является защитным активом: он дает стабильный и предсказуемый доход, а акции добавляют потенциал для получения более высокой доходности. Пропорции в портфеле зависят от личных целей и отношения к риску. Такой подход постепенно становится популярнее: по данным индекса Банки.ру, в III квартале 2026 года спрос на инвестиционные продукты вырос на 29% по сравнению со II кварталом и восстанавливается третий квартал подряд. При этом интерес к вкладам тоже растет: спрос на них за квартал увеличился на 12%.
Агрессивный подход. Для тех, кто готов к более сильным колебаниям, доля акций в портфеле может быть увеличена. Это означает готовность к временной потере значительной части стоимости: например, в 2022 году индекс МосБиржи упал почти на 39%. Купить индекс МосБиржи можно через биржевые паевые фонды (БПИФ). Такие фонды вкладывают средства в акции компаний из индекса и реинвестируют дивиденды, а стоимость одного пая обычно составляет несколько рублей. Список фондов, их комиссии и условия собраны в разделе о БПИФ на Банки.ру. Для покупки фондов и акций потребуется брокерский счет — сравнить брокеров и их тарифы можно на Банки.ру.
Информация приведена в ознакомительных целях и не является индивидуальной инвестиционной рекомендацией.

Доступ к кредитной истории, бонусам и сервисам — после авторизации

 Мой профиль