Маркировка звонков требует компромисса
Ситуация вокруг маркировки телефонных звонков в последний месяц сопровождалась публичными разногласиями между операторами связи и банками. «Большая четверка» операторов объявила, что с 15 октября заблокирует банковские звонки без маркировки. Минцифры попросило отсрочку, и после переговоров в министерстве стороны договорились отложить ограничения до 13 ноября. Национальный совет финансового рынка (НСФР) обратился в ФАС, усмотрев в одновременной угрозе блокировки банковских звонков признаки согласованных действий операторов и злоупотребления коллективным доминирующим положением. Между тем клиенты продолжали получать звонки с надписью «звонок без маркировки», которая не позволяла определить, кто именно им звонит.
«ВымпелКом» (бренд «Билайн») первым согласовал условия маркировки со всеми крупнейшими банками. Эти договоренности с одним из крупнейших операторов связи могут стать ориентиром для всего рынка. От того, как их оценят остальные операторы и регулятор, во многом зависит баланс между защитой граждан и коммерческими интересами участников рынка.
Главное значение этого примера – возможность достичь соглашения путем переговоров, без блокировки звонков. В основе такого подхода могут лежать специфика банковских коммуникаций и экономически обоснованная компенсация затрат оператора на инфраструктуру маркировки. Эта инфраструктура требует расходов: операторам нужно создавать системы классификации вызовов, поддерживать их, передавать данные на пользовательские устройства. Но компенсацию затрат следует отличать от получения дополнительного дохода за счет обязательной услуги. Договоренности «Билайна» дают основания рассчитывать, что найти такой баланс возможно.
В спорах о маркировке иногда создается впечатление, что банки требуют для себя особых условий. Но большинство корпоративных клиентов операторов – ритейлеры, маркетплейсы, компании из сферы услуг – используют связь преимущественно для коммерческих целей: продаж, напоминаний, рекламы. Банки заявляют о готовности оплачивать собственные рекламные и маркетинговые звонки по тем же рыночным тарифам, что и другие компании.
Принципиальное отличие заключается в другом. Часть банковских вызовов связана не с рекламой, а с исполнением требований федерального закона № 161-ФЗ и Банка России по защите средств граждан от мошенников. В предусмотренных законодательством случаях банк обязан связаться с клиентом для подтверждения подозрительной операции и не может отказаться от выполнения этой обязанности. Если такие вызовы тарифицируются наравне с коммерческими, исполнение требований безопасности создает для банков дополнительную финансовую нагрузку. Обоснованность единого подхода к обязательным уведомлениям и рекламным звонкам требует отдельной оценки.
Ограничение или блокировка банковских звонков создает риски прежде всего для абонентов самих операторов. Последствия пропущенных вызовов могут существенно различаться. Если клиент интернет-магазина пропустит звонок курьера, это может привести к задержке доставки. Если же не пройдет сервисный звонок из банка, клиент может не получить своевременного предупреждения о подозрительной операции, что повышает риск финансовых потерь или оформления мошеннического кредита. Поэтому при обсуждении коммерческих условий важно учитывать влияние принимаемых решений на безопасность сбережений граждан.
Есть и юридическая сторона проблемы, по которой сохраняются разногласия. Закон «О связи» обязывает оператора передавать на пользовательское оборудование информацию об абоненте – юридическом лице, инициировавшем вызов. При этом участники рынка оспаривают трактовку подзаконных актов, предусматривающую обязанность инициатора звонка самостоятельно заключать платный договор и оплачивать маркировку. Пока эти вопросы не урегулированы, блокировка банковских вызовов выглядит спорным решением, особенно с учетом обязанностей финансовых организаций перед клиентами. Регулятору необходимо разъяснить, что относится к платным услугам, а что – к исполнению установленных законом обязанностей оператора.
Отдельного внимания заслуживает то, что четыре крупнейших оператора анонсировали блокировку банковских звонков с одной даты. Как говорилось выше, НСФР усмотрел в этом признаки согласованных действий и злоупотребления коллективным доминирующим положением и обратился в ФАС. Оценку этим обстоятельствам предстоит дать антимонопольному органу. Независимо от итогового решения риск антимонопольных претензий создает дополнительную неопределенность для отрасли.
Теперь об экономике. Рассматриваемая модель тарификации предполагает оплату за каждый исходящий вызов независимо от того, состоялось соединение или нет. Звонок может быть переадресован на голосовую почту, отклонен абонентом или остаться без ответа – плата начисляется в любом случае. При тарифе 20 коп. за вызов совокупная стоимость маркировки для крупнейших банков может достигать, по расчетам участников финансового рынка, порядка 11 млрд руб. в год. Такая модель формирует доход оператора в зависимости от количества попыток вызовов, но сама по себе не позволяет оценить обоснованность тарифа. Для оценки необходимо понимать, каковы реальные затраты на маркировку и из чего складывается стоимость услуги. Договоренности «Билайна» важны прежде всего как пример того, что банки и оператор могут согласовать коммерческие условия. Следующим шагом должны стать прозрачные принципы тарификации, учитывающие, помимо прочего, обязательный характер части банковских коммуникаций.
При этом тарификация и возможная блокировка банковских звонков вряд ли существенно ограничат деятельность мошенников. Злоумышленники могут использовать личные номера и маскировать звонки, в том числе представляться сотрудниками IT-компаний и маркетинговых агентств, чтобы обходить определители. Ограничение банковских вызовов перекроет эти каналы, но может сократить возможности банка своевременно предупредить клиента о подозрительной операции. Данные Минцифры свидетельствуют о высоком потенциале самой маркировки: после ее введения объем спам-звонков снизился примерно на четверть. Представляется целесообразным развивать этот инструмент, сохраняя доступность значимых для безопасности коммуникаций.
Отдельно стоит сказать, что мобильные приложения и пуш-уведомления могут заменить телефонный разговор далеко не для всех клиентов. Пожилой человек, который не пользуется банковским приложением или не замечает уведомлений, иногда может узнать о подозрительной операции только из разговора с сотрудником банка. Такие клиенты особенно уязвимы перед телефонным мошенничеством, поэтому доступность голосовой связи для них имеет особое значение.
Проблема касается не только банков. Если модель оплаты каждого вызова с возможностью блокировки при отсутствии договора закрепится в финансовом секторе, аналогичный подход потенциально может распространиться на медицинские организации, уведомляющие о приемах, государственные службы, энергетические и коммунальные компании, службы экстренных уведомлений. Это может увеличить расходы организаций, обязанных по закону или решению государства оповещать граждан. Поэтому при определении тарифов важно учитывать не только стоимость услуги, но и назначение таких коммуникаций.
На мой взгляд, необходимо разграничить коммерческие и обязательные звонки, обеспечить компенсацию реальных затрат операторов на прозрачной экономической основе и урегулировать разногласия без блокировки вызовов, значимых для безопасности клиентов. Операторам стоит стремиться к достижению договоренностей с банками до 13 ноября с учетом интересов обеих сторон. Также рынку и регуляторам предстоит определить, какие вызовы считать массовыми, как выделять звонки, связанные с исполнением законодательных требований, и на какой основе рассчитывать тарифы.
Безопасность сбережений граждан не должна зависеть исключительно от коммерческих разногласий банков и операторов. Клиенту необходимо сохранять возможность своевременно получить предупреждение о рисках для его денег.

Как собрать подушку безопасности и начать инвестировать? Стоит ли подключаться к ПДС? Как договориться о семейном бюджете? Что делать бизнесу, если не хватает денег на текущие платежи?


«Замуровали, демоны!» 😱🤦♀️ - именно эта фраза из любимой комедии пронеслась у меня в голове, когда я внезапно оказалась в местной цифровой «темнице».

Конкурс завершен — пора узнать, какие факты о распродажах оказались правдой, а какие мифом. В разборе — советы, которые пригодятся уже сегодня и на следующих распродажах сезона.


Перед ипотекой полезно прикинуть, каким будет ежемесячный платеж. Рассчитать его можно в ипотечном калькуляторе Банки.ру — а заодно проверить свои знания и получить банкимани.
Спасибо всем, кто посчитал платеж! Правильный ответ — 77 166 рублей в месяц.


Открывается вклад от 10 000 ₽, максимальная сумма — 5 000 000 ₽.

Недавно увидела в приложении Билайн, опцию "Улучшайзер. План Б".

Страховщик не может выдать полис, основываясь только на словах клиента: ему нужно своими глазами увидеть, в каком состоянии находится имущество. Оценивают всё — от состояния электропроводки до наличия охраны. Если объект выглядит ухоженным и защищённым, тариф может быть снижен; если инспектор видит ветхую проводку, отсутствие огнетушителей и дыры в крыше, стоимость полиса вырастет, а в некоторых случаях страховщик может вовсе отказать в выдаче.
Что проверяют. При осмотре недвижимости и...
С июля банки начали блокировать доступ к онлайн-банкингу и платёжным картам, ссылаясь на поправки в Федеральный закон «О национальной платёжной системе» (№ 161-ФЗ), вступившие в силу 25 июля. Изменения предусматривают отключение дистанционного банковского обслуживания тем, кто занимается выводом и обналичиванием украденных денег.
Банки блокируют карты, доступ в приложение и личный кабинет, если данные клиента попали в базу Банка России на основании информации от МВД. Своими счетами не получится...
Нам Интерфакс сообщает, что, по данным Росстата, бензин за год подорожал почти на 23%. Если точнее, в сентябре 2026 года цены были на 22,71% выше, чем годом ранее.

СК «Росгосстрах Жизнь» стала лауреатом премии «Выбор потребителей» в номинации «Клиентский опыт», категория «Сервис года». Жюри отметило высокий уровень предоставления медицинского консьерж-сервиса, включаемого в страховые продукты компании. Он позволяет позаботиться о клиенте на каждом этапе получения высококвалифицированной медицинской помощи.

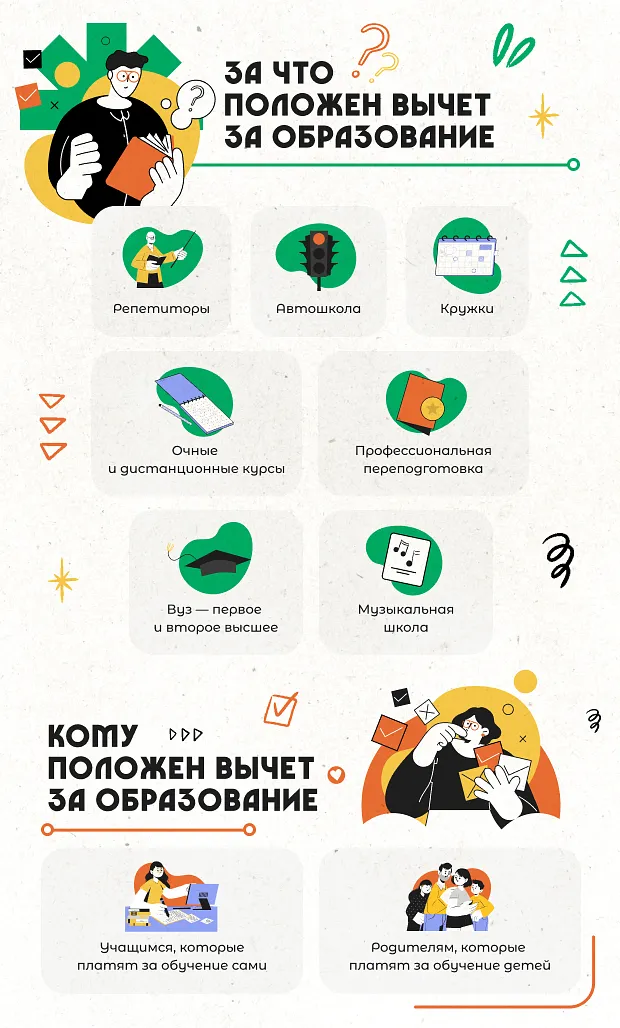
Дочь планирует поступить в университет на очную форму обучения в следующем году, на платной основе, к сожалению пройти на бюджет практически не возможно, заранее стал выяснять какие есть детали и алгоритм действий, для получения вычета. В личном кабинете на сайте ФНС, есть удобный раздел для вычетов, выбрал для теста опцию «Получить вычет» → «При оплате образования», указал год и пошагово заполнила форму. Система частично подгрузила данные (доходы, налоги), мне осталось только прикрепить сканы...

Сделать это можно быстро и просто в нашем мобильном приложении:

Решила посмотреть сегодня варианты вкладов на банки ру. У меня есть накопительный счёт, отлично помогает копить, каждый день начисляется доход.