


Может ли машина считаться инвестицией? 🚘
Можно сказать, что автомобиль — это инвестиция в статус, комфорт или удобство семьи. Но сегодня я хочу поговорить именно про деньги. И рассказать свою историю.
Когда мы выбирали семейный автомобиль, у меня был вполне конкретный список пожеланий: большой кроссовер, панорамная крыша, люк, камеры по кругу, подогрев всего, чего только можно, и большой экран. Хотелось, чтобы в машине было удобно и приятно ездить.
По сочетанию цены и комплектации мы остановились на Geely. Сначала рассматривали Atlas и Tugella, но скошенный багажник Tugella нам не подошёл. Выбрали Atlas и отправились сравнивать предложения автосалонов.
Беспроцентная рассрочка выглядела заманчиво. Пока мы не посчитали всё.
Самый привлекательный для нас вариант предполагал первоначальный взнос 50% — около 2 млн рублей. Ещё примерно 300 тысяч набиралось на дополнительные услуги, КАСКО и сопутствующие расходы.
То есть я сразу отдаю 2,3 млн рублей и остаюсь должна ещё около 2 млн. Впереди — платежи и ежегодные расходы на КАСКО и дорогущее ТО у официала по условиям финансирования.
Мне такой вариант был некомфортен. Я была готова потратить 2 млн, в крайнем случае — 2,3 млн. Поэтому решила посмотреть, сколько стоят такие же машины с небольшим пробегом.
Годовалые Atlas в объявлениях, которые я находила, предлагали уже за 3–3,3 млн рублей. Разница с новой машиной была существенной. Но и эта сумма выходила за мой бюджет.
А потом я нашла автомобиль у банка.
Сначала смотрела банковские аукционы, а подходящий вариант обнаружила среди имущества на продаже у Экспобанка: Geely Atlas возрастом всего 11 месяцев за 2 млн 320 тысяч рублей.
Документы находились в Москве, в офисе рядом с нашим домом. А сама машина — в Туле.
Мы с мужем решили совместить полезное с приятным: устроили себе небольшое путешествие на один день и поехали смотреть автомобиль.
Машина нам понравилась. Но было разбито лобовое стекло.
У официального дилера за замену запросили 230 тысяч рублей. Мы продолжили искать и нашли вариант замены на оригинальное стекло за 80 тысяч.
Получилась простая арифметика:
▪️ Автомобиль — 2 320 000 рублей. ▪️ Замена стекла — 80 000 рублей. ▪️ Итого — 2 400 000 рублей, без учёта поездок, оформления и страховки.
Да, немного выше первоначального бюджета. Но машина полностью оплачена, кредита нет, ежемесячных платежей нет. Решение о добровольном КАСКО я принимаю сама.
По сравнению с объявлениями за 3–3,3 млн разница составляла 600–900 тысяч рублей уже с учётом стекла. Для меня это ощутимые деньги.
За эту разницу пришлось поработать.
Съездить на осмотр. Подписать документы в Москве. Снова отправиться за автомобилем. Организовать замену стекла, оформление и страховку.
Сервиса «приезжайте, мы всё сделаем за вас» здесь не было. Часть работы я взяла на себя — и получила привлекательную цену. Самое важное здесь -работа юриста. Я сама имею высшее юридическое, но даже, если бы я отдала 30.000 рублей за консультацию, то была бы в плюсе.
В этом есть сходство с покупкой недвижимости: иногда объект нужно найти, привести в порядок и потратить время на организационные вопросы. Эти усилия тоже имеют свою стоимость.
Прошёл год. По объявлениям, которые я смотрю, моя машина по-прежнему стоит дороже, чем я заплатила за неё при покупке. При этом весь год наша семья ею пользовалась.
Значит ли это, что я заработала на автомобиле? Пока нет.
Цена в объявлении — ещё не цена реальной продажи. А чтобы говорить о финансовом результате, нужно учитывать ремонт, оформление и другие расходы. Для полной оценки — ещё и стоимость владения.
Поэтому я называю свою историю прежде всего выгодной покупкой с инвестиционным подходом: определить потребность, сравнить полную стоимость вариантов, найти привлекательную цену и заранее оценить дополнительные затраты.
Автомобиль может приносить доход, например от аренды, или быть куплен для последующей перепродажи. Но семейная машина сама по себе не становится инвестицией только потому, что мы потратили на неё большую сумму.
Моя цель была вполне практичной: получить нужный семье автомобиль и сохранить как можно больше денег.
И здесь главным оказался вопрос: «Во сколько мне в итоге обойдётся эта машина?»


Как собрать подушку безопасности и начать инвестировать? Стоит ли подключаться к ПДС? Как договориться о семейном бюджете? Что делать бизнесу, если не хватает денег на текущие платежи?

«Замуровали, демоны!» 😱🤦♀️ - именно эта фраза из любимой комедии пронеслась у меня в голове, когда я внезапно оказалась в местной цифровой «темнице».

Конкурс завершен — пора узнать, какие факты о распродажах оказались правдой, а какие мифом. В разборе — советы, которые пригодятся уже сегодня и на следующих распродажах сезона.


Перед ипотекой полезно прикинуть, каким будет ежемесячный платеж. Рассчитать его можно в ипотечном калькуляторе Банки.ру — а заодно проверить свои знания и получить банкимани.
Спасибо всем, кто посчитал платеж! Правильный ответ — 77 166 рублей в месяц.

Форумчане, доброго времени суток! Отложила вышивание крестиком, налила себе чаю и решила поведать вам об одном прелюбопытном преступлении, которое я раскрыла прямо у себя в ванном шкафчике.



Sweet chery не верьте своим глазам. Линии равны, игры разума

Добрый вечер, друзья!!!
Мда, с печалью прочитала это... Спасибо, что поделились.
Ничто не ценится выше здоровья...
И все же, при Советах, думаю, было больше уверенности в завтрашнем дне.


Я все еще никак не смирюсь с уплатой своего налога 🤭 66 000 рублей платить не хочется, а куда деваться? 🥲
Страховая компания ЭНЕРГОГАРАНТ вошла в число лидеров сразу трёх рейтингов мобильных приложений российских страховщиков по версии финансового сервиса Brobank.ru. Исследование охватило цифровые сервисы 129 страховых компаний России.
Друзья, многие откладывают оформление вычета на годы, потому что думают: «это сложно, нужны справки, юристы, очереди в налоговой». Я тоже так думал, пока не попробовал сам. А всё оказалось проще, чем я боялся, а деньги пришли на карту.
Врываюсь назад в родненький Диалог с мемами. Ну а вы что думали!
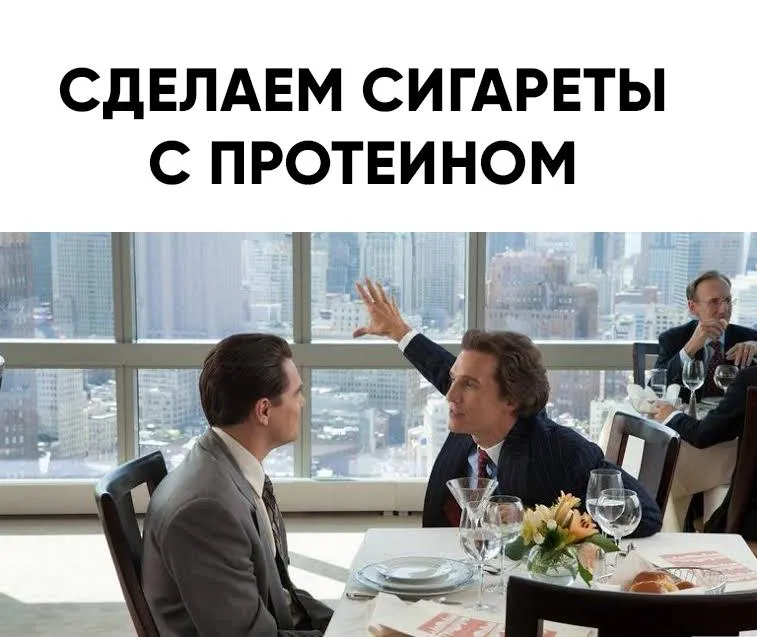
Видела недавно воду с протеином))
С возвращением в Диалог!❤
Хочу поделиться своим опытом получения накопительной части пенсии умершего родственника. Эта тема, как мне кажется, не так широко освещена, хотя может быть очень актуальной.
В ноябре 2026 года я решил наконец разобраться с накоплениями. На руках было 500 000 ₽, и я твёрдо знал одно: деньги должны работать. Первым делом открыл рейтинг вкладов. Средняя максимальная ставка по топ-10 банкам к середине ноября выросла до 13,31% - впервые за несколько месяцев. Глаза разбежались.

Вот и подходит к завершению первый год моего сотрудничества с Программой Долгосрочных Сбережений (ПДС). Заключил Договор со СберНПФ в январе 2026 г. В течение текущего года пополнял счёт по личным взносам и, на текущий период внёс сумму в 36 тыс. руб. для получения максимальной выплаты по софинансированию господдержкой ( + 36 тыс.) :
