



Почему банки отказывают в кредитах
В октябре 2026 года банки отклонили 78,8% заявок на розничные кредиты – потребительские, ипотечные, автокредиты и кредитные карты, по данным НБКИ. По кредитам наличными доля отказов ещё выше – 79,5%. Иными словами, одобрение получает примерно одна заявка из пяти. Это не значит, что банки перестали выдавать кредиты. Они строже оценивают, сможет ли человек обслуживать новый долг с учётом уже имеющихся обязательств, а их возможности кредитовать заёмщиков с высокой нагрузкой ограничивает регулятор.
Банк редко объясняет причину отказа. Но чаще всего она связана с одним из трёх факторов: долговой нагрузкой, кредитной историей или подтверждением дохода. Их стоит проверить до того, как подавать новую заявку.
Долговая нагрузка: какую часть дохода уже забирают платежи
Показатель долговой нагрузки (ПДН) – это доля дохода, которая уходит на ежемесячные платежи по кредитам и займам. Рассматривая заявку, банк учитывает не только действующие обязательства, но и платёж по кредиту, который вы просите.
Пример. Подтверждённый доход – 100 000 рублей в месяц, платежи по действующим кредитам – 40 000 рублей. Текущая нагрузка – 40%. Новый кредит добавит ещё 15 000 рублей ежемесячного платежа, и нагрузка вырастет до 55%. Банк считает ПДН по правилам, установленным Банком России, поэтому его результат может отличаться от вашего домашнего расчёта, но порядок цифр будет похожим.
В расчёт попадает больше, чем кажется на первый взгляд. Учитываются платежи по всем кредитам и займам, включая кредитные карты. Причём даже по карте без долга банк может включить в расчёт часть лимита, как правило 5–10%: он исходит из того, что лимит в любой момент может быть потрачен. А с 1 апреля 2026 года сервисы рассрочки передают в бюро кредитных историй сведения о договорах на сумму больше 50 000 рублей – значит, и такие покупки банк теперь видит.
Почему 50% – важная граница. С 1 октября 2026 года для банков с универсальной лицензией и микрофинансовых организаций действуют ужесточённые макропруденциальные лимиты – ограничения, которые Банк России устанавливает на долю рискованных кредитов. По кредитам наличными и на покупки заёмщики с ПДН выше 50% могут получить не больше 15% от всех выдач за квартал, а с ПДН выше 80% – не больше 1%. По кредитным картам ограничения жёстче: 10% и 0% соответственно. Это ограничения для кредитора в целом, а не запрет для конкретного человека: высокая нагрузка не означает автоматического отказа. Но место в этой квоте ограничено, и заёмщику с нагрузкой выше половины дохода получить новый кредит заметно сложнее.
Кредитная история: что о вас знает банк
Второй фактор – то, как вы обслуживали прежние обязательства. Эти сведения хранятся в бюро кредитных историй (БКИ), а на их основе каждое бюро рассчитывает кредитный рейтинг – оценку от 1 до 999 баллов. Шкалы у бюро разные, поэтому сравнивать рейтинги из разных БКИ напрямую нельзя.
Насколько сильно рейтинг влияет на решение, показывает статистика Объединённого кредитного бюро: в сентябре 2026 года заёмщики с рейтингом 570 баллов и ниже получали одобрение по кредитам наличными и кредитным картам лишь в 3% случаев, а с рейтингом от 875 баллов – в 39,6%. В НБКИ шкала другая: до 695 баллов – низкий рейтинг, 696–818 – средний, 819–927 – высокий, 928–999 – очень высокий.
Важно не только число, но и содержание истории. В ней фиксируются и все заявки на кредиты, в том числе те, по которым пришёл отказ. Несколько заявок в разные банки за короткий срок выглядят для кредитора как признак финансовых трудностей. Кроме того, в истории встречаются ошибки: кредит, который давно погашен, но числится открытым, чужие обязательства, оформленные мошенниками, ошибочные просрочки. Такие сведения можно оспорить и исправить. Достоверные записи о прошлых просрочках остаются в истории, но их влияние со временем ослабевает, если сейчас вы платите вовремя.
Доход: банк учитывает не всё, что вы зарабатываете
Третий фактор – подтверждение дохода. В 2026 году правила здесь стали заметно строже.
С 1 апреля выписки по банковским счетам можно использовать только для подтверждения зарплаты, пенсии, социальных выплат и доходов от сдачи недвижимости в аренду. Индивидуальные предприниматели больше не могут подтверждать собственный доход документами, которые выдали сами себе.
С 1 июля 2026 года, если доход подтверждён только анкетой, банк учитывает заявленную сумму, но не выше среднедушевого дохода в регионе по данным Росстата, и дополнительно уменьшает её на 10%. На доход, подтверждённый документами, например справкой о доходах, это правило не распространяется. Есть смысл готовиться заранее: с 1 июля 2027 года регулятор планирует полностью отказаться от упрощённого подхода и учитывать только официально подтверждённые доходы.
Чем меньше подтверждённый доход, тем выше расчётная долговая нагрузка при тех же платежах. Поэтому человек с хорошим, но неофициальным заработком может получить отказ при формально скромной сумме кредита.
Что проверить перед новой заявкой
1. Посчитайте свою нагрузку. Сложите ежемесячные платежи по всем кредитам, займам и рассрочкам, добавьте платёж по новому кредиту и разделите на подтверждённый доход. Если получается больше половины, сначала стоит снизить нагрузку: погасить небольшие обязательства полностью или внести досрочный платёж с уменьшением ежемесячного платежа. Проверьте и кредитные карты: если какой-то картой вы не пользуетесь, имеет смысл закрыть её или уменьшить лимит.
2. Запросите кредитную историю. Через Госуслуги можно узнать, в каких бюро хранятся ваши данные, а затем запросить отчёт в каждом из них. Это бесплатно два раза в год в каждом бюро. Если найдёте ошибку, подайте заявление об оспаривании в бюро или кредитору, который передал неверные сведения.
3. Подготовьте подтверждение дохода. Справку о доходах и суммах налога можно получить на Госуслугах или в личном кабинете налогоплательщика. Подойдёт и выписка по зарплатному счёту. Если у вас есть дополнительный заработок, оформите его официально, например в статусе самозанятого, и сохраняйте документы о поступлениях. Какие доходы и за какой период учитывать, банк решает сам, поэтому перед подачей заявки стоит это уточнить.
4. Проверьте, нет ли самозапрета. Если вы когда-то установили запрет на получение кредитов, банк откажет независимо от остальных показателей. Проверить и при необходимости снять его можно на Госуслугах.
И ещё одно правило: не подавайте заявки во все банки сразу. Каждая из них попадает в кредитную историю, а серия отказов только ухудшает картину. Лучше сначала устранить вероятную причину отказа, а затем обратиться повторно – в первую очередь в банк, где вы уже получаете зарплату или давно обслуживаетесь.
«Банк смотрит не на то, сколько человек зарабатывает, а на то, сколько у него остаётся после платежей по уже имеющимся долгам, – говорит Екатерина Захарова, финансовый директор Summit Group. – Поэтому даже хороший кредитный рейтинг не поможет, если на кредиты уже уходит больше половины дохода. Я бы советовала перед повторной заявкой не искать банк, который одобрит, а сначала разобраться с причиной отказа: снизить нагрузку, проверить кредитную историю, подготовить документы о доходах. И главный вопрос, который стоит себе задать, – не “дадут ли мне кредит”, а “смогу ли я спокойно его платить, если доходы на время снизятся”».
Что можно сделать уже сегодня
Зайдите на Госуслуги и узнайте, в каких бюро хранится ваша кредитная история, а затем запросите бесплатный отчёт. Это займёт немного времени, но вы увидите себя так же, как вас видит банк, – и сможете заранее исправить ошибки, если они есть. Параллельно выпишите все ежемесячные платежи по кредитам, картам и рассрочкам и посчитайте, какую долю дохода они занимают. Эти две цифры – кредитная история и долговая нагрузка – подскажут, стоит ли подавать заявку сейчас или сначала навести порядок в обязательствах.


В этом месяце я решила участвовать активно в акциях от партнёров Совкомбанка, подключив подписку Халва Десятка.


С банком ВТБ я не очень дружу, и давно им не пользовалась, приложение было на самой последней странице телефона, там у меня собрались все банки-неудачники 🥲 какими активно не пользуюсь, но на всякий случай проверяю (что у них нового и какой кешбек на месяц). 🧐 Иногда эта проверка проходит успешно и банк с хорошим предложением переходит у меня на первую страницу (реабилитируется) 💝


Мы оценили удобство дебетовых и кредитных банковских карт. Как гласит статистика, на руках у населения нашей страны около 526 млн карт. Опросы показывают распределение: примерно у трети россиян (34%) в кошельке от одной до трёх карт, около 44% активно используют одну основную, ещё 41% — две-три под разные задачи (зарплатную, для покупок, кешбэка). Интересно, сколько карт в наличии, а не только в кошельке у россиян -до 20 или больше?

Давно пользуюсь картой ВТБ, одно время пользовался только картой ВТБ. Почему мой выбор был в пользу ВТБ?

Недавно муж пришел ко мне с проблемой: его вклад с отличным процентом закрылся, и нужно было срочно найти новое место для денег. Его список банков невелик, поэтому мы вместе стали искать варианты и остановились на ВТБ. Накопительный счет обещал целых 14,7% на минимальный остаток – звучит заманчиво, не правда ли?

Если меня спросят, сколько я плачу за дебетовую карту, отвечу сразу — за обслуживание ноль рублей. А вот если спросить, сколько вообще стоит пользоваться картой, я бы уже открыл приложение. Это два разных вопроса, хотя в разговоре мы обычно отвечаем на оба одним словом: «бесплатно».
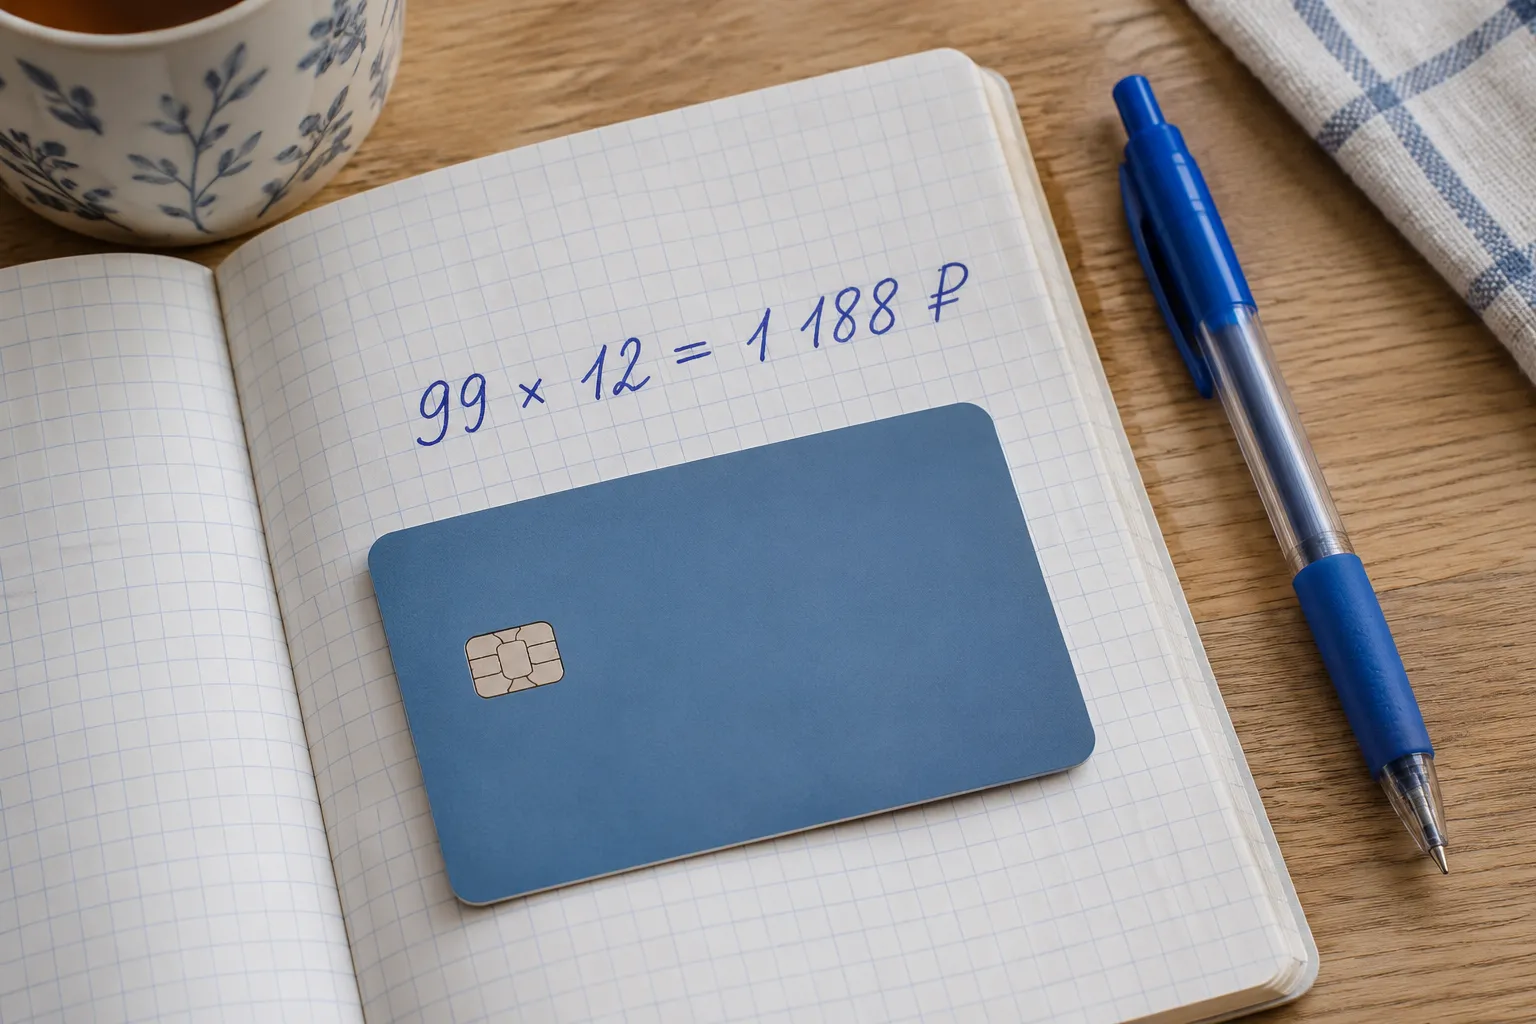

Рефинансирование кажется простым: старый банк уже дал деньги, значит, и новый даст. На практике отказы приходят часто, и я с 2012 года вижу одни и те же причины. Почти всегда они находятся в документах самого заёмщика, а не в «плохом настроении» банка.

Недавно прочитала новость о том, что с 2027 года банки могут начать самостоятельно удерживать налог с процентов по вкладам. И сразу возник вопрос: получается, теперь проценты будут поступать уже за вычетом НДФЛ?
Уже второй раз, в данном месяце,Альфа-Банк делает предложения свои клиентам по выбору категории плюс ➕ 1 кэшбека по категории. Заострю внимание своих читателей, что если выбранная, ранее , категория на месяц и дополнительная совпадают , то кэшбек суммируется.

Продажа долга коллекторскому агентству не меняет сам факт задолженности, но меняет кредитора, которому теперь предстоит возвращать деньги. Для заемщика это часто сопровождается звонками, требованиями об оплате и вопросами о законности действий новой организации.
С 20ноября банк,, Руснарбанк ,, изменил линейку своих депозитных продуктов- вкладов. Прежние вклады отправлены в архивные. Введён вклад,, Доходный ,, с ежемесячным начислением % ( капитализация ) на сроки : 91день/ 181день со ставками 14/ 13,5 соответственно.
Примсоцбанк повысил % ставку по своему вкладу ,, Спринт 4 ,, на сроке 122дня до-14,2%.

В очередной раз убедился в получении особой выгоды при оплате покупок моей любимой картой "Халва" "Совкомбанк":


На сайте банка ОТП обратила внимание на акцию об открытии виртуальной карты отп банка. Решила воспользоваться данным предложением и перейдя по ссылке, в течение нескольких минут оформила виртуальную карту.
Раньше я держал свободные средства просто на карте, но инфляция съедает сбережения, поэтому решил найти выгодный вклад. Мой выбор пал на ВТБ, так как у них сейчас действует акция с повышенной ставкой для новых клиентов (или при переводе пенсии/зарплаты).
Суть моего кейса: я открыл вклад на сумму 50 000 рублей сроком на 6 месяцев под 20% годовых. Важный нюанс, который я выяснил перед оформлением: проценты выплачиваются в конце срока (17 января 2027 года), а досрочное расторжение приведет к...