


Банки стали сокращать лимиты по кредиткам слишком добросовестным клиентам
Банки стали сокращать лимиты по кредиткам слишком добросовестным клиентам. Речь о тех, кто стабильно укладывается в льготный период и не приносит процентного дохода. Логику банков объясняет независимый аналитик финансового рынка Андрей Бархота: «В зоне риска находятся клиенты, которые используют кредитную карту исключительно как транзакционный продукт, не выходят за пределы льготного периода и не требуют расширения лимитов. Они укладываются в то, что есть, и очень чувствительны к размеру кешбэка. Вторая группа — это активные заемщики. У них как раз есть потребность в дешевом финансировании, и они активно постоянно утилизируют лимиты, иногда даже выходя за льготный период. Вот такие клиенты банкам в гораздо большей степени интересны».
https://www.kommersant.ru/doc/7676617
Так что теперь делать?)) Быть добросовестным и вовремя платить, или быть растратчиком, готовым платить процент банку за превышение лимита или просрочку по выплатам?))


В этом месяце я решила участвовать активно в акциях от партнёров Совкомбанка, подключив подписку Халва Десятка.


С банком ВТБ я не очень дружу, и давно им не пользовалась, приложение было на самой последней странице телефона, там у меня собрались все банки-неудачники 🥲 какими активно не пользуюсь, но на всякий случай проверяю (что у них нового и какой кешбек на месяц). 🧐 Иногда эта проверка проходит успешно и банк с хорошим предложением переходит у меня на первую страницу (реабилитируется) 💝


Мы оценили удобство дебетовых и кредитных банковских карт. Как гласит статистика, на руках у населения нашей страны около 526 млн карт. Опросы показывают распределение: примерно у трети россиян (34%) в кошельке от одной до трёх карт, около 44% активно используют одну основную, ещё 41% — две-три под разные задачи (зарплатную, для покупок, кешбэка). Интересно, сколько карт в наличии, а не только в кошельке у россиян -до 20 или больше?

Давно пользуюсь картой ВТБ, одно время пользовался только картой ВТБ. Почему мой выбор был в пользу ВТБ?

Недавно муж пришел ко мне с проблемой: его вклад с отличным процентом закрылся, и нужно было срочно найти новое место для денег. Его список банков невелик, поэтому мы вместе стали искать варианты и остановились на ВТБ. Накопительный счет обещал целых 14,7% на минимальный остаток – звучит заманчиво, не правда ли?


Локо-Банк снизил ставки на 1 процентный пункт по потребительскому кредитованию с обеспечением и увеличил минимальную сумму кредита с 500 тыс. до 1 млн рублей.
В 2024 году Эйч-эс-би-си банк переименовали в Хвоя банк, а потом присоединили к Экспобанку.
Привет! Хотел поделиться простым, но полезным опытом — вдруг кому-то пригодится. Долгое время я пользовался своей обычной картой и особо не заморачивался: платишь — и хорошо. Кэшбэк капал 1%, иногда вообще не замечал. Потом как-то сел, посчитал: трачу прилично, а получаю копейки обратно. Решил разобраться. На Банки.ру нашёл подборку карт с хорошим кэшбэком и начал сравнивать. Оформил одну из них — с до 5% в выбранных категориях. Подключил всё в приложении, настроил нужные траты. И — вуаля: в...
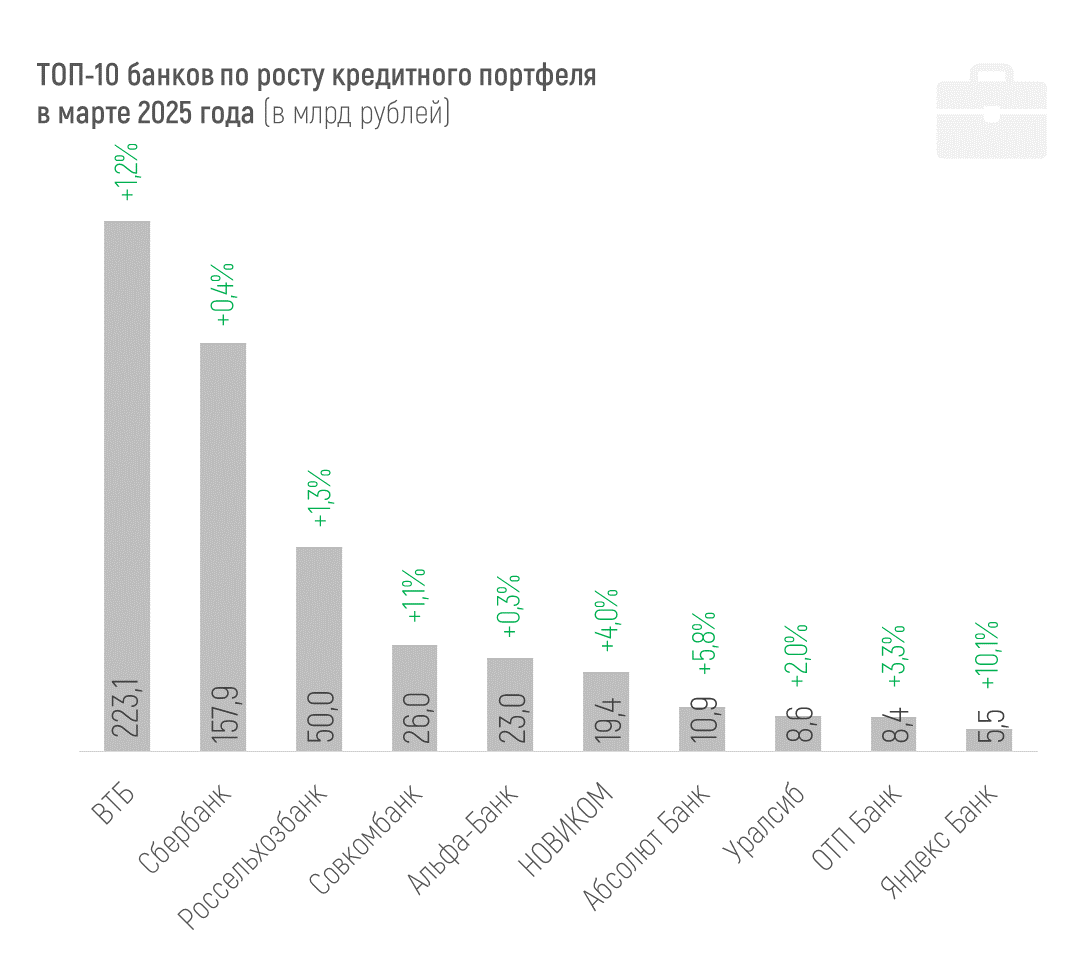
По кредитному портфелю в абсолютном выражении в финрейтинге Банки.ру наибольший рост за март показали ВТБ (+223,1 млрд рублей за месяц, или +1,2%), Сбер (+157,9 млрд рублей, или +0,4%) и РСХБ (+50,0 млрд рублей, или +1,3%).
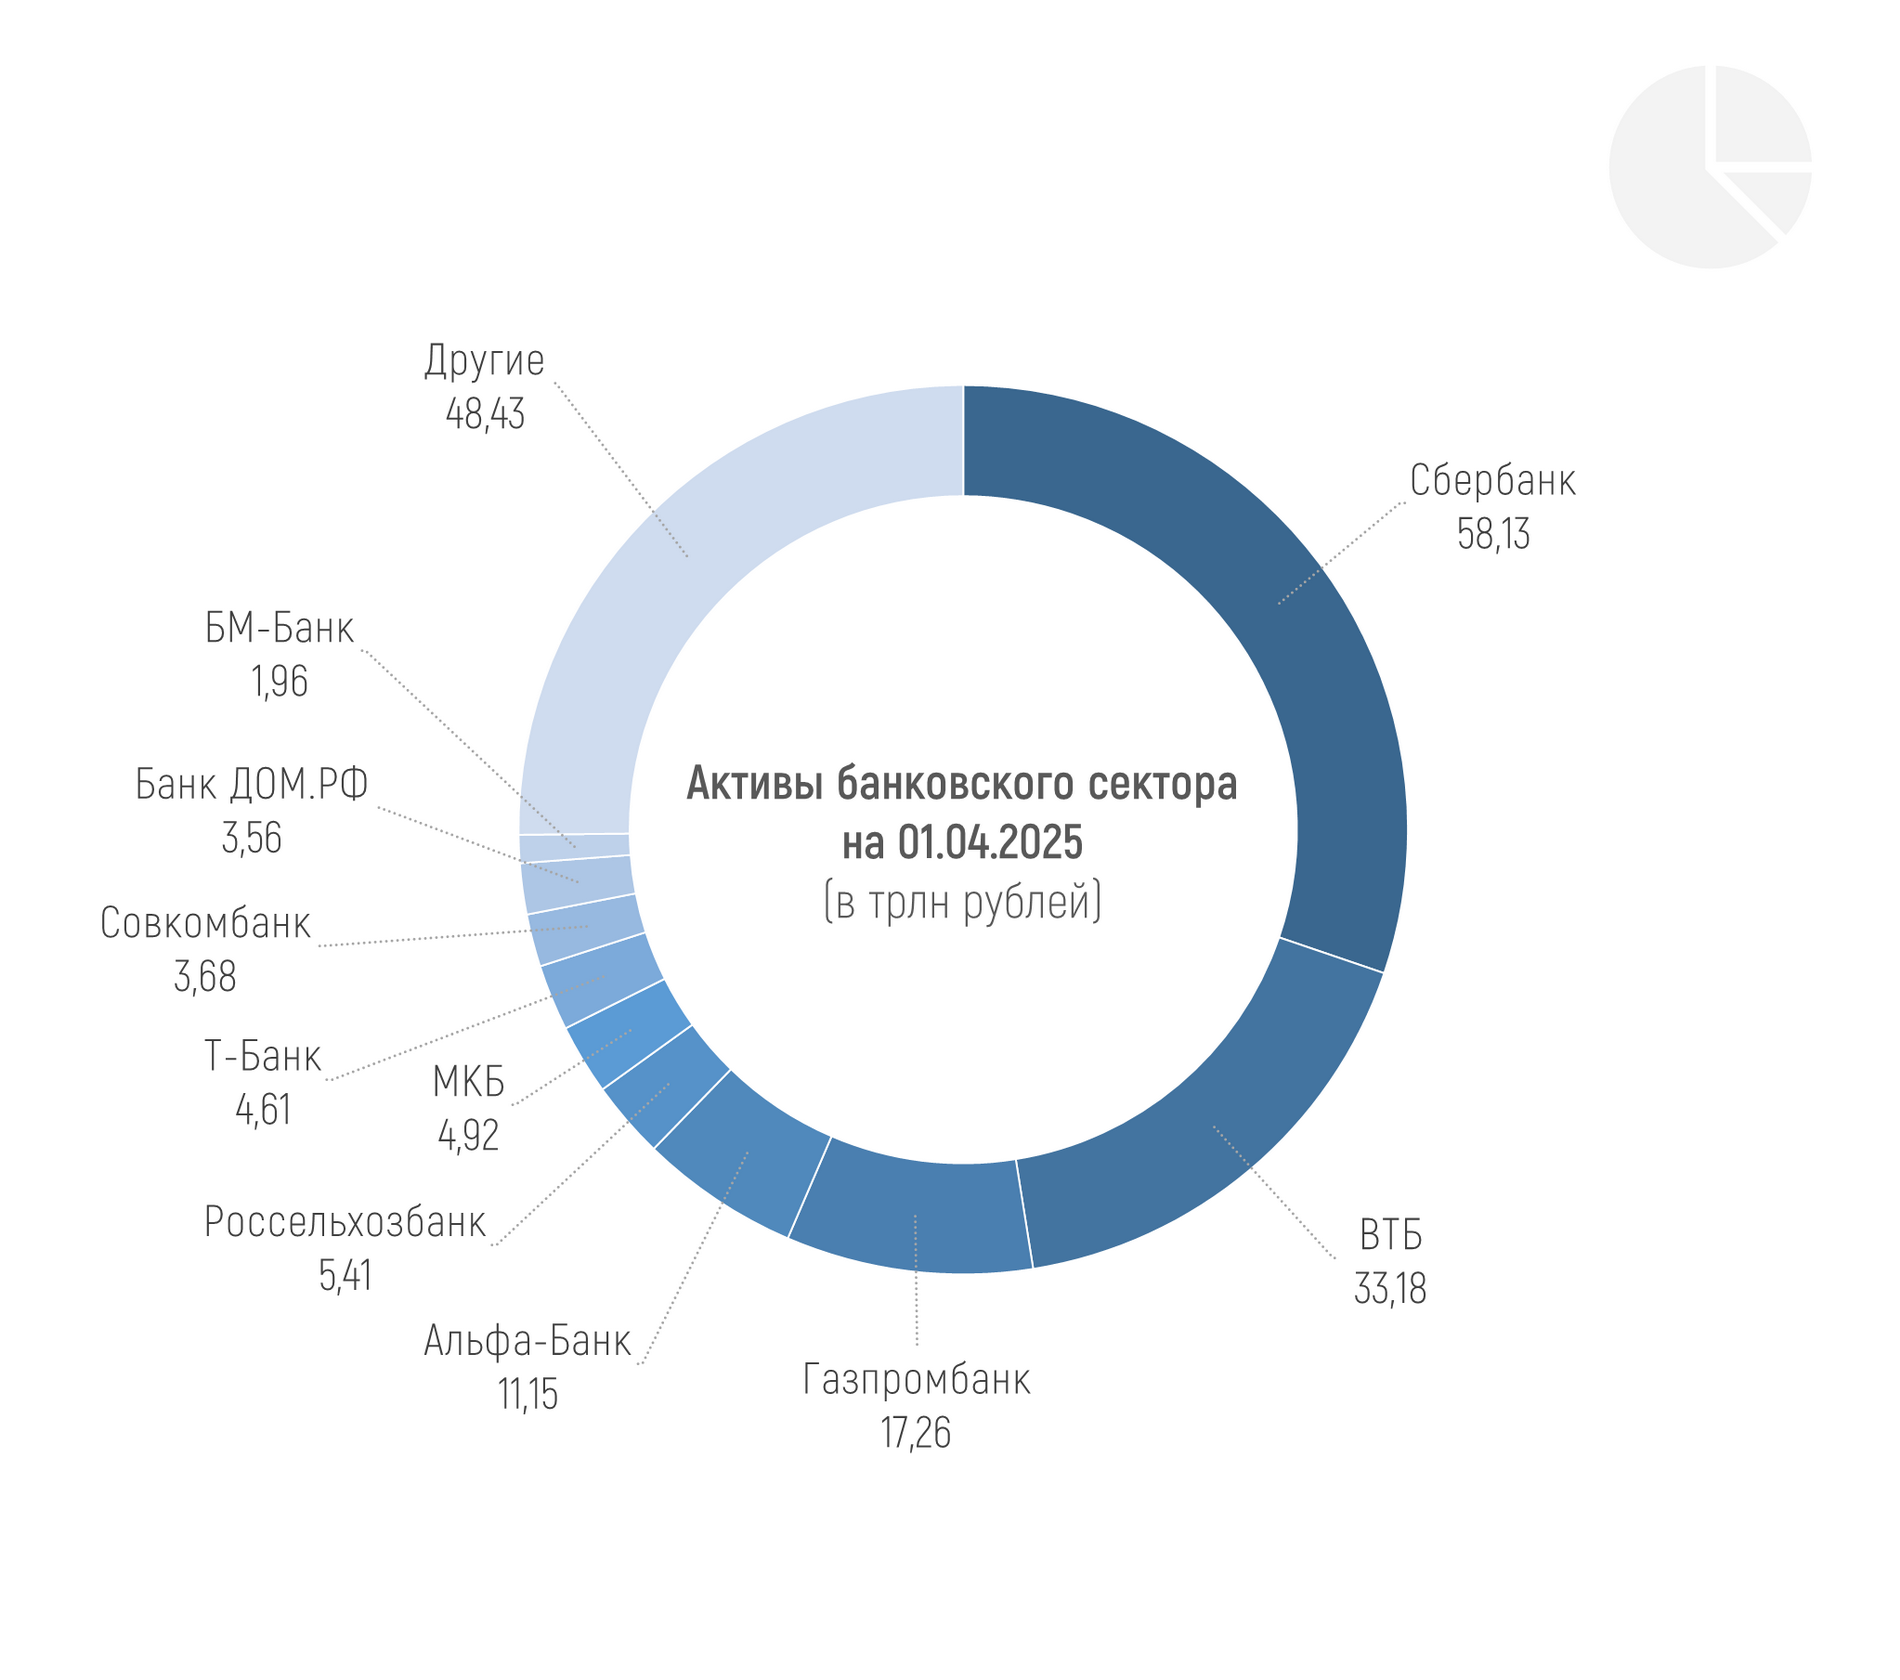
По данным материалов ЦБ о развитии банковского сектора, активы российских кредитных организаций составили 192,3 трлн рублей на 01.04.2025, фактически сократившись на 0,9% (-1,8 трлн рублей) в марте 2025 года и на 3,5% (-6,9 трлн рублей) с начала года.
МВД РФ заявило о появлении новой мошеннической схемы, которая направлена на всех пользователей портала ЕСИА «Госуслуги». Теперь жулики стали более искусными – они использую социальную инженерию и представляются сотрудниками медицинских компаний. Далее – предлагают пройти бесплатную диспансеризацию. Чтобы подтвердить запись, мошенники просят продиктовать код из SMS-сообщения, который используется для авторизации на «Госуслугах». Как только эта комбинация попадает в руки злоумышленников, те...
Доходность депозита «Добро пожаловать» составляет 19%, «Горячий сезон» — 17,2–18,2%, «Накопительный» — 15%, «Перспективный» — 18,2%, «Максимальная выгода» —17,2% годовых. Проценты по всем вкладам выплачиваются в конце срока. При оформлении договора накопительного страхования жизни по вкладу «Перспективный» можно повысить ставку на 3,5 п. п., при заключении договора с АО НПФ ВТБ Пенсионный фонд продукта «Программа долгосрочных сбережений» по вкладу «Максимальная выгода» — на 7,5 п. п.
Для вклада с выплатой процентов в конце срока (на 181 и 271
день) ставки составляют 20–20,5% годовых.
Для вклада с ежемесячной выплатой процентов (на 120, 181, 271, 367, 1095 дней) —
12,5–19,3% , с ежемесячной капитализацией процентов — 15,07–20,08% годовых.
Для вклада с ежедневной выплатой процентов (на 120, 181, 367 дней) ставки равны
17,4–18,7% , а с ежедневной капитализацией процентов — 19,01–19,59% годовых.
Минимальная сумма вклада при оформлении в офисе — 100 тыс. рублей, онлайн — 30
тыс...
Хочу поблагодарить Альфа банк за то что вернули деньги за комиссию,честные и добросовестные! Ещё мне нравится в Альфе банке копить кэшбэки ! Всем советую этот банк .
Срок вклада в газпромбанке заканчивается 1 мая, это праздничный день, и в службе поддержки банка мне сказали, что в этот день мне проценты по вкладу не выплатят и надо ждать когда у них будет рабочий день. Вопрос, могу ли я закрыть вклад через интернет банк 1 мая? не потеряю ли я все проценты?