


Серый скоринг: как банки решают за вас
Пока я нахожусь в режиме ждуна по своему реалити-кейсу, решил копнуть в сторону — как вообще банки принимают решение по кредитам и почему многие получают отказ, даже не дойдя до человеческого взгляда. Всё, что изложено ниже — субъективное, личное восприятие. Я не даю финансовых или юридических рекомендаций, а просто размышляю, наблюдаю и сопоставляю.
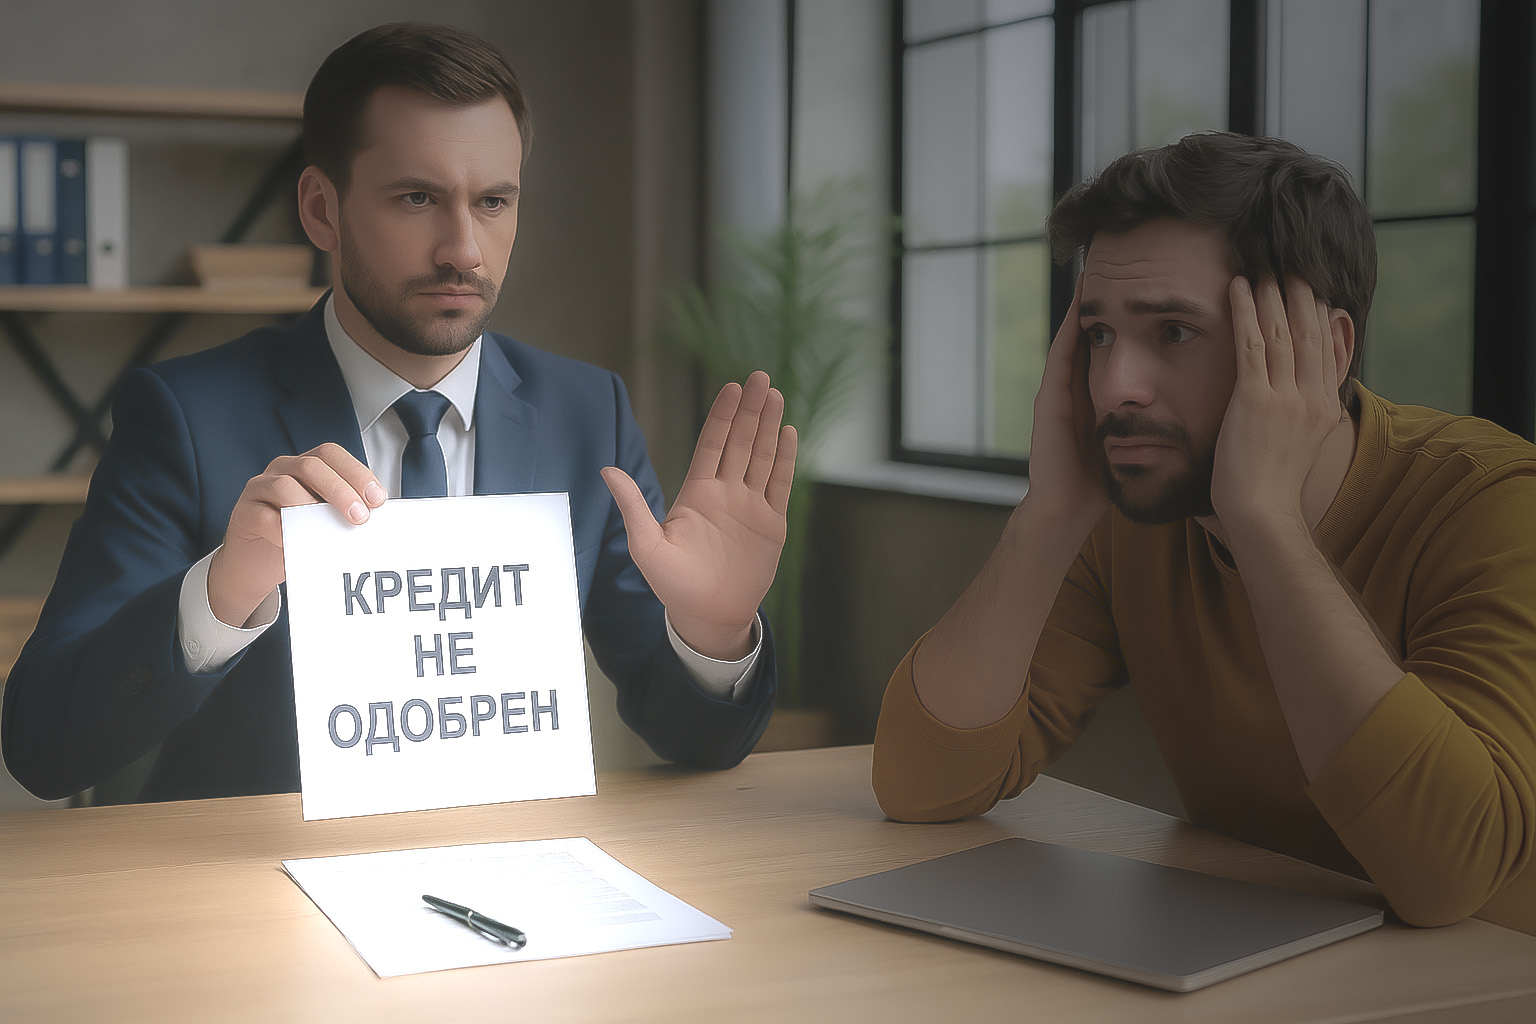
Вы заходите на сайт банка. Оформляете заявку на кредит — скромную, на короткий срок, без залога. Всё прозрачно. Доход стабильный, работа белая, просрочек не было. Но через минуту — отказ. Без причины. Без объяснений. Просто «нет». За это время никто вас даже не посмотрел — за вас уже всё решил алгоритм.
Что же такое поведенческий скоринг и почему он страшнее формального
Формально банки анализируют: доход, занятость, кредитную историю. Но в последние годы на передний план вышло нечто иное — поведенческий скоринг.
Он оценивает то, о чём вы не говорили: устройство, с которого подана заявка;. IP-адрес и регион подключения;. наличие VPN, прокси или adblock;. скорость заполнения формы и время суток;. тип браузера и даже модель смартфона.
Это не теория — это уже норма. Подали заявку с Android 2016 года? Отказ. Та же анкета с нового MacBook — одобрение. Банки смотрят не только на то, кто вы, но и как вы себя ведёте в момент подачи.
Прописка, профессия и фриланс: невидимая дискриминация
Вы не из Москвы или Питера? Ваша профессия — не бюджетник? Вы ИП или фрилансер? Увы, всё это может сыграть против вас. Даже если у вас идеальная кредитная история.
Внутренние алгоритмы банков создают иерархию надёжности. Кто-то — «респектабельный заёмщик», кто-то — «сомнительный». Без суда, без права на пояснение. Просто потому, что вы не похожи на «идеального клиента».
Что говорят сами банки
Официальная позиция проста: «Банк вправе не раскрывать причины отказа». Это верно — 353-ФЗ позволяет.
Но реальность глубже. Бывшие сотрудники банков рассказывают: при анализе заявки оценивается буквально всё — от IP до траектории движения мышки. Даже если вы просто заходили на калькулятор кредита — это уже информация.
Никакой апелляции. Только сухое «отказано» и невидимый отпечаток в системе.
Несколько историй, которые не попадают в отчётыМужчина оформил кредит во время командировки — получил отказ из-за «нестандартного региона».. Фрилансер с высоким доходом — отказ: «нестабильная занятость».. Девушка подала заявку с MacBook — одобрено. Её подруга — с Android старой модели — отказ.
На первый взгляд — совпадения. Но чем больше историй, тем чётче вырисовывается узор. В эту статистику никто не заглядывает. Она живёт в тенях скоринга.
Как немного повысить шансы на одобрение
- Подавать заявку без VPN, с домашнего интернета?
- Использовать современные устройства, избегать старых моделей?
- Оформлять заявки днём, в рабочие часы?
- Избегать прокси и необычных браузеров?
- Если фрилансер или ИП — предоставлять максимум документов, подтверждающих доход?
Кто вас защитит?
Пока — никто. Банки не обязаны раскрывать параметры скоринга. Нет прав на апелляцию, нет органа, который обязал бы дать пояснение. Система оценивает, метит и отказывает — втихую.
Закон — на стороне банка. А гражданин остаётся в догадках: не тот браузер? не та мышка? не та клавиатура?
Финал
Может, вы не задолжали миллионы. Может, платите по всем счетам. Но стоит допустить «ошибку» — и вы уже в красной зоне. В цифровом портрете — подозрительный.
Алгоритм не спорит. Он не доказывает. Он просто метит вас как «неподходящего» — и делает это в один клик.
Хочется верить, что в будущем хотя бы часть этой системы станет прозрачной. Пока же — следите за своей цифровой тенью. Даже банку важно, с какого телефона вы заходили.


В этом месяце я решила участвовать активно в акциях от партнёров Совкомбанка, подключив подписку Халва Десятка.


С банком ВТБ я не очень дружу, и давно им не пользовалась, приложение было на самой последней странице телефона, там у меня собрались все банки-неудачники 🥲 какими активно не пользуюсь, но на всякий случай проверяю (что у них нового и какой кешбек на месяц). 🧐 Иногда эта проверка проходит успешно и банк с хорошим предложением переходит у меня на первую страницу (реабилитируется) 💝


Мы оценили удобство дебетовых и кредитных банковских карт. Как гласит статистика, на руках у населения нашей страны около 526 млн карт. Опросы показывают распределение: примерно у трети россиян (34%) в кошельке от одной до трёх карт, около 44% активно используют одну основную, ещё 41% — две-три под разные задачи (зарплатную, для покупок, кешбэка). Интересно, сколько карт в наличии, а не только в кошельке у россиян -до 20 или больше?

Давно пользуюсь картой ВТБ, одно время пользовался только картой ВТБ. Почему мой выбор был в пользу ВТБ?

Недавно муж пришел ко мне с проблемой: его вклад с отличным процентом закрылся, и нужно было срочно найти новое место для денег. Его список банков невелик, поэтому мы вместе стали искать варианты и остановились на ВТБ. Накопительный счет обещал целых 14,7% на минимальный остаток – звучит заманчиво, не правда ли?


По вкладу «МКБ. Перспектива» (в конце срока) ставки понижены на 95 и 185 дней и составляют 19% и 18,75% годовых соответственно. По вкладу «МКБ. Перспектива» (ежемесячно) ставка снижена на 185 дней до 16,5% годовых. При покупках по картам банка от 10 тыс. рублей процентные ставки будут выше на 2 п. п.
Сегодня, Альфа-банк нарисовал предварительно кэшбэк и за вторую альфапятницу,при покупке кофе в кофе-машине Пятёрочка, завтра,очередная ,альфапятница и 100% кэшбэк по ней.
Конечно, сбор пожертвований никто не отменяет, однако ввести для этих целей специальные благотворительные счета предложили депутаты. Об этом рассказала зампред комитета Госдумы по развитию гражданского общества Ольга Занко на Петербургском международном юридическом форуме (ПМЮФ).
С 22.05.2025 процентная ставка по счету составляет 19% годовых и действует без дополнительных условий для всех клиентов.
С 22.05 опять изменения по условиям тарифа по линейке вкладов в банке Дом РФ, к сожалению не в лучшую сторону для клиентов, снижение ставок
Вопрос на рассуждение.
Есть ипотека ( под 1,8% ), каждый месяц по ней платеж 18500. Эту квартиру сдаём за 35000 в месяц, ну и платим сами коммунальные платежи ( 4000 ). Если с дохода аренды вычесть ипотеку и коммуналку, доход в месяц от этой квартиры 12500. Это еще не беру, что каждый год надо оформлять страхование ипотечного здоровья и жилья. Ну и периодично что-то нужно туда вкладывать, когда пишет арендатор. Эту квартиру я сейчас могу продать, закрыть ипотеку и у меня останется на руках 3...
Альфа-Банк, плюшка.С 22-25 при заправке через сервис АЗаправка Газпромнефть - 20% ,( до 250₽ ) информация в МП.
Многие считают, что высокий кредитный рейтинг гарантирует одобрение заявки на кредит. Но все не так просто: банки все чаще опираются на собственные скоринговые модели и комплексную оценку поведения клиента. Ольга Горюкова, директор Департамента риск-менеджмента — член Правления АО «Свой Банк», объясняет, что действительно имеет значение при выдаче кредитов и как избежать типичных ошибок, которые могут испортить вашу репутацию в глазах кредиторов.
Никогда!.. Слышите? Никогда не используйте материнский капитал на покупку недвижимости.