Карточные счета с покупками до 150 т.р. в месяц. Июнь 2025
Таблица приведена по состоянию на 30.06.2025.
22% (22%/24.37%/24.37%), проценты на ежедневный остаток, капитализация ежемесячно, МКБ, накопительный счёт, ставка при покупках от 100 т.р. на сумму до 1.5 млн.р. Зарплатным и пенсионным клиентам 23%, премиальным клиентам +0.25%. Расчётный период — календарный месяц.
20.5% (20.12%/22.09%/20.5%), выплата в конце, срок 95 дней, МКБ, вклад «МКБ. Перспектива», от 10 т.р., пополнения нет, снятия нет. Ставка действует при покупках от 10 т.р. Повышенные ставки при открытии онлайн на Банки.ру.
20% (20%/21.94%/21.94%), проценты на ежедневный остаток, капитализация ежемесячно, ПСБ, накопительный счёт «Акцент на процент». Ставка при покупках от 150 т.р.; при покупках от 50 т.р. — 18%, при покупках от 10 т.р. — 16%, при покупках от 250 т.р. — 23%. Расчётный период — календарный месяц.
20% (20%/21.94%/21.94%), проценты на ежедневный остаток, капитализация ежемесячно, ОТП Банк, «ОТП Карта». Расчётный период — календарный месяц. Ставка при покупках от 50 т.р.
20% (20%/21.94%/21.94%), проценты на минимальный остаток, капитализация ежемесячно, УБРиР, накопительный счёт, ставка на сумму до 1 млн.р., на остаток свыше — 5%. Ставка при покупках от 60 т.р. с опцией с опцией «Больше плюсов» за 299 р. в месяц и единовременно при подключении. При покупках от 30 т.р. — 18.5%, при покупках от 10 т.р. — 17%. Расчётный период — календарный месяц.
20% (20%/21.94%/21.94%), проценты на ежедневный остаток, капитализация ежемесячно, ББР, накопительный счёт «Биплан+». Ставка при покупках от 150 т.р.; при покупках от 50 т.р. — 19.85%, при покупках от 10 т.р. — 19.6%. Базовая ставка — 11%. Расчётный период — календарный месяц.
20% (20%/21.94%/21.94%), проценты на минимальный остаток, капитализация ежемесячно, Морской Банк, «Виртуальная карта». Ставка действует при покупках от 10 т.р.
19.5% (19.5%/21.34%/21.34%), проценты на ежедневный остаток, капитализация ежемесячно, ЦМРБанк, накопительный счёт «Больше чем счёт», ставка на сумму до 1 млн.р. при покупках от 100 т.р.; при покупках от 50 т.р. — 18%, при покупках от 30 т.р. — 17%, при покупках от 10 т.р. — 16%. Зарплатным клиентам +1%.
19% (19%/20.74%/20.74%), проценты на минимальный остаток, капитализация ежемесячно, Зенит, накопительный счёт «Новый горизонт». Ставка при покупках от 75 т.р.; при покупках от 30 т.р. — 17%, при покупках от 10 т.р. — 15%.
19% (19%/20.74%/20.74%), проценты на ежедневный остаток, капитализация ежемесячно, Профессионал Банк, вклад «Накопительный». Ставка действует при покупках от 10 т.р.
18% (18%/19.56%/19.56%), проценты на ежедневный остаток, капитализация ежемесячно, АТБ, накопительный счёт «АТБ. Счёт+», ставка при покупках от 10 т.р. Расчётный период — с даты открытия.
▼ Акционные предложения
22% (22%/24.37%/24.37%), проценты на минимальный остаток, капитализация ежемесячно, Банк Санкт-Петербург, накопительный счёт. Ставка клиентам, впервые открывающим накопительный счёт, на первые 2 месяца при покупках от 10 т.р. Акция действует по 29.06. Расчётный период — календарный месяц.
21% (21%/23.15%/23.15%), проценты на ежедневный остаток, капитализация ежемесячно, БКС Банк, накопительный счёт, ставка на первые 3 месяца, далее 18%. Ставки действуют при покупках от 10 т.р. Расчётный период — с даты открытия.
20% (20%/21.94%/21.94%), проценты на ежедневный остаток, капитализация ежемесячно, Совкомбанк, «Дебетовая карта», ставка на сумму до 400 т.р. Ставка действует при покупках от 10 т.р.
20% (20%/21.94%/21.94%), проценты на ежедневный остаток, капитализация ежемесячно, Синара, накопительный счёт «Активный доход». Ставка на первые 2 месяца новым клиентам, не открывавшим накопительных счетов ранее, не имеющим открытых накопительных счетов и срочных вкладов за последние 180 дней, или при среднем остатке менее 5 т.р. 180 дней, кроме вклада «До востребования». Ставка при покупках от 60 т.р. и среднем остатке до 1.5 млн.р. При покупках от 30 т.р. — 18%, при покупках от 10 т.р. — 13%. Расчётный период — календарный месяц. Проблемы с финмониторингом!
19.5% (19.5%/21.34%/21.34%), проценты на минимальный остаток, капитализация ежемесячно, Ренессанс Кредит, накопительный счёт «РенКопилка+». Ставка на минимальный остаток при отсутствии накопительного счёта или при остатке не более 1 т.р. 91 день и отсутствии накопительных счетов с повышенной ставкой, на первые 3 месяца, далее 15.5%. Ставки действуют при покупках от 50 т.р. за предшествующий месяц. При покупках от 10 т.р. ставки на 0.5% ниже. Для получения максимальной ставки на полные 3 месяца: открываем счёт, но не пополняем его, тратим по карте необходимую сумму и пополняем счёт 1 числа следующего месяца.
18.5% (18.5%/20.16%/20.16%), проценты на ежедневный остаток, капитализация ежемесячно, Ренессанс Кредит, накопительный счёт «РенКопилка». Ставка на ежедневный остаток при отсутствии накопительного счёта или при остатке не более 1 т.р. 91 день и отсутствии накопительных счетов с повышенной ставкой, на первые 3 месяца, далее 17%. Ставки действуют при покупках от 50 т.р. за предшествующий месяц. При покупках от 10 т.р. ставки на 0.5% ниже. Для получения максимальной ставки на полные 3 месяца: открываем счёт, но не пополняем его, тратим по карте необходимую сумму и пополняем счёт 1 числа следующего месяца.
▼ Региональные продукты, доступные по Единой биометрической системе и по дистанционным каналам
19% (19%/20.74%/20.74%), выплата ежемесячно, срок 1100 дней, Банк Левобережный, 1-й–60-й день — 19% и 61-й–1100-й день — 16%, вклад «Спутник», от 1 т.р., пополнение без ограничений, снятие до НСО = 1 т.р. Ставка при тратах на сумму от 20 т.р. Досрочное расторжение за полный месяц по ставке вклада, за неполный месяц — по ставке «До востребования».


В этом месяце я решила участвовать активно в акциях от партнёров Совкомбанка, подключив подписку Халва Десятка.


С банком ВТБ я не очень дружу, и давно им не пользовалась, приложение было на самой последней странице телефона, там у меня собрались все банки-неудачники 🥲 какими активно не пользуюсь, но на всякий случай проверяю (что у них нового и какой кешбек на месяц). 🧐 Иногда эта проверка проходит успешно и банк с хорошим предложением переходит у меня на первую страницу (реабилитируется) 💝


Мы оценили удобство дебетовых и кредитных банковских карт. Как гласит статистика, на руках у населения нашей страны около 526 млн карт. Опросы показывают распределение: примерно у трети россиян (34%) в кошельке от одной до трёх карт, около 44% активно используют одну основную, ещё 41% — две-три под разные задачи (зарплатную, для покупок, кешбэка). Интересно, сколько карт в наличии, а не только в кошельке у россиян -до 20 или больше?

Давно пользуюсь картой ВТБ, одно время пользовался только картой ВТБ. Почему мой выбор был в пользу ВТБ?

Недавно муж пришел ко мне с проблемой: его вклад с отличным процентом закрылся, и нужно было срочно найти новое место для денег. Его список банков невелик, поэтому мы вместе стали искать варианты и остановились на ВТБ. Накопительный счет обещал целых 14,7% на минимальный остаток – звучит заманчиво, не правда ли?

Таблица приведена по состоянию на 30.06.2025.
Таблица приведена по состоянию на 30.06.2025.
Таблица приведена по состоянию на 30.06.2025.
Подскажите, кто что думает про кредит на автомобиль, стоит ли брать и где выгоднее всего?
Т- банк даёт возможность открыть НС под 23% на первые 60дней. Воспользоваться могут неактивные клиенты/ владельцы карт Блэк без остатков и трат ,без кредитов и вкладов в банке.
Президент – Председатель Правления ФИНСТАР БАНКА Митюгов А.В. вошел в состав ревизионной комиссии Ассоциации банков России (Ассоциация «Россия»).
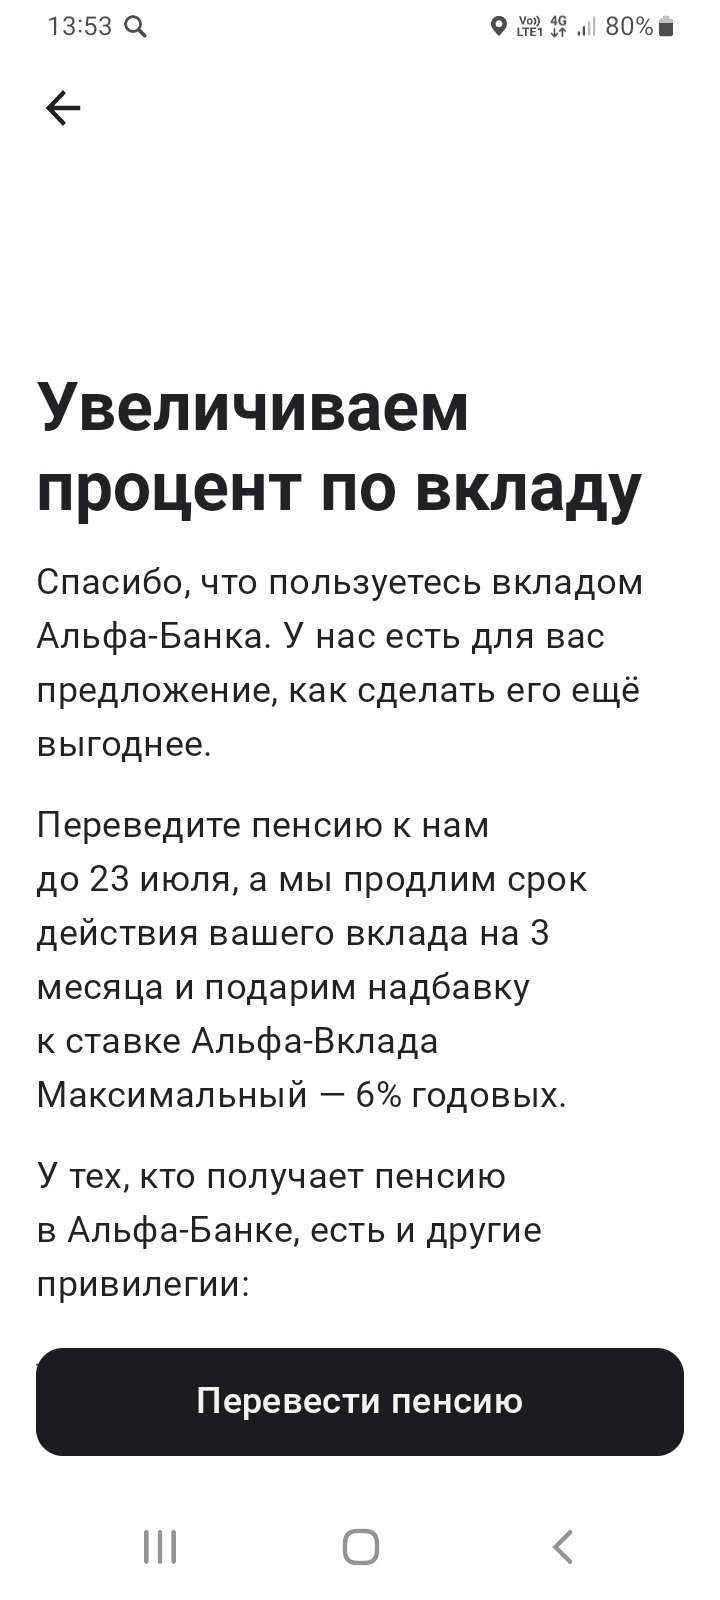
Имею ,действующий вклад ,,Юбилейный,, в Альфа-Банке
Часто возникает путаница между понятиями «сберегательный счёт» и «накопительный счёт». Оба термина звучат похоже и нередко используются взаимозаменяемо, особенно учитывая сходство функций. Однако отличия всё-таки имеются, и зависят они главным образом от конкретных условий банков.
Сфера услуг становится драйвером роста российской экономики. Согласно данным агентства S&P Global, в мае 2025 года индекс PMI (индекс деловой активности) для сферы услуг в России поднялся до 52.2, демонстрируя позитивную динамику по сравнению с апрельским показателем в 50.1. Почему это произошло, что будет дальше и какие отрасли являются самыми перспективными - разбираем вместе с финансовым аналитиком и экономическим обозревателем Викторией Кутузовой.