


Альфа-банк. Разочарование кэшбэком на сентябрь
Альфа банк 25 числа каждого месяца предлагает своим клиентам выбрать 3 категории кэшбэка на следующий месяц. Вот и сегодня опция появилась в приложении вместе с барабаном суперкэшбэка, который дает дополнительный кэшбэк. И что же я увидела от Банка:
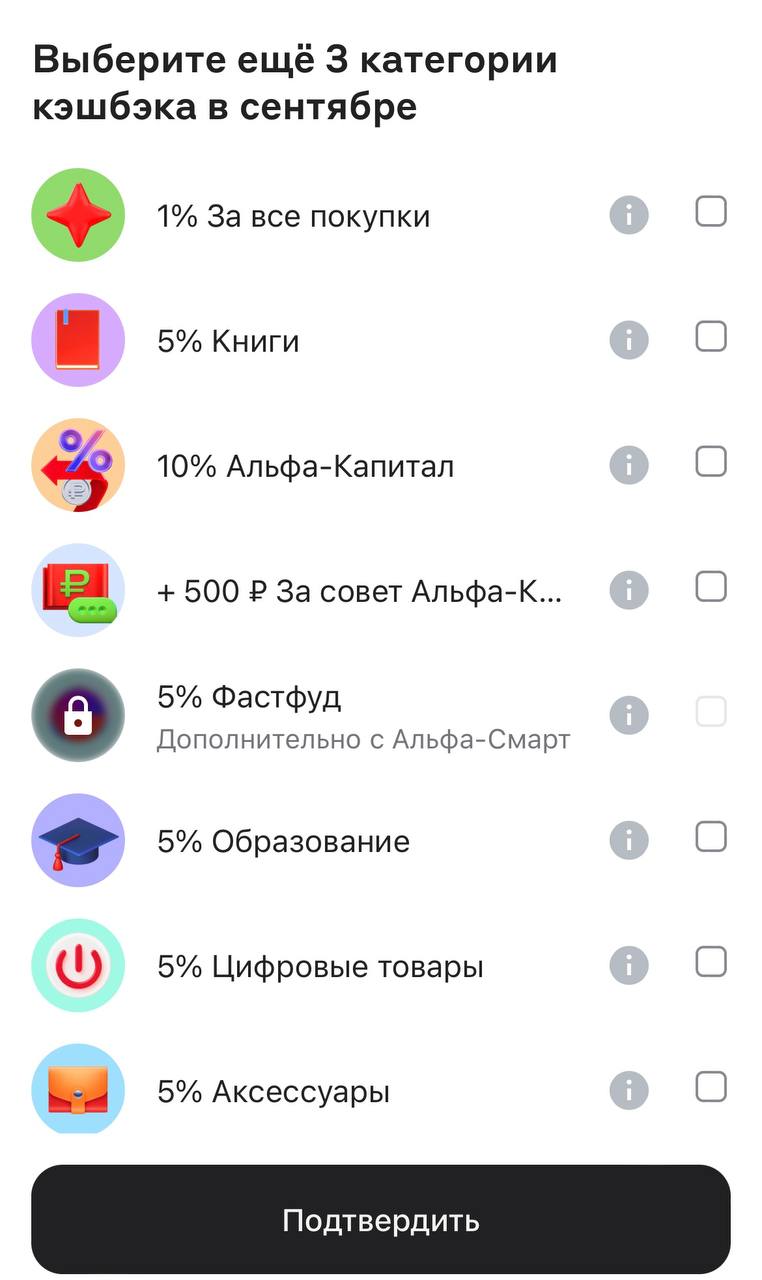

Что-то прям совсем грустненько стало. Я, конечно, выберу свои три категории, но пользоваться картой Альфы становится все меньше и меньше желания. При этом подход банка мне очень нравится: нравятся игры, нравятся акции на пятницы, есть большой раздел с бонусами от партнеров (хотя я там мало привлекательного нахожу).
Выберу на сентябрь 1% за все покупки, 5% образование, 5% красота (первые два пункта - это не то, что мне надо. Чисто для того, чтобы набрать три категории).
Еще не забудьте сегодня покрутить барабан на покупки в Пятерочке на эту неделю. Мне и здесь крайне не "фортануло": 5%.
Поделитесь, какие категории Вам предложил банк? Вам повезло больше?


В этом месяце я решила участвовать активно в акциях от партнёров Совкомбанка, подключив подписку Халва Десятка.


С банком ВТБ я не очень дружу, и давно им не пользовалась, приложение было на самой последней странице телефона, там у меня собрались все банки-неудачники 🥲 какими активно не пользуюсь, но на всякий случай проверяю (что у них нового и какой кешбек на месяц). 🧐 Иногда эта проверка проходит успешно и банк с хорошим предложением переходит у меня на первую страницу (реабилитируется) 💝


Мы оценили удобство дебетовых и кредитных банковских карт. Как гласит статистика, на руках у населения нашей страны около 526 млн карт. Опросы показывают распределение: примерно у трети россиян (34%) в кошельке от одной до трёх карт, около 44% активно используют одну основную, ещё 41% — две-три под разные задачи (зарплатную, для покупок, кешбэка). Интересно, сколько карт в наличии, а не только в кошельке у россиян -до 20 или больше?

Давно пользуюсь картой ВТБ, одно время пользовался только картой ВТБ. Почему мой выбор был в пользу ВТБ?

Недавно муж пришел ко мне с проблемой: его вклад с отличным процентом закрылся, и нужно было срочно найти новое место для денег. Его список банков невелик, поэтому мы вместе стали искать варианты и остановились на ВТБ. Накопительный счет обещал целых 14,7% на минимальный остаток – звучит заманчиво, не правда ли?

С 1 ноября 2025г страховая сумма АСВ по таким вкладам безотзывным будет 2, 8 млн ₽ . Нюансы : если у клиента , в этом банке , уже есть вклад , то он застрахован на сумму АСВ 1.4 млн ₽ . Итого , при страховой случае макс. сумма выплаты АСВ в одном банке составит 4.2 мле ₽. Как , заявляют разработчики закона , ставки по безотзывным вкладам будут , чуть выше, чем обычные срочные вклады. Такого вида вкладов ещё не было в РОССИИ и согласно ГК РФ, ранее, банк был обязан выдать...
Такие виды вкладов , однозначно выгодны и банкам и государству. Но выгодны ли такие вклады для нас - большой вопрос. Три года очень большой срок в наше непредсказуемое время.
Только 5% ( мне ) на эту неделю. Что тоже неплохо, но маловато по КБ до 70 ₽, однако.
Иногда даже самая простая ситуация может застать врасплох. В прошлом году у меня возникли непредвиденные расходы: срочный ремонт техники, а до зарплаты было ещё больше недели. Брать кредит в банке ради небольшой суммы показалось неразумным, поэтому я решил попробовать сервис микрозаймов.
Программа долгосрочных сбережений (ПДС) создана, чтобы люди могли при поддержке государства скопить — на машину, квартиру или на старость. Стандартный срок договора — 15 лет или до того, как исполнится 55-60 лет. Софинансирование от государства — 10 лет. Но что делать тем, кто уже на пенсии, или кому до выхода на заслуженный отдых осталось меньше 10 лет? Тоже участвовать, если есть возможность откладывать деньги. Условия, как говорят негосударственные пенсионные фонды, одинаковы для всех...
Замечали, что одна и та же сумма в кошельке с каждым годом покупает всё меньше? Булка хлеба дорожает, проезд в метро растёт, а отложенная на мечту тысяча будто испаряется. Это не вам кажется — это инфляция.
Таблица приведена по состоянию на 31.08.2025.

Согласно данным ЦБ, по итогам второго квартала 2025 года микрофинансовые организации (МФО) выдали займов на общую сумму 533 миллиарда рублей. Этот показатель демонстрирует рост на 7% по сравнению с предыдущим кварталом.
У меня около 15-ти банковских карт, но только 4 из них я могу назвать на данный момент самыми ходовыми.
Банковские депозиты стали привычным способом сохранения денег и получения дохода от процентов. При этом открытие вклада традиционно ассоциируется с посещением отделений, изучением продуктов одного банка и выбором депозита внутри его линейки. Однако времена меняются, и теперь удобнее и быстрее решить эту задачу через специализированные сервисы — финансовые маркетплейсы. Рассказываем, как работают такие площадки и и какую выгоду они предлагают.
При открытии вклада непосредственно в отделении банка клиент сталкивается с необходимостью личного визита, ожидания в очереди, открытия счёта, ограниченного предложения продуктов от одного банка, траты времени на поиск и сравнение информации по продуктам в других банках.
Что-то я уже и не помню, когда ходила в офис. Спокойно открываю вклады (даже в новых для меня банках) сидя дома.