Сбережения в рублях: 3 простых способа защитить их от колебаний курса.
Почему о защите сбережений нужно думать сейчас?
К концу года рубль традиционно подвержен колебаниям, что заставляет владельцев сбережений нервничать. Покупательная способность ваших денег может быстро снизиться, даже если они лежат на высокодоходном вкладе.
Чтобы защититься от такой нестабильности, необязательно быть крупным игроком на бирже. Главный принцип, который работает всегда, — это диверсификация, то есть распределение сбережений между разными активами.
Я расскажу о трёх простых и доступных инструментах, которые позволят вам сохранить покупательную способность ваших сбережений и спокойно пережить любую курсовую турбулентность.
1. Базовая защита: Валютные вклады и счета
Самый простой способ — хранить часть денег в иностранной валюте.
- Почему не наличные? Покупка наличной валюты часто сопровождается высоким спредом (большой разницей между курсом покупки и продажи), а хранение требует внимания и безопасности.
- Лучшее решение: Открытие валютного вклада или накопительного счета в евро. Вы получаете деньги на счету по более выгодному курсу, чем наличными, и при этом они защищены от падения рубля.
- Правило: Выбирайте надежный банк. Помните, что валютные вклады не застрахованы АСВ на 1,4 млн ₽, но средства, хранящиеся в валюте, защищены от её резкого обесценивания по отношению к рублю.
2. Инвестиции: Фонды, номинированные в валюте
Этот способ подходит, если у вас есть брокерский счет (ИИС или обычный). Он позволяет не просто хранить валюту, но и заставлять её работать.
- Что покупать? Вы можете приобрести акции или биржевые фонды (БПИФ), номинированные в иностранной валюте. Например, фонд, отслеживающий динамику крупных иностранных компаний.
- Как это работает? Стоимость таких активов выражается в рублях, но напрямую зависит от курса иностранной валюты. Когда рубль падает, цена вашего актива в рублях растет.
- Выгода: Вы получаете двойную защиту: от падения рубля, и от потенциального роста самого актива на международном рынке. Это более современный и эффективный способ "валютного вклада".
3. Традиционный актив: Биржевое Золото
Золото не подвержено инфляции, не зависит напрямую от решений Центробанка и традиционно считается «защитным активом» во времена экономической нестабильности.
- Как купить простому человеку? Вместо того чтобы покупать физические слитки (что связано с НДС, спредами и хранением), используйте биржевые фонды золота (БПИФ) или, как альтернативу, обезличенные металлические счета (ОМС).
- Преимущества: Эти инструменты привязаны к мировым ценам на золото, вы не платите НДС (при покупке БПИФ или ОМС) и можете легко продать актив через свой брокерский счёт в любой момент.
Заключение: Формула спокойствия
Для создания "подушки безопасности", устойчивой к любым шокам, примените принцип диверсификации:
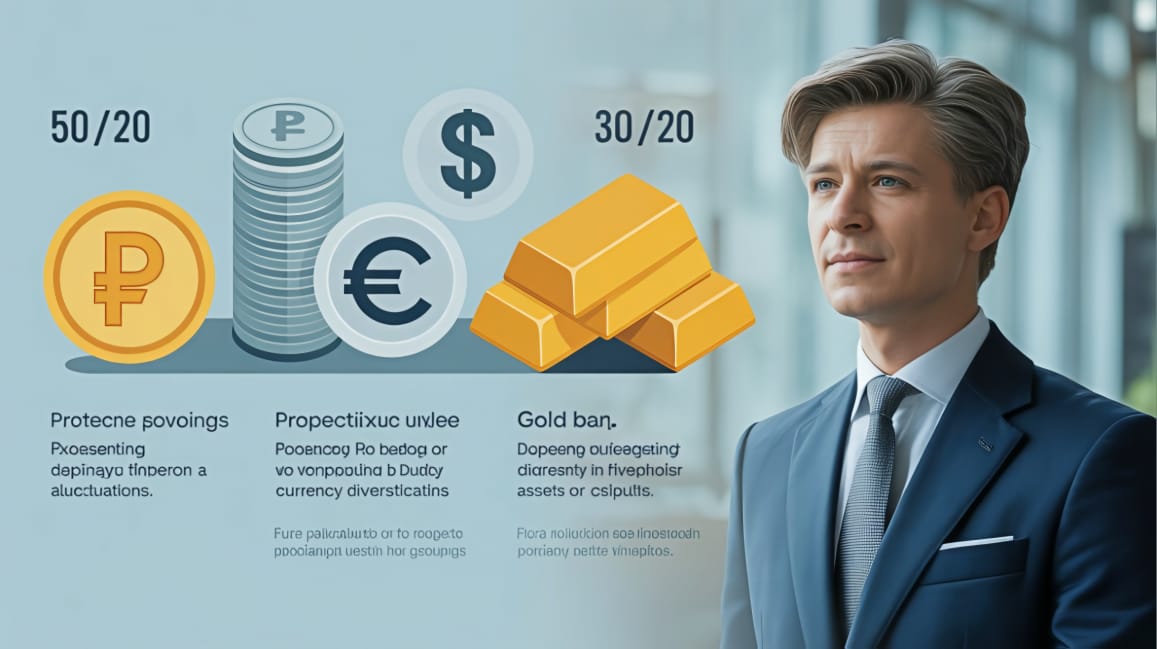
- 50% — в рублевых вкладах с высокой ставкой (для повседневных нужд и быстрого доступа).
- 30% — в валютных инструментах (вклады в евро или фонды, номинированные в иностранной валюте).
- 20% — в золоте (через БПИФ или ОМС).
Такая стратегия позволяет вам не только сохранить деньги в моменты падения рубля, но и получить доход, пока один из сегментов рынка растет. Начните диверсификацию прямо сейчас, даже с небольших сумм.


В этом месяце я решила участвовать активно в акциях от партнёров Совкомбанка, подключив подписку Халва Десятка.


С банком ВТБ я не очень дружу, и давно им не пользовалась, приложение было на самой последней странице телефона, там у меня собрались все банки-неудачники 🥲 какими активно не пользуюсь, но на всякий случай проверяю (что у них нового и какой кешбек на месяц). 🧐 Иногда эта проверка проходит успешно и банк с хорошим предложением переходит у меня на первую страницу (реабилитируется) 💝


Мы оценили удобство дебетовых и кредитных банковских карт. Как гласит статистика, на руках у населения нашей страны около 526 млн карт. Опросы показывают распределение: примерно у трети россиян (34%) в кошельке от одной до трёх карт, около 44% активно используют одну основную, ещё 41% — две-три под разные задачи (зарплатную, для покупок, кешбэка). Интересно, сколько карт в наличии, а не только в кошельке у россиян -до 20 или больше?

Давно пользуюсь картой ВТБ, одно время пользовался только картой ВТБ. Почему мой выбор был в пользу ВТБ?

Недавно муж пришел ко мне с проблемой: его вклад с отличным процентом закрылся, и нужно было срочно найти новое место для денег. Его список банков невелик, поэтому мы вместе стали искать варианты и остановились на ВТБ. Накопительный счет обещал целых 14,7% на минимальный остаток – звучит заманчиво, не правда ли?

В 2024 г. открыт вклад на год (менее 15 мес) в Росбанке с выплатой процентов в конце срока.
ПСБ снизил, сегодня 15.10 %ставки по некоторым вкладам . С 17.10 закрывается акция ,в банке по открытию НС ,, Народный,,.
Планирую поменять банковскую карту, которой на данный момент пользуюсь. Возник поэтому вопрос: насколько инфантильным будет решение доплатить за красивый дизайн карты? Хотя на самом деле в приоритете даже не он. Суть, что карта с загорающимися при платеже светодиодами,и вот я думаю, а не вредят ли вот эти огоньки самой карте? Не приходит ли она из-за них в негодность быстрее? Безопасно ли вставлять ее вот такую в банкомат?

Аналитический центр «БизнесДром» подтвердил оценку «Знак качества» страховой компании «Росгосстрах Жизнь» на уровне A1 – наивысший уровень качества услуг.

Совкомбанк повысил ставки по базовым ипотечным программам на 0,5 процентного пункта.
Может быть кто то знает какие организации предоставляют займ или небольшой кредит гражданам Беларуси.Один Узбекистан Таджикистан Киргизия.Куда обратиться Белорусу , подскажите пожалуйста
В зависимости от срока депозит «Мой доход» открывается под 11,5–14,6% годовых. Возможны дополнительные взносы. Проценты выплачиваются в конце срока. Для зарплатных клиентов, пенсионеров и владельцев пакетов услуг «Orange Premium Club» и «Orange Premium Club+» ставки будут выше.
Альфа-банк запустил акцию по «Детской карте»: 2% кэшбэка на все покупки начислится в декабре при оформлении первой карты с 15.10.2025 по 15.11.2025 и совершении любой покупки до 15.11.2025.
Пытаюсь подобрать какие-то альтернативные источники финансирования физического лица, кроме кредитов и займов. Без донатов. Именно источники финансирования. Ничего пока в голову не приходит. Разве что BNPL-сервисы, которые про «покупай сейчас, плати потом».