


Не копейки считают, а голова: 3 финансовых привычки, которые изменят всё
Мы часто думаем, что финансы — это скучные таблицы и сложные проценты. На самом деле, всё начинается в голове. Деньги — это просто инструмент. И вот как научиться им управлять, а не быть его заложником.
1. Плати себе сначала. Это не про эгоизм. Это про инвестиции в самого себя. Получили доход — сразу 10-15% отправляйте на счёт, который не трогаете. На пополнение «подушки безопасности», инвестиции или обучение. Сначала вы, потом — аренда, кредиты и развлечения.2. Знайте свои демоны. Импульсивные покупки, эмоциональный шопинг, зависть к чужому образу жизни — это финансовые демоны, которые съедают ваш бюджет. Осознайте их, и сила их над вами ослабнет. Перед покупкой спросите: «Мне это действительно нужно или просто хочется?»3. Создайте «подушку безопасности». Это ваш финансовый щит от стресса. Цель — сумма, которой хватит на 3-6 месяцев жизни без дохода. Она не сделает вас богаче, но подарит невероятное спокойствие и свободу принимать взвешенные решения.

«Замуровали, демоны!» 😱🤦♀️ - именно эта фраза из любимой комедии пронеслась у меня в голове, когда я внезапно оказалась в местной цифровой «темнице».

1 ноября жители нашего города столкнулись с неприятным сюрпризом: новые квитанции по оплате ЖКХ показали значительное увеличение расходов. Особенно заметен резкий скачок платы за вывоз мусора.


Форумчане, доброго времени суток! Отложила вышивание крестиком, налила себе чаю и решила поведать вам об одном прелюбопытном преступлении, которое я раскрыла прямо у себя в ванном шкафчике.

Мы привыкли откладывать жизнь на потом. Сначала школа, потом институт, потом ипотека, вырастить ребенка, поставить его на ноги. Кажется, что пенсия — это где-то в другой галактике😄. Пока тебе 20 или к 30, слово «СФР» (Социальный фонд России) вызывает зевоту. Но недавно этот туман рассеялся, и я заглянул в систему изнутри. Поводом туда заглянуть стала моя мама. Человек, который честно отработал большую часть жизни. Не сидел на шее у государства, не прятал доходы, платил налоги. И вот наступил...

Я считаю себя «ветераном» в деле налоговых возвратов – уже много лет успешно возвращаю себе часть уплаченных налогов. Но, как говорится, даже у самых опытных случаются промахи (и на «старуху бывает проруха»). В этом году со мной произошла поучительная история.

Вдохновлено постом из Телеги, показалось интересным
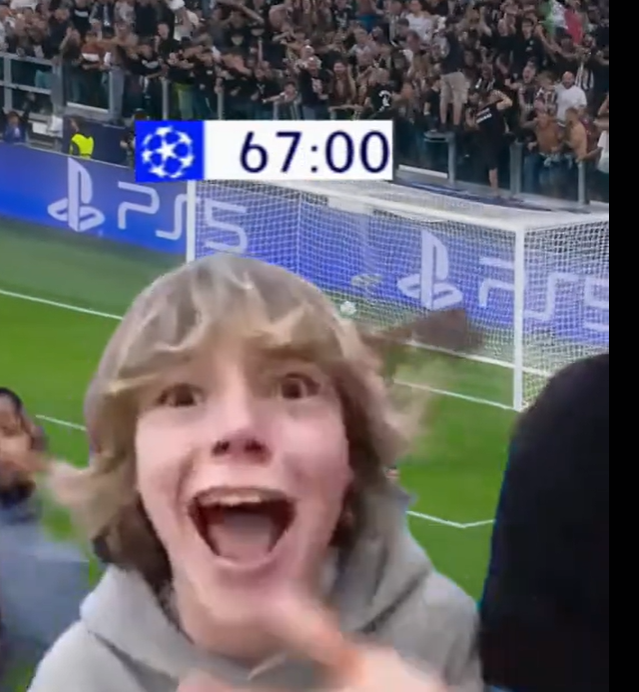
Коротко о феномене «67»/Six Seven.
Алфа-поколение подхватило цифру из трека рэпера Skrilla (под саунд накладывали ролики с Ламело Боллом), кричалка разлетелась по TikTok и превратилась в жест/код: дети орут «сикс-сэвэн», когда где-то видят 67 — на номере задачи, на шкале 67 F, в годе «1967». До темы уже добрался и «Южный парк» — там «67» сравнили с мини-сектой.
Пусть сегодняшний день будет наполнен новыми открытиями и продуктивной работой! Не забывайте, что даже небольшие шаги ведут к большим результатам.
Удачного дня и вдохновения!



Свинка-домовитое животное. Всё в утробу поглощает. И растёт вширь и кормит нас.. Ну чем не копилка?

Вы уже видели эту новость?
Недавно купила пылесос со скидкой 60%. Была уверена, что совершила невероятно выгодную покупку. А потом увидела в другом магазине тот же самый пылесос еще дешевле. Причем безо всяких скидок. Просто по белому ценнику. Поняла, что магазин обманул меня с информацией по снижению цены.
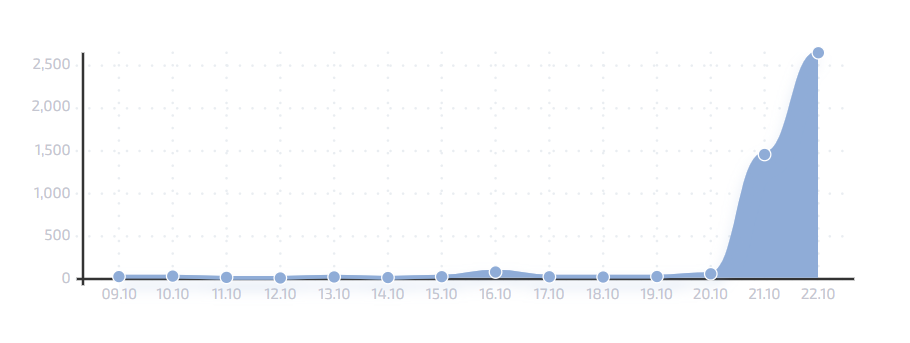
Столкнулся с тем, что сегодня массово не работает WhatsApp по многим регионам РФ.
Предлагаем снова проявить ваши аналитические и провидческие способности ;) Вам достаточно предположить, какой ставка будет в эту пятницу. Если вы угадаете, то получите приятный бонус.
Сегодня, 22 октября, отмечается Международный день защиты мужской нервной системы от женского насилия. Финансы часто становятся причиной конфликтов, но их можно превратить в союзника гармонии. Вот как:
1. Прозрачность. Обсуждайте бюджет регулярно, делитесь информацией о доходах и расходах, создайте общие счета и правила трат.
2. Уважение разных подходов. Один экономит, другой тратит? Используйте метод трёх корзин: общие расходы, сбережения и личные траты.
3. Открытый диалог о долгах. Всегда...
Знаете ли вы, о мудрые собиратели кэшбэка, что небольшая слабость в сторону оплаты с помощью СБП расстроит банк, и укор его в мобильном приложении может выглядеть так:


Знакомьтесь с новым трендом от наших законодателей: формировать пенсию предлагается уже с 14 лет.

Если бы наши родители откладывали деньги даже не нашу, а на свою пенсию, эти деньги минимум раза три уже бы обесценились и утратились. Нам откладывали на обучение хорошие суммы, когда мне исполнилось 18 лет, на эти деньги я смогла только уши проколоть. Так что все очень спорно с накоплениями.