Сколько вообще нормально успеть накопить к 30, 40, 50 годам?
Недавно увидела ориентир, который используют финансисты для долгого планирования. Он не про жесткие правила, а про понимание масштаба и траектории. Решила прикинуть на себе.
Базовая логика: к 30 годам — накопить сумму, равную своей годовой зарплате к 40 годам — накопить примерно 3 годовых к 50 годам — около 6 годовых
Если взять доход 100 000 р в месяц, то:
Возраст — Цель накоплений — Сумма:
30 лет — 1 годовой доход — 1 200 000 р
40 лет — 3 годовых — 3 600 000 р
50 лет — 6 годовых — 7 200 000 р
Если смотреть по этапам:
С 30 до 40: Это период активного накопления. Доход обычно растет, карьера движется, можно откладывать регулярно. Чтобы прийти к сумме около 3 600 000 р, достаточно держать темп ~20 000–30 000 р в месяц (если доход растет, становится проще).
С 40 до 50: Этот период часто более стабильный по доходу. Здесь важно усилить накопления и подключитьинвестирование, чтобы работал сложный процент.
С 50 до 60: Фокус на достижении цели и защите капитала, а не на агрессивном росте.
Я не думаю, что эти цифры должны быть обязательными. Это скорее рамка: чтобы не жить «от зарплаты до зарплаты» в 45, а видеть движение и ощущать почву под ногами.
Очень успокаивает мысль, что важно не «накопить много», а делать маленькие шаги, но долго.
Но что еще интересно, так это то, то я легко могу применить эту теорию к бумерам, миллениалам, а вот зумеры и альфа с их диджитальностью и общим подходом к работе— тут у меня возникают трудности в прогнозировании.


«Замуровали, демоны!» 😱🤦♀️ - именно эта фраза из любимой комедии пронеслась у меня в голове, когда я внезапно оказалась в местной цифровой «темнице».

1 ноября жители нашего города столкнулись с неприятным сюрпризом: новые квитанции по оплате ЖКХ показали значительное увеличение расходов. Особенно заметен резкий скачок платы за вывоз мусора.


Форумчане, доброго времени суток! Отложила вышивание крестиком, налила себе чаю и решила поведать вам об одном прелюбопытном преступлении, которое я раскрыла прямо у себя в ванном шкафчике.

Мы привыкли откладывать жизнь на потом. Сначала школа, потом институт, потом ипотека, вырастить ребенка, поставить его на ноги. Кажется, что пенсия — это где-то в другой галактике😄. Пока тебе 20 или к 30, слово «СФР» (Социальный фонд России) вызывает зевоту. Но недавно этот туман рассеялся, и я заглянул в систему изнутри. Поводом туда заглянуть стала моя мама. Человек, который честно отработал большую часть жизни. Не сидел на шее у государства, не прятал доходы, платил налоги. И вот наступил...

Я считаю себя «ветераном» в деле налоговых возвратов – уже много лет успешно возвращаю себе часть уплаченных налогов. Но, как говорится, даже у самых опытных случаются промахи (и на «старуху бывает проруха»). В этом году со мной произошла поучительная история.

Очень бы хотелось услышать мнение многодетных пользователей площадки по поводу достаточности мер поддержки.

Несмотря на рост цен, встретить Новый год без серьёзного ущерба для кошелька вполне реально.
В современном мире, где никто не застрахован от внезапной потери работы, поломки автомобиля или других непредвиденных трат, финансовая подушка безопасности — это ваш главный страховой полис. Это не просто абстрактная "сумма на черный день", а конкретный инструмент, который спасает от паники и долгов.

А вы в курсе новости, которая буквально всколыхнула все мои дачно-огородные чаты? Когда я это прочитала, первая мысль была: «Да ладно, опять запугивают».
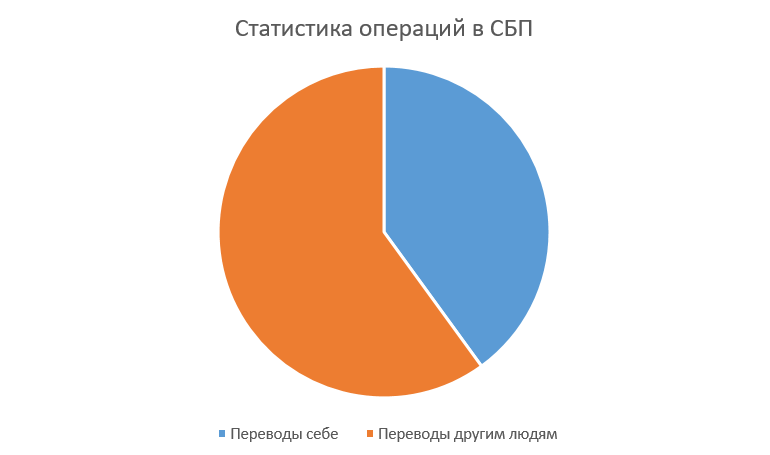
Банки всё чаще временно блокируют операции клиентов не только при подозрениях в мошенничестве, но и при обычных переводах между собственными счетами.
Хочу поделится с пользователями площадки Диалога, своими впечатлениями и практическим опытом покупателя, по изменениям и предложениями сети,, Пятёрочка,,по бонусной программы для пенсионеров. Итак, в настоящее время, сеть магазинов ,, Пятёрочка,,предлагает скидку; для пенсионеров, по белым ценникам- 10% + оплата по карте МИР -5%. Важно : необходимо перед оплатой на кассе , подтвердить Системе свою карту,, МИР,, . В кассе самообслуживания подтвержления не теьуется по Системе ,, Мир...
Финансы влияют на человека как на психологическом уровне (определяя самооценку, уровень стресса и счастья), так и на физическом (через связь с состоянием здоровья). На макроуровне они играют ключевую роль в распределении ресурсов, обеспечении социальной справедливости и экономическом развитии общества.Влияние на психологическое состояние
Недавно в своей статье делилась способом открытия НС без карты, через Финуслуги. В комментариях зашел разговор о выгодности НС разных банков на данный момент. Интересовали промо с накоплением на ежедневный остаток.
Здравствуйте. Мои финансы складываются из заработной платы, и различных калымов в интернете. Это и опросы, и отзывы за деньги (да, знаю, это плохо), и кэшбеки всякие разные. Доход скромный, так как работаю в муниципальном предприятии, и зарплата там не ахти. В преддверии Нового года задумалась о том, как накопить побольше денег, как сэкономить на подарках. И решила мысли свои изложить.