


2025 год: Финансовая игра по правилам. Ваш ход!
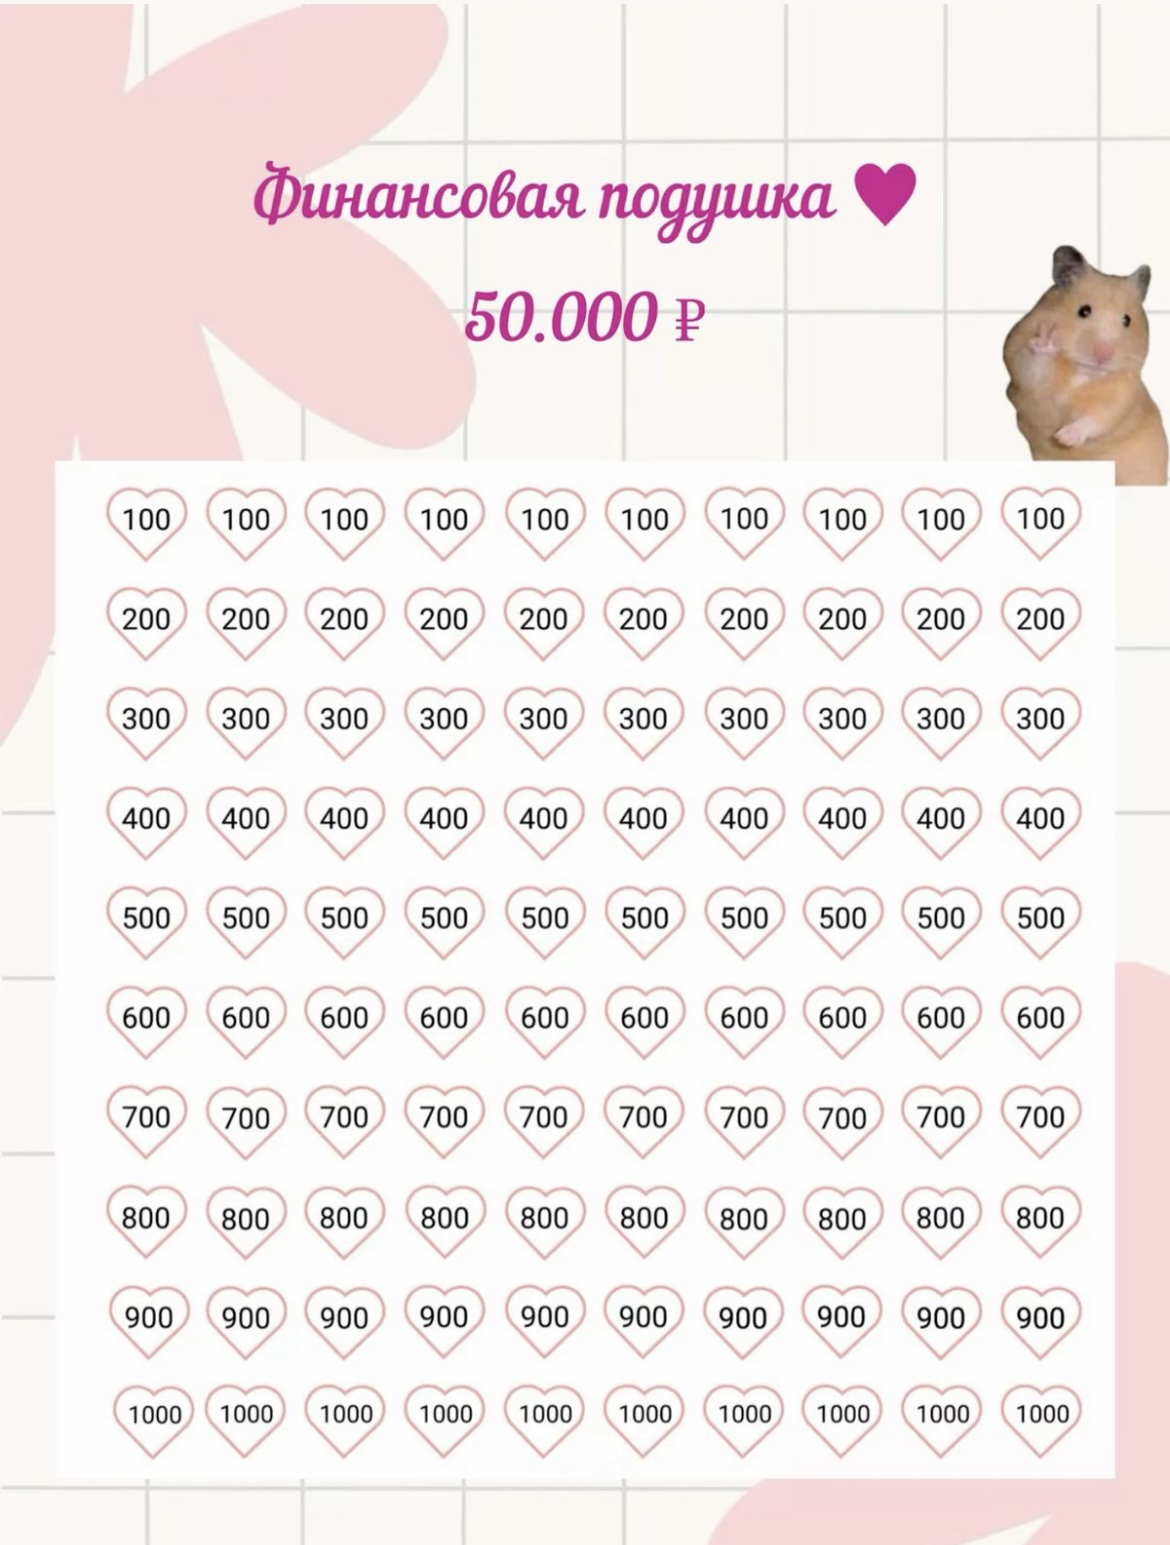
Говорят, лучший момент начать управлять деньгами был пять лет назад. Следующий лучший — сейчас. Давайте не ждать января, а сыграть в финансовую игру, где приз — ваше спокойное будущее. Правила просты.
Ваша карта на 2025 год:
1. Финансовая перезагрузка за 1 вечер
Возьмите лист бумаги. Разделите на две колонки:
· Активы (что приносит деньги: депозиты, инвестиции, сдача квартиры)
· Пассивы (что забирает деньги: кредиты, ипотека, рассрочки)
Ваша цель на 2025 — увеличить разрыв между ними. Первый шаг к этому — понять текущий расклад.
2. Правило «Трех кошельков»
Забудьте о сложных схемах. Делите доход так:
· Кошелек 1: Жизнь сегодня (60%) — еда, жилье, транспорт, обязательные платежи.
· Кошелек 2: Будущее (20%) — сюда всё для целей 2025 (отпуск, обучение, ремонт). Отправляйте деньги СРАЗУ после зарплаты.
· Кошелек 3: Свобода (20%) — всё, что делает жизнь ярче. Потратили до конца месяца — отлично. Осталось — перевели в Кошелек 2.
3. Финансовый детокс: 3 вопроса перед любой покупкой
Перед тем как платить, спросите себя:
· Это нужно или просто хочется?
· Я могу позволить себе это, не отказываясь от важных целей?
· Эта покупка сделает меня счастливее дольше, чем на один день?
Эти 3 вопроса сэкономят вам больше, чем любая акция.
4. Цель-магнит
Выберите ОДНУ главную финансовую цель на 2025 год. Не три, не пять — одну. Например:
· «Накопить на курсы английского к сентябрю»
· «Создать подушку безопасности в 100 000 руб.»
· «Закрыть потребительский кредит»
Напишите ее на стикере и прикрепите на видное место. Цель, которую вы видите каждый день, начинает вас «притягивать» к себе.
Ваш первый ход:
Откройте календарь и поставьте напоминание на 10-е число каждого месяца: «Уложился ли я в правило трех кошельков?». 15 минут в месяц — и вы уже в игре.

Спасибо всем авторам за личные истории в конкурсе! Вы написали о перерасчете ЖКХ, налоговых вычетах, ПДС, НПФ и пенсионных баллах. Многие посты собрали живые обсуждения в комментариях.



Вот и подходит к завершению первый год моего сотрудничества с Программой Долгосрочных Сбережений (ПДС). Заключил Договор со СберНПФ в январе 2026 г. В течение текущего года пополнял счёт по личным взносам и, на текущий период внёс сумму в 36 тыс. руб. для получения максимальной выплаты по софинансированию господдержкой ( + 36 тыс.) :


Профессиональные коллекторские организации стали заметными игроками на публичном долговом рынке: за 9 месяцев 2026 года они разместили облигаций на 15,8 млрд рублей, что вдвое больше, чем за аналогичный период прошлого года. Количество выпусков выросло с 10 до 24, а некоторые из них раскупались в течение одного торгового дня. Всё это лишь подтверждает интерес инвесторов к коллекторскому бизнесу.

Это решение принято для того, чтобы предоставить всем заинтересованным участникам дополнительное время для комфортной регистрации и аккредитации на платформе «Спутник ЦФА».


Цифровые финансовые активы (ЦФА) — это цифровые права, выпуск и учет которых осуществляются в информационной системе оператора, включенного в реестр Банка России. Они могут закреплять денежные требования и другие имущественные права. Доходность по таким инструментам обычно выше, чем по классическим депозитам, а ставка фиксируется на весь срок выпуска.

В ближайшее время на цену золота будут влиять несколько ключевых факторов, включая денежно-кредитную политику ФРС США, геополитическую напряжённость, спрос со стороны центральных банков и инвесторов, а также динамику инфляции. Эксперты дают разные прогнозы, но многие ожидают продолжения роста цен в среднесрочной перспективе.
Впервые столкнулся с байбэком, касающимся собственных бумаг.
Как начать путь инвестора, куда лучше инвестировать, где искать доходность — все это и не только обсуждается в сообществе «Инвестиции». Мы выбрали наиболее интересные посты авторов Диалога по этой теме.

Инвесткопилку в ВТБ я открыла 20 ноября 2024 года. Почти год назад. Настроила ее таким образом, чтобы автоматически с карточного счета списывалась сумма в размере 150 руб. каждый понедельник и на данную сумму автоматически приобретались паи фонда ликвидности.
Есть ли кто-то, у кого есть привычка откладывать определенный % своего дохода и дальше покупать на эти деньги ценные бумаги. Если да, то какой % от дохода направляете в инвестиции лично вы? Не считая депозитов и прочего, именно в инвестиции на фондовом рынке.
Не так давно наблюдала за выплатой дивидендов теми компаниями, акции которых планировала купить еще достаточно давно, но не срослось пока. Был интересный момент: я могла бы прилично заработать на акциях одной из компаний, если бы купила их прямо перед дивидендной отсечкой. Потому что после этого их цена не так-то и сильно упала.
Инвесткопилка – это сравнительно новый и перспективный инструмент для начинающих инвесторов, который предлагает банк. Она сочетает в себе простоту копилки и потенциальную доходность инвестиций. Но чем же конкретно она привлекательна?