


Финансовый аудит за 30 минут: как провести «ревизию» своих финансов
Иногда полезно устраивать себе «денежную ревизию». Для себя уже успел ввести это в привычку - раз в полгода проверять все свои финансы и сопуствующие им факторы. Это не сложный бухгалтерский отчет, а быстрая инвентаризация, которая помогает видеть всю картину своего кошелька, находить в нем дырки и вспоминать про отложенные монетки в скрытый кармашек.
Мой небольшой чек-лист на 30 минут:
1. Соберите все «ключи» (10 мин).
Откройте на компьютере или в заметке телефона список всех ваших финансовых инструментов:
— Банки (дебетовые карты, кредитки, счета)
— Вклады и накопительные счета (не забывайте про те, что открыты «на всякий случай»)
— Инвестиции (брокерские счета, ИИС, ПИФы)
— Долги (кредиты, рассрочки)
— Регулярные платежи (подписки, страховки, алименты, благотворительные автоплатежи и так далее).
2. Проведите «зачистку» (15 мин).
— Отпишитесь от всего, чем не пользовались последние 3 месяца (стриминг, облако, донаты). От алиментов, к сожалению, отписаться нельзя)
— Закройте ненужные счета и карты, за которые может идти плата каждый месяц.
— Проверьте, где лежат ваши сбережения. Может, какой-то старый вклад давно закончился, и деньги «спят» без процентов на дебетовой карте?
— Найдите «потерянные» деньги: кэшбэк, который не вывели, остатки на старых электронных кошельках.
3. Сверьте цели (5 мин).
Вспомните, на что вы копили полгода назад. Эти цели еще актуальны? Движетесь ли вы к ним? Возможно, пришло время скорректировать сумму или срок.
Что это дает мне?
✅ Контроль. Вы точно знаете, сколько у вас денег и где они лежат.
✅ Экономия. Отписываясь от ненужного, вы «находите» в бюджете сотни, а иногда и тысячи рублей в месяц.
✅ Спокойствие. Вы не будете нервничать из-за забытой кредитки или внезапного списания за подписку.
Финансовый порядок и мое благополучие начинается с инвентаризации и порядка. Усложнять вовсе не надо. Просто выделите 30 минут раз в полгода, чтобы привести деньги в порядок. Часто самые полезные находки скрываются в мелочах, которые мы давно не проверяли.


«Замуровали, демоны!» 😱🤦♀️ - именно эта фраза из любимой комедии пронеслась у меня в голове, когда я внезапно оказалась в местной цифровой «темнице».

1 ноября жители нашего города столкнулись с неприятным сюрпризом: новые квитанции по оплате ЖКХ показали значительное увеличение расходов. Особенно заметен резкий скачок платы за вывоз мусора.


Форумчане, доброго времени суток! Отложила вышивание крестиком, налила себе чаю и решила поведать вам об одном прелюбопытном преступлении, которое я раскрыла прямо у себя в ванном шкафчике.

Мы привыкли откладывать жизнь на потом. Сначала школа, потом институт, потом ипотека, вырастить ребенка, поставить его на ноги. Кажется, что пенсия — это где-то в другой галактике😄. Пока тебе 20 или к 30, слово «СФР» (Социальный фонд России) вызывает зевоту. Но недавно этот туман рассеялся, и я заглянул в систему изнутри. Поводом туда заглянуть стала моя мама. Человек, который честно отработал большую часть жизни. Не сидел на шее у государства, не прятал доходы, платил налоги. И вот наступил...

Я считаю себя «ветераном» в деле налоговых возвратов – уже много лет успешно возвращаю себе часть уплаченных налогов. Но, как говорится, даже у самых опытных случаются промахи (и на «старуху бывает проруха»). В этом году со мной произошла поучительная история.

Всем доброго времени суток! Хочу поделиться не столько финансовым, сколько жизненным лайфхаком, который кардинально улучшил атмосферу в нашей семье. Речь о том, как мы перестали делать друг другу замечания о тратах и создали систему, которая работает на доверии, а не на контроле.Проблема (знакомая многим): Мы с супругой оба работаем, общий бюджет, но разные подходы к деньгам. Я — больше планирую и анализирую, она — больше живет моментом. Это приводило к классическим конфликтам: «Зачем ты...
Всем привет! На фоне постоянных новостей о «турбулентности» и «новой реальности» я решил провести не эмоциональную, а чисто техническую работу. Прошелся по своему финансовому хозяйству как ревизор — не чтобы пугаться, а чтобы понимать, на что я могу опереться. Вот простой чек-лист из 7 пунктов, который может пройти каждый.
Финансы — это не просто деньги, это целая наука о том, как эффективно управлять своими средствами. Грамотное финансовое планирование помогает достигать целей, будь то покупка квартиры, путешествия мечты или создание подушки безопасности на случай непредвиденных обстоятельств. Важно понимать разницу между активами и пассивами, уметь анализировать рынок инвестиций и избегать долгов. Управление финансами начинается с осознания своей финансовой ситуации, постановки четких целей и разработки...
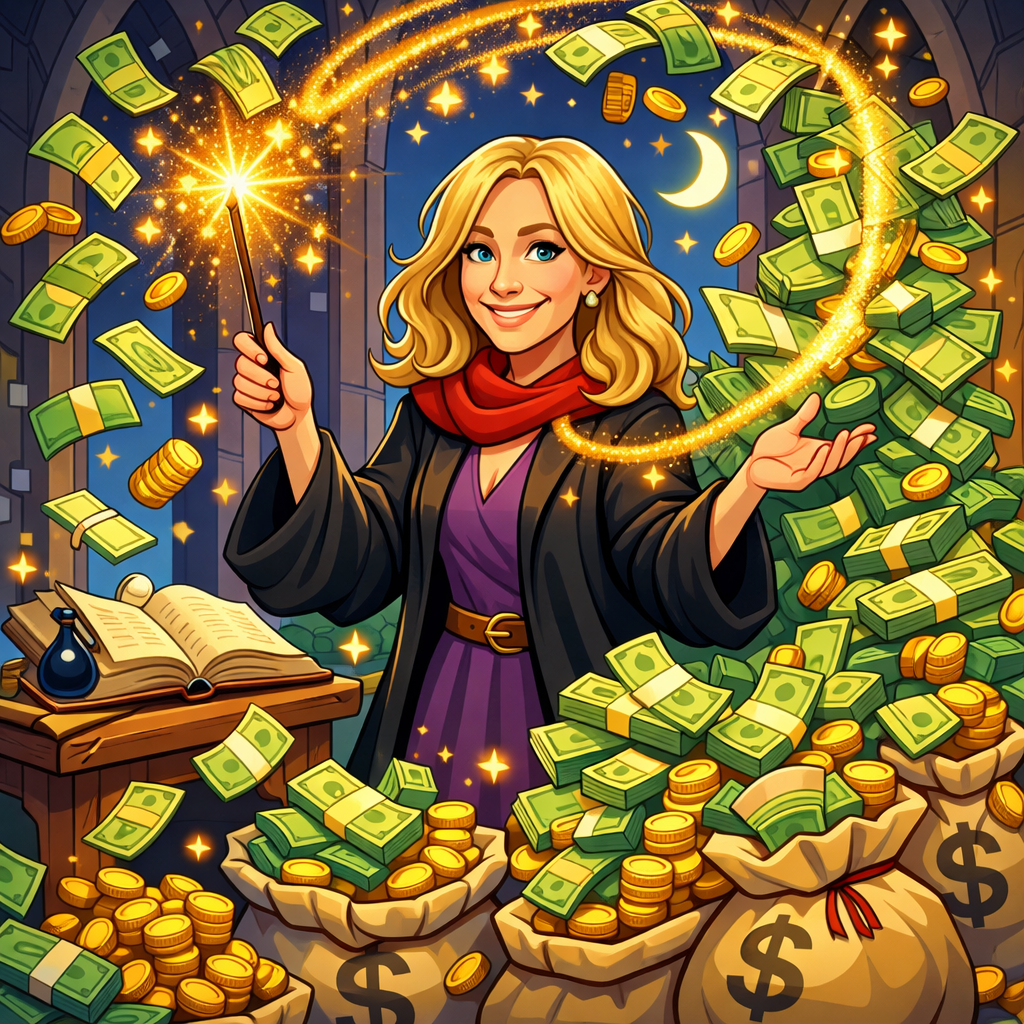
Есть у меня в преддверии Новогодних каникул одна «миллениальская традиция», пересматривать все части Гарри Поттера ☺️И вот, в один из таких вечеров, меня осенило: а что мы знаем о создательнице этого сказочного мира, Джоан Роулинг? Как сложилась ее судьба, и какой отпечаток она оставила на мировой культуре? И вот, в голове зародилась идея. А что, если взглянуть на финансовую сторону успеха Джоан Роулинг? Насколько велик её доход от книг, и как бы он смотрелся на фоне экономик целых стран?
Друзья, вот и декабрь! Время, когда кошелек плачет от предновогоднего шоппинга, а голова кружится от списков подарков. Но что, если праздник может быть волшебным не только для души, но и для кошелька?Давайте посмотрим на Новый год с точки зрения финансов — это самый масштабный проект года для нашего бюджета. И как любой проект, он требует плана.
Всем привет. Поделюсь историей о том, как я перестал быть финансовым миссионером для своих близких и почему это оказалось лучшим финансовым (и человеческим) решением.
Когда я всерьез увлекся темой личных финансов, мне захотелось помочь всем вокруг. Я видел очевидные, с моей точки зрения, ошибки: дорогие кредиты, отсутствие сбережений, импульсивные траты. И я начал давать непрошенные советы.
Фаза 1: Энтузиазм просветителя.Я объяснял родным про сложный процент и инфляцию,убеждал друзей...
Многие уверены: чтобы стать богатым, нужно либо родиться в семье миллионеров, либо знать секретную формулу из учебника по высшей математике.
Но реальность проще и жестче одновременно. Финансы — это на 80% психология и только на 20% умение считать. Можно зарабатывать 500.000₽ и к концу месяца иметь нулевой баланс, а можно с гораздо меньшим доходом постепенно выстраивать капитал.
Всё дело в «финансовых прошивках». Давайте разберем три главных отличия в мышлении:
1. Потребление vs Созидание...
Хочу поделиться классным инструментом для формирования финансовой подушки безопасности.
Здравствуйте. Хочу обсудить не конкретный инструмент, а принцип, который изменил мой подход к любым тратам. Речь о базовом разделении: актив и пассив (или, в более бытовом понимании, «актив» и «обязательство»).