


Инвестиции в себя: как считать окупаемость образования и не прогадать
Вложения в курсы, MBA, сертификаты или изучение языка часто делаются на эмоциях: «это модно», «все идут», «потом окупится». В результате тысячи рублей уходят впустую. Подход к образованию как к финансовому проекту с расчётом ROI (Return on Investment) помогает принимать трезвые решения и выбирать только то, что действительно даст отдачу.
Формула простой оценки ROI образования.
ROI = (Доход от вложений — Стоимость вложений) / Стоимость вложений * 100%.
Для образования: Предполагаемое повышение годового дохода после обучения минус Стоимость обучения и сопутствующих расходов (материалы, потерянный заработок, если учитесь очно), поделить на Стоимость и умножить на 100%.
Пример: Курс стоит 120 000 руб. После его прохождения вы рассчитываете на повышение зарплаты на 15 000 руб. в месяц (180 000 руб. в год).
ROI = (180 000 — 120 000) / 120 000 * 100% = 50% за первый год. Это отличная инвестиция.
Калькуляция «скрытых» издержек.
Помимо прямой стоимости курса, в инвестицию входят:
- Временные затраты: 200 часов на обучение. Если бы вы потратили это время на фриланс по ставке 500 руб./час, альтернативная стоимость — 100 000 руб.
- Энергетические затраты: Усталость, выгорание могут снизить эффективность на основной работе.
- Риск нерелевантности: Знания могут устареть или не пригодиться, если рынок повернёт иначе.
Пятиступенчатый фильтр перед оплатой любого обучения:
- Фильтр цели: «Какую конкретную проблему на работе или в карьере я решу?» (Не «узнаю новое», а «научусь делать unit-экономику для презентации инвестору»).
- Фильтр результата: «Какой измеримый навык я получу на выходе?» (Сертификат — не навык. Навык — это «смогу собрать дашборд в Tableau»).
- Фильтр экспертизы: «Кто автор курса? Каков его измеримый практический опыт в том, чему он учит?» (Остерегайтесь «гуру», чей главный продукт — продажа курсов).
- Фильтр сообщества: «Даёт ли обучение доступ к закрытому сообществу или ментору?» Часто нетворкинг ценнее лекций.
- Фильтр «пилота»: Можно ли протестировать бесплатный модуль, почитать отзывы не на сайте продавца, а в нейтральных чатах?
Стратегия финансирования самообразования.
· Работодатель: Первый и лучший источник. Готовьте обоснование, как обучение повысит вашу эффективность и прибыль компании.
· Образовательный кредит: Только для программ с гарантированно высокой отдачей (например, топовое MBA). Рассчитывайте ROI до его оформления.
· Целевые накопления: Заведите отдельный «образовательный» копил-счёт и откладывайте туда 5-7% от дохода регулярно. Когда накопится сумма на нужный курс, фильтры пройдены — совершаете покупку.
Инвестиция в себя — самая важная. Но её ценность определяется не ценой чека, а приростом вашей способности зарабатывать и создавать ценность. Подход к ней с холодным расчётом — лучший способ избежать разочарований и получить реальное преимущество на рынке труда.

Спасибо всем авторам за личные истории в конкурсе! Вы написали о перерасчете ЖКХ, налоговых вычетах, ПДС, НПФ и пенсионных баллах. Многие посты собрали живые обсуждения в комментариях.



Вот и подходит к завершению первый год моего сотрудничества с Программой Долгосрочных Сбережений (ПДС). Заключил Договор со СберНПФ в январе 2026 г. В течение текущего года пополнял счёт по личным взносам и, на текущий период внёс сумму в 36 тыс. руб. для получения максимальной выплаты по софинансированию господдержкой ( + 36 тыс.) :


Профессиональные коллекторские организации стали заметными игроками на публичном долговом рынке: за 9 месяцев 2026 года они разместили облигаций на 15,8 млрд рублей, что вдвое больше, чем за аналогичный период прошлого года. Количество выпусков выросло с 10 до 24, а некоторые из них раскупались в течение одного торгового дня. Всё это лишь подтверждает интерес инвесторов к коллекторскому бизнесу.

Это решение принято для того, чтобы предоставить всем заинтересованным участникам дополнительное время для комфортной регистрации и аккредитации на платформе «Спутник ЦФА».


Цифровые финансовые активы (ЦФА) — это цифровые права, выпуск и учет которых осуществляются в информационной системе оператора, включенного в реестр Банка России. Они могут закреплять денежные требования и другие имущественные права. Доходность по таким инструментам обычно выше, чем по классическим депозитам, а ставка фиксируется на весь срок выпуска.

Мечта о собственном жилье, новой машине или образовании за рубежом часто разбивается о суровую реальность: сумма слишком велика, а зарплата слишком мала. Мысль о долгих годах накоплений демотивирует, и цель откладывается навсегда. Ловушка в том, что люди пытаются «просто откладывать что осталось», но остаётся обычно ничего. Секрет в обратном подходе: сначала цель, потом под неё строится ваш бюджет, а не наоборот.
В декабре 2025 года несколько компаний-эмитентов с ранее высоким рейтингом столкнулись со снижением кредитных оценок. Это связано с ухудшением их финансового положения, техническими дефолтами или внешними факторами. Рассмотрим ключевые случаи.
К октябрю 2025 года число клиентов брокеров выросло до 39 млн человек. Это больше половины экономически активного населения страны. Такие данные приводит Банк России.
Вроде очень удобный инструмент, но есть ли смысл, если так снижен процент сейчас? Я думаю стоит вкладывать в облигации или золото. Что вы считаете?
И вот почему я пишу такой заголовок. В приложении Альфа банка есть раздел с предложениями, в данный раздел отправляют не только предложения по кредиту или вкладу, но и предлагают сделать первые шаги в инвестициях. Вот мой личный пример, а дальше решайте сами пробовать или нет. Скачал приложение альфаинвестиций, купил несколько разных акций на сумму около 10тыс.р. и за это мне альфаинвестиции подарили еще акции дополнительно к моим купленным. Самое интересное, что эти акции я даже могу продать...
Здравствуйте. В своих прошлых постах я говорил о том, как важно видеть разницу между активом и пассивом в бытовых тратах. Сегодня хочу перенести этот принцип в мир инвестиций. Потому что покупка даже самого перспективного актива без системы может превратить его в пассив — источник убытков и стресса.

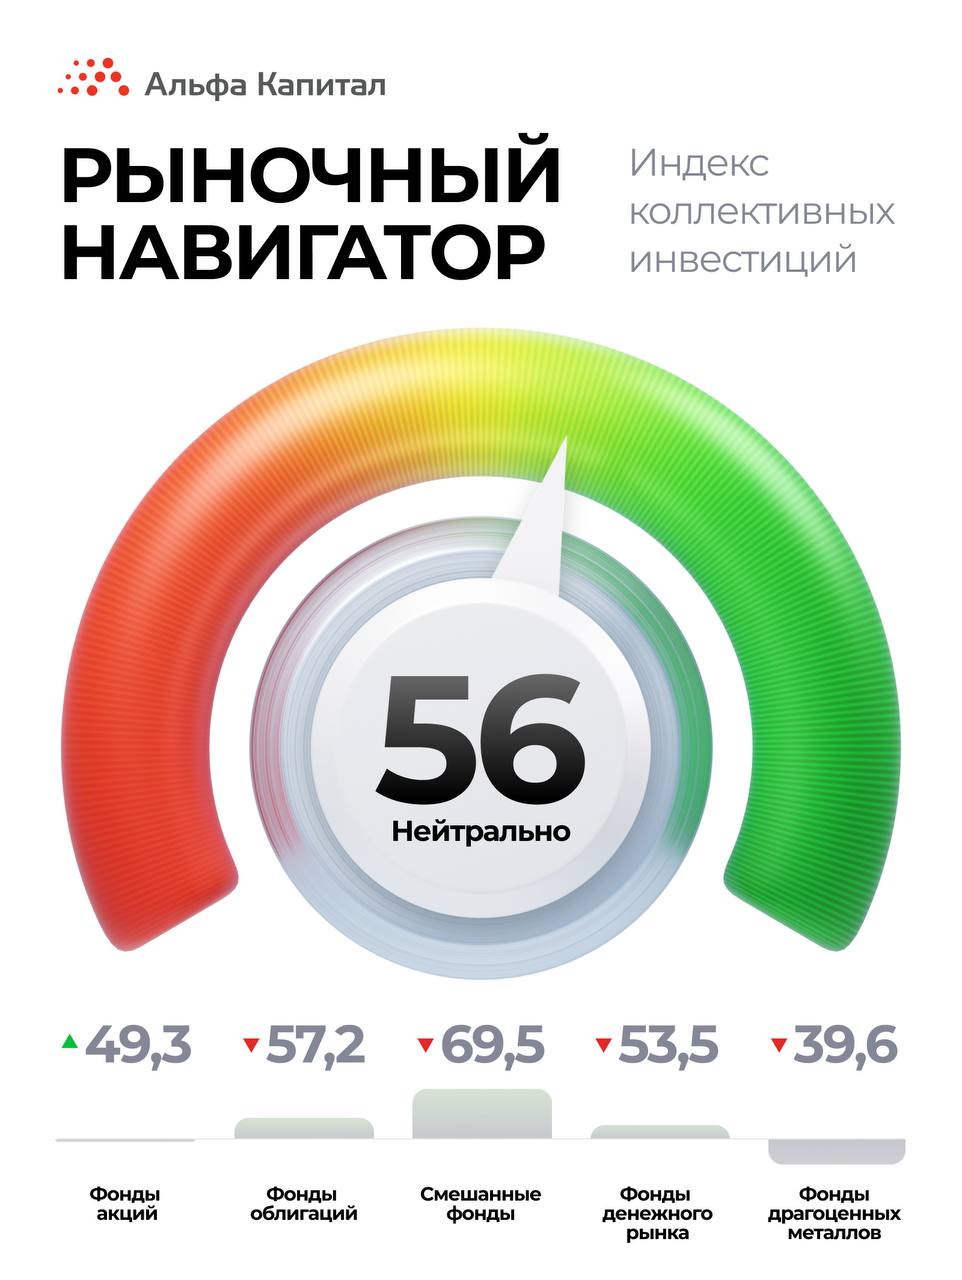
Чистый приток в фонды денежного рынка составил 10,3 млрд рублей, в фонды облигаций — 8,1 млрд, а в смешанные фонды — 7,5 млрд. Отток из фондов акций сократился до 18,5 млн рублей. Отток из фондов драгоценных металлов составил 266 млн.
Представьте: каждое утро вы покупаете кофе за 150 ₽. Кажется, мелочь? А теперь посчитаем: 150 ₽ × 365 дней = 54 750 ₽ в год. За 5 лет — 273 750 ₽. Это уже на квартиру в Новочебоксарске или путешествие вокруг света!
Сделал брокерский счёт в Альфа Банке, условия простые: нужно 10 месяцев покупать каждый месяц акции от 1000 рублей и они в течении этого срока по частям начисляют 10000 рублей сверху. Пока что купил акции Совкомбанка и Аэрофлота (как и хотел), и сейчас в раздумьях к каким акциям можно присмотреться