


Страхование жизни и здоровья: финансовая защита или лишняя трата?
Уважаемые участники, тема страхования часто вызывает споры. Одни видят в нем важнейший элемент защиты семьи, другие — бесполезную статью расходов. Давайте разберемся рационально: когда страхование жизни и здоровья (СЖ) — это разумная финансовая стратегия, а когда — нет.
Что такое СЖ? Это договор, по которому в случае наступления оговоренного события (смерть, инвалидность, критическое заболевание, травма) страховая компания выплачивает вам или вашим наследникам (выгодоприобретателям) крупную сумму — страховое покрытие.
Основные типы программ:
- Рисковое страхование жизни: Классический и самый доступный вид. Защита на случай смерти от любой причины или от несчастного случая (НС) и болезней. Покрытие действует только на срок договора (обычно 1 год). Если страховой случай не наступил, деньги не возвращаются. Это чистая защита, а не накопление.
- Накопительное страхование жизни (НСЖ): Комбинированный продукт. Часть взносов идет на защиту (рисковую составляющую), часть — на инвестиционную/накопительную. По истечении срока (5-10-15 лет) вы получаете накопленную сумму с инвестиционным доходом (если он был). Часто критикуется за высокие издержки и низкую доходность по сравнению с отдельными инвестициями.
- Страхование от критических заболеваний (Critical Illness): Выплата фиксированной суммы при диагностировании одного из тяжелых заболеваний из списка (рак, инфаркт, инсульт и др.). Деньги можно потратить на любое лечение, реабилитацию или покрытие текущих расходов.
- Страхование от несчастного случая: Более узкое покрытие, чем рисковое СЖ, обычно дешевле. Выплата при травме, инвалидности или смерти в результате НС.
Когда страхование жизни ОПРАВДАНО (аргументы «за»):
- Вы — единственный или основной кормилец в семье, где есть финансово зависимые члены (дети, неработающий супруг, престарелые родители). В случае вашей смерти или инвалидности страховая выплата заменит утраченный доход, позволит оплатить ипотеку, даст детям возможность получить образование.
- У вас есть крупные долги (ипотека, кредит на бизнес), которые могут стать непосильным бременем для вашей семьи. Страхование ипотеки (часто обязательное) — частный случай, но можно расширить покрытие.
- Вы занимаетесь опасной деятельностью или хобби (экстремальные виды спорта, частые командировки на авто).
- У вас в роду есть наследственные тяжелые заболевания. Страхование критических заболеваний дает финансовую подушку для борьбы с болезнью.
- Как инструмент бизнеса для защиты партнерства (выкуп долей) или обеспечения кредита.
Когда, возможно, стоит повременить (аргументы «против» или «не сейчас»):
- Вы молоды, одиноки, у вас нет иждивенцев и долгов. Ваша преждевременная смерть не приведет к финансовой катастрофе для других. В первую очередь нужно сформировать подушку безопасности.
- Ваш бюджет очень ограничен. Приоритеты: подушка безопасности, выплата высокопроцентных долгов. Платить за страхование в ущерб этим целям неразумно.
- Вам предлагают НСЖ как «выгодное вложение». В 99% случаев разделение функций («защита» через рисковое страхование + «инвестиции» через ИИС/брокерский счет) выгоднее и прозрачнее. Доходность в НСЖ часто ниже инфляции, а комиссии скрыты.
На что смотреть при выборе полиса (для рискового страхования)?
- Размер покрытия: Рассчитывается как 5-10 лет вашего годового дохода или как сумма обязательств (ипотека + расходы на семье на 3-5 лет).
- Перечень рисков: От любой причины, от НС, от критических заболеваний. Чем шире, тем дороже.
- Исключения (что не страхуется): Суицид, военные действия, опасные хобби (указать!), хронические болезни. Читать внимательно!
- Срок: Годичные полисы дешевле, но их нужно продлевать и проходить медопросмотр каждый раз. Долгосрочные (3-5 лет) дают стабильность условий.
- Репутация страховой компании и процент урегулирования убытков (можно найти в открытых источниках).
Вывод: Рисковое страхование жизни — это финансовый инструмент управления катастрофическими рисками, которые вы не можете покрыть своими сбережениями. Это не про «если», а про «вдруг». Его цель — защитить благосостояние вашей семьи, а не обогатить вас. Подходить к выбору нужно взвешенно, исходя из своих реальных обязательств и этапа жизни.


«Замуровали, демоны!» 😱🤦♀️ - именно эта фраза из любимой комедии пронеслась у меня в голове, когда я внезапно оказалась в местной цифровой «темнице».

1 ноября жители нашего города столкнулись с неприятным сюрпризом: новые квитанции по оплате ЖКХ показали значительное увеличение расходов. Особенно заметен резкий скачок платы за вывоз мусора.


Форумчане, доброго времени суток! Отложила вышивание крестиком, налила себе чаю и решила поведать вам об одном прелюбопытном преступлении, которое я раскрыла прямо у себя в ванном шкафчике.

Мы привыкли откладывать жизнь на потом. Сначала школа, потом институт, потом ипотека, вырастить ребенка, поставить его на ноги. Кажется, что пенсия — это где-то в другой галактике😄. Пока тебе 20 или к 30, слово «СФР» (Социальный фонд России) вызывает зевоту. Но недавно этот туман рассеялся, и я заглянул в систему изнутри. Поводом туда заглянуть стала моя мама. Человек, который честно отработал большую часть жизни. Не сидел на шее у государства, не прятал доходы, платил налоги. И вот наступил...

Я считаю себя «ветераном» в деле налоговых возвратов – уже много лет успешно возвращаю себе часть уплаченных налогов. Но, как говорится, даже у самых опытных случаются промахи (и на «старуху бывает проруха»). В этом году со мной произошла поучительная история.

Друзья, сегодня отойдем от цифр и посмотрим на финансы под другим углом — психологическим. Часто наши финансовые проблемы коренятся не в недостатке знаний, а в установках, эмоциях и когнитивных искажениях. Давайте разберем, какие психологические ловушки мешают нам управлять деньгами эффективно.
Уважаемые участники, сегодня поговорим о вашем финансовом паспорте — кредитной истории (КИ). От ее состояния зависят не только одобрение кредита и ставка по нему, но иногда и трудоустройство, и аренда жилья. Разберем, как все устроено.
Уважаемые участники сообщества, сегодня разберем классическую дилемму для сбережений: накопительный счет (НС) или срочный вклад (депозит)? Оба инструмента — основа надежной части финансового портфеля, но у них разные задачи и условия. Давайте сравним по ключевым параметрам.


Друзья, через неделю НОВЫЙ Год!!! С Наступающим новым годом вас 🌲🌲🌲
Проведем небольшой цифровой детокс для кошелька! Частая ситуация: вроде и не совершали крупных покупок, а деньги к концу месяца тают. Виной всему — «синдром подписки». За 299 рублей в месяц не жалко, но таких «299 рублей» может накопиться десяток.
Обсуждаем одну из самых щепетильных тем — управление деньгами в отношениях. Это больше, чем просто математика, здесь пересекаются психология, доверие и жизненные ценности. Конфликты из-за денег — одна из частых причин разногласий.
Сегодня хочу затронуть психологическую сторону финансов — тему эмоциональных трат. Мы все сталкивались с ситуацией: сложный день, стресс, усталость, и вот рука уже тянется к телефону, чтобы заказать что-то вкусное, обновку или гаджет, без которого мы жили много лет. Это «розничная терапия». Короткий выброс дофамина сменяется сожалением и дырой в бюджете.
«Мы живём скромно, как все», - говорит среднестатистическая семья и тут же оплачивает коммуналку, интернет, садик, продукты и ещё какую-то непонятную подписку, про которую никто не помнит, но деньги она списывает исправно.
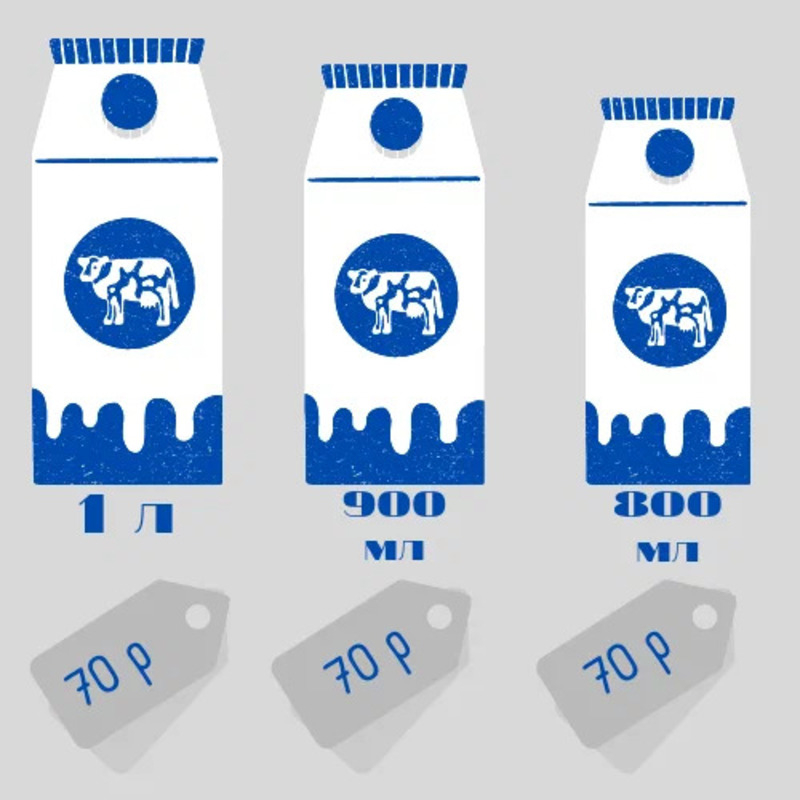
Шринкфляция - новый экономический феномен: товары худеют, но стоят всё те же деньги. Представьте: купили сок, а в бутылке 0,45 л вместо привычных 0,5 - как будто холодильник похудел, а цена осталась на месте. Это не шутка, а реальность российского рынка в 2025-2026 годах.
Что выбрать: купить новую машину или квартиру? Вопрос сложный, ведь тут дело не только в финансах, но и в жизненных приоритетах. Давай разберёмся!
✅ Квартира — стабильный выбор. Недвижимость даёт уверенность, стабильность и перспективу роста стоимости. Квартиру можно сдавать, получать пассивный доход или оставить детям. Это инвестиция на долгие годы, особенно если планируешь осесть в одном месте надолго.
🚗 Автомобиль, конечно, тоже соблазняет. Свобода передвижения, комфорт поездок, независимость...