


МФО - сколько мы переплачиваем?
МФО: сколько мы переплачиваем и какие опасности подстерегают заёмщиков. Микрофинансовые организации (МФО) привлекают быстротой выдачи займов и минимальными требованиями к заёмщикам. Однако за удобством скрываются огромные переплаты и серьёзные риски. В 2025 году, несмотря на регулирование ЦБ РФ, микрозаймы остаются одним из самых дорогих способов занять деньги.Сколько мы переплачиваем в МФО?Закон ограничивает ставки и переплаты, но даже в рамках лимитов стоимость займа зашкаливает по сравнению с банковскими кредитами.Максимальная дневная ставка по микрозаймам в 2025 году составляет 0,8% в день (около 292% годовых). Для краткосрочных займов (до года) общая переплата, включая проценты, штрафы и пени, не превышает 130% от суммы займа. Это значит: долг не вырастет более чем в 2,3 раза.Пример расчёта:Вы берёте 10 000 рублей на месяц под максимальные 0,8% в день.
- Проценты за 30 дней: 10 000 × 0,8% × 30 = 2400 рублей.
- Итого к возврату: 12 400 рублей (переплата 24%).
Если возникает просрочка, добавляются пени, но общая сумма не превысит 23 000 рублей (10 000 + 13 000 переплаты). На длинных сроках переплата ниже (около 15–30%), но ставки остаются высокими.По сравнению с банками (ставки 15–30% годовых) переплата в МФО в десятки раз больше. Небольшой займ на "до зарплаты" оборачивается значительной нагрузкой на бюджет.Опасности микрозаймов: почему МФО — это рискДаже с ограничениями МФО несут серьёзные угрозы для финансового благополучия.
- Долговая яма и просрочки.В 2025 году просрочка по микрозаймам достигает 31% (NPL 90+ дней), а ранняя просрочка (1–90 дней) — около 11%. Многие заёмщики берут новые займы для погашения старых, попадая в спираль долгов. Прибыль МФО растёт (на 25% в 2025 году), в основном за счёт штрафов и продаж долгов коллекторам.
- Агрессивное взыскание.Коллекторы звонят родным и на работу, применяют психологическое давление. Хотя закон ограничивает действия (запреты на угрозы и ночные звонки), нарушения происходят часто, особенно у "чёрных" кредиторов.
- Порча кредитной истории и нелегальные МФО.Просрочка закрывает доступ к банковским кредитам на годы. Нелегальные организации (не в реестре ЦБ) выдают займы под запредельные проценты или с залогом имущества, применяя криминальные методы.
- Скрытые риски.Многие заёмщики не читают договор, пропуская комиссии и условия. В 2025–2026 годах ЦБ ужесточает правила, что ограничит доступ к займам для миллионов россиян, но повысит риски теневого кредитования.

Мы продолжаем поддерживать авторов, которые готовы писать регулярно, но не ради количества, а ради действительно сильного контента.

Спасибо всем, кто посчитал платеж! Правильный ответ — 77 166 рублей в месяц.

У нас небольшое, но важное обновление: теперь в Диалоге есть ИИ-помощник Диалог ИИ, который встречает новых авторов.
Спасибо всем авторам за личные истории в конкурсе! Вы написали о перерасчете ЖКХ, налоговых вычетах, ПДС, НПФ и пенсионных баллах. Многие посты собрали живые обсуждения в комментариях.



В этом месяце я решила участвовать активно в акциях от партнёров Совкомбанка, подключив подписку Халва Десятка.

Здравствуйте. Хотела спросить по поводу правильности начисления налога на вклады за 2024 г. и возможности учёта моих убытков из-за отзыва лицензии у банка Гарант Инвест 26.12.24, в котором я открыла вклад на сумму более 1400000 рублей накануне отзыва лицензии,то есть 25.12.2024г. Как мне учесть этот убыток, потому что нет гарантий возврата мне суммы превышающей 1400000? В Гарант Инвест банк я перевела денежные средства, в том числе содержавшие проценты, полученные 25.12.24 в банке Дом РФ, от...
Привлекла акция «Мегапроценты» в Совкомбанке: ставка до 18% на суммы от 500к. Но ведь с 2025 года налог на доход с вкладов, превышающих ставку ЦБ+5пп, платим мы сами.Получается, если ЦБ 13%, то необлагаемый порог — 18%. Значит, с этих 18% я еще и налог 13% заплачу? Или я что-то путаю? Кто уже считал реальную чистую прибыль по таким «супервкладам»? Не получится ли, что после всех налогов эффективная ставка будет ниже, чем стандартный вклад в другом банке?»
Если вы: — верите, что «даже 10 рублей в копилку — это начало богатства», — думаете, что отказ от кофе спасёт вас от ипотеки, — и регулярно читаете статьи «Как накопить на квартиру за год, питаясь гречкой»… То, друзья, у меня для вас отличная новость: **это всё ерунда**.Я пробовал. Гречка надоела. Кофе не спас. А 10 рублей исчезли, как только приложение списало «подписку, которую вы не отменяли».Вот мой **реальный совет**: **Перестаньте винить себя за то, что вы не богаты
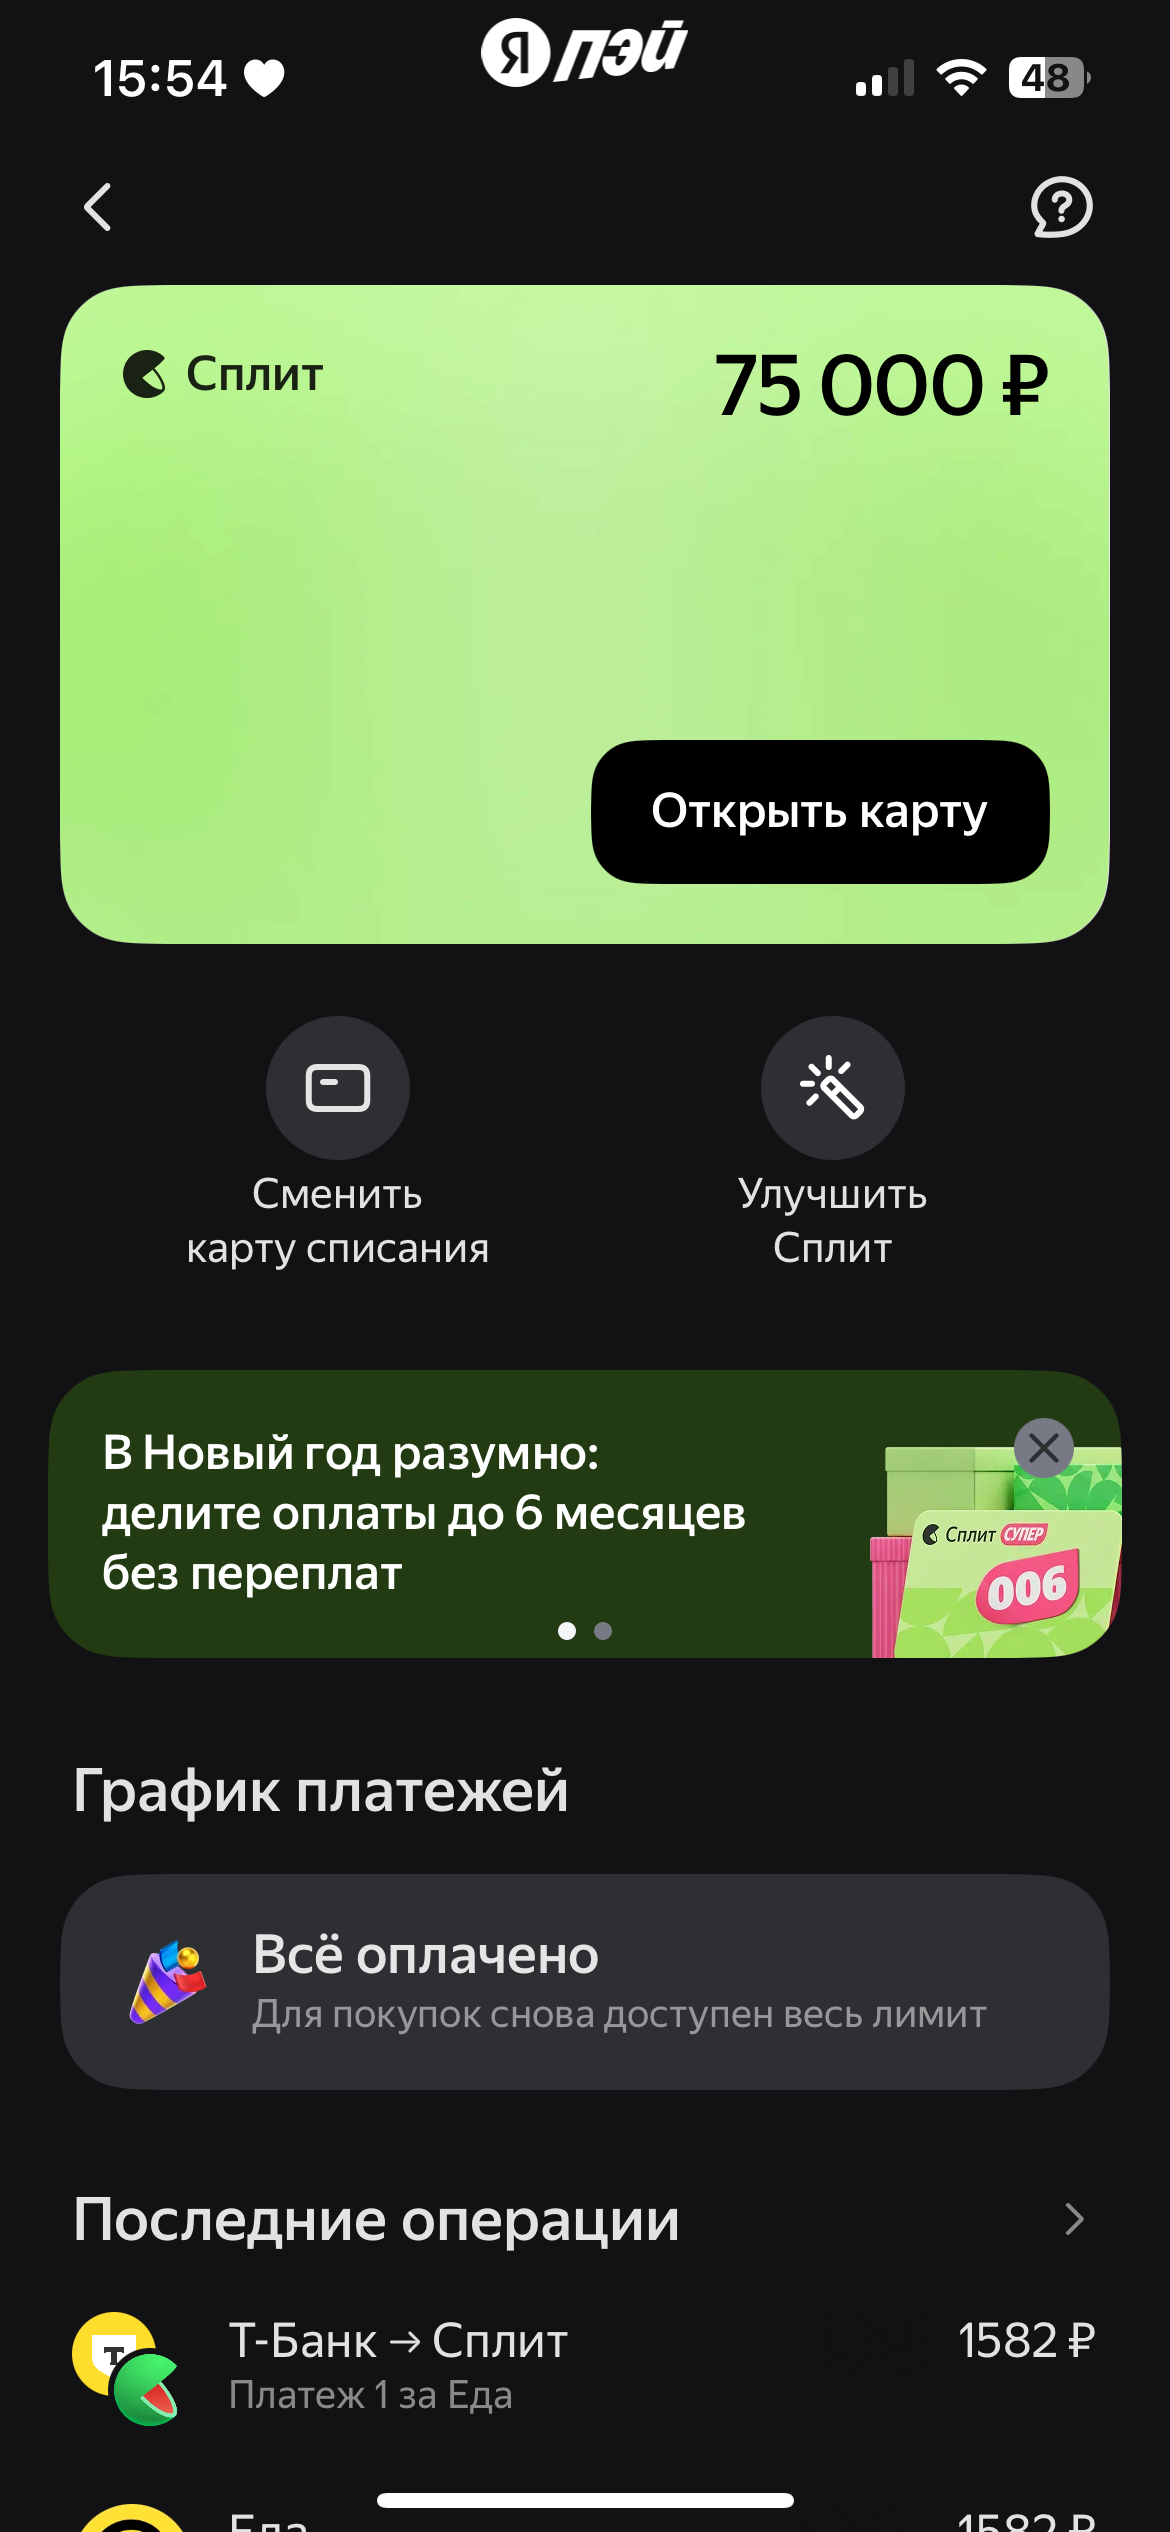
Карта «Сплит Супер» — это кредитная карта с уникальной «сплитованной» кредитной линией: одна часть — на покупки в рассрочку (до 12 месяцев без процентов), другая — классический кредитный лимит. Кэшбэк до 10% в категориях и 1% на всё. Основная «фишка» — акцент на партнёрскую экосистему.
Хотелось бы узнать авторитетное мнение по поводу изменения льготный ипотеки в 2026.
Яндекс Пэй — это не просто платёжная система, а экосистемный продукт, который максимально упрощает оплату онлайн и офлайн для пользователей сервисов Яндекса. Это не электронный кошелёк с балансом, а агрегатор, который связывает ваши банковские карты и позволяет платить быстро и безопасно в один клик.
Хочу поделиться историей, которая произошла буквально на днях. Это не поучительная сказка, а быль, которая, уверен, может коснуться любой семьи.
Представьте: вы живёте в XIV веке. У вас нет карты, нет счёта, нет даже нормальных монет. Зато у вас есть мешок соли. И вы — король.