Нужны ли кредитки? Стоит ли их брать?
Кредитки: стоит ли брать в 2026 году?
Кредитные карты помогают покрывать мелкие расходы, но для студентов вроде тебя они подходят только при строгом контроле трат. Многие банки предлагают молодежные варианты с льготным периодом до 120 дней и кэшбэком на игры или еду [1]. Главное — не уходить в минус, иначе проценты съедят карманные деньги.
Плюсы молодежных кредиток:
Легко оформить с 18 лет без кредитной истории: Сбер, Т-Банк, Альфа дают лимит до 300 000 ₽.
Кэшбэк 1-5% на повседневку: больше на фастфуд, транспорт.
Бесплатное обслуживание первые годы, снятие наличных без комиссий в банкоматах банка.
Существуют ли риски?
Риски и подводные камни
Проценты после льготного периода — 20-50% годовых, что дороже займов у друзей. Если пропустишь платеж, штрафы и испорченная история закроют двери в банки на годы
Для школьников лучше начинать с дебетовой карты с кэшбэком, чтобы тренировать бюджет
Как выбрать и использовать?
Сравни на Banki.ru: Т-Банк Платинум (120 дней, до 6000 баллов/мес) или СберКарта (бесплатно, 30% кэшбэк в категории месяца) .
Устанавливай лимит в приложении — не больше 5000 ₽.- Веди учет в "Деньги ОК" для контроля.
Короткие советы
Бери кредитку только под цели вроде гаджетов, а не ежедневных трат. Через 3 месяца поймешь, твой ли инструмент — или вернешься к наличке. Финансы под контролем — это суперсила для будущего.

Конкурс завершен — пора узнать, какие факты о распродажах оказались правдой, а какие мифом. В разборе — советы, которые пригодятся уже сегодня и на следующих распродажах сезона.



В этом месяце я решила участвовать активно в акциях от партнёров Совкомбанка, подключив подписку Халва Десятка.


В течение последнего месяца я постоянно мониторил на разных площадках покупную цену и условия приобретения дорогостоящего смартфона.

В приложение Альфа - Банка сегодня появилось предложение оплачивать мобильную связь на любые суммы. Оплатить платеж надо через мобильное приложение Альфа Банк в разделе "Платежи".


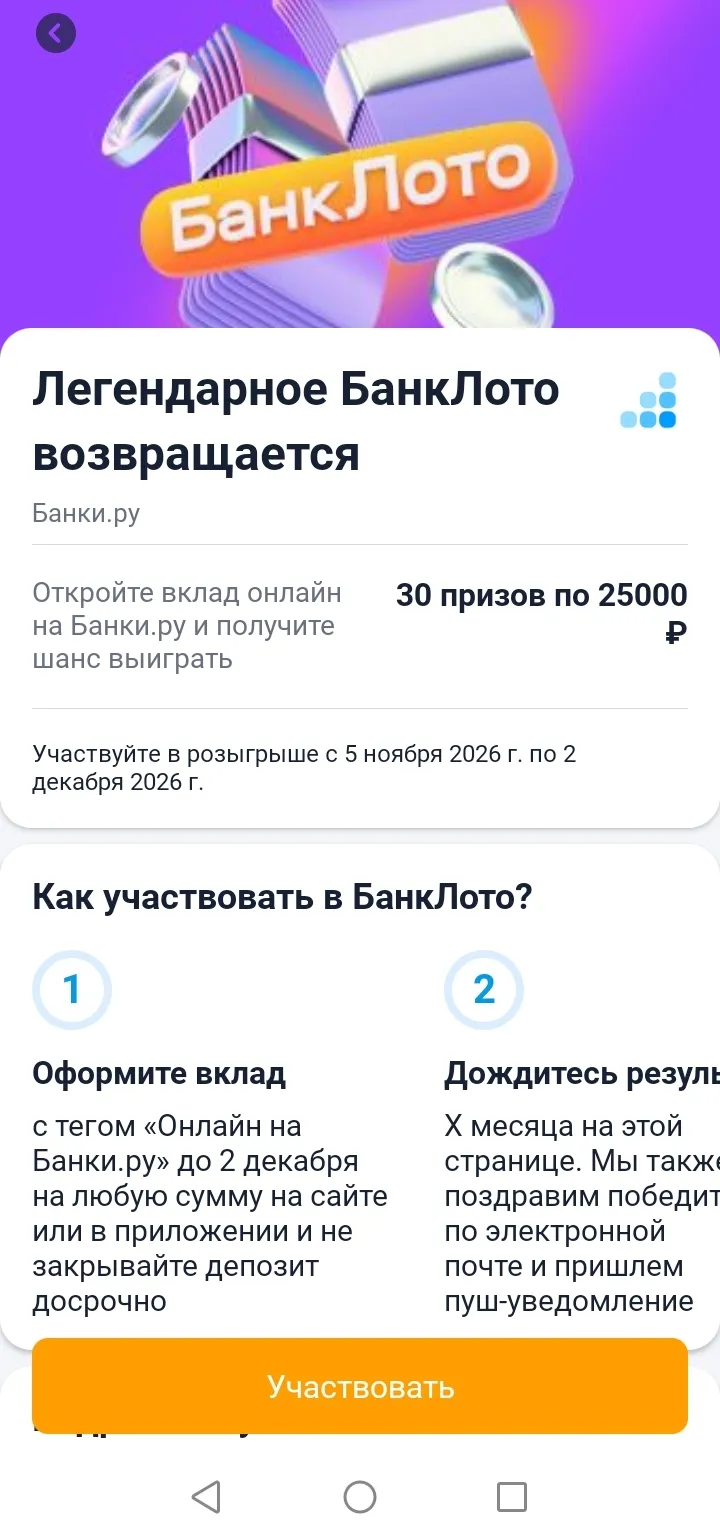
Решила посмотреть сегодня варианты вкладов на банки ру. У меня есть накопительный счёт, отлично помогает копить, каждый день начисляется доход.
Привет, коллеги!
В 2025 году выбор между наличными и картой всё ещё актуален. Я использую оба варианта, но в разных ситуациях.Картой удобно:оплачивать покупки онлайн;контролировать расходы через приложение;получать кэшбэк.Наличные остаются полезными:в небольших магазинах;для контроля бюджета;как резерв на случай технических сбоев.Для себя я выбрал баланс: основная часть расходов — по карте, небольшая сумма наличными — «на всякий случай». Такой подход оказался самым удобным.
Итоги уходящего года
По традиции я сделала подборку нововведений, которые касаются личных финансов россиян. Сюда вошли не все законы и правила - очень уж их много, поскольку начинается новый год и кучу всего вводят именно с 1 января.
С вами на связи ваш Финансовый папа. Рассмотрим ключевые события последнего времени и их влияние на наши сбережения.
1. Курс доллара стабилизировался ниже ₽78
15 января 2026 года официальный курс доллара остаётся на уровне около 77,50 рубля, продолжая тенденцию укрепления рубля.
Комментарий: Это важный, но не окончательный этап валютной динамики. Многие аналитики ожидают, что в течение 2026 года возможны колебания и укрепление доллара. Текущий уровень может быть удачным для формирования валютной...
📚 📈 ИТ-рынок ставит рекорды: зарплаты в издании ПО выросли на 137 тысяч рублей
Российские банки начали проявлять повышенное внимание к крупным покупкам, совершаемым на маркетплейсах, в связи с растущими угрозами мошенничества.
Депутат Аксаков прояснил судьбу банков маркетплейсов, и рассказал как будет далее развиваться ситуация
Сбербанк без лишнего шума пересмотрел условия по вкладам.Максимальная ставка по «Лучшему %» снижена до 15,5% годовых.