Финансовый иммунитет: как построить личную экономику, устойчивую к кризисам
В эпоху постоянной турбулентности на рынках, геополитической нестабильности и непредсказуемых инфляционных волн классические финансовые советы вроде «откладывайте 10%» звучат как анахронизм. Выживает и процветает не тот, кто просто копит, а тот, кто выстраивает целостную систему — личный финансовый иммунитет. Это не о том, чтобы стать богатым завтра. Это о том, чтобы создать экономику, которая защитит вас, вашу семью и ваши цели от любых внешних потрясений. Давайте разберёмся, из каких компонентов она состоит
Финансовый иммунитет базируется на четырёх ключевых «столпах», каждый из которых выполняет свою функцию.
- Столп Ликвидности: «Подушка» — это только начало
Чрезвычайный фонд (подушка безопасности) — базис, но его часто понимают слишком узко. Речь не просто о сумме на 3-6 месяцев расходов. Речь о многослойной ликвидности:
· Слой 1: Наличные или деньги на карте для сиюминутных нужд.
· Слой 2: Быстродоступный депозит или счёт с процентом выше инфляции (например, накопительные счета ряда банков) — это ваша основная «подушка».
· Слой 3: Активы, которые можно продать в течение нескольких дней без серьёзных потерь (например, краткосрочные облигации федерального займа для резидентов РФ).
Такой подход позволяет не «разрушать» основную подушку при мелких неприятностях и всегда иметь доступ к деньгам.
- Столп Диверсификации: Не кладите яйца в одну корзину (даже если это золотая корзина)
Диверсификация — это не только про акции и облигации. Это про диверсификацию по активам, валютам и юрисдикциям.
· Активы: Помимо ценных бумаг, рассмотрите инвестиции в себя (образование, здоровье), в ликвидные материальные активы (например, то, что вы разбираете и можете продать), в цифровые навыки.
· Валюты: Хранение сбережений в двух-трёх валютах с разной экономической цикличностью снижает страновые риски.
· Доходы: Развивайте несколько источников дохода: основной труд, фриланс, интеллектуальную ренту (например, от авторского курса или патента), инвестиционный доход. Потеря одного источника не должна быть катастрофой.
- Столп Адаптивности: Навыки важнее сбережений
Самый ценный актив в XXI веке — ваша способность учиться и адаптироваться. Финансовый иммунитет обеспечивает не крупный счёт в банке, а навык быстро осваивать востребованные умения и монетизировать их. Инвестируйте время и деньги в образование, которое даёт конкретные, измеримые результаты (например, не «курс по маркетингу», а «навык настройки таргетированной рекламы, который увеличил конверсию на Х%»). Это гарантия того, что вы будете востребованы при любой экономической конъюнктуре.
- Столп Психологической Устойчивости: Ваш главный риск — вы сами
Паника, жадность, стадное чувство — главные разрушители капитала. Ваша система должна включать финансовые ритуалы и правила, защищающие от эмоций:
· Правило 24 часов: Перед любой крупной не запланированной ранее финансовой операцией дайте себе сутки на «остывание».
· Инвестиционный план: Письменный план с чёткими целями, горизонтом и допустимым уровнем риска, которому вы следуете невзирая на рыночный шум.
· Цифровой детокс: Регулярные периоды без проверки котировок и финансовых новостей для сохранения ментального здоровья.
Построение финансового иммунитета — это не разовое действие, а непрерывный процесс, похожий на заботу о здоровье. Вы не можете один раз сделать прививку и забыть о ней. Нужно регулярно «проверять показатели», укреплять слабые места и адаптировать систему к новым реалиям. Начните с аудита своих текущих финансов: оцените каждый из четырёх столпов по шкале от 1 до 10. Какой из них самый слабый? С него и начинайте. Помните: устойчивость — это не отсутствие штормов, а умение проходить через них, не теряя курса.
Дополнительные материалы для погружения в тему:
- Книга Нассима Талеба «Антихрупкость. Как извлечь выгоду из хаоса» — философская и практическая основа подхода к построению устойчивых систем.
- Концепция Barbell Strategy («стратегия штанги») от того же Талеба — прикладной метод инвестирования, идеально ложащийся на идею финансового иммунитета.
- Блог и исследования Рэя Далио (например, его статья «Как работает экономическая машина») для понимания макроэкономических циклов, к которым нужно адаптироваться.
- Подборка статей на Bloomberg или Finanz.ru (используйте разделы «Личные финансы» и «Аналитика») для отслеживания текущих трендов и инструментов.


«Замуровали, демоны!» 😱🤦♀️ - именно эта фраза из любимой комедии пронеслась у меня в голове, когда я внезапно оказалась в местной цифровой «темнице».

1 ноября жители нашего города столкнулись с неприятным сюрпризом: новые квитанции по оплате ЖКХ показали значительное увеличение расходов. Особенно заметен резкий скачок платы за вывоз мусора.


Форумчане, доброго времени суток! Отложила вышивание крестиком, налила себе чаю и решила поведать вам об одном прелюбопытном преступлении, которое я раскрыла прямо у себя в ванном шкафчике.

Мы привыкли откладывать жизнь на потом. Сначала школа, потом институт, потом ипотека, вырастить ребенка, поставить его на ноги. Кажется, что пенсия — это где-то в другой галактике😄. Пока тебе 20 или к 30, слово «СФР» (Социальный фонд России) вызывает зевоту. Но недавно этот туман рассеялся, и я заглянул в систему изнутри. Поводом туда заглянуть стала моя мама. Человек, который честно отработал большую часть жизни. Не сидел на шее у государства, не прятал доходы, платил налоги. И вот наступил...

Я считаю себя «ветераном» в деле налоговых возвратов – уже много лет успешно возвращаю себе часть уплаченных налогов. Но, как говорится, даже у самых опытных случаются промахи (и на «старуху бывает проруха»). В этом году со мной произошла поучительная история.

Есть особая категория дел, которые не нуждаются ни в напоминаниях, ни в списках. Они не записываются, не планируются и не считаются срочными. Они просто существуют где-то рядом и терпеливо ждут. А потом в нужный момент вспоминают о тебе сами.
Сначала в банке был счёт"Активный возраст"с повышеным процентом.Открыл, начал пользоваться.Далее появляется реклама счёта"Ежедневный %"с ещё более высоким процентом. Перехожу на него. Через некоторое время процент снижается. "Активный..." исчезает из предложения. Зато появляется предложение об открытии вклада с ещё большим процентом,тоесть банк "ведёт" клиента в "мышеловку" так сказать, т е в конечном итоге чтобы получить полный контроль над моими...
Есть ощущение, что крупные дела хотя бы можно запланировать. Их видно заранее, к ним можно подготовиться. А вот мелкие — живут своей жизнью. Они не записываются в список, но именно из них почему-то и складывается день.
Главная моя цель — выйти на пассивный доход, чтобы поскорее уволиться из найма и работать только на себя. Но только быть спокойнее из-за закрытых базовых потребностей.
Иногда кажется, что изменения происходят постепенно, почти незаметно. Но бывают моменты другого рода — короткие, почти обычные, после которых что-то внутри сдвигается, и назад уже не возвращаешься. Не потому что нельзя, а потому что больше не хочется.
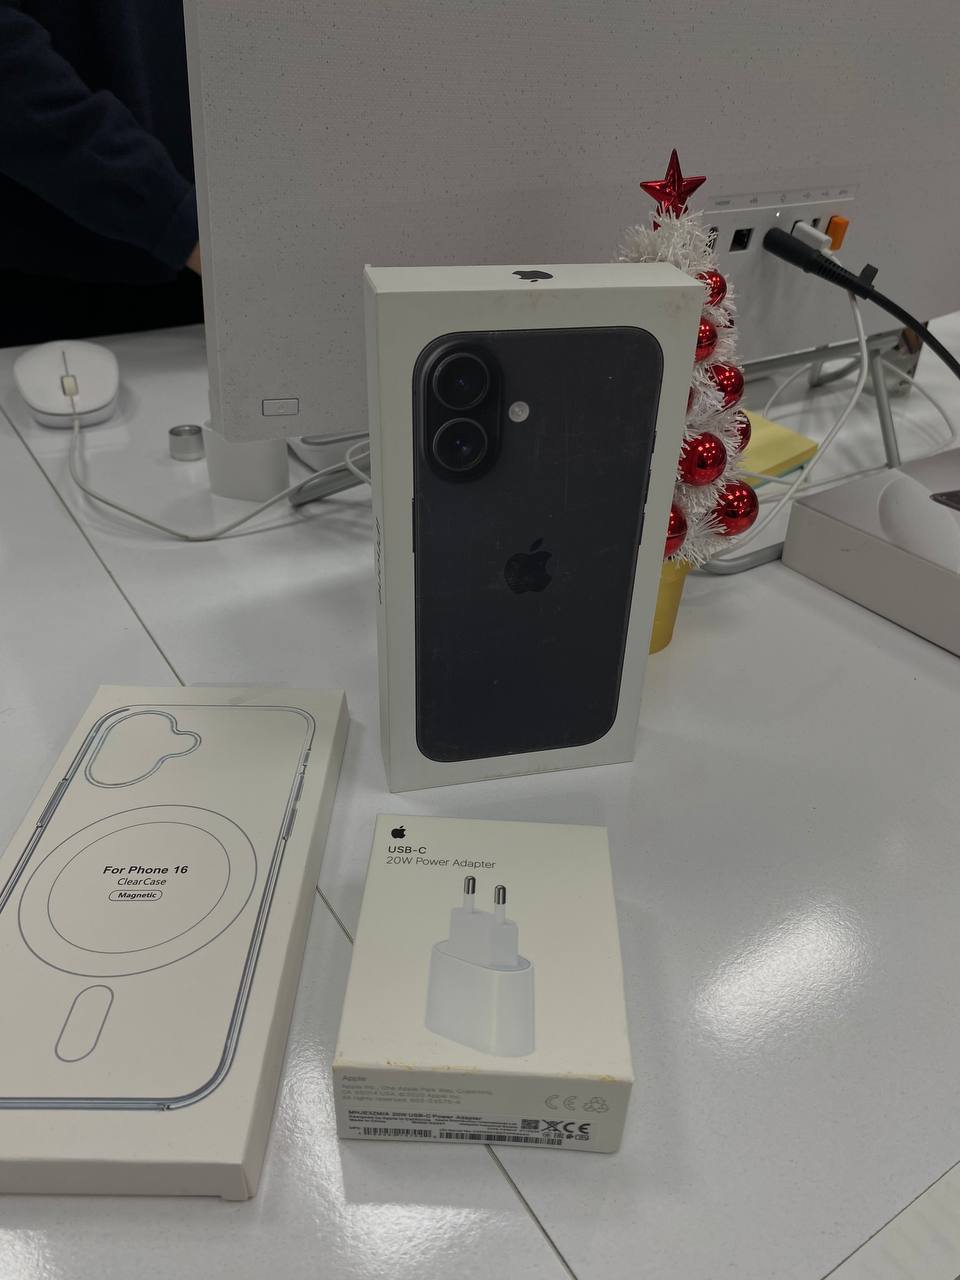
Всем здравствуйте! Крупные покупки для меня — одна из самых сложных статей расходов. Это не ежедневные траты, но именно они сильнее всего влияют на ощущение финансовой стабильности. Покупка техники, мебели, поездок или дорогих услуг часто совершается на эмоциях, а уже потом приходит вопрос: «А точно ли это было нужно?». Со временем я выработал для себя подход к таким покупкам, который помогает избежать сожалений и сохранить контроль над бюджетом.
Долгое время мне казалось, что для многих вещей нужен правильный момент. Подходящее настроение, больше времени, меньше забот, чуть больше уверенности. Из-за этого многое откладывалось не потому, что было не нужно, а потому что казалось — сейчас не лучший момент, потом будет лучше.
Бывают периоды, когда появляется ощущение, что что-то идёт не так. Не обязательно плохо — скорее однообразно. В такие моменты легко подумать, что нужны серьёзные перемены: новые цели, резкие решения, смена направления. Но со временем я стал замечать, что далеко не всегда проблема в самой жизни. Иногда дело лишь в обстановке, в которой она проходит.
Если бы Баффет не занимался благотворительностью, то сейчас он был бы самым богатым человеком в мире — Bloomberg