


Как ритм поступлений и расходов влияет на ощущение финансовой стабильности
Финансовая устойчивость часто связывается с уровнем дохода или размером накоплений. Однако не менее важным фактором является ритм движения денег — то, как регулярно средства поступают и как синхронизированы с ними расходы.
Первый аспект — несоответствие временных интервалов. Даже при достаточном доходе возникают сложности, если основные расходы сосредоточены в начале периода, а поступления распределены неравномерно. Это создаёт ощущение дефицита, не связанное с реальным уровнем средств.
Второй момент — фиксированные платежи с разной периодичностью. Ежемесячные, квартальные и годовые расходы часто накладываются друг на друга, усиливая нагрузку в отдельные моменты. Без учёта этого фактора финансовая картина выглядит искажённой.
Эффективный подход заключается в выравнивании ритма. Крупные, но редкие платежи дробятся на условные ежемесячные части, а свободные средства резервируются заранее. Это снижает резкие перепады и упрощает восприятие бюджета.
Отдельно стоит учитывать психологический эффект регулярности. Предсказуемое движение средств снижает тревожность и уменьшает количество спонтанных решений, даже если общая сумма дохода не меняется.
Фокус на ритме позволяет улучшить финансовое состояние без увеличения дохода или жёстких ограничений. Стабильность формируется не только объёмом средств, но и их распределением во времени.
Замечали ли вы, как нерегулярность платежей влияет на финансовое ощущение месяца?
Насколько важна предсказуемость денежных потоков в повседневной жизни?


«Замуровали, демоны!» 😱🤦♀️ - именно эта фраза из любимой комедии пронеслась у меня в голове, когда я внезапно оказалась в местной цифровой «темнице».

1 ноября жители нашего города столкнулись с неприятным сюрпризом: новые квитанции по оплате ЖКХ показали значительное увеличение расходов. Особенно заметен резкий скачок платы за вывоз мусора.


Форумчане, доброго времени суток! Отложила вышивание крестиком, налила себе чаю и решила поведать вам об одном прелюбопытном преступлении, которое я раскрыла прямо у себя в ванном шкафчике.

Мы привыкли откладывать жизнь на потом. Сначала школа, потом институт, потом ипотека, вырастить ребенка, поставить его на ноги. Кажется, что пенсия — это где-то в другой галактике😄. Пока тебе 20 или к 30, слово «СФР» (Социальный фонд России) вызывает зевоту. Но недавно этот туман рассеялся, и я заглянул в систему изнутри. Поводом туда заглянуть стала моя мама. Человек, который честно отработал большую часть жизни. Не сидел на шее у государства, не прятал доходы, платил налоги. И вот наступил...

Я считаю себя «ветераном» в деле налоговых возвратов – уже много лет успешно возвращаю себе часть уплаченных налогов. Но, как говорится, даже у самых опытных случаются промахи (и на «старуху бывает проруха»). В этом году со мной произошла поучительная история.

Компромисс между временем и деньгами лежит в основе большинства повседневных решений. Люди постоянно выбирают, чем пожертвовать: деньгами ради экономии времени или временем ради экономии средств. При этом стоимость времени важна не только на индивидуальном уровне, но и для экономики в целом - она помогает оценивать эффективность инвестиций, потребительское поведение и масштабы регуляторных издержек.
Финансовые цели часто связывают с конкретными суммами и датами, что делает их уязвимыми к изменениям дохода и внешних условий. Более устойчивый подход строится не на точных показателях, а на направлениях движения и финансовых ориентирах.
Вера в себя — ключ к успеху, выяснили нейробиологи. Наш мозг не отличает реальные события от воображаемых. Когда вы постоянно повторяете одну и ту же мысль, между нейронами формируются прочные связи. Фраза «у меня не получится» усиливает путь к неудачам, а слова «я справлюсь» — к успеху. Это не мотивация, а физика: каждая фраза буквально меняет структуру серого вещества, отмечают учёные.

Я тебе 10 миллионов, ты мне 10 миллионов" — как спасти бизнес от разрыва
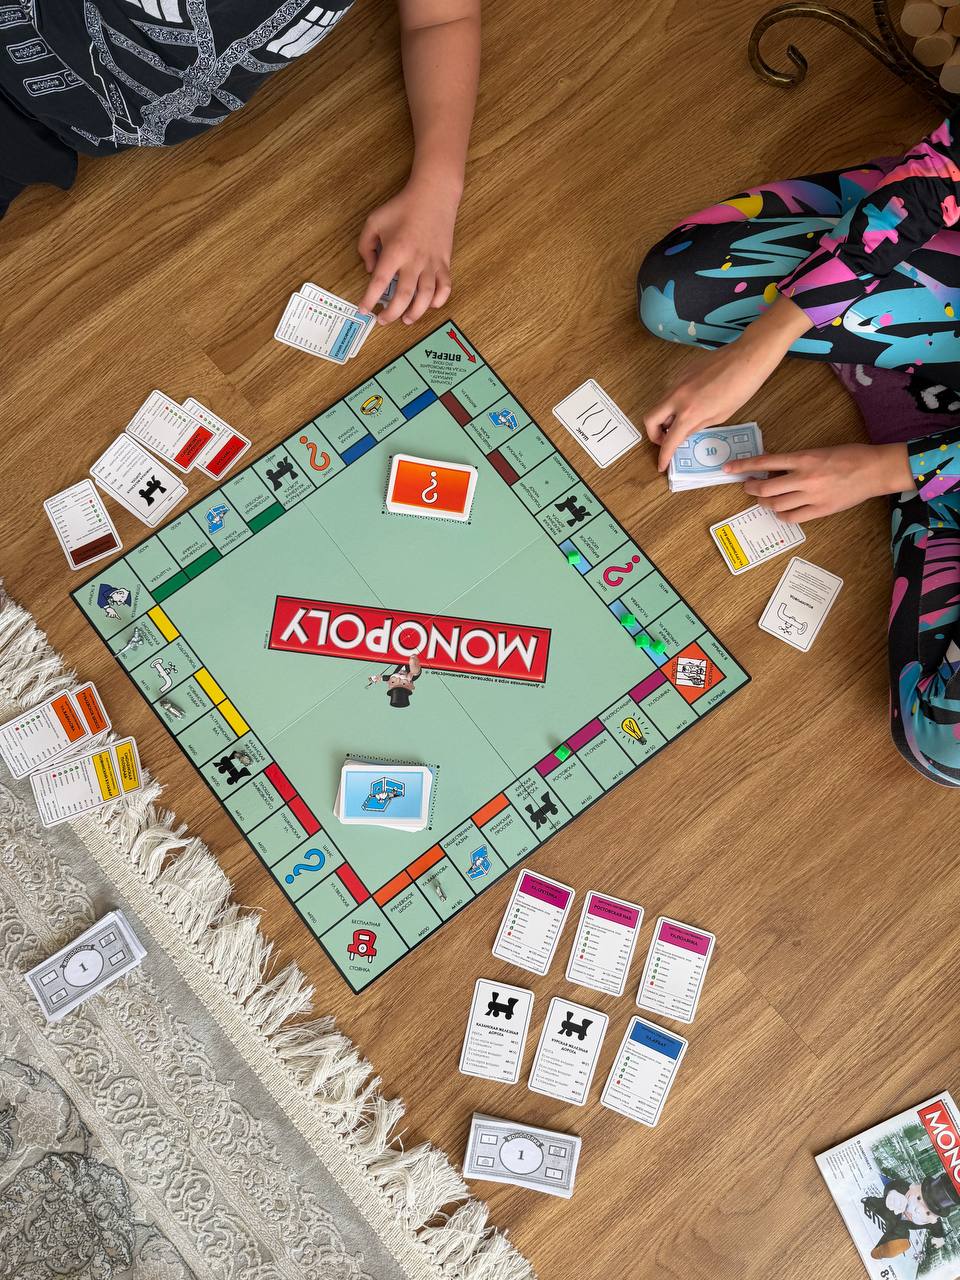
Наш финансовый спор начался с мелочи — с разменянной тысячи рублей. Он, получив сдачу пачкой пятидесяти- и сторублёвок, просто засунул их в карман джинсов. Через неделю я нашла эти мятые купюры в стиральной машине. «Это же деньги! — возмутилась я. — Их нужно складывать в кошелёк, тратить по плану!». Он лишь пожал плечами: «Мелочь. Не ошибусь, если потеряю».
Попробуйте чаще использовать промокоды/акции при покупках и заказах, а так же оплачивать картой на которой больше всего кэшбэк, и увидите сколько сэкономите в конце месяца
Мы часто думаем, что путь к финансовой устойчивости лежит через одно великое решение: найти высокооплачиваемую работу, выиграть в лотерею или запустить стартап. Но правда в другом. Наше финансовое будущее строится не раз в году, когда мы ставим цели, а каждый день, в моменты мелких, почти невидимых выборов.
В тот год ему дали неожиданно крупный годовой бонус. Сумма, равная трём его зарплатам. И с этого момента наш финансовый мир раскололся на два лагеря.
Со временем понял, что большинство лишних трат на банковские услуги происходит не из-за высоких тарифов, а из-за невнимательности. Несколько простых привычек помогают экономить деньги и нервы.