Как сохранить и приумножить капитал в 2026 году
Прошлый год преподнес российским инвесторам несколько неожиданных уроков. Давайте разберемся, что произошло на рынке и какие выводы можно сделать для будущих инвестиций.
Итоги 2025. Кто победил?
Облигации стали безоговорочными лидерами года. При грамотном подходе — покупке на дне и продаже на пике — можно было заработать около 40%. Интересно, что всего два своевременных поста об этой стратегии оказались эффективнее большинства финансовой аналитики на российском рынке.
Акции завершили год практически на нулевой отметке, если смотреть на индекс. Главным фактором стала геополитика, а не финансовые показатели компаний. Это в очередной раз подтверждает: постоянное изучение классической финансовой аналитики не всегда оправдывает затраченное время.
Валюта разочаровала всех, кто рассматривал её как инвестицию. Рубль неожиданно оказался самой крепкой валютой 2025 года.
Текущая ситуация
Успех облигаций привел к перекосу в портфелях инвесторов. Сейчас большинство держит слишком много облигаций и недостаточно акций. Брокеры и финансовые блогеры продолжают восхвалять облигации, строя оптимистичные прогнозы. Но есть важный нюанс: основная доходность уже реализована.
ОФЗ выросли со дна на 20–25%. Для дальнейшего роста на 15% нужны низкая инфляция и ожидания ставки ЦБ на уровне 7,5%. В текущих условиях это маловероятно. Альтернативный сценарий — режим стимуляции экономики с ослаблением рубля и расхождением между декларируемыми показателями и рыночными ожиданиями.
Прогноз на 2026 год
Базовый сценарий рассматриваю следующим образом:
- Ослабление рубля с первой целью 85
- Снижение ставки ЦБ в диапазон 12–14%
- Эффект НДС 22% не позволит создать условия для резкого снижения ставки или драматического замедления инфляции
В таких условиях облигации становятся просто альтернативой депозиту. По длинным ОФЗ можно рассчитывать на 4–7% ценового роста плюс купон. Это перебьет постоянное перекладывание коротких депозитов при снижении ставки даже после уплаты налогов.
Почему акции могут стать главной ставкой

По данным ЦБ, инвесторы держат рекордную долю облигаций в портфелях. Если начнется переток в акции, возможна сильная распродажа облигаций. При этом акциям для роста много не нужно.
Драйверы роста акций в 2026:
- Позитивная геополитика
- Ослабление рубля
- Рост цен на ресурсы
- Снижение ставки
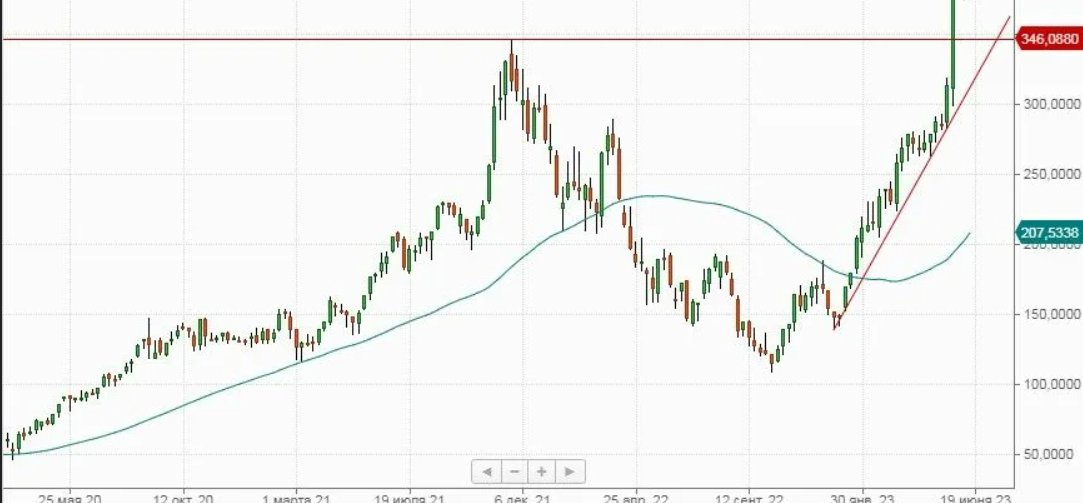
Возврат индекса Мосбиржи к весенним уровням означает рост на 35–40% от текущих значений. Облигациям на такую динамику потребуется примерно два года.
Логика проста: если индекс Мосбиржи может вырасти на 40% быстрее чем за два года — акции привлекательнее облигаций. Тем более что внимание на индекс обращалось еще на уровне 2500 пунктов.
Второй важный тренд
Валютная диверсификация станет ключевым словом 2026 года. Если в прошлом году рубль правил балом, то в ближайшие год-два потребность в валютной диверсификации портфеля значительно вырастет.
Остаются вопросы: Какие рынки выбрать? Золото, криптовалюты, иностранные акции? Какие инструменты использовать и каких результатов ожидать?
Это личное видение ситуации, а не призыв к действию. На рынках каждый принимает решения и риски самостоятельно.

Спасибо всем авторам за личные истории в конкурсе! Вы написали о перерасчете ЖКХ, налоговых вычетах, ПДС, НПФ и пенсионных баллах. Многие посты собрали живые обсуждения в комментариях.



Вот и подходит к завершению первый год моего сотрудничества с Программой Долгосрочных Сбережений (ПДС). Заключил Договор со СберНПФ в январе 2026 г. В течение текущего года пополнял счёт по личным взносам и, на текущий период внёс сумму в 36 тыс. руб. для получения максимальной выплаты по софинансированию господдержкой ( + 36 тыс.) :


Профессиональные коллекторские организации стали заметными игроками на публичном долговом рынке: за 9 месяцев 2026 года они разместили облигаций на 15,8 млрд рублей, что вдвое больше, чем за аналогичный период прошлого года. Количество выпусков выросло с 10 до 24, а некоторые из них раскупались в течение одного торгового дня. Всё это лишь подтверждает интерес инвесторов к коллекторскому бизнесу.

Это решение принято для того, чтобы предоставить всем заинтересованным участникам дополнительное время для комфортной регистрации и аккредитации на платформе «Спутник ЦФА».


Цифровые финансовые активы (ЦФА) — это цифровые права, выпуск и учет которых осуществляются в информационной системе оператора, включенного в реестр Банка России. Они могут закреплять денежные требования и другие имущественные права. Доходность по таким инструментам обычно выше, чем по классическим депозитам, а ставка фиксируется на весь срок выпуска.

Это уже не рынок сырьевой ренты, а сложная мозаика из технологического суверенитета, переформатированной логистики и потребительского резилиента. Разбираем точки притяжения для смелого инвестора.
Он отмечал каждую нашу памятную дату букетами из дорогого бутика. Для него это был безусловный ритуал любви. Я же, глядя на увядающие через неделю пионы, думала о том, что их стоимость равна паре уроков с моим бизнес-коучем или взносу в мой инвестиционный счёт. Однажды, получив очередной шикарный букет, я не выдержала: «Спасибо, они прекрасны. Но давай в следующий раз… купи мне одну акцию вместо ста роз?». Он замер с ошалелым видом: «Ты хочешь, чтобы я дарил тебе… распечатки со биржевыми...
Приветствуем, друзья!
По состоянию на 19.53 мск, цена февральского фьючерса на золото на нью-йоркской бирже Comex растет на 6,54 доллара относительно предыдущего закрытия или на 0,15%: до 4 469,04 доллара за тройскую унцию

В 2025 году одним из наиболее доходных инструментов стали фонды денежного рынка (после золота и корпоративных облигаций). Фонд денежного рынка вкладывает средства в сделки так называемого "обратного РЕПО". РЕПО - продажа ценных бумаг с обязательством выкупа через определенный срок. Обратное РЕПО - покупка ценных бумаг. Ценными бумагами являются облигации федерального займа. Каждый день стоимость пая фонда увеличивается на ставку RUSFAR/365 за минусом расходов фонда, где...

Инвестиции — это вложение капитала с целью получения дохода. Их история насчитывает тысячелетия: от первых торговых экспедиций древней Месопотамии и ростовщичества в Античности до появления акционерных обществ в эпоху Великих географических открытий, финансировавших рискованные морские путешествия.
Однако подлинную революцию в инвестициях произвела Промышленная революция XVIII-XIX веков. Создание фабрик, железных дорог и каналов требовало огромных капиталов, что привело к формированию фондовых...

Январь 2026 года встретил нас не только оливье, но и новыми экономическими вводными: НДС вырос до 22%, а инфляция снова пытается обогнать наши доходы. Просто откладывать «сдачу» уже не работает — деньги нужно защищать агрессивнее.

Пенсионные накопления в России: современные реалии и ожидания