


Как микрозаймы влияют на кредитную историю?
Что влияет на кредитную историю
В КИ отражены все заявки на кредиты и займы, которые вы когда-либо отправляли в банковские или микрозаймовые организации, в том числе те, по которым деньги выданы не были (то есть даже если заявки были разосланы вами из любопытства, чтобы просто узнать текущие условия по ставке и сумме, то кредитная история может быть подпорчена). Для банка слишком частые обращения в кредитные организации сигнализируют о неумении распоряжаться бюджетом и нестабильном материальном положении.
На основе КИ рассчитывается персональный рейтинг, или скоринговый балл (числовая оценка платёжеспособности).
На скоринговый балл влияет:
- количество заявок на получение финансирования;
- порядок погашения кредитов;
- наличие просрочек по кредитам;
- участие в кредитных обязательствах третьих лиц в качестве созаёмщика или поручителя;
- задолженность по квартплате, услугам ЖКХ, мобильной связи;
- неоплаченные налоги, штрафы ГИБДД;
- невыплаченные алименты.
Влияние микрозаймов на КИ
Займы могут повлиять на кредитную историю как положительно, так и отрицательно. Сам по себе факт того, что человек взял заём, никак не меняет кредитный рейтинг.
Займы портят кредитную историю в двух случаях:
- когда не оплачиваются и начинаются просрочки;
- когда микрозаймов в КИ уже несколько.
Во втором случае банки будут оценивать кредитную нагрузку клиента. Несколько открытых микрозаймов — даже без просрочек — повышают долговую нагрузку клиента. Банк вряд ли выдаст новый кредит при наличии нескольких незакрытых микрозаймов. Таким образом, микрозайм вполне может ухудшить кредитную историю.
Микрозайм также может улучшить кредитную историю. Так, например, граждане, прошедшие процедуру банкроства, восстанавливают кредитную историю с помощью рассрочек и микрозаймов.
Вердикт!
Микрозаймы не являются стопроцентным злом. Важно уметь ими пользоваться. С одной стороны, если ваша кредитная история пуста, можно оформить микрозаём на небольшую сумму и выплатить его точно в срок, что позволит добавить положительную запись в кредитную историю. С другой стороны, для банка частое обращение клиента в МФО сигнализирует о его ненадёжности, невозможности планировать личный бюджет.

Мы продолжаем поддерживать авторов, которые готовы писать регулярно, но не ради количества, а ради действительно сильного контента.

Спасибо всем, кто посчитал платеж! Правильный ответ — 77 166 рублей в месяц.

У нас небольшое, но важное обновление: теперь в Диалоге есть ИИ-помощник Диалог ИИ, который встречает новых авторов.
Спасибо всем авторам за личные истории в конкурсе! Вы написали о перерасчете ЖКХ, налоговых вычетах, ПДС, НПФ и пенсионных баллах. Многие посты собрали живые обсуждения в комментариях.



В этом месяце я решила участвовать активно в акциях от партнёров Совкомбанка, подключив подписку Халва Десятка.

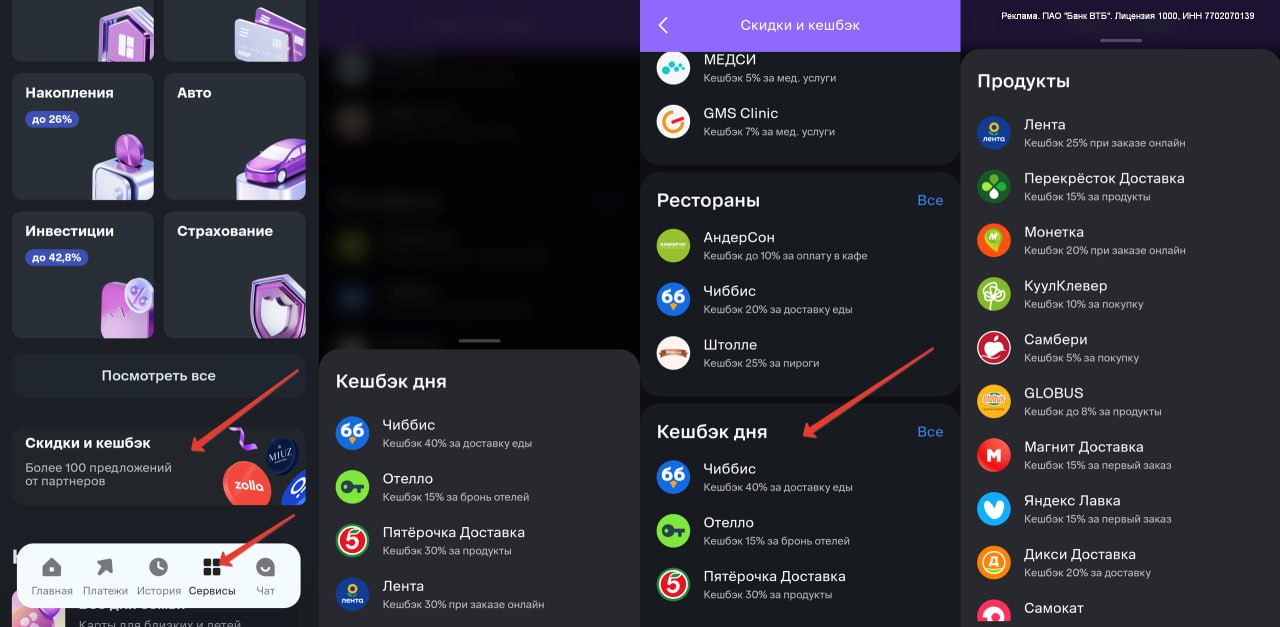
ВТБ запустил «кэшбэк дня» и предложения от партнёров — по логике они работают так же, как в Т-Банке.
«Купи сейчас — плати потом!» — кричат баннеры на каждом шагу. Мы привыкли, что новый iPhone, отпуск в Турции или даже обычный пылесос можно взять в рассрочку за «всего лишь 2000 рублей в месяц». Кажется, что это копейки, но именно так начинается финансовое рабство.
Банки постоянно предупреждают, но люди продолжают терять деньги. Почему? Потому что мошенники бьют по двум эмоциям: СТРАХ и ЖАДНОСТЬ. 😨

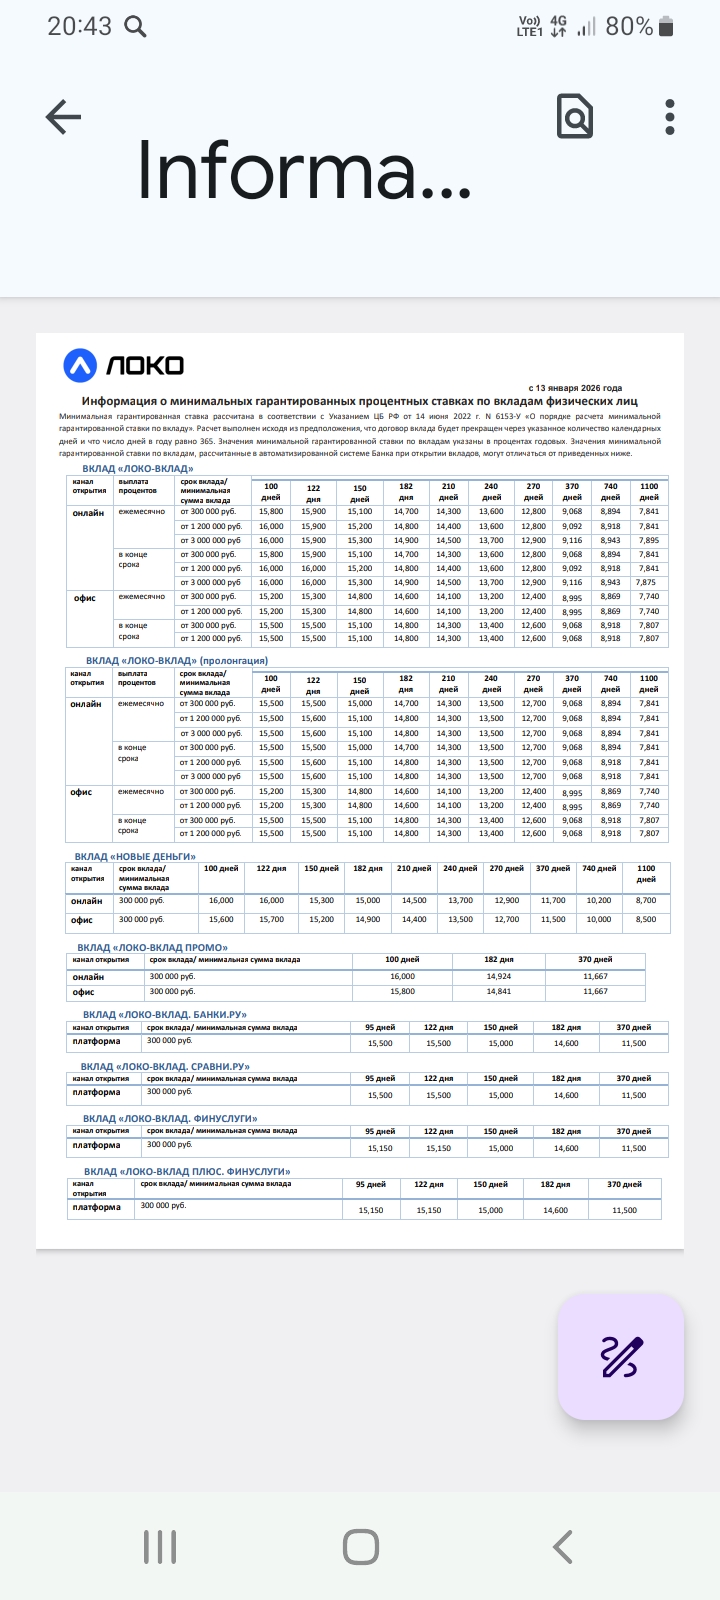
Завтра , с 13.01 в Локобанке новые условия тарифов по вкладам. По анализу - снижение на короткосроках.
Согласно прогнозу на 2026 год зарплаты в среднем будут расти быстрее, чем цены, но в начале года траты будут выше обычного из‑за повышения налогов и индексаций. Главная идея для всех семей, это создание подушки безопасности и понятный план трат.


Упрощенная система налогообложения (УСН) - это специальный налоговый режим для малого и среднего бизнеса, который позволяет снизить налоговую нагрузку и упростить отчетность. Он заменяет сразу несколько налогов единым платежом и подходит как для организаций, так и для индивидуальных предпринимателей (ИП).

- Какова ставка по вкладу и возможна ли капитализация? Важно понять, как именно начисляются проценты: будет ли происходить их добавление к сумме вклада (капитализация), что увеличит вашу доходность.
- Есть ли возможность досрочного снятия и как это повлияет на проценты? Если потребуется снять деньги раньше срока, стоит знать, потеряете ли вы часть процентов или условия изменятся.
- Автопролонгация вклада — как она работает? Узнайте, автоматически ли вклад продлевается, и на каких...
Советую , потенциальному вкладчику , предварительно САМОМУ изучить вопрос , по вкладу . И если , возникнут вопросы , нюансы и тонкости по толкованию , обратится к сотруднику банка. Это позволит избежать ПОПАДАЛО из- за ошибочной консультации иди, вообще открытия вклада со страховыми продуктами и прочим. Таких ситуаций , к сожалению , судя по отзывам немало.
С началом 2026 года в банковской сфере России вступили в силу масштабные изменения законодательства, которые затронут как миллионы клиентов, так и сами кредитные организации. Новые правила касаются контроля за переводами, внедрения цифрового рубля, социальных банковских продуктов и планов по автоматическому пересмотру кредитных ставок.
