


Ключевая ставка на 2026, стоит ли брать ипотеку?
Как ставка ЦБ связана с ипотекой и что ждать в 2026 году?
То, под какой процент вам дадут ипотеку или потребительский кредит, во многом зависит от ключевой ставки Центробанка. В 2025 году ЦБ плавно её снижал, и сейчас она составляет 16%. Что будет дальше? Давайте разбираться.
Простыми словами: что такое ключевая ставка?
Это главный процент в экономике, под который ЦБ кредитует коммерческие банки. Если ЦБ снижает ставку, банки получают деньги дешевле и, в свою очередь, могут предлагать более низкие проценты по кредитам нам с вами. И наоборот: когда ЦБ ставку повышает — кредиты для всех становятся дороже.
Через эту ставку ЦБ управляет инфляцией и экономикой:
· Повышает, чтобы охладить экономику и замедлить рост цен.
· Снижает, чтобы стимулировать рост, делая займы доступнее.
В последние годы главная задача ЦБ — борьба с инфляцией, поэтому ставка долгое время оставалась высокой.
Что происходило со ставкой в 2025 году?
Всё началось с роста ещё в 2023 году. К осени 2024-го ставка достигла исторического максимума в 21%. На этом уровне она держалась до лета 2025-го.
С июня 2025 года ЦБ начал осторожное снижение:
· Июнь: -1%
· Июль: -2%
· Сентябрь: -1%
· Октябрь: -0,5%
· Декабрь: -0,5%
В итоге за полгода ставка упала с 21% до 16% — снижение на целых 5%.

Почему ЦБ пошёл на снижение?
Основная причина — ослабление инфляционного давления. Однако инфляция в декабре 2025 года составляла 5,8%, что всё ещё выше целевых 4%. Поэтому ЦБ заявляет, что будет сохранять достаточно жёсткую политику, чтобы вернуть инфляцию к цели именно в 2026 году.
Какие прогнозы на 2026 год?
Центробанк уже опубликовал свой среднесрочный прогноз: в 2026 году ключевая ставка в среднем составит 13–15%, а к 2027 году может опуститься до 7,5–8,5%.
Эксперты банков и аналитических агентств смотрят на ситуацию схоже, но с разными нюансами:
· Общий консенсус: Ожидается плавное снижение ставки в течение всего года.
· Первый шаг: На ближайшем заседании 13 февраля большинство ожидает сокращения на 0,5% (до 15,5%).
· Сценарии на год:
· Базовый: Ставка к концу 2026 года может опуститься до 12%.
· Оптимистичный: При улучшении геополитической и экономической обстановки снижение может быть более активным — вплоть до 10% к декабрю.
Что в итоге?
Большинство аналитиков сходятся во мнении, что 2026 год станет периодом постепенного удешевления денег. Снижение ключевой ставки, скорее всего, будет поступательным, а его темпы будут зависеть от свежих данных по инфляции, рынку труда и экономической ситуации в целом. Это хорошая новость для будущих заёмщиков: ставки по кредитам имеют все шансы продолжить своё медленное снижение.



В этом месяце я решила участвовать активно в акциях от партнёров Совкомбанка, подключив подписку Халва Десятка.


С банком ВТБ я не очень дружу, и давно им не пользовалась, приложение было на самой последней странице телефона, там у меня собрались все банки-неудачники 🥲 какими активно не пользуюсь, но на всякий случай проверяю (что у них нового и какой кешбек на месяц). 🧐 Иногда эта проверка проходит успешно и банк с хорошим предложением переходит у меня на первую страницу (реабилитируется) 💝


Мы оценили удобство дебетовых и кредитных банковских карт. Как гласит статистика, на руках у населения нашей страны около 526 млн карт. Опросы показывают распределение: примерно у трети россиян (34%) в кошельке от одной до трёх карт, около 44% активно используют одну основную, ещё 41% — две-три под разные задачи (зарплатную, для покупок, кешбэка). Интересно, сколько карт в наличии, а не только в кошельке у россиян -до 20 или больше?

Давно пользуюсь картой ВТБ, одно время пользовался только картой ВТБ. Почему мой выбор был в пользу ВТБ?

Недавно муж пришел ко мне с проблемой: его вклад с отличным процентом закрылся, и нужно было срочно найти новое место для денег. Его список банков невелик, поэтому мы вместе стали искать варианты и остановились на ВТБ. Накопительный счет обещал целых 14,7% на минимальный остаток – звучит заманчиво, не правда ли?

В каком банке сейчас самый лучший процент на накопительный счет. До этого были деньги в т-банке , но сейчас там совсем маленький процент
Введение
Банки часто используют понятную и довольно распространённую стратегию привлечения клиентов через повышенный кэшбек для новых пользователей. Когда человек только открывает карту или подключает сервис, ему предлагают более выгодные условия, чтобы он быстрее начал пользоваться продуктом и привык к нему. Со временем, когда клиент уже активно совершает покупки и взаимодействует с приложением, уровень кэшбека может становиться более стандартным. Это связано с тем, что банк перераспределяет свои...
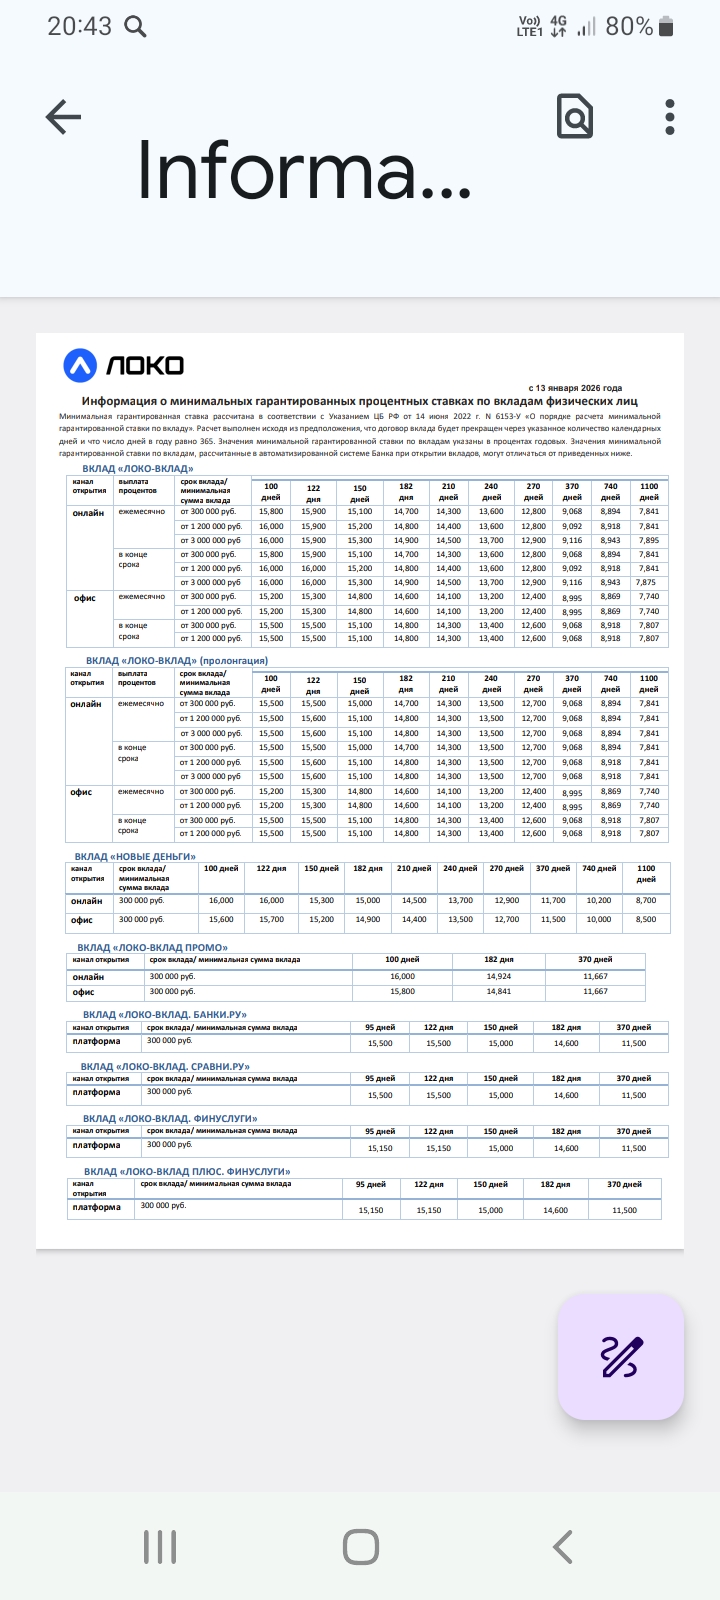
Завтра , с 13.01 в Локобанке новые условия тарифов по вкладам. По анализу - снижение на короткосроках.
Согласно прогнозу на 2026 год зарплаты в среднем будут расти быстрее, чем цены, но в начале года траты будут выше обычного из‑за повышения налогов и индексаций. Главная идея для всех семей, это создание подушки безопасности и понятный план трат.

С началом 2026 года в банковской сфере России вступили в силу масштабные изменения законодательства, которые затронут как миллионы клиентов, так и сами кредитные организации. Новые правила касаются контроля за переводами, внедрения цифрового рубля, социальных банковских продуктов и планов по автоматическому пересмотру кредитных ставок.

Биржевая цена на серебро в понедельник утром ускорила рост до 6%, обновив исторический рекорд выше уровня в 84 доллара за тройскую унцию, следует из данных торгов.По состоянию на 9.19 мск цена мартовского фьючерса на серебро на нью-йоркской бирже Comex росла на 6,16% - до 84,225 доллара за унцию, минутами ранее котировки обновили рекорд, поднявшись до 84,55 доллара.При этом цена февральского фьючерса на золото увеличивалась на 82,24 доллара относительно предыдущего закрытия, или на 1,83%, - до...
Пользуюсь 3й месяц НС на ежедневный остаток в банке ВТБ. Ставка- 15% в приветственный период. Что нравится , то информирование , при изменение суммы на счёте , сразу отображается в Приложении текущая информация прогноза,по сумме начисления % на дату окончания периода , с учётом уже прошедших дней с начала периода.Т.е всё ясно, просто и понятно. Рекомендую данный продукт банка.
Разбираем «подводные камни» системы страхования вкладов, о которых молчат в рекламе.