


Альтернативные способы возврата денежных средств
Это пост не о результатах дела, а об иных возможностях возврата денежных средств.
Зачастую многие потенциальные клиенты или доверители боятся возвращать денежные средства, ссылаясь на наличие дополнительных соглашений об изменении цены договора и о возврате так называемой «скидки». С одной стороны, их опасения понятны: есть желание вернуть деньги, но нет желания влезать в какую-то большую и непонятную проблему.
Понятно, что с правовой точки зрения мы не можем давать гарантии. Однако в своей деятельности мы основываемся на глубоком правовом анализе и судебной практике. Но пост не об этом.
Всегда есть альтернатива.
«Потенциальный» возврат скидки и изменение цены договора работают только в том случае, когда поступает отказ от дополнительных услуг и требование о возврате денежных средств. Только в этом случае автосалон может запустить «потенциальный» механизм требования денег с покупателя.
Однако возможно поступить и по-другому — доказать навязанность данных услуг не со стороны автосалона, а со стороны банка.
Вы спросите: а банк тут при чём?
Может быть, на первый взгляд и ни при чём. Но мы с вами не знаем, кто, где и с кем «ходит в баню», а также кто, как и в каком объёме получает денежные средства в виде бонусов за реализацию этих услуг. Это сравнение я услышал ещё лет пять назад от руководителя юридического отдела одного регионального банка.
При этом именно законодатель возлагает на банк бремя правильного оформления как кредитного договора, так и реализации дополнительных услуг. Всё должно быть строго по закону. Эти нормы порой кажутся формальными, но их нарушение даёт основание говорить о навязывании дополнительных услуг именно банком.
И неважно, что представителя банка формально не было на сделке. Формальный подход позволяет взыскать денежные средства именно с банка.
Например, законом предусмотрено следующее:
— Обязательное письменное согласие на дополнительные услуги. Зачастую его не бывает вовсе (например, в договорах автокредитования Альфа-Банка, ВТБ, а также в старых договорах Совкомбанка). При этом банки, пытаясь уйти от ответственности с позиции «мы ничего не продавали», фактически нарушают норму закона.
— Банк обязан предусмотреть возможность согласия или отказа от дополнительных услуг — так называемые «квадратики». Во многих банках таких отметок нет вовсе, а информация о страховании указана одной строкой (например, Локо-Банк, Экспобанк).
— Закон запрещает проставление согласия заемщика машинописным способом. То есть в заполненном квадратике «ДА» не может стоять компьютерная галочка или крестик. Здесь, к слову, «хулиганят» многие (Совкомбанк, Росбанк).
— Также существует судебный тренд, связанный с определением навязывания услуг: сумма кредита изначально должна быть указана без учёта стоимости дополнительных услуг. Если же сумма кредита уже включает допуслуги, а затем стоит галочка согласия клиента, возникает логичный вопрос — действительно ли это согласие было выражено добровольно, если на первой странице договора сумма уже определена с учётом допов.
И таких оснований на практике очень много.
Всё вышеописанное позволяет говорить о нарушениях со стороны банка. Можно, конечно, пожалеть банк — мол, он не виноват. Но давайте будем честны: вас обманули? Тогда не всё ли равно, с кого взыскивать деньги?
Согласитесь, при заключении кредитного договора «скидку» тоже озвучивали не совсем корректно: «просто скидка — и всё». И только потом выяснялось, что она напрямую зависит от дополнительных услуг, при отказе от которых автосалон вдруг получает «какое-то право» на возврат денег.
Давайте не жалеть «сильных мира сего». Пусть между собой разбираются сами.


«Замуровали, демоны!» 😱🤦♀️ - именно эта фраза из любимой комедии пронеслась у меня в голове, когда я внезапно оказалась в местной цифровой «темнице».

1 ноября жители нашего города столкнулись с неприятным сюрпризом: новые квитанции по оплате ЖКХ показали значительное увеличение расходов. Особенно заметен резкий скачок платы за вывоз мусора.


Форумчане, доброго времени суток! Отложила вышивание крестиком, налила себе чаю и решила поведать вам об одном прелюбопытном преступлении, которое я раскрыла прямо у себя в ванном шкафчике.

Мы привыкли откладывать жизнь на потом. Сначала школа, потом институт, потом ипотека, вырастить ребенка, поставить его на ноги. Кажется, что пенсия — это где-то в другой галактике😄. Пока тебе 20 или к 30, слово «СФР» (Социальный фонд России) вызывает зевоту. Но недавно этот туман рассеялся, и я заглянул в систему изнутри. Поводом туда заглянуть стала моя мама. Человек, который честно отработал большую часть жизни. Не сидел на шее у государства, не прятал доходы, платил налоги. И вот наступил...

Я давний клиент оператора t-2 (ранее Tele2), пользуюсь их услугами почти всю свою сознательную жизнь. Мой тариф был уже довольно старым, архивным: 400 рублей в месяц за 10 ГБ трафика и 200 минут, но без SMS. К тому же, телефон был оформлен на мужа еще в далекие времена. И вот, в прошлом году, перед самым Новым годом, я получила неприятное уведомление от t-2: с января тариф удвоится и составит 800 рублей. Естественно, такое положение дел меня категорически не устраивало, и я начала...

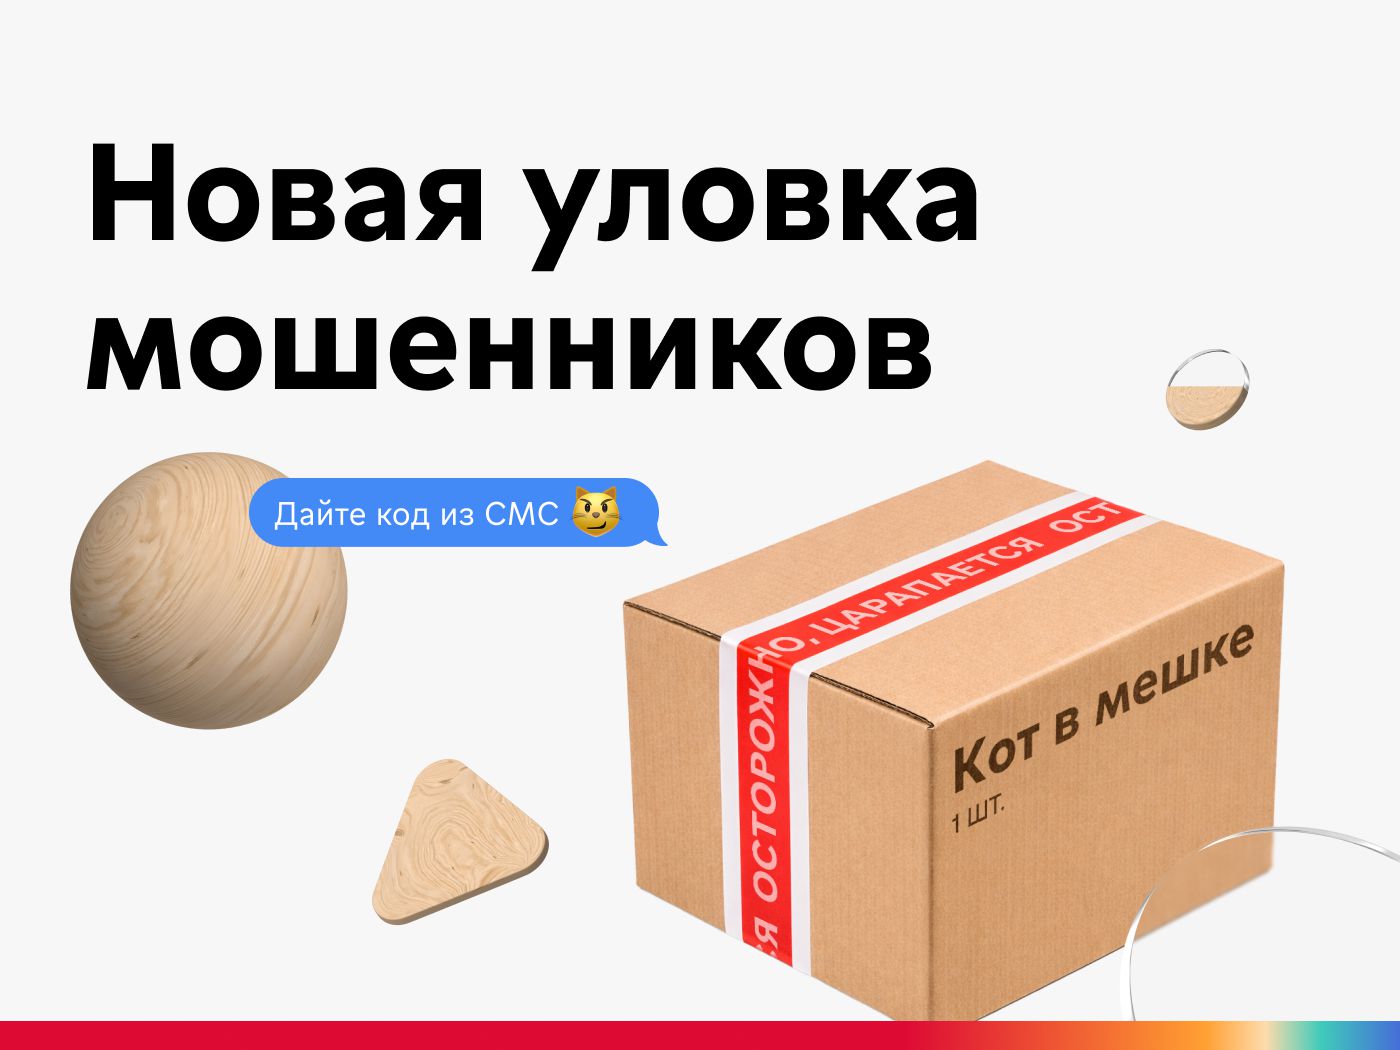
👀 Настоящая доставка или уловка мошенников?
Январь 2026 года уже вовсю стучится в дверь, а вместе с ним и традиционный вопрос: что там с инфляцией? Давайте разберемся, что ждет нас в ближайшей перспективе и как защитить свои сбережения.
В 2026 году неработающие пенсионеры смогут воспользоваться новой налоговой льготой. Об этом сообщает Федеральная налоговая служба. Теперь они смогут получить налоговый вычет за счет процентов по вкладам, при условии, что за 2024 и 2025 годы они уплатили налог на доходы физических лиц (НДФЛ). Это открывает возможность для пенсионеров, которые ранее не имели постоянного дохода и не платили НДФЛ, уменьшить свои налоговые обязательства, учитывая доходы от депозитов.
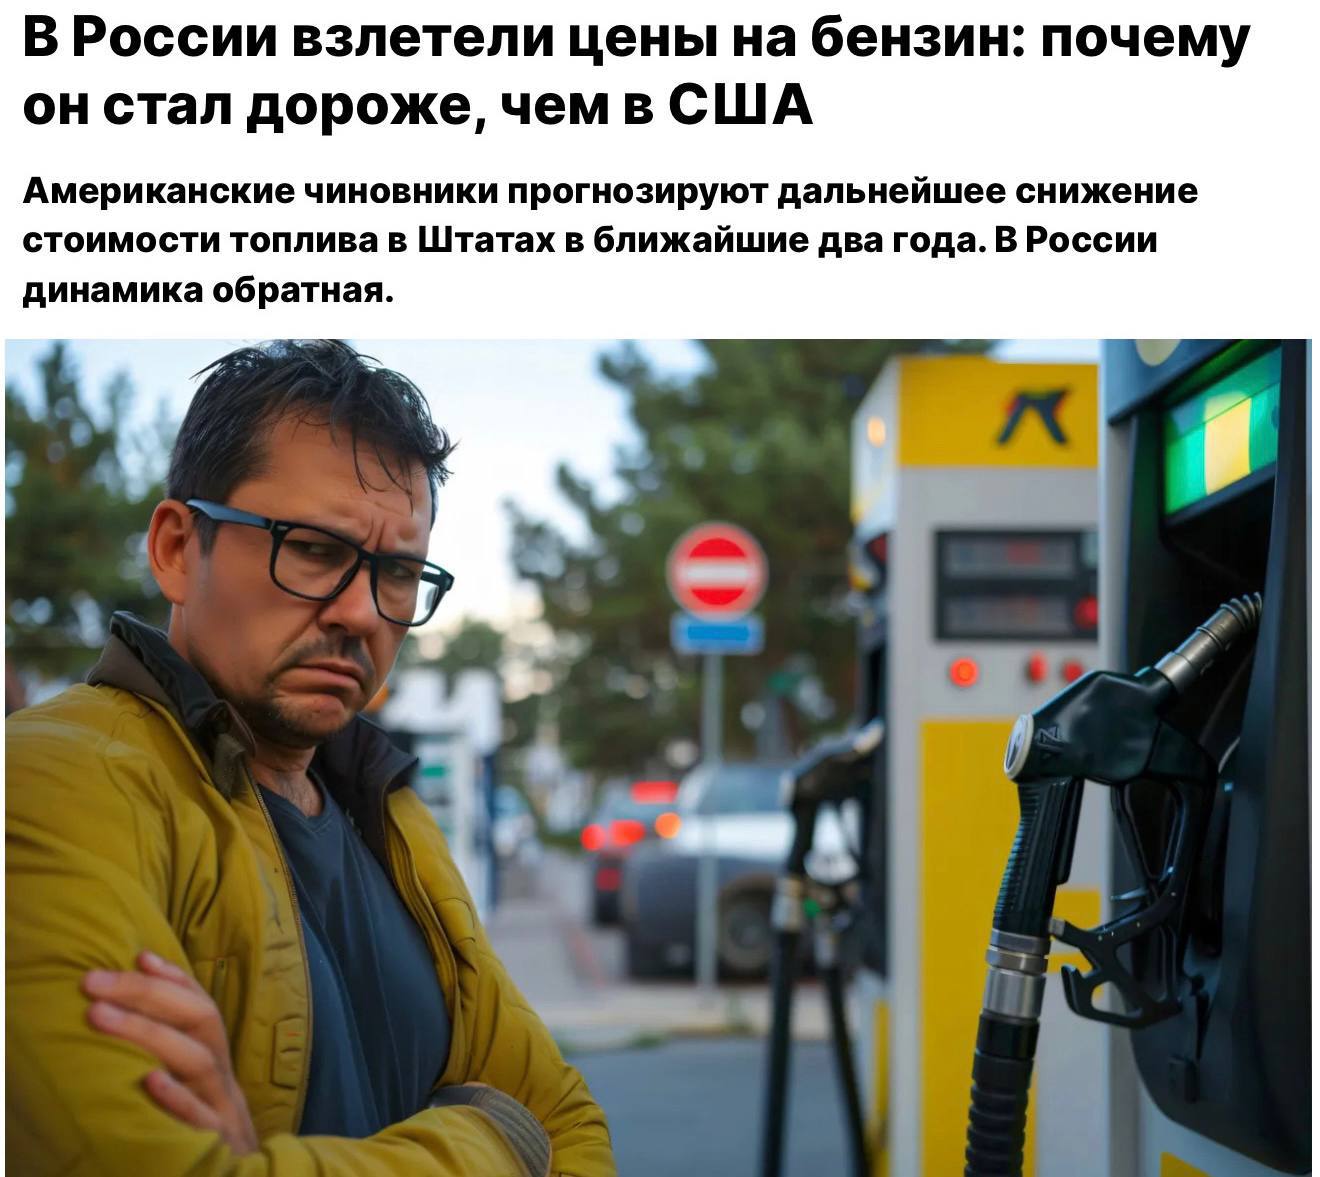
Эксперты отмечают, что разница в ценах уже превышает 8% и продолжит расти из-за особенностей ценообразования. В США власти ожидают дешёвое топливо в ближайшие два года на фоне снижения цен на нефть. При этом Минфин РФ сообщает, что доходы от продажи нефти и газа оказались ниже запланированных.
В начале 2026 года доставка еды стала для нас такой же базовой услугой, как интернет или электричество. Мы привыкли, что любой каприз привозят к двери за 30 минут. Но задумывались ли вы, сколько стоит этот комфорт на самом деле? В финансовой среде это называют «налогом на лень».
Являюсь клиентом нескольких банках . В 2х пользуюсь заемными средствами. С Нового 2026 года , заметил , резкую, активизацию предложений по разным кредитам , в том числе с залогом и без и кредитным картам. УЖЕ ВСЁ И ВО ВСЕХ БАНКАХ ОДОБРЕНО, в том числе и по выпуску виртуальных карт Суммы большие.Самозапрет , естественно , себе не устанавливал ,на кредиты, во избежании, мошеннических действий 3х лиц. Аналогичную ситуацию , с навязыванием, предпологаю , что будут на себе...
Я уже писала пост о том, куда можно съездить зимой (но и летом эти направления хороши, не сбрасывайте их со счетов!). В ту подборку все города, конечно, не влезли. Поэтому создаю новый список.
Приветствую вас, дорогие читатели и единомышленники! 🤍
Только сейчас узнал, что в ноябре прошлого года банки маркетплейсов значительно увеличили объем срочных депозитов - общий рост составил 38 млрд. Это особенно интересно, если учесть данные ЦБ, согласно которым общий объем средств россиян в банках в ноябре снизился.