


Финансовая грамотность в 2026 году
Финансовая грамотность — это не просто умение считать деньги, а сочетание знаний, правильных привычек и психологических установок, которые позволяют принимать взвешенные решения для достижения благополучия. Вот пошаговое руководство, как навести порядок в кошельке и начать копить:
Первое. Планирование бюджета. Самый популярный метод —правило 50/30/20:
50% доходов направляются на обязательные нужды: аренда, ЖКХ, продукты, транспорт.
30% доходов идут на желания: хобби, развлечения, необязательные покупки.
20% доходов — на сбережения, инвестиции или досрочное погашение долгов.
Второе. Формирование «подушки безопасности». Прежде чем инвестировать, создайте резерв на случай непредвиденных обстоятельств (болезнь, потеря работы). Размер: должен покрывать от 3 до 6 месяцев ваших обычных расходов. Где хранить: на отдельном накопительном счете с легким доступом, но не «под матрасом».
Третье. Управление долгами. Различайте «хорошие» и «плохие» долги:
«Плохие» долги: кредитные карты с высокими процентами. Их нужно закрывать в первую очередь, чтобы не переплачивать.
«Хорошие» долги: например, ипотека, которая позволяет наращивать капитал в виде недвижимости.
Четвертое. Психология и привычки. Финансовая устойчивость зависит от вашего поведения:
Избегайте «инфляции образа жизни»: не увеличивайте траты пропорционально росту зарплаты.
Анализируйте импульсивные покупки: отделяйте эмоциональные траты от необходимых.
Пятое. Безопасность и обучение. В 2026 году важно защищать свои активы в цифровой среде:
Правила безопасности: никогда не сообщайте коды из СМС и полные данные карт посторонним.
Обучение: пользуйтесь официальными ресурсами для повышения грамотности, такими как "Финкульт" от Банка России или курсы Минфина, а также платформой "Банки.ру", где много полезных советов.

«Замуровали, демоны!» 😱🤦♀️ - именно эта фраза из любимой комедии пронеслась у меня в голове, когда я внезапно оказалась в местной цифровой «темнице».

1 ноября жители нашего города столкнулись с неприятным сюрпризом: новые квитанции по оплате ЖКХ показали значительное увеличение расходов. Особенно заметен резкий скачок платы за вывоз мусора.

Форумчане, доброго времени суток! Отложила вышивание крестиком, налила себе чаю и решила поведать вам об одном прелюбопытном преступлении, которое я раскрыла прямо у себя в ванном шкафчике.

Мы привыкли откладывать жизнь на потом. Сначала школа, потом институт, потом ипотека, вырастить ребенка, поставить его на ноги. Кажется, что пенсия — это где-то в другой галактике😄. Пока тебе 20 или к 30, слово «СФР» (Социальный фонд России) вызывает зевоту. Но недавно этот туман рассеялся, и я заглянул в систему изнутри. Поводом туда заглянуть стала моя мама. Человек, который честно отработал большую часть жизни. Не сидел на шее у государства, не прятал доходы, платил налоги. И вот наступил...

Я давний клиент оператора t-2 (ранее Tele2), пользуюсь их услугами почти всю свою сознательную жизнь. Мой тариф был уже довольно старым, архивным: 400 рублей в месяц за 10 ГБ трафика и 200 минут, но без SMS. К тому же, телефон был оформлен на мужа еще в далекие времена. И вот, в прошлом году, перед самым Новым годом, я получила неприятное уведомление от t-2: с января тариф удвоится и составит 800 рублей. Естественно, такое положение дел меня категорически не устраивало, и я начала...

Всем привет, друзья! На прошлой неделе я что-то совсем расстроилась и не написала отчет по челленджу "52 недели к богатству", хотя денежки в копилку добавила. У нас ужасная погода, на работе отключили отопление, а сегодня нас еще и затопило (тоже на работе). Муж очень зависим от погоды и чувствует себя не очень, от всего этого и я не очень радуюсь жизни. Еще меня пару раз оскорбили - на Дзене и на Авито, от этого тоже как-то тухло)
Здравствуйте,Диаложцы!
Всем любителям хитростей,выгоды и повышенного кешбека Welcome 🤗!
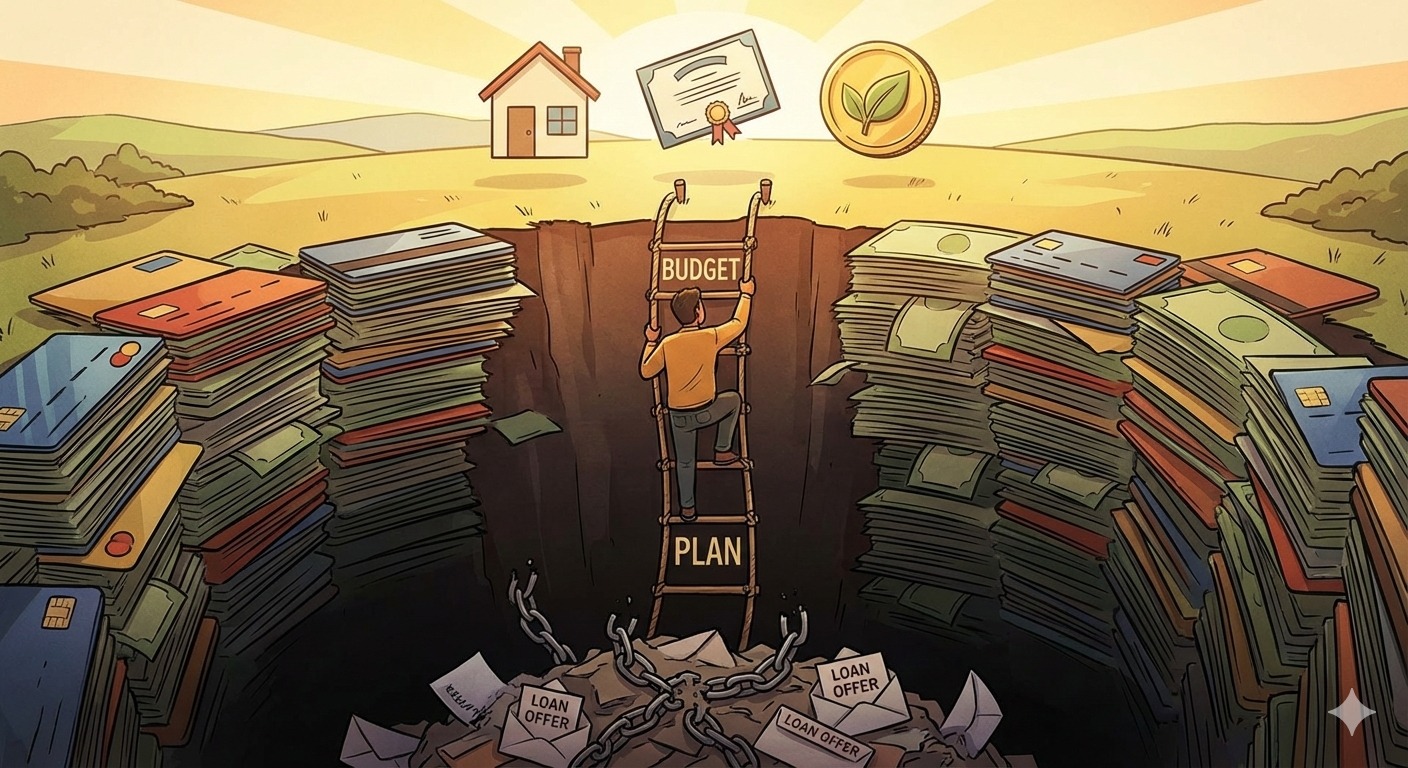
Долговая яма — это не просто отсутствие денег, это состояние постоянного «фонового шума» в голове, который мешает спать, работать и радоваться жизни. Кажется, что единственный выход — это либо чудо, либо суды и банкротство. Но на самом деле путь к финансовой свободе лежит через математику и дисциплину, а не через магию.

Жизнь полна неожиданностей — иногда деньги требуются буквально «здесь и сейчас». В Народном рейтинге микрофинансовых организаций мы регулярно видим отзывы, где заёмщики делятся опытом решения острых финансовых вопросов. Сегодня — подборка самых живых и показательных историй.


Эти истории хорошо демонстрируют, что срочные займы могут стать настоящим спасением в экстренных ситуациях.
Особенно впечатлили случаи с лечением питомца и срочной покупкой телевизора.
Главное — помнить, что такие займы подходят только для кратковременных нужд, и важно соблюдать дисциплину при погашении.
Интересно, какие критерии выбирают сами заемщики при подборе сервиса?
Бедной не в смысле - бедняжка, с жалостью (хотя, может, и это тоже имелось в виду). А просто бедной, типа нищей.
В этом посте я хочу поделиться тем, как я зарабатываю на своём хобби - выращивании комнатных растений. Сразу скажу, что я не являюсь гуру в уходе и выращивании. Я просто обычная девушка, у которой на подоконнике стоят комнатные растения. А поскольку до пенсии мне ещё далеко, то и времени очень много нет на уход за цветами. У меня растёт только то, что не требует особого ухода и больших затрат времени и сил. Например, у меня есть фиалки.

Нормальный подход — если хобби может приносить деньги, почему бы и нет. Пусть суммы не космические, но как дополнительный доход и плюс к основному заработку — вполне разумно.
Жить без финансового плана неудобно, а иногда и небезопасно. Когда нет четкого понимания своих доходов и расходов, трудно двигаться к целям, принимать продуманные решения и чувствовать уверенность в завтрашнем дне. Поэтому важно научиться расставлять приоритеты, ставить реальные сроки и управлять деньгами так, чтобы они помогали вам достигать желаемого. “ВебЗайм” предлагает разобраться, как это работает на практике.
Даже при стабильном доходе деньги могут уходить быстрее, чем ожидается. Обычно проблема не в крупных покупках, а в регулярных расходах, которые не контролируются, и в отсутствии простых финансовых правил. Ниже — основные причины и практичные шаги.
Спасибо всем, кто прошел наш тест про «финансовые стихии» и честно разобрался со своим отношением к вкладам и накопительным счетам.

Теперь мы всё друг о друге знаем 😁 , про гибкость и комбинации, это в точку!