


Как я перестал жить от зарплаты до зарплаты. Это не про деньги, а про голову
Раньше у меня была классическая ситуация: получка — 60–70 тысяч. Через неделю — половины нет. Еще через неделю — сижу и думаю, где взять до аванса. И так по кругу.Я долго себя утешал: «Вот начну зарабатывать 100–150 — тогда заживу». Начинал. И снова уходил в минус. Знакомо?Оказалось, дело вообще не в сумме дохода. Дело в системе. Или в её отсутствии.Что я поменял1. Начал платить сначала себеРаньше я откладывал то, что оставалось. А оставался, как правило, ноль. Теперь жесткое правило: как зашли деньги — сразу минус 10%. На счет, который я не трогаю. До коммуналки, до кредитов, до всего. Это не обсуждается.Через полгода у меня была нормальная подушка, которая позволила не влезать в долги, когда накрылись кондиционеры в машине.2. Перестал врать себе про «мелочи»Я решил просто ради интереса записать все траты за неделю. Думал, основное уходит на продукты, бензин и ипотеку.Реальность: ежедневный кофе, перекусы на заправках, подписки, которыми не пользуюсь, пиво с друзьями «по чуть-чуть», спонтанные покупки на маркетплейсах в 2 часа ночи.В конце месяца я просто офигел от суммы. Это были просто сожженные деньги.3. Ввел правило 24 часовРаньше мог импульсивно купить какой-то гаджет, инструмент или шмотку, потому что «пригодится» или «хочу». Через месяц это лежало мертвым грузом.Теперь: хочешь купить что-то дороже 3000 рублей — подожди сутки. В 90% случаев через день понимаешь, что вещь не нужна.Что в итогеЯ не стал олигархом. Но я перестал дергаться. У меня есть запас, я сплю спокойно и не считаю дни до зарплаты. Финансовая дисциплина — это не про то, чтобы себе во всем отказывать. Это про свободу и спокойствие.Кстати, заметил еще одну вещь: когда в башке порядок, и деньги начинают приходить проще. Не знаю, как это работает, но факт.Короткий совет: не надо начинать с глобального. Просто сегодня отложи 10% от того, что есть. И пару дней понаблюдай, куда реально уходят деньги. Результат удивит.


«Замуровали, демоны!» 😱🤦♀️ - именно эта фраза из любимой комедии пронеслась у меня в голове, когда я внезапно оказалась в местной цифровой «темнице».

1 ноября жители нашего города столкнулись с неприятным сюрпризом: новые квитанции по оплате ЖКХ показали значительное увеличение расходов. Особенно заметен резкий скачок платы за вывоз мусора.


Форумчане, доброго времени суток! Отложила вышивание крестиком, налила себе чаю и решила поведать вам об одном прелюбопытном преступлении, которое я раскрыла прямо у себя в ванном шкафчике.

Мы привыкли откладывать жизнь на потом. Сначала школа, потом институт, потом ипотека, вырастить ребенка, поставить его на ноги. Кажется, что пенсия — это где-то в другой галактике😄. Пока тебе 20 или к 30, слово «СФР» (Социальный фонд России) вызывает зевоту. Но недавно этот туман рассеялся, и я заглянул в систему изнутри. Поводом туда заглянуть стала моя мама. Человек, который честно отработал большую часть жизни. Не сидел на шее у государства, не прятал доходы, платил налоги. И вот наступил...

Я давний клиент оператора t-2 (ранее Tele2), пользуюсь их услугами почти всю свою сознательную жизнь. Мой тариф был уже довольно старым, архивным: 400 рублей в месяц за 10 ГБ трафика и 200 минут, но без SMS. К тому же, телефон был оформлен на мужа еще в далекие времена. И вот, в прошлом году, перед самым Новым годом, я получила неприятное уведомление от t-2: с января тариф удвоится и составит 800 рублей. Естественно, такое положение дел меня категорически не устраивало, и я начала...

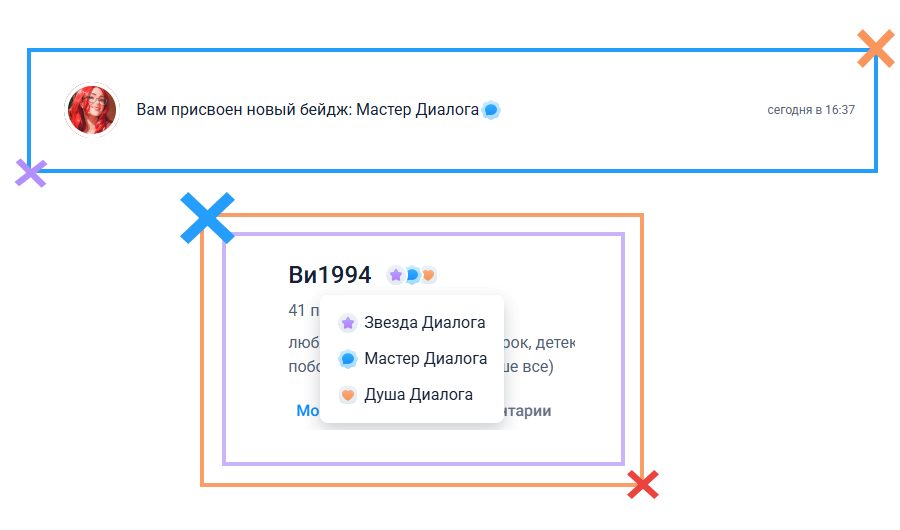
Еще в прошлом году, осенью, захотелось получить достижение «Мастер Диалога». Для этого нужно месяц проявлять активность, не пропуская ни дня.
Добро пожаловать в клуб "Мастеров"
Первое правило клуба, ни кому не рассказывай про клуб.
Второе, не следуй первому )
Деньги не пахнут, но почему-то иногда вызывают тошноту: моя эмиграция в мир финансовой осознанности
В Москве пятые сутки действуют ограничения мобильного интернета в отдельных районах. Меры, официально продиктованные необходимостью обеспечения безопасности, затронули крупнейший потребительский рынок страны. Совокупный ущерб для столичной экономики эксперты оценивают в диапазоне от 3 до 5 млрд рублей.

Всем привет! Назрел вопрос к коллективному разуму.
Ситуация такая: работаю в крупной компании, бухгалтерия уже много лет переводит зарплату на карту «Сбера». Удобно, спору нет, везде банкоматы, но… надоело. Хочется пользоваться другими плюшками: у Т-Банка (ex Тинькофф) кэшбэк интереснее, а у Альфы — премиум-сервис за зарплатный проект.
Прихожу с заявлением в бухгалтерию: «Хочу перевести зарплату на карту другого банка, вот реквизиты». А они в ответ: «Мы работаем только со Сбером, пишите...
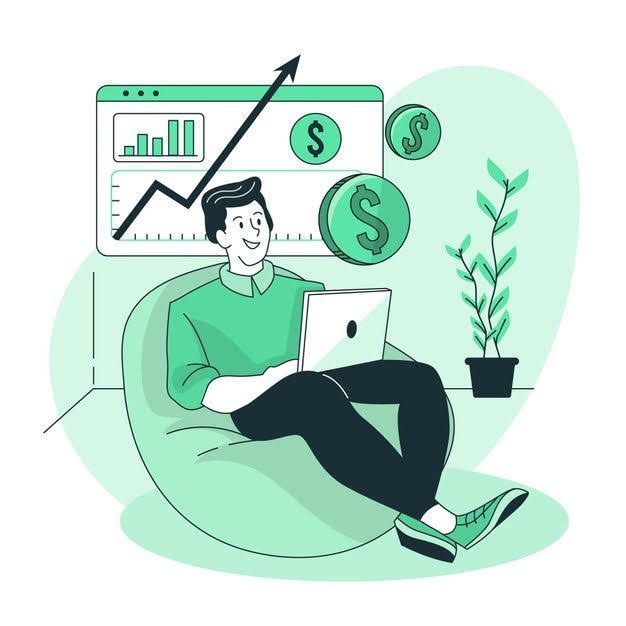

Иногда интернет подкидывает действительно полезные вещи. Сегодня случайно наткнулся на один интересный проект от Яндекс — сайт про цифровую доступность сервисов.
Об этом заявили Harvard Business Review в своем исследовании.

Если вы отвечаете на выше поставленный вопрос «да», то, скорее всего, вы столкнулись с уловкой банков и страховых компаний. Вам могли продать не обеспечительное страхование, а страховой продукт, который является полностью добровольным и, по сути, ненужным. От такого страхования необходимо было отказаться в так называемый «период охлаждения» — в первые 30 дней после заключения договора.
Финансовая грамотность — залог спокойствия и благополучия. Основные правила: вести учет расходов, формировать «подушку безопасности» (3–6 месячных трат) и инвестировать, а не просто копить. Помните: деньги — хороший слуга, но плохой хозяин.
Деньги — не цель, а инструмент, который помогает реализовывать жизненные планы. С их помощью мы обеспечиваем базовые потребности, инвестируем в образование, заботимся о здоровье, создаём подушку безопасности на случай непредвиденных обстоятельств. Однако важно не поддаваться иллюзии, что богатство само по себе принесёт счастье
Друзья, рынок финансов меняется стремительно, и то, что работало полгода назад, сегодня может перестать быть выгодным. Мы проанализировали свежие данные с Банки.ру и делимся главными инсайтами, которые помогут сохранить и приумножить ваши сбережения.