


Как распределить капитал?
Здравствуйте, я изучаю вопрос диверсификации сбережений и столкнулся с дилеммой. Хочу сохранить право на страхование вклада в полном объеме, но текущие ставки по депозитам кажутся мне недостаточно высокими, чтобы обогнать инфляцию. В связи с этим думаю добавить в портфель облигации.
Планирую распределить сумму в 1,5 млн рублей следующим образом: 800 тысяч рублей разместить на вкладе в надежном банке, а остальную часть направить на покупку ОФЗ или корпоративных облигаций. Однако у меня есть несколько вопросов, которые вызывают сомнения. Влияет ли покупка ценных бумаг на систему страхования вкладов? Правильно ли я понимаю, что деньги на брокерском счете не застрахованы государством (в отличие от вклада), но зато я могу получить налоговый вычет?Если я куплю облигации, можно ли их условно приравнять к вкладу по уровню риска или риск дефолта все же выше, чем риск отзыва лицензии у банка из топ-10? Рейтинг - https://www.banki.ru/banks/ratings/?ysclid=mmtj4thpce742134302
Как часто вы рекомендуете пересматривать структуру портфеля в условиях меняющейся ключевой ставки? Стоит ли закрывать вклад досрочно, если ставки по облигациям резко вырастут?
Буду благодарен за развернутые ответы и практические советы по пропорциям такого распределения. Возможно, кто-то уже использовал подобную стратегию и может поделиться реальным опытом, сравнив итоговую доходность с обычным вкладом.

Спасибо всем авторам за личные истории в конкурсе! Вы написали о перерасчете ЖКХ, налоговых вычетах, ПДС, НПФ и пенсионных баллах. Многие посты собрали живые обсуждения в комментариях.



Вот и подходит к завершению первый год моего сотрудничества с Программой Долгосрочных Сбережений (ПДС). Заключил Договор со СберНПФ в январе 2026 г. В течение текущего года пополнял счёт по личным взносам и, на текущий период внёс сумму в 36 тыс. руб. для получения максимальной выплаты по софинансированию господдержкой ( + 36 тыс.) :


Профессиональные коллекторские организации стали заметными игроками на публичном долговом рынке: за 9 месяцев 2026 года они разместили облигаций на 15,8 млрд рублей, что вдвое больше, чем за аналогичный период прошлого года. Количество выпусков выросло с 10 до 24, а некоторые из них раскупались в течение одного торгового дня. Всё это лишь подтверждает интерес инвесторов к коллекторскому бизнесу.

Это решение принято для того, чтобы предоставить всем заинтересованным участникам дополнительное время для комфортной регистрации и аккредитации на платформе «Спутник ЦФА».


Цифровые финансовые активы (ЦФА) — это цифровые права, выпуск и учет которых осуществляются в информационной системе оператора, включенного в реестр Банка России. Они могут закреплять денежные требования и другие имущественные права. Доходность по таким инструментам обычно выше, чем по классическим депозитам, а ставка фиксируется на весь срок выпуска.

Зависаний нет ввиде прогузки страницы?.
Инвесторы, видели, как нефть дернулась после новостей с Ближнего Востока? Brent сразу выше 80 долларов пошла. Похоже, рынок снова закладывает геополитическую премию. Как считаете?
Немецкий бренд опубликовал отчет за 2025 год, который больше похож на некролог по «электрическим амбициям». Операционная прибыль сократилась до €413 млн — это падение на 92,7% по сравнению с прошлым годом. Выручка тоже просела на 9,5% (€36,27 млрд).
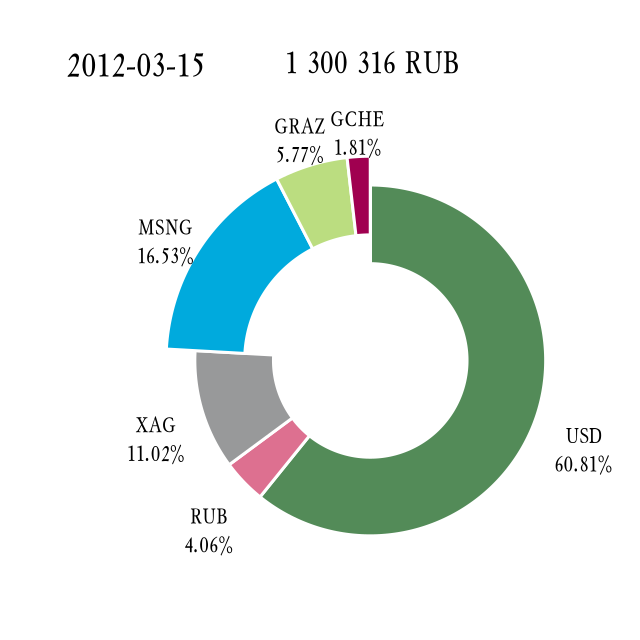
За полгода этого сериала мы в ускоренном темпе прокрутили прошлое на 6½ лет вперед, и если в 2005 г. финансовый net worth едва дотягивал до шестизначного, то 13 июля 2011 г. портфель впервые перевалил за знаковую 1-миллионную отметку, окончательно закрепившись выше нее 9 августа. К 15 марта 2012 г. активов набралось уже на 1,3 млн ₽ (3,4 млн в ценах 2026 г.)
Многие приходят в киберспорт за быстрыми эмоциями, но для меня это прежде всего работа со статистикой. Сегодняшний матч NAVI Junior vs AVULUS на CCT Series #8 — идеальный пример.Карта была тяжелой: на 26-й минуте NAVI Junior летели по золоту, а по фрагам было всего 11:16. Большинство в такой ситуации ставит крест на команде, но если смотреть на средние показатели (Average Kills), то NAVI Junior редко уходят с карты, не сделав 15-20 убийств, даже если проигрывают.Мой кейс:Ставка: Тотал больше...

Друзья, вечный финансовый вопрос: что лучше — просто откладывать деньги «под подушку» или пытаться их приумножать через инвестиции?
На Московской бирже возобновились торги акциями ритейлера Fix Price, приостановленные с 23 июня на время обмена глобальных депозитарных расписок (ГДР). По итогам основной сессии бумаги подорожали на 1,8% по сравнению с расчетной ценой Мосбиржи до 0,972 руб. Объем торгов составил 1,6 млрд руб
Честно говоря, раньше я вообще не думал об инвестициях. Работал, получал зарплату, иногда откладывал немного денег — и на этом всё. Казалось, что инвестирование — это для молодых, для тех, кто «разбирается в финансах».В 37 лет решил всё-таки попробовать. Сначала было страшно: непонятные термины, графики, куча информации. Но начал с малого — просто изучал, читал, смотрел, как это работает. Потом открыл брокерский счёт и вложил первую небольшую сумму.Сразу больших результатов, конечно, не было. Но...
Я думаю у многих со временем возникает данный вопрос, ведь в наше время хранить деньги «под подушкой» весьма не практично. Вот и меня настигла проблема с выбором подходящего вклада, так как хочется хранить свои средства не просто в надежных, но еще и выгодных условиях.

Коллеги, привет! Нужен совет «бывалых».