


Как достичь финансовой свободы?
Разумное управление финансами: ключ к вашей финансовой свободе
Финансовая грамотность — это фундамент для достижения финансовой независимости и стабильности. В современном мире умение управлять своими деньгами становится все более важным, учитывая быстрые изменения экономики и рост уровня жизни. Согласно исследованию CNBC, только около 17% американцев чувствуют себя уверенно в своих знаниях о финансах (источник: CNBC).
Основные принципы финансового управления:
Бюджетирование и учет расходов
Контроль над доходами и расходами помогает понять, куда уходят деньги и где можно сэкономить. Используйте приложения для учета финансов, такие как Mint или YNAB, чтобы отслеживать свои траты.
Создание резервного фонда
Эксперты рекомендуют иметь сумму, равную 3-6 месяцам жизни, чтобы покрыть непредвиденные расходы. Это обеспечивает безопасность и спокойствие в случае потери работы или других кризисных ситуаций (источник: Investopedia).
Инвестиции и долгосрочное планирование
Растущий капитал — залог будущего. Инвестируйте в акции, облигации или пенсионные фонды. Согласно данным Федеральной резервной системы, средний пенсионный счет в США составляет около $97,300, что показывает важность долгосрочного накопления (источник: Federal Reserve).
Долги и кредиты
Контролируйте уровень долгов. Высокие процентные ставки по кредитам могут серьезно снизить ваше финансовое здоровье. Постарайтесь погасить кредиты с высокими ставками как можно быстрее.
Образование и повышение финансовой грамотности
Постоянное обучение помогает принимать более взвешенные решения. Читайте книги, посещайте семинары и следите за финансовыми новостями.
Заключение: Финансовая грамотность — это не разовая задача, а постоянный процесс. Чем раньше вы начнете управлять своими финансами осознанно, тем быстрее достигнете целей — будь то покупка жилья, образование детей или комфортная пенсия.

«Замуровали, демоны!» 😱🤦♀️ - именно эта фраза из любимой комедии пронеслась у меня в голове, когда я внезапно оказалась в местной цифровой «темнице».

1 ноября жители нашего города столкнулись с неприятным сюрпризом: новые квитанции по оплате ЖКХ показали значительное увеличение расходов. Особенно заметен резкий скачок платы за вывоз мусора.


Форумчане, доброго времени суток! Отложила вышивание крестиком, налила себе чаю и решила поведать вам об одном прелюбопытном преступлении, которое я раскрыла прямо у себя в ванном шкафчике.

Мы привыкли откладывать жизнь на потом. Сначала школа, потом институт, потом ипотека, вырастить ребенка, поставить его на ноги. Кажется, что пенсия — это где-то в другой галактике😄. Пока тебе 20 или к 30, слово «СФР» (Социальный фонд России) вызывает зевоту. Но недавно этот туман рассеялся, и я заглянул в систему изнутри. Поводом туда заглянуть стала моя мама. Человек, который честно отработал большую часть жизни. Не сидел на шее у государства, не прятал доходы, платил налоги. И вот наступил...

Я давний клиент оператора t-2 (ранее Tele2), пользуюсь их услугами почти всю свою сознательную жизнь. Мой тариф был уже довольно старым, архивным: 400 рублей в месяц за 10 ГБ трафика и 200 минут, но без SMS. К тому же, телефон был оформлен на мужа еще в далекие времена. И вот, в прошлом году, перед самым Новым годом, я получила неприятное уведомление от t-2: с января тариф удвоится и составит 800 рублей. Естественно, такое положение дел меня категорически не устраивало, и я начала...

Мы привыкли, что экономика — это что-то далекое: курс рубля, ставка ЦБ, санкции. Но настоящая экономика живет на вашей кухне. Это та цена на гречку, которая выросла за ночь, и тот самый бензин, который «вроде бы подешевел, но заправляться почему-то дороже».
Всем привет! Сижу сейчас, пересматриваю свою финансовую стратегию на этот год, и чувствую, что старые схемы уже не работают.
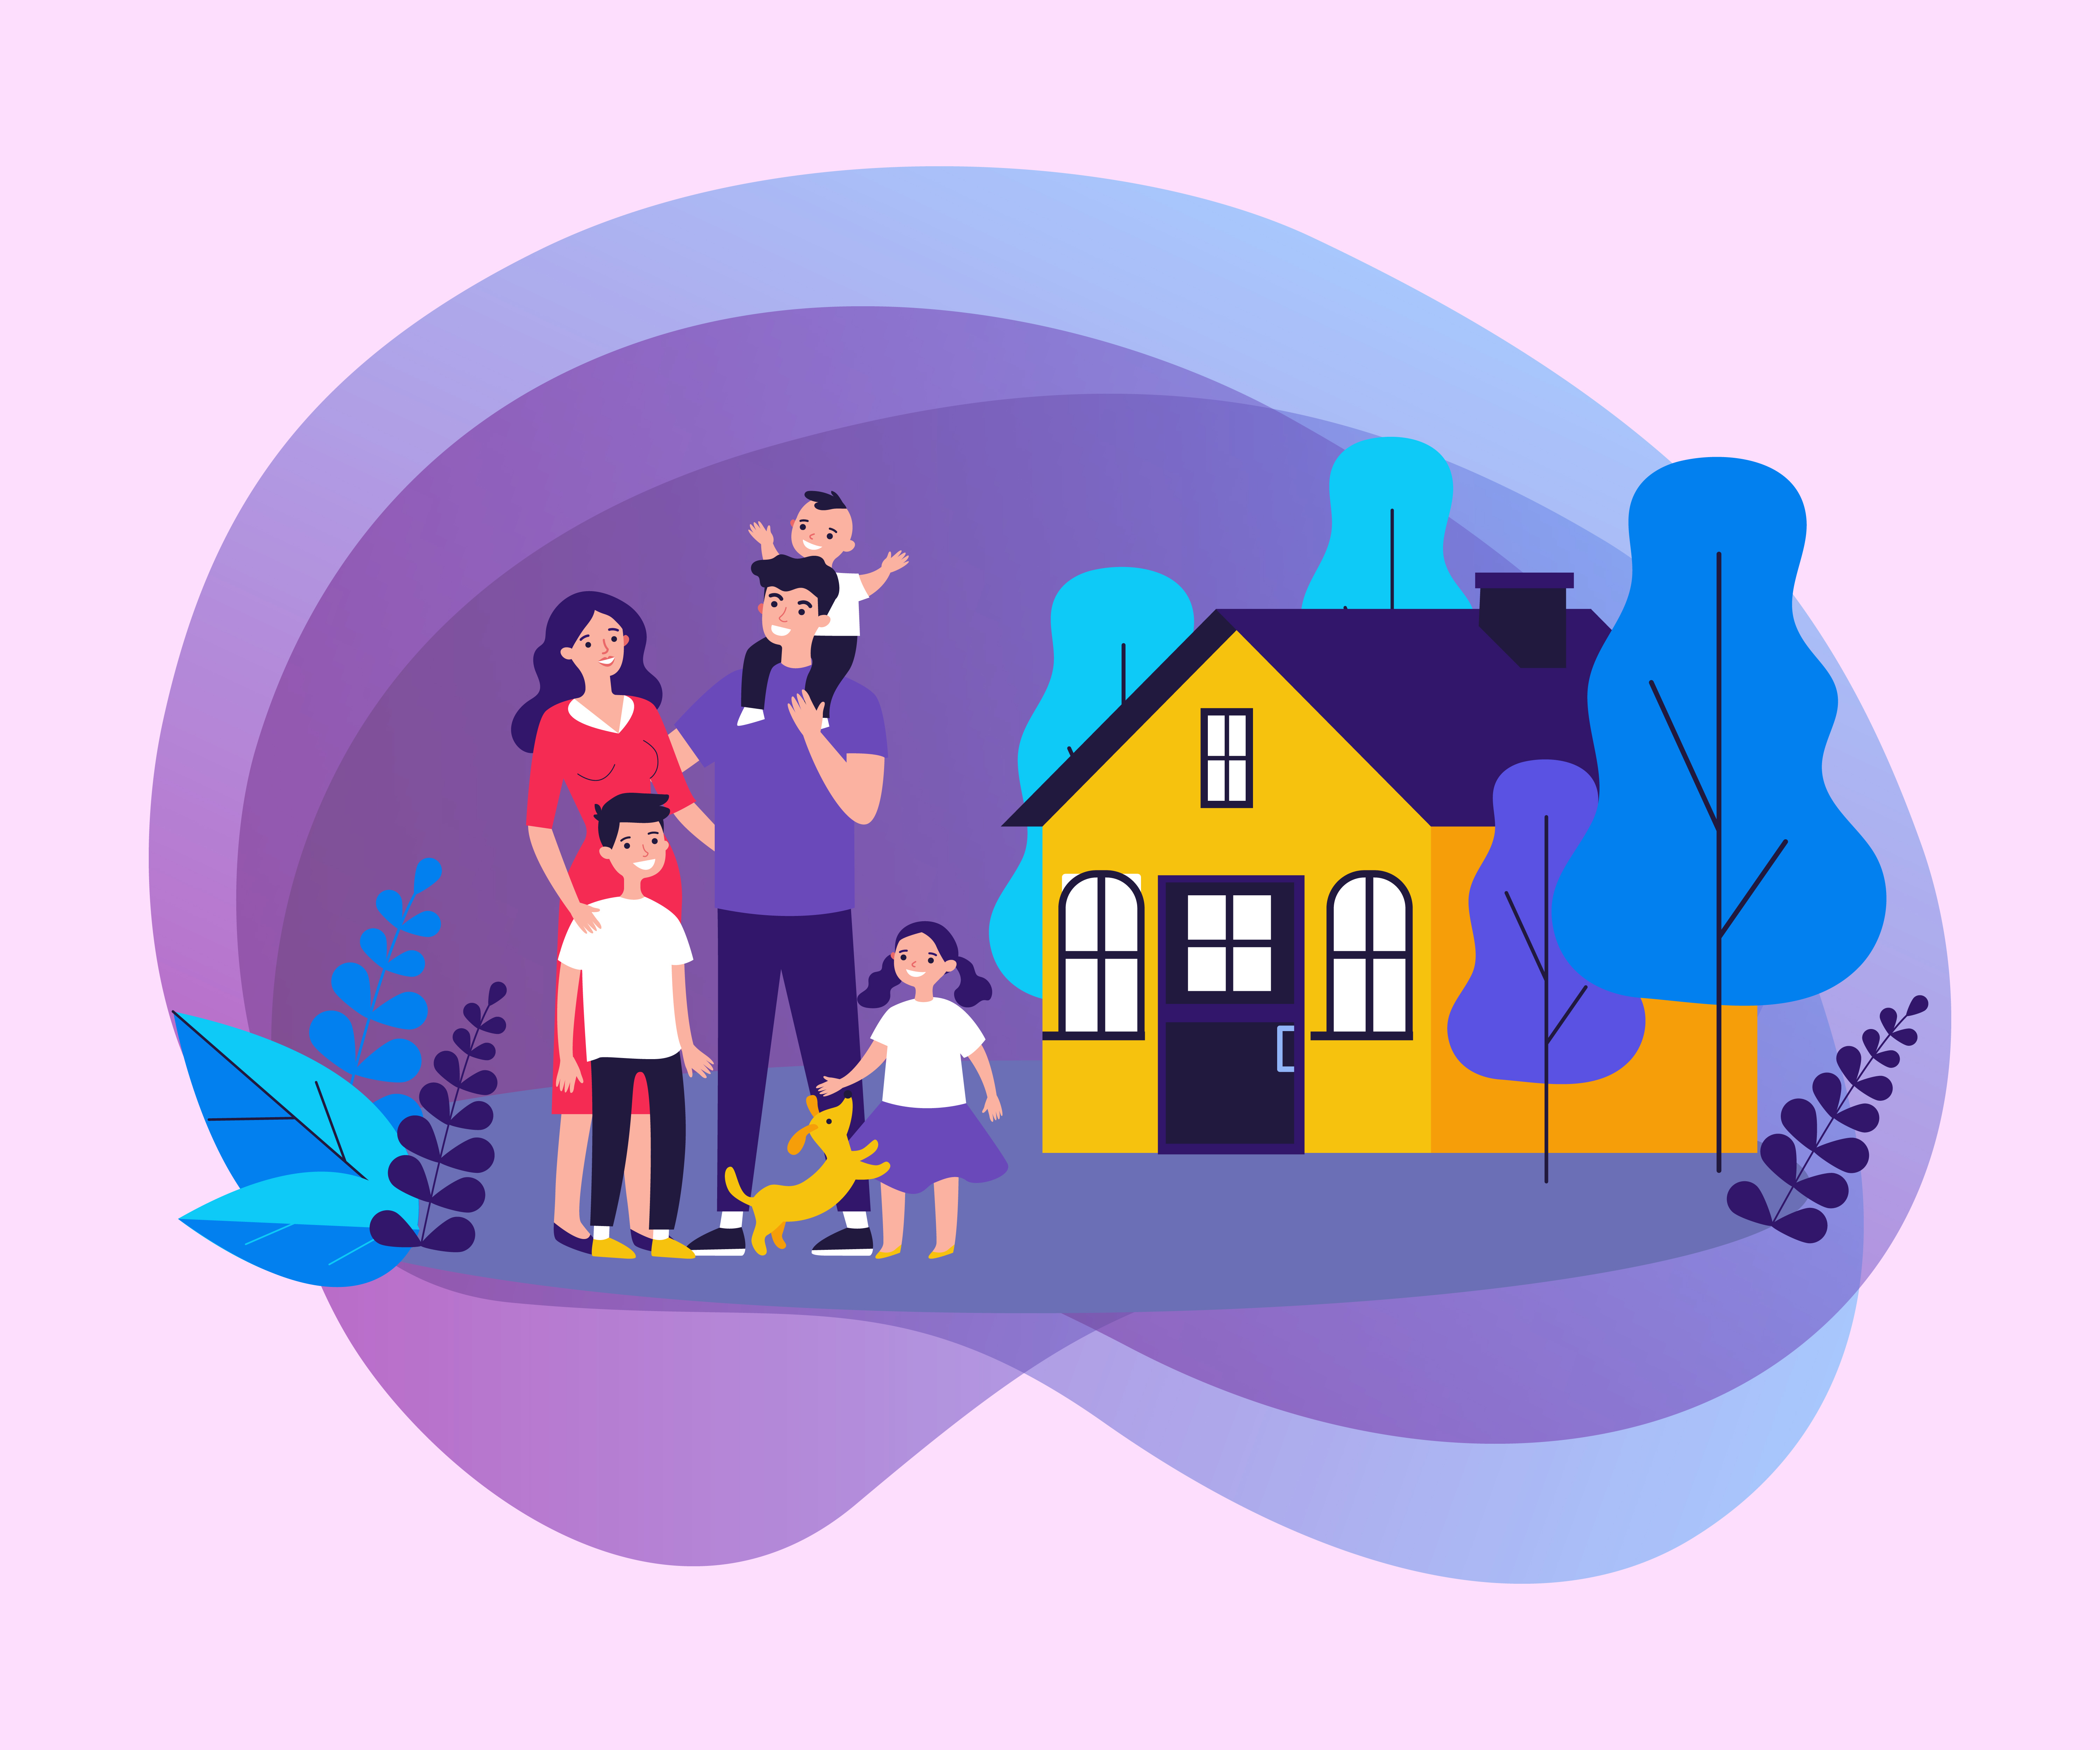
С 1 февраля 2026 года семейная ипотека работает по новым правилам — и многие семьи узнают об этом только в момент подачи заявки. Главное изменение: одна семья теперь может получить только один льготный кредит. Если супруги состоят в браке, они автоматически становятся созаёмщиками по одному договору. То есть схема, при которой муж и жена оформляли две отдельные льготные ипотеки, больше не работает.

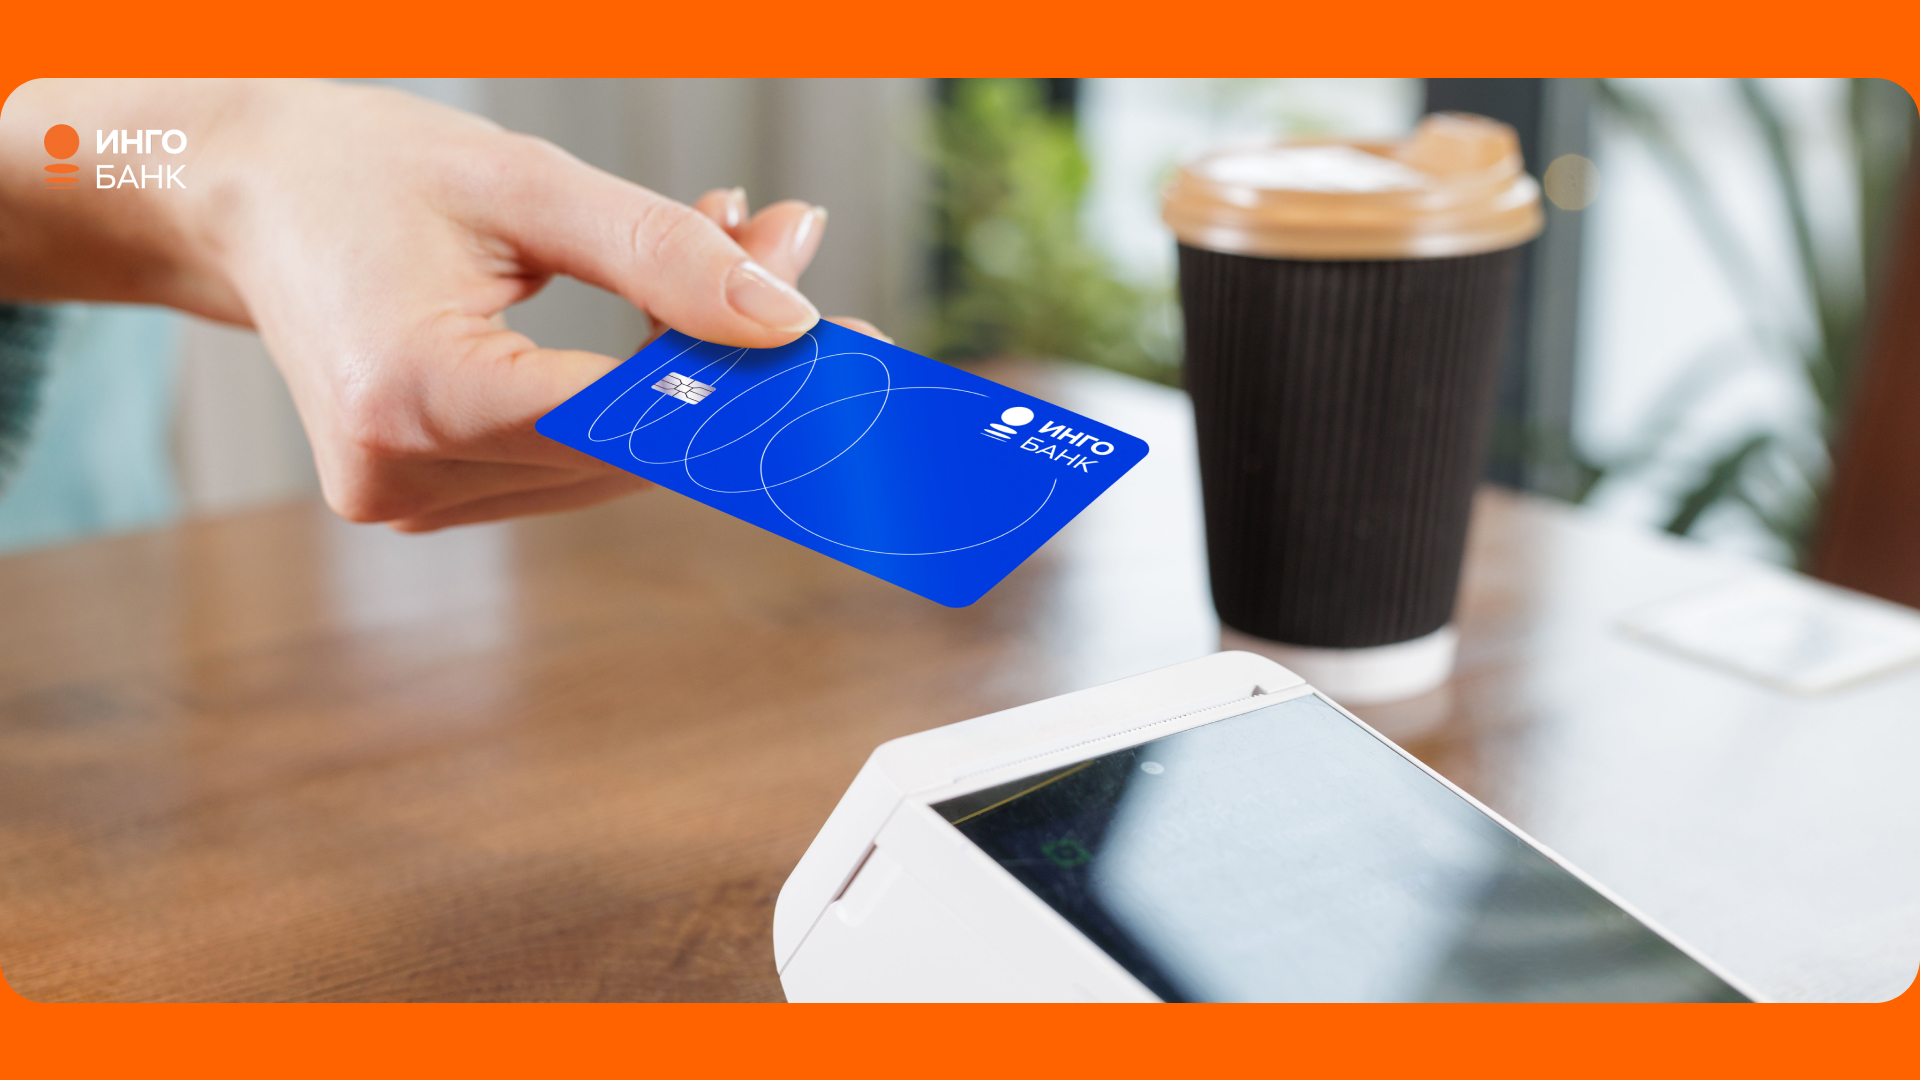
Сегодня оплатить товар или услугу можно за пару секунд — картой, телефоном или через приложение. Для покупателей это уже привычный сценарий. А вот предприниматели до сих пор сомневаются: нужен ли терминал и стоит ли подключать эквайринг, ведь это дополнительные расходы

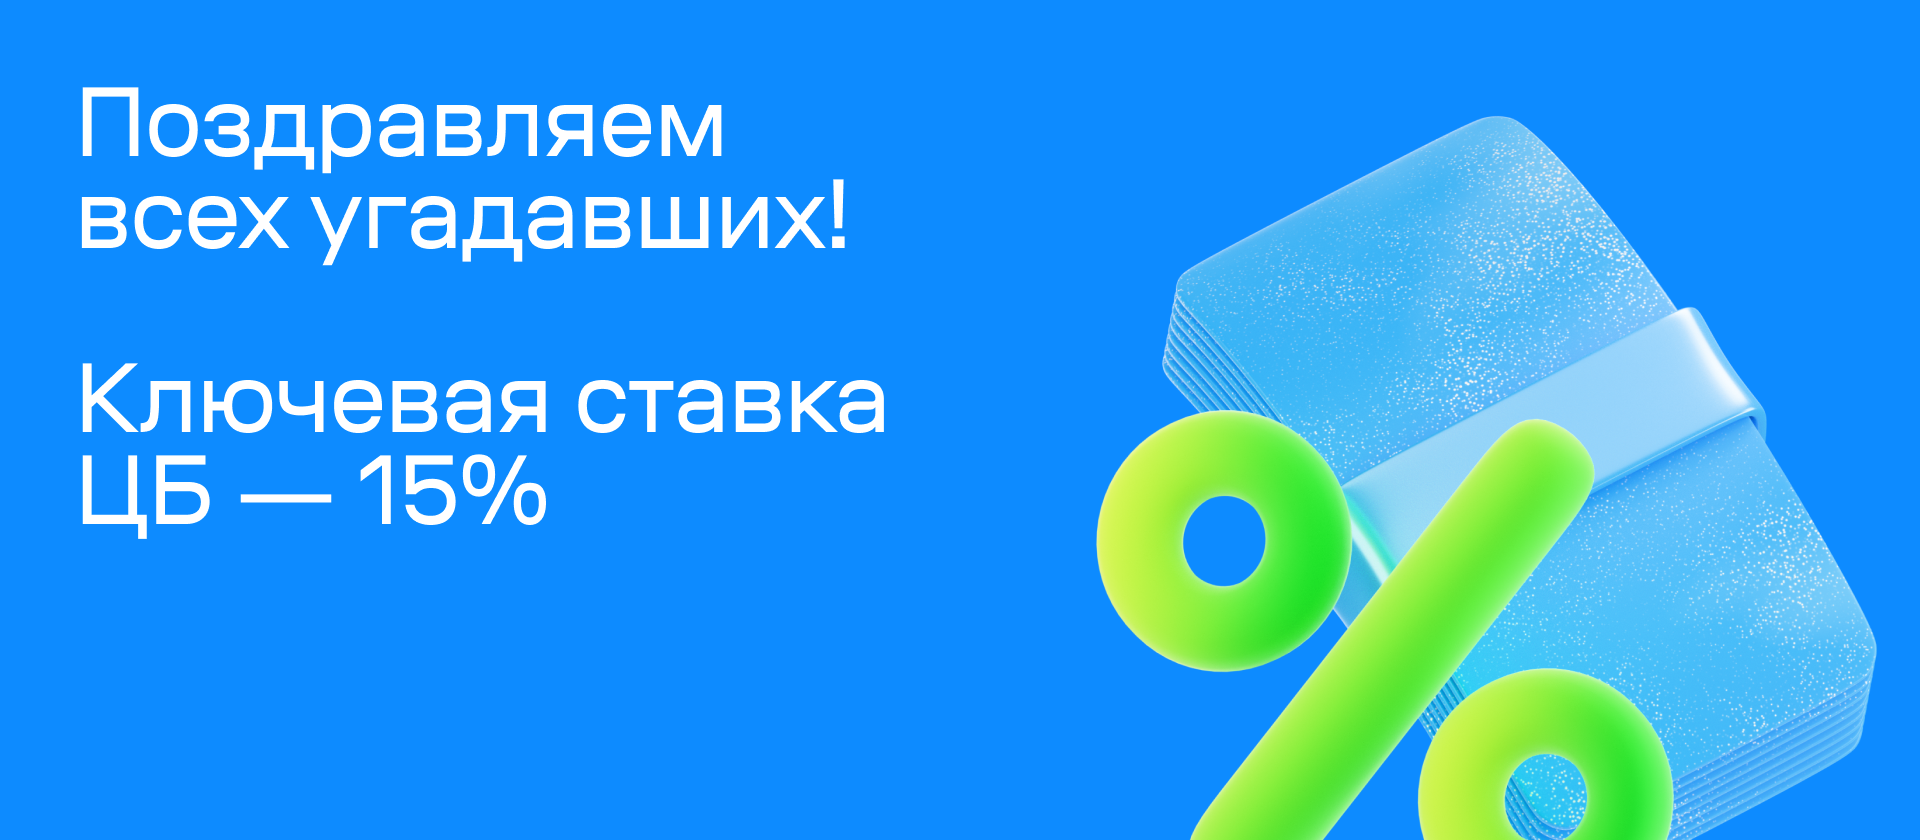
Пришло время подвести итоги конкурса, в котором вы писали свои прогнозы ключевой ставки ЦБ. Вот мы и узнали, что среди нас 270 ясновидящих. Именно столько участников угадали, что ставка снизится до 15%!

Люблю эти конкурсы со ставкой, можно почувствовать себя магом и провидцем))
Спасибо :3
Всем привет, уважаемые форумчане!
Программа лояльности банки ру. Полный обман полученные банки Ани не выведеш пока не накопиш пятьсот банки Ани или тысячу чтобы приобрести самый дешёвый сертификат. А если будешь покупать нужный тебе продукт например страхование то до следующего продукта через год банки Ани сгорят, вот так дурят. Купи продукт получи банки Ани, но воспользоваться не сможешь, поэтому купи ещё и ещё. Не рекомендую площадку банки ру.
Странный пост!Еще раз убеждаюсь в том ,что многие хотят получать деньги ,ничего не делая!Банкимани платят за работу!Писать полезные посты ,за которые начисляют банкимани ,это тоже труд и большой труд!Так что все справедливо ,кто работает ,тот и пользуется благами сообщества!
Хочешь накопить деньги, но каждый месяц всё уходит “в никуда”? Вот несколько простых, но реально работающих принципов:
Многие не замечают, сколько денег уходит не на крупные покупки, а на ежедневные расходы. Кофе, подписки, доставки, спонтанные покупки — по отдельности кажется ерундой, но в сумме выходит прилично.
Мы привыкли думать, что сбережения — это абсолютная гарантия безопасности. Однако экономика — штука хитрая. В ней есть понятие «парадокс бережливости», и сегодня оно работает против нас.