


Как Т-БАНК обманул меня на 100 тысяч рублей!
В 2016 году я начал пользоваться Т-банком. На тот момент это был прогрессивный банк, который привлек меня программой лояльности с повышенными категориями кэшбека. Еще через четыре года я прочел статью на ресурсах Т-банка о возможностях получать повышенный кэшбек милями и завел кредитную карту All Airlines. Основная суть статьи - пользоваться кредиткой для оплаты всего и получать повышенный кэшбек 2% (но милями), при этом держать свои деньги на накопительном счету и получать проценты на остаток (на тот момент проценты начислялись просто на остаток по дебетовой карте и не было возни с накопительным счетом). Главная задача таких финансовых хитростей - не проспать сроки оплаты по кредитке и вовремя ее пополнить, чтобы избежать процентов.
Не мог представить, что спустя 10 лет пользования Т-банком на меня просто наплюют как на клиента с 10-летним стажем, и по некому пункту договора 6.4 исключат из всех бонусных программ. К этому моменту на моем бонусном счету было 64 тыс миль, наколенных за два года. И теперь по правилам Т-банка, после исключения из бонусных программ, я не могу ими воспользоваться. Основная причина исключения: Т-банк обнаружил признаки того, что я преобретаю товары с целью перепродажи. Я попросил предоставить мне какие-то факты, на основании которых они сделали такие выводы. Т-банк ответил, что оставляет за собой право принять данное решение без пояснений.
Я могу лишь догадываться, на основании чего они приняли такое решение. В апреле мне выпал кэшбек 10% на авито. И я, как активный пользователь авито, понял, что у меня есть возможность купить то, что я давно хотел. С активной подпиской Про от Т-банка я мог бы получить 6 тыс бонусов. Подумал, что перейду на подписку Премиум, заплачу 2990 руб, и увеличу лимиты кэшбека до 30 тысяч бонусов. Так и сделал. В итоге, 10 апреля, когда я потратил на авито более 200 тыс рублей, Т-банк присылает мне письмо, что я исключен из бонусных программ. За день до начисления кэшбека. Это означает, что я не получу кэшбек за траты на авито. И не получу кэшбек милями за траты по кредитке (накопил 8 тыс миль). Но самое главное - я не могу больше тратить мили на компенсации покупок авиабилетов. То есть накопленные ранее и действующие 3 года 64 тыс миль перестают быть актуальными! Два года начисления миль впустую!
Больше всего у меня вызывает вопросов логика самого Т-банка. Они никак не поясняют свое решение, не позволяют мне тратить накопленные мили. А также отказались возвращать мне деньги за потраченную подписку Премиум (2990руб/мес). Они изменили условия пользования подпиской Премиум уже после того как я ее подключил. (Я больше не могу получать кэшбек), поэтому был уверен что они мне компенсируют траты за эту подписку. Но нет, Т-банк решил обмануть меня по максимуму. Таким образом, я потерял 23 тыс бонусов=23 тыс рублей, а также 8 тыс миль. А если учитывать, что я не могу воспользоваться 64 тыс миль, то итоговый результат пользования Т-банком - МИНУС СТО ТЫСЯЧ РУБЛЕЙ! И самое главное - никакой лояльности в их программе лояльности для клиента с 10-летним стажем. И даже никаких предупреждений! Просто плюют на тебя и можешь быть свободен!


В этом месяце я решила участвовать активно в акциях от партнёров Совкомбанка, подключив подписку Халва Десятка.


С банком ВТБ я не очень дружу, и давно им не пользовалась, приложение было на самой последней странице телефона, там у меня собрались все банки-неудачники 🥲 какими активно не пользуюсь, но на всякий случай проверяю (что у них нового и какой кешбек на месяц). 🧐 Иногда эта проверка проходит успешно и банк с хорошим предложением переходит у меня на первую страницу (реабилитируется) 💝


Мы оценили удобство дебетовых и кредитных банковских карт. Как гласит статистика, на руках у населения нашей страны около 526 млн карт. Опросы показывают распределение: примерно у трети россиян (34%) в кошельке от одной до трёх карт, около 44% активно используют одну основную, ещё 41% — две-три под разные задачи (зарплатную, для покупок, кешбэка). Интересно, сколько карт в наличии, а не только в кошельке у россиян -до 20 или больше?

Давно пользуюсь картой ВТБ, одно время пользовался только картой ВТБ. Почему мой выбор был в пользу ВТБ?

Недавно муж пришел ко мне с проблемой: его вклад с отличным процентом закрылся, и нужно было срочно найти новое место для денег. Его список банков невелик, поэтому мы вместе стали искать варианты и остановились на ВТБ. Накопительный счет обещал целых 14,7% на минимальный остаток – звучит заманчиво, не правда ли?


«Россельхозбанк» по дебетовым картам изменил комиссию за снятие наличных в сторонних банкоматах. Теперь она составляет 1,5% от суммы (мин. 250 ₽), было - 1% от суммы (мин. 199 ₽).
БРС снизил ставки по линейке своих вкладов с 17.04
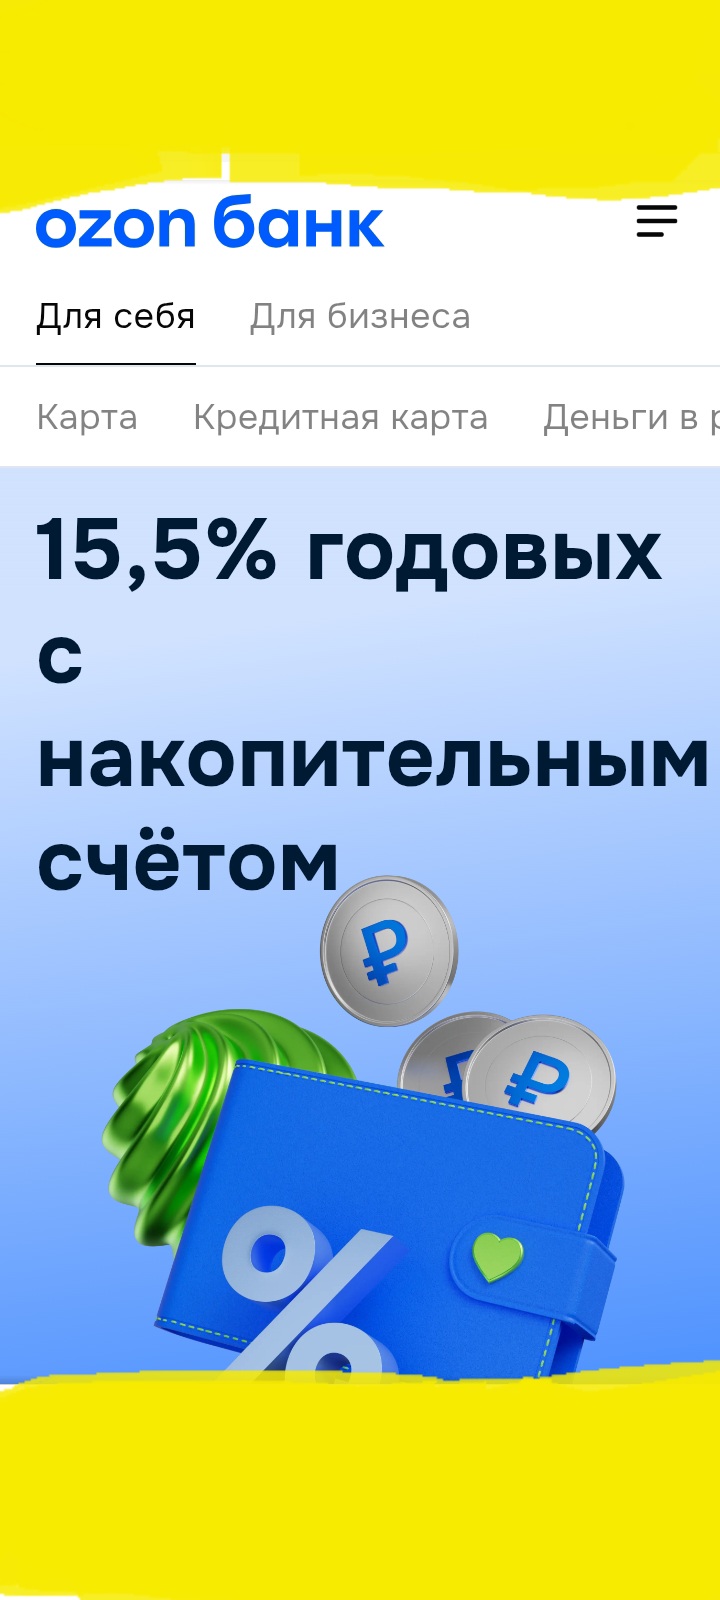
Озон банк , ставка по Озон счету 15, 5% с 17.04

Друзья, коллеги, здравствуйте!!!
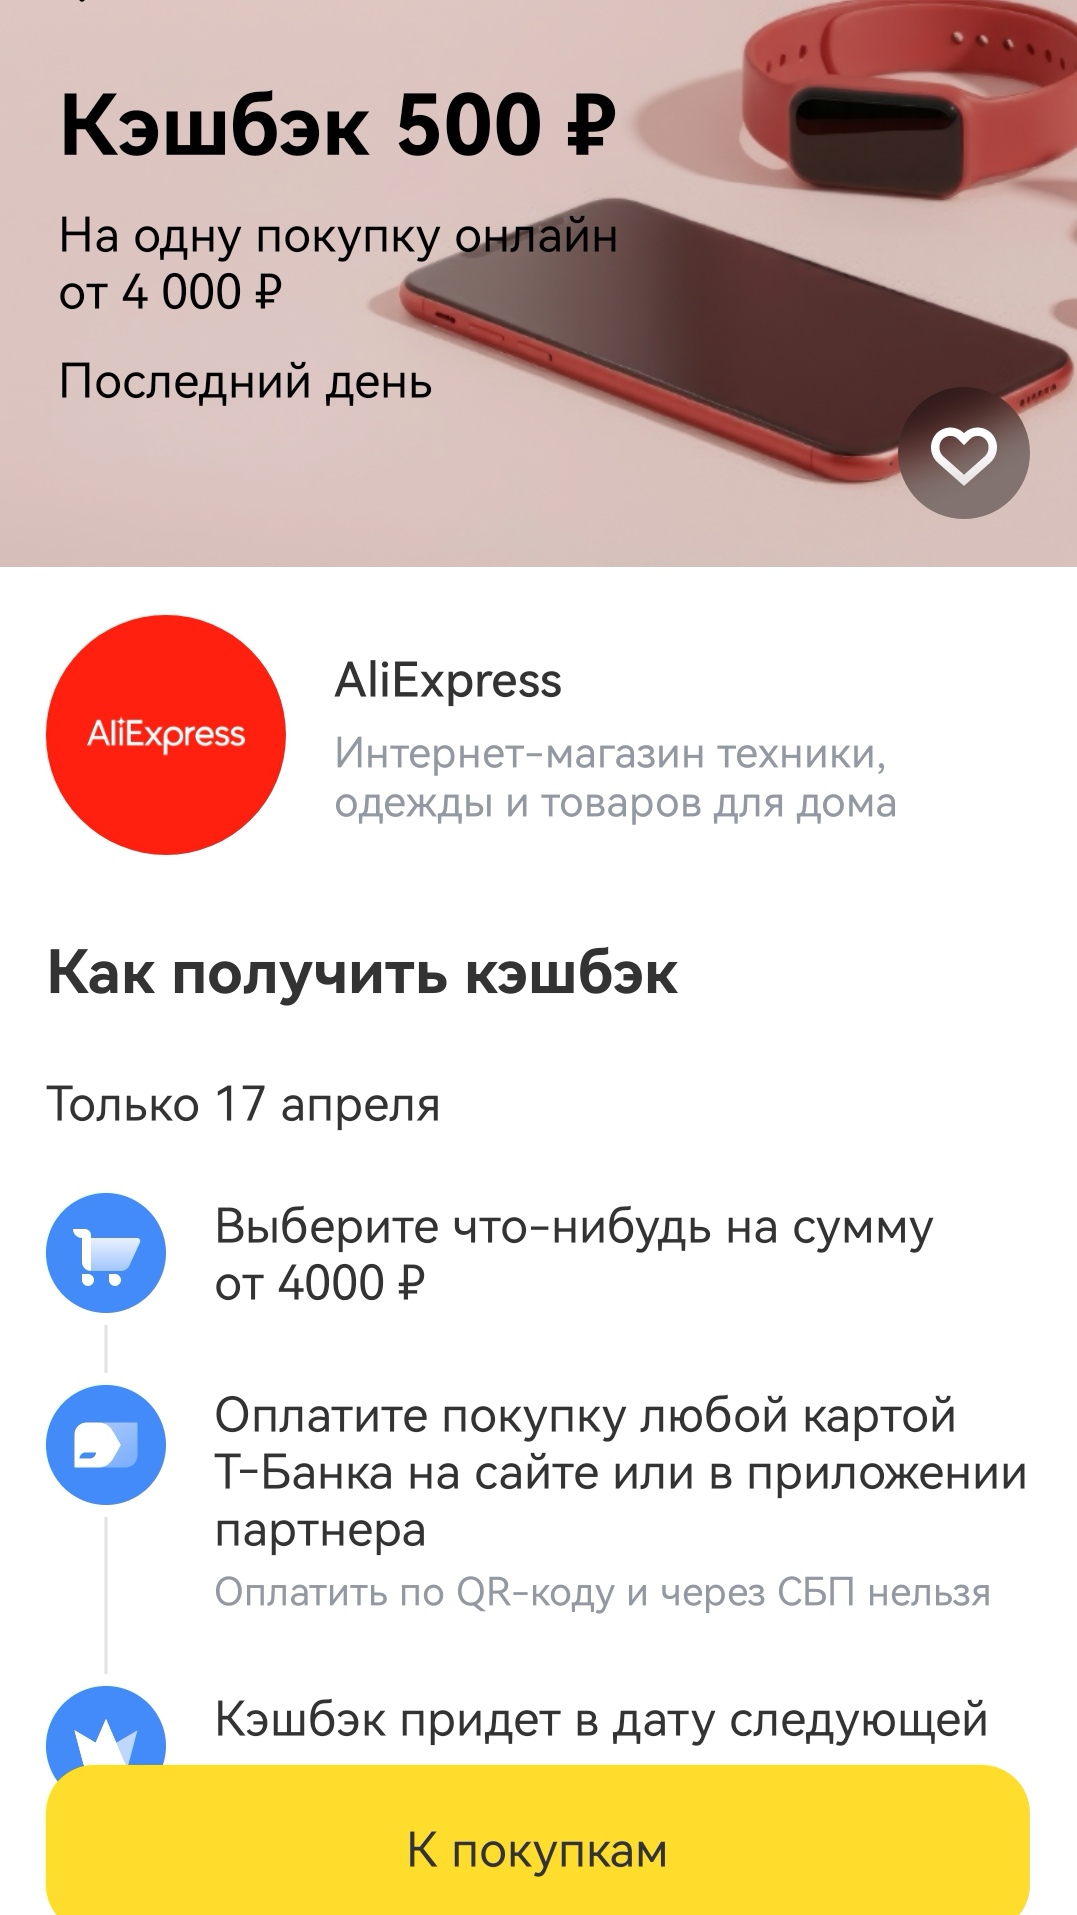
Сегодня в приложении Т-банка
С 7 по 13 апреля годовая инфляция в России составила 5,86%. Такие данные приводятся в обзоре Минэкономразвития, посвящённом текущей ценовой динамике.
Кредит Европа Банк снизил ставку на 0,5% по вкладу на сроке 181дн . Стало 13%.
Т-Банк регулярно радует клиентов акцией «Кэшбек дня», где можно вернуть до 100% стоимости покупки.

Вечер четверга — это то самое время, когда силы на готовку медленно иссякают, а желание побаловать себя чем-то вкусным только растет. Сегодня, 16 апреля, Т-Банк решил сделать этот выбор очевидным, выкатив однодневное спецпредложение на сервис доставки еды «Чиббис». Можно вернуть до 40% от стоимости заказа, что фактически превращает любой ваш ужин в праздник экономного гурмана. Это отличная возможность заказать любимые роллы, пиццу или бургеры с такой скидкой, которую редко встретишь даже в...

Если вы следили за курсами вчера или сегодня, то наверняка заметили небольшую встряску. После затяжного укрепления наша национальная валюта вдруг решила взять паузу и даже слегка откатиться назад. События развивались стремительно: ещё за день до этого казалось, что рубль продолжит победное шествие, но 16 апреля всё пошло по другому сценарию.