


Биометрия для МФО: что происходит на рынке после введения требования
С 1 марта 2026 года микрофинансовые компании обязаны использовать биометрическую идентификацию клиентов. Нововведение стало одним из ключевых изменений регулирования за последние годы и сразу же показало: рынок готов к нему не полностью.
Первый месяц после запуска прошел скорее в режиме адаптации. Компании тестируют процессы, оценивают нагрузку и пытаются понять, как встроить биометрию в действующие бизнес-модели без потери эффективности. Директор по Compliance-контролю «ВебЗайм» Кристина Куксова рассказывает, как микрофинансовый рынок встретил новое требование.
Подготовка и постепенный старт
Формально требование уже действует, но на практике массового полноценного перехода пока не произошло. Многие игроки пока ограничились пилотами или частичным внедрением.
Такой осторожный подход объясним: речь идет не просто о подключении новой функции, но о перестройке ключевых процессов (от IT до клиентского пути). При этом рынок понимает, что «переходного периода» в привычном смысле не будет: требования уже заданы, и дальше контроль только усилится.
Микрокредитные компании, для которых обязательное подключение запланировано на март 2027 года, внимательно следят за ситуацией и начинают готовиться заранее.
Где возникают основные сложности
Один из главных вызовов — инфраструктура. Единая биометрическая система — централизованное решение, и скорость подключения зависит не только от самих компаний, но и от возможностей оператора и подрядчиков.
С учетом того, что на рынке работает несколько сотен МФО, нагрузка на инфраструктуру возрастает. Это создает риск задержек и усложняет планирование сроков внедрения.
Второй важный фактор — стоимость. Интеграция биометрии требует инвестиций в доработку систем, изменение процессов и тестирование новых сценариев. Для многих компаний это ощутимая нагрузка, особенно на фоне других регуляторных изменений.
И, наконец, ресурсы. Бизнесу приходится параллельно адаптироваться сразу к нескольким требованиям, что усиливает давление на команды и увеличивает сроки реализации проектов.
Меняется не только технология, но и клиентский опыт
Биометрия влияет как на внутренние процессы, так и на взаимодействие с клиентом. В путь пользователя добавляется новый этап — идентификация по биометрическим данным.
Это может сказаться на конверсии, особенно на этапе первичного привлечения. Поэтому компании уже сейчас тестируют разные модели: прямую интеграцию, работу через банки или использование технологических партнеров.
Отдельное направление — мобильные каналы. Биометрия логично встраивается в мобильный пользовательский сценарий, поэтому многие игроки усиливают развитие приложений и адаптируют цифровые сервисы под новые требования.
Рынок в режиме «смотрим и пробуем»
Характерная черта текущего этапа — отсутствие единых стандартов. Участники рынка внимательно следят друг за другом, сравнивают подходы и не спешат с окончательными решениями.
Фактически рынок находится в стадии «коллективного тестирования»: практики формируются в реальном времени, а рабочие модели появляются по мере накопления опыта.
В ближайшие месяцы именно первые успешные кейсы будут задавать ориентиры для остальных компаний.
Почему не стоит откладывать подготовку
Для части игроков сроки внедрения еще впереди, но откладывать подготовку рискованно. Интеграция биометрии — это не быстрый процесс: в среднем он занимает несколько месяцев и требует комплексной работы.
Речь идет о технологиях, пересмотре бизнес-процессов, клиентских сценариев и логики взаимодействия с пользователем.
Поэтому многие компании уже начинают формировать биометрическую базу и тестировать решения, чтобы избежать резкой нагрузки ближе к дате запуска.
Что все это значит для рынка
Первый месяц не принес резких изменений, но обозначил главное: биометрия становится новой нормой.
Это не разовая регуляторная мера, а часть более широкой трансформации отрасли: с усилением контроля, цифровизацией и повышением требований к качеству клиентского сервиса.
В этих условиях выигрывать будут те компании, которые смогут не просто «подключиться», а встроить новые требования в свою бизнес-модель без потери эффективности и клиентского опыта.

Мы продолжаем поддерживать авторов, которые готовы писать регулярно, но не ради количества, а ради действительно сильного контента.

Спасибо всем, кто посчитал платеж! Правильный ответ — 77 166 рублей в месяц.

У нас небольшое, но важное обновление: теперь в Диалоге есть ИИ-помощник Диалог ИИ, который встречает новых авторов.
Спасибо всем авторам за личные истории в конкурсе! Вы написали о перерасчете ЖКХ, налоговых вычетах, ПДС, НПФ и пенсионных баллах. Многие посты собрали живые обсуждения в комментариях.



В этом месяце я решила участвовать активно в акциях от партнёров Совкомбанка, подключив подписку Халва Десятка.

«АльфаСтрахование» выступила генеральным партнером бизнес-форума Express Day 2026, приуроченного к 30-летию одного из лидеров туристической отрасли – туроператора «Русский Экспресс».

Эффективная процентная ставка на 91 день составляет 14,16%,
на 181 день — 13,88%, на 367 дней — 13,02% годовых.
Минимальная сумма вклада — 10 тыс. рублей, а максимальная — не ограничена.
Дополнительные взносы и расходные операции не допускаются.
Проценты ежемесячно
капитализируются. Оформить вклад можно в офисе банка или онлайн.
Банк Норвик снизил ставки по вкладу с промокодом. Наибольшая ставка на сроке 122дн - 13, 5%
Банк Дом Ру снизил ставки по вкладам: ,, Доходный ,, , ,,Доходный плюс,,
О, и снова здорово. Предвыборный сезон официально открыт, и Сергей Миронов, как по расписанию, достает из нафталина свою коронную инициативу. До Нового года еще больше полугода, но кто же будет ждать? Главное — снова успеть записать в предвыборную программу МЕЧТУ.
Суть предложения: ввести 13-ю зарплату и 13-ю пенсию для всех граждан. Это «будет справедливо и по-честному». Аргументация железобетонная: люди живут бедно, концы с концами еле сводят, а перед праздником хочется купить подарки и...


Признаюсь честно: я долгое время была категорически против любых платных подписок от банков и сервисов.
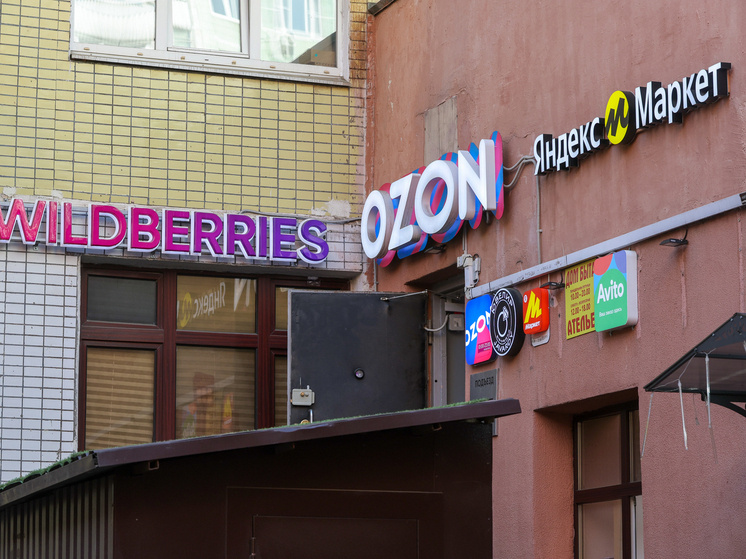
С декабря 2026 года онлайн-площадки обяжут ежемесячно отчитываться перед ФНС: предоставлять данные о выручке всех селлеров, а также проверять наличие сертификатов и легальность маркировки товаров. По оценкам экспертов, из-за этого текущая разница в цене между интернет- и обычной розницей (сейчас 15–30%) может сократиться в 2–3 раза — до 5–10%.
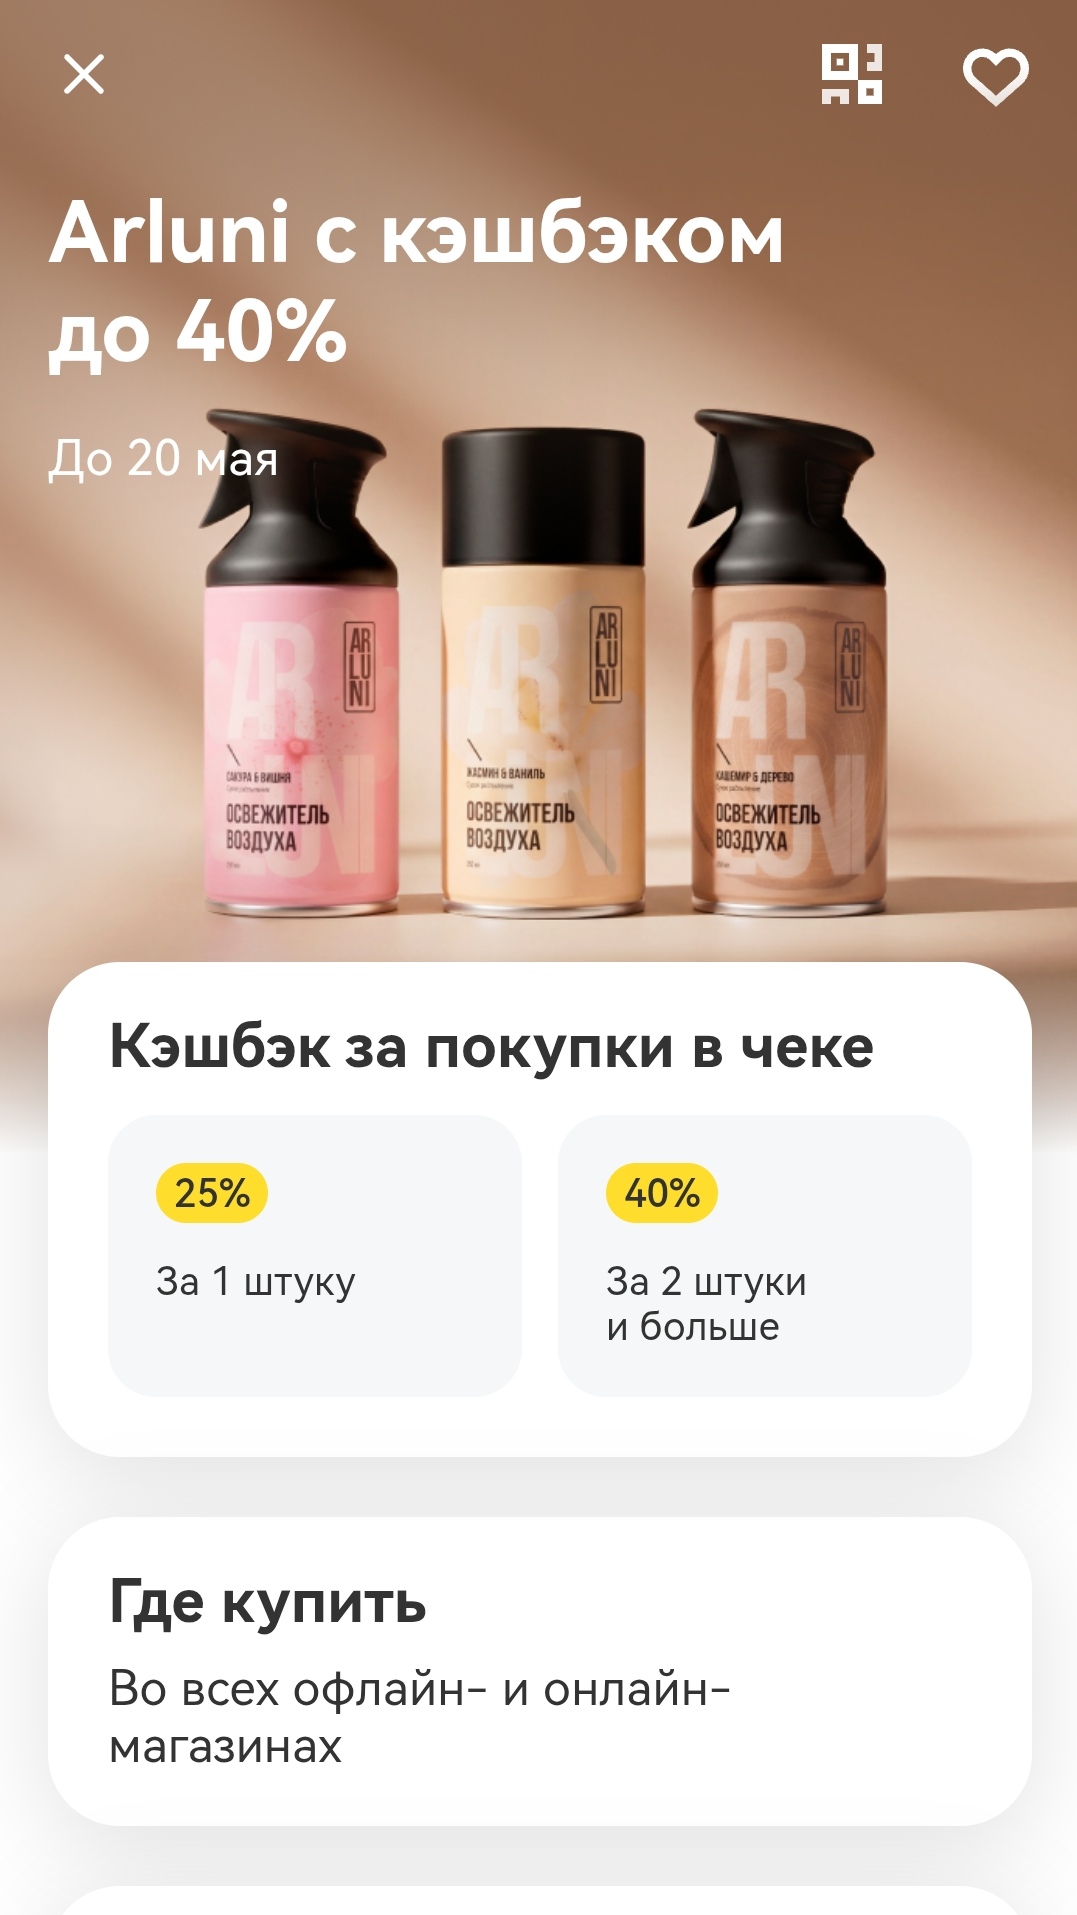
Т-банк не устаёт радовать нас подборкой новых товаров с выгодным кэшбеком.
Мы привыкли, что «экономить — это хорошо». Отказаться от кофе, ходить пешком вместо транспорта, покупать самое дешёвое. Но в экономике есть понятие, которое переворачивает эту логику с ног на голову.
Оно называется парадокс бережливости.
Звучит как: если все вокруг начинают резко экономить, в конечном счёте беднеют все. Включая вас.
Как это работает на уровне человека:
Вы перестали покупать книги — стали хуже разбираться в профессии. Вы перестали ходить к стоматологу — через год лечите зуб в три...
Тендер Банк повысил ставки по вкладу,, Реальность,, на сроках 150дн и 185дн.