


Финансовая "подушка"
Финансовая подушка: зачем она нужна и как её создать? 🤑
Представьте: сломалась машина, понадобился срочный ремонт дома или вы остались без работы на пару месяцев. Что делать? Брать кредит под высокий процент? Занимать у друзей?
Есть более надёжный вариант — финансовая подушка безопасности. Разберёмся, что это такое и как её сформировать.
Что это?
Финансовая подушка — это ваш личный резервный фонд на случай непредвиденных ситуаций. Это деньги, которые помогут:
- пережить потерю работы;
- оплатить срочное лечение;
- справиться с поломкой техники или автомобиля;
- покрыть неожиданные расходы (например, если затопили соседи).
Сколько нужно накопить?
Оптимальный размер — сумма, которой хватит на 3–6 месяцев привычной жизни.
Как рассчитать:
- Посчитайте свои ежемесячные обязательные расходы (аренда/ипотека, еда, коммуналка, транспорт, кредиты и т. д.).
- Умножьте эту сумму на 3 (минимум) или на 6 (идеальный вариант).
Пример: если ваши ежемесячные расходы — 80 000 руб., то подушка должна быть от 240 000 до 480 000 руб.
Как накопить, если денег «в обрез»?
Даже с небольшим доходом можно начать копить — главное, действовать системно:
- Анализируйте расходы. Отслеживайте траты за последние 3-6 месяцев. Найдите статьи, где можно сократить расходы (меньше кафе, подписки, спонтанные покупки).
- Начните с малого. Откладывайте хотя бы 5–10 % дохода. Даже небольшие суммы со временем складываются в ощутимую сумму.
- Автоматизируйте накопления. Настройте автоматический перевод на отдельный счёт сразу после получения зарплаты. Так вы не «увидите» эти деньги и не потратите их.
- Ищите дополнительные источники. Подработка, продажа ненужных вещей, налоговый вычет — всё это ускорит накопление.
- Увеличивайте взносы. Как только доход растёт, увеличивайте и сумму для подушки.
Где хранить?
Главное требование — доступность и сохранность. Выбирайте варианты, где можно быстро снять деньги без потерь:
- Накопительный счёт с процентом на остаток и возможностью пополнения/снятия.
- Дебетовая карта с процентом на остаток.
- Срочный депозит с возможностью досрочного снятия (но проверьте условия — иногда теряется часть процентов).
Не стоит хранить:
- наличными дома (риск кражи, пожара, инфляция);
- в долгосрочных инвестициях (не всегда можно быстро вывести деньги);
- в слишком рискованных активах.
Важные правила:
- Не трогайте без крайней необходимости. Подушка — только для действительно экстренных случаев.
- Восполняйте потраченное. Если пришлось использовать часть подушки, как можно скорее восстановите сумму.
- Обновляйте размер. Раз в год пересчитывайте сумму подушки — она может вырасти из‑за инфляции или изменения расходов.
💡 Вывод: финансовая подушка — это не роскошь, а необходимость. Она даёт спокойствие и уверенность в завтрашнем дне. Начните с малого — и уже через несколько месяцев вы почувствуете себя защищённее!
💬 А у вас есть финансовая подушка? Сколько месяцев жизни она покрывает? Делитесь в комментариях! 👇
«Замуровали, демоны!» 😱🤦♀️ - именно эта фраза из любимой комедии пронеслась у меня в голове, когда я внезапно оказалась в местной цифровой «темнице».

1 ноября жители нашего города столкнулись с неприятным сюрпризом: новые квитанции по оплате ЖКХ показали значительное увеличение расходов. Особенно заметен резкий скачок платы за вывоз мусора.


Форумчане, доброго времени суток! Отложила вышивание крестиком, налила себе чаю и решила поведать вам об одном прелюбопытном преступлении, которое я раскрыла прямо у себя в ванном шкафчике.

Мы привыкли откладывать жизнь на потом. Сначала школа, потом институт, потом ипотека, вырастить ребенка, поставить его на ноги. Кажется, что пенсия — это где-то в другой галактике😄. Пока тебе 20 или к 30, слово «СФР» (Социальный фонд России) вызывает зевоту. Но недавно этот туман рассеялся, и я заглянул в систему изнутри. Поводом туда заглянуть стала моя мама. Человек, который честно отработал большую часть жизни. Не сидел на шее у государства, не прятал доходы, платил налоги. И вот наступил...

Я давний клиент оператора t-2 (ранее Tele2), пользуюсь их услугами почти всю свою сознательную жизнь. Мой тариф был уже довольно старым, архивным: 400 рублей в месяц за 10 ГБ трафика и 200 минут, но без SMS. К тому же, телефон был оформлен на мужа еще в далекие времена. И вот, в прошлом году, перед самым Новым годом, я получила неприятное уведомление от t-2: с января тариф удвоится и составит 800 рублей. Естественно, такое положение дел меня категорически не устраивало, и я начала...

Я приняла участие в акции ООО МКК«А Деньги» «Дарим 1 000 рублей за добрые слова».

Москва, 28 апреля, 2026г — Торговая сеть «Пятёрочка» подтвердила статус лидера на рынке горячего кофе среди ритейлеров. По данным исследования РОМИР, 76% покупателей кофе в продуктовых магазинах отдают предпочтение напиткам собственного бренда сети «Пятёрочка Кафе». Это самый широкий охват покупателей кофе навынос среди розничных игроков.


Я очень люблю кофе, но после того как увидела какая антисанитария в этом аппарате, перестала пить из магазинных и уличных кофейных аппаратов. Я редко пишу отрицательные отзывы, но здесь не могу промолчать. Например: 1) при редкой чистке внутри трубок и самого бака аппарате могут завестись кишечная палочка, синегнойная палочка, легионеллы и плесневые грибки, что может привести к пищевому...
Сегодня должны доставить карту банка домой, как быть уверенным в том, что это именно представитель банка, а никто нибудь сторонний человек?
Вы хотите накопить на отпуск, на телефон, на велосипед. Сумма небольшая, казалось бы, реально за пару месяцев. Но проходят месяцы, а денег нет. Вы откладываете, потом срываетесь, потом бросаете. Знакомая история? Проблема не в силе воли. Проблема в том, что ваша цель не имеет эмоционального заряда. Отпуск это слишком абстрактно. Телефон это просто вещь. Велосипед это не срочно. Мозг не будет напрягаться ради абстрактной цели. Ему нужна яркая картинка, эмоции, детали. Поэтому превратите цель в...
Вы получаете зарплату. Через три дня смотрите на остаток и не понимаете, куда ушли полсуммы. Через неделю понимаете, что до следующей зарплаты не дотянуть. И начинаете блокировать карту от греха подальше, переходить на наличные, прятать кошелёк. Знакомая схема? Она не работает. Блокировка карты это наказание. А наказание не формирует привычки. Оно только создаёт напряжение. Которое рано или поздно приведёт к срыву.
Мозг не любит откладывать деньги. Он хочет удовольствий сейчас. Кофе, шопинг, вкусный ужин. Дофамин поступает немедленно. А накопления это отсроченное удовольствие. Мозг не умеет радоваться тому, что будет через год. Он хочет радости сегодня. Но его можно обучить. Переключить с немедленного дофамина на дофамин от процесса накопления.
Можно прочитать сотню книг по личным финансам, пройти десятки курсов, знать все термины. Но если вы нечестны с самим собой, знания не помогут. Вы будете знать, что нужно копить, но продолжите тратить. Потому что будете врать себе, что заслуживаете этот кофе, эту доставку, эту новую вещь. А накопления подождут.
Первые шаги в тратах и накоплениях всегда трудные, но с банковской картой все проще и безопаснее.
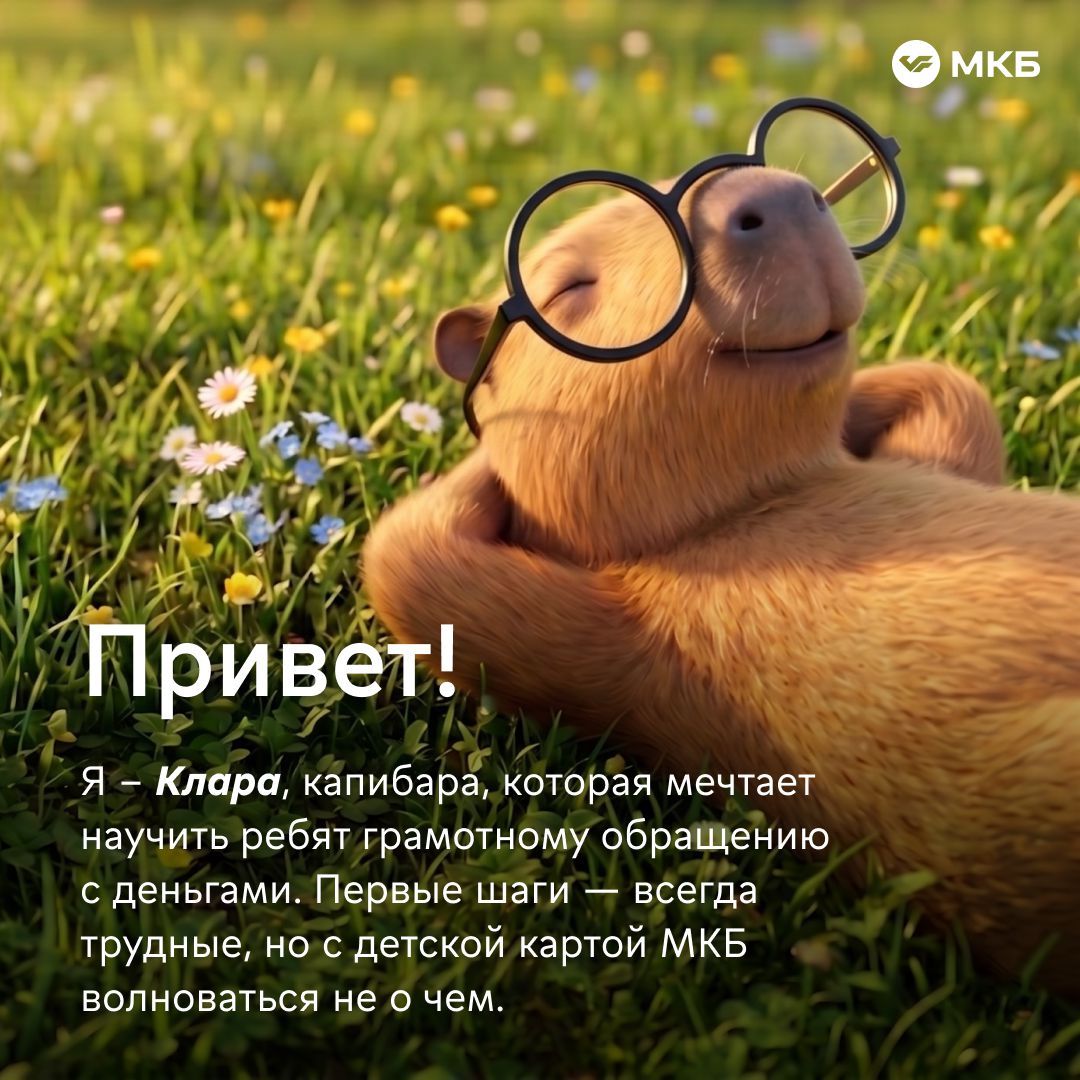

Оригинальная подача информации - мне очень понравилось, думаю, дети тоже оценят
А вы ждали?


Займер решил пересмотреть привычный формат выдачи и сделать шаг в сторону более гибких решений: вместо классических «займов до зарплаты» компания теперь делает ставку на новый финансовый инструмент.