



«Росгосстрах Жизнь» и НАФИ провели вебинар по финансовой грамотности
Представители компаний поделились результатами недавнего всероссийского исследования, которое показало много интересных тенденций.
На онлайн-мероприятии Элли Долганова, директор по развитию социальных проектов СК «Росгосстрах Жизнь», и Людмила Спиридонова, исполнительный директор Аналитического центра НАФИ, рассказали, как изменился индекс финансовой грамотности россиян и его структура за последний год, какие навыки требуется «подтянуть», чтобы хорошо разбираться в вопросах управления семейным бюджетом и улучшать свое благосостояние.
Людмила Спиридонова подчеркнула, что в последние годы финансовые продукты очень стремительно развиваются, значительно усложняясь, и население не успевает следить за этими нововведениями. Различные проблемы, связанные с деньгами: долги, отсутствие подушки безопасности, неумение распоряжаться бюджетом негативно влияют на повседневную жизнь, поэтому более 10 лет назад было решено проводить соответствующие замеры с целью возможной корректировки поведения граждан.
Результаты исследования 2025 года демонстрируют стабильность относительно индекса финансовой грамотности: он незначительно снизился с 12,77 баллов в 2024 году до 12,61 баллов в 2025 году, при возможном максимуме в 21 балл. В структуре уровней финансовой грамотности наблюдается расслоение: выросла доля населения с высоким уровнем (с 16% в 2024 году до 21% в 2025 году) и с низким уровнем (с 30% в 2024 г. до 34% в 2025 г.) за счет существенного сокращения «середняков» (с 54% в 2024 г. до 45% в 2025 г.). «Это говорит о том, что требуются не универсальные финансовые решения, а максимально разнообразные и адаптированные под разные запросы предложений», – отметила представитель НАФИ.
Элли Долганова обратила внимание слушателей на рост сберегательной активности: в 2025 году число россиян, делающих накопления, достигло 77%, тогда как годом ранее этот показатель был на уровне 71%. Чаще всего с этой целью пополняли сберегательные и текущие счета – 62%, вклады в банке (в том числе счета сберегательной книжки), домашнюю копилку наличными – 25%, покупали инвестиционные финансовые продукты (акции, облигации, ИСЖ, НСЖ и пр.) – порядка 7%, столько же передавали денежные средства членам семьи, чтобы не было соблазна их потратить и т.д. При этом 23% опрошенных заявили, что последний год ничего не откладывали.
Увеличилось количество и тех, кто ведет в той или иной форме семейный бюджет – с 63% в 2024 году до 70% в 2025 году. Среди них наиболее популярный метод – учёт «в уме», его придерживается треть (32%), 15% записывают вручную все расходы и доходы в специальную тетрадь, 10% применяют сервисы банковского мобильного приложения, 7% используют мобильные приложения, интернет-сайты и т.п., 5% заносят информацию в специальный файл в электронном виде, 1% ведущих семейный бюджет указали, что «делают это по-другому». Еще 23% не ведут семейный бюджет, считая, что у них все получается «само собой», а 7% затруднились ответить.
«Все больше людей указывают, что в случае потери источника доходов они смогут не меньше трех месяцев оплачивать все необходимые расходы, не занимая денег. Прирост числа людей, обладающих достаточным размером финансовой подушки безопасности, составил 34% против 27% год назад. Это хорошая тенденция, которая говорит о том, что население стало задумываться о своем будущем, формируя капитал «на всякий случай». Такой подход поможет оказать серьезную поддержку в трудную минуту и сохранить привычный уровень жизни своей семьи в непредвиденной ситуации», – резюмировала Элли Долганова.
Она также рассказала о накопительном поведении людей «серебряного возраста». В прошлом году НАФИ впервые включило в исследование вопросы для людей группы 55+, как одной из активных категорий населения. Так, отвечая на вопрос: «Насколько для вас важно иметь собственные накопления, чтобы финансово не зависеть от детей или родственников», больше половины (53%) отметили, что они хотят рассчитывать только на себя, 37% заявили, что скорее важно, 2% – скорее не важно, 3% – совсем не важно, так как они уверены, что их поддержат родные, и 5% затруднились ответить.
Вебинар был ориентирован в первую очередь на представителей банков и финансовых организаций, страховых компаний, специалистов по финансовому просвещению, предпринимателей, консультантов и всех, кто работает с клиентским поведением. Чтобы они могли своевременно скорректировать действующие предложения или разработать новые продукты и услуги с учетом настроения россиян. Это поможет быть конкурентоспособным в быстроменяющемся мире или создавать программы, позволяющие повышать уровень знаний и навыков граждан для их благополучия.


«Замуровали, демоны!» 😱🤦♀️ - именно эта фраза из любимой комедии пронеслась у меня в голове, когда я внезапно оказалась в местной цифровой «темнице».

1 ноября жители нашего города столкнулись с неприятным сюрпризом: новые квитанции по оплате ЖКХ показали значительное увеличение расходов. Особенно заметен резкий скачок платы за вывоз мусора.

Мы привыкли откладывать жизнь на потом. Сначала школа, потом институт, потом ипотека, вырастить ребенка, поставить его на ноги. Кажется, что пенсия — это где-то в другой галактике😄. Пока тебе 20 или к 30, слово «СФР» (Социальный фонд России) вызывает зевоту. Но недавно этот туман рассеялся, и я заглянул в систему изнутри. Поводом туда заглянуть стала моя мама. Человек, который честно отработал большую часть жизни. Не сидел на шее у государства, не прятал доходы, платил налоги. И вот наступил...


Форумчане, доброго времени суток! Отложила вышивание крестиком, налила себе чаю и решила поведать вам об одном прелюбопытном преступлении, которое я раскрыла прямо у себя в ванном шкафчике.

Я считаю себя «ветераном» в деле налоговых возвратов – уже много лет успешно возвращаю себе часть уплаченных налогов. Но, как говорится, даже у самых опытных случаются промахи (и на «старуху бывает проруха»). В этом году со мной произошла поучительная история.

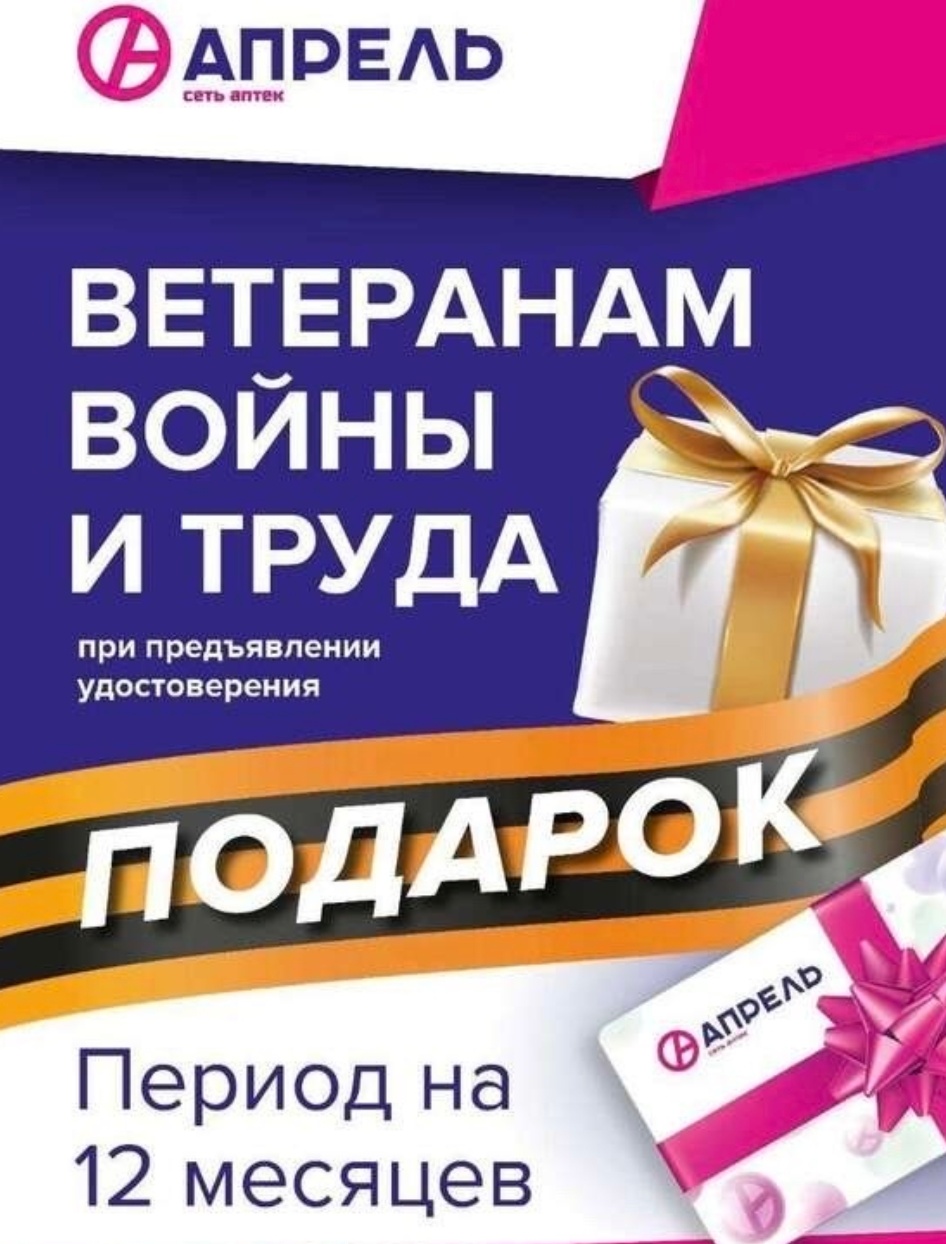
До конца мая в сети "Апрель" можно оформить бесплатную подписку на год участникам/ветеранам ВОВ, СВО и ветеранам труда. В прошлом году участвовала в данной акции. Все просто и понятно. 👍 Не забудьте взять с собой пластиковую карту аптеки.

Добрый день, уважаемые коллеги, добрый Черёмухово- сиреневый майский день 🪻

В предыдущих выпусках ответов от эксперта StopPhish в сфере кибербезопасности Алины Ледяевой мы говорили о безопасности банковских переводов и возможностях банков по выявлению «нетипичных» операций. Сегодня мы поговорим о серьезности безопасности в Интернете.
В идеальном мире наш бюджет — это просто зарплата. Но в реальности финансовая картина месяца обычно выглядит куда интереснее и складывается из неожиданных пазлов:

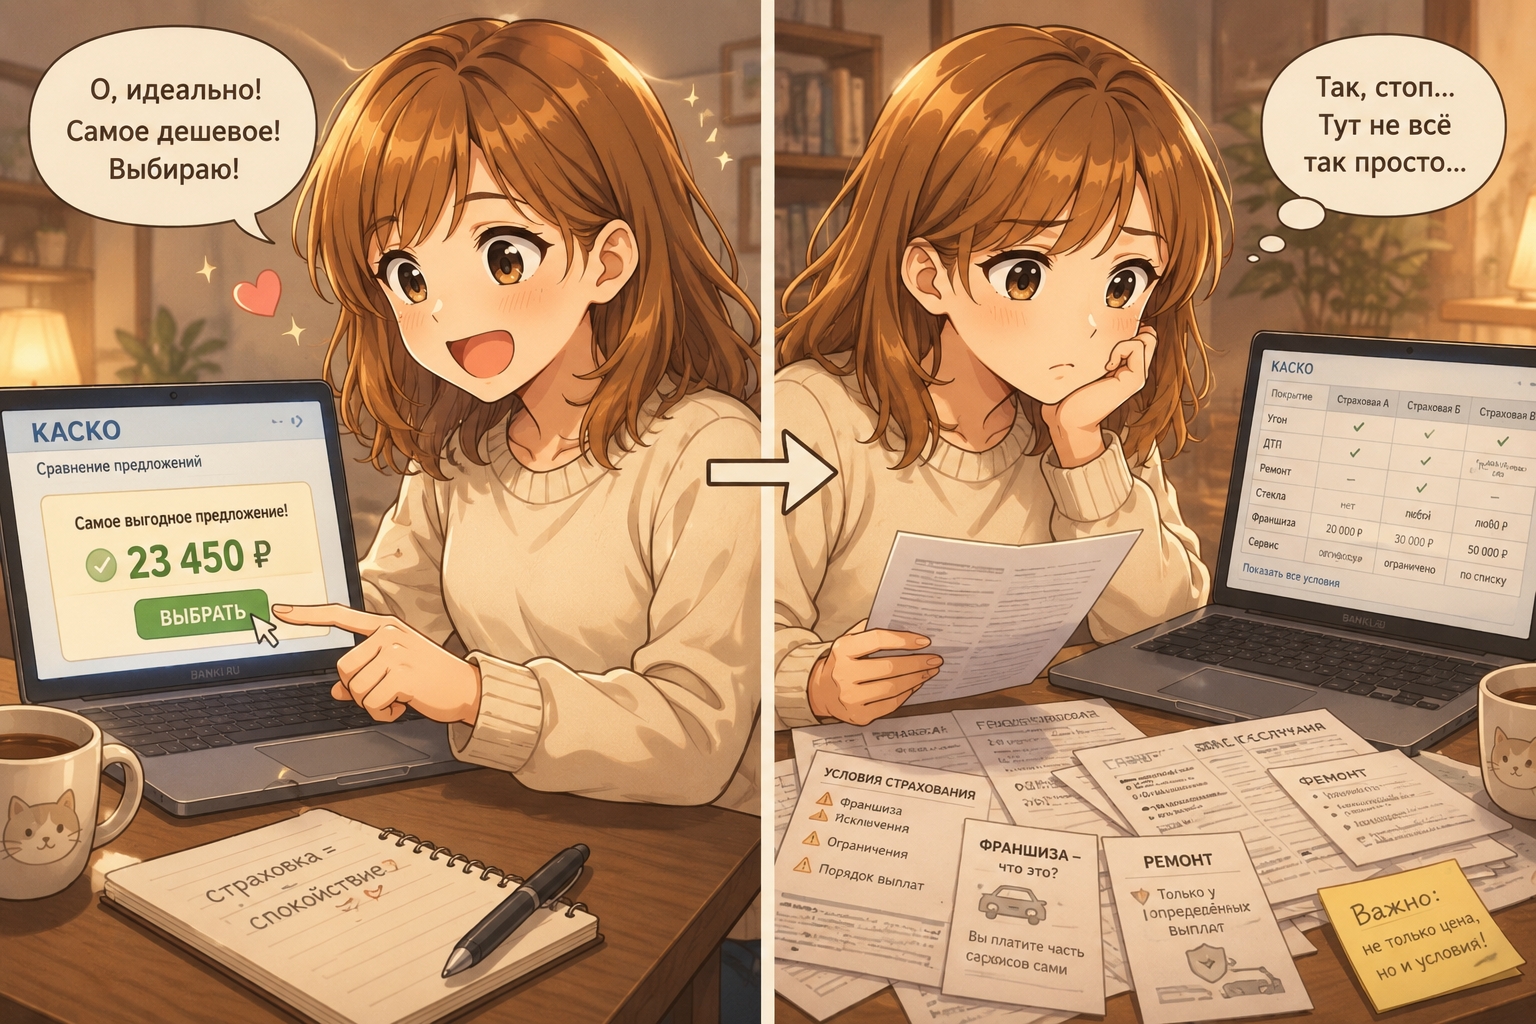
Если честно, КАСКО для меня всегда было чем-то “для аккуратных и новых машин”. Типа: есть страховка и есть — спокойнее ездишь. Я особо не вникала. Ну угон, аварии, ремонт — стандартный набор. Главное, чтобы “покрывалось всё”. И казалось, что выбрать его — это просто: посмотрел цену, выбрал где дешевле, и всё.
Если честно, я всегда относилась к кредитке спокойно. Ну есть и есть — «на всякий случай». Иногда что-то оплатить до зарплаты, иногда просто не трогать свои деньги.
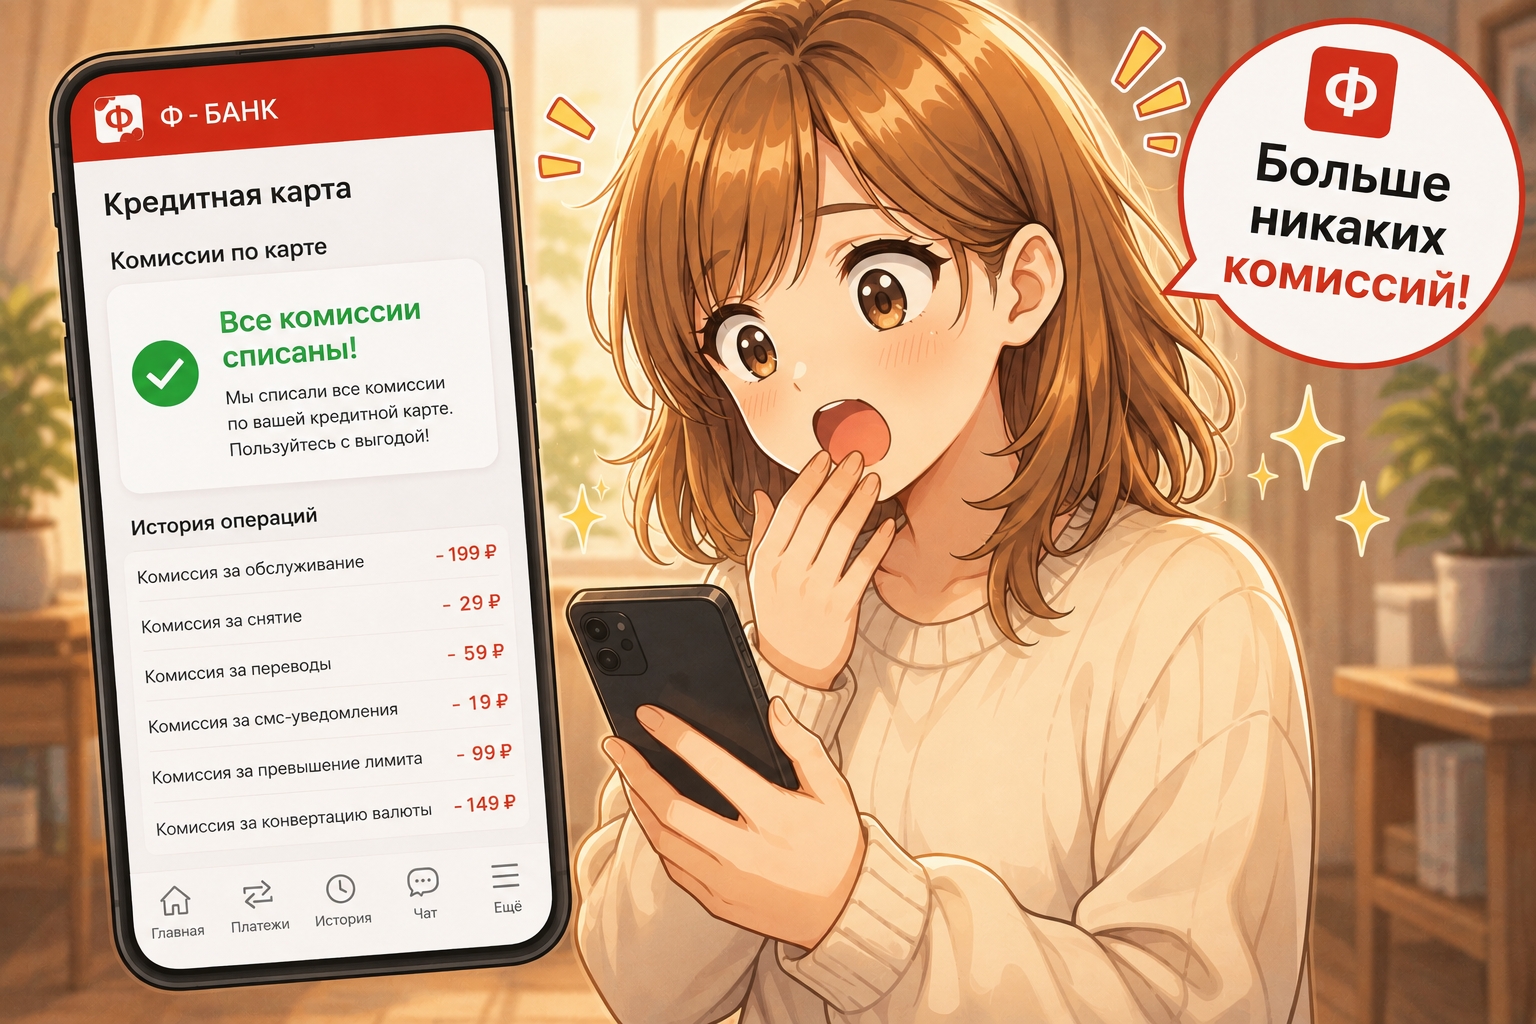
Если честно, я всегда была уверена, что у меня «нормальная» карта. Кешбэк есть — значит всё ок. Что ещё нужно? Я даже иногда ловила себя на мысли: «Ну хоть что-то возвращается, уже приятно». И жила с этим ощущением… пока однажды не решила просто посмотреть, сколько это «что-то» на самом деле. И вот тут стало интересно
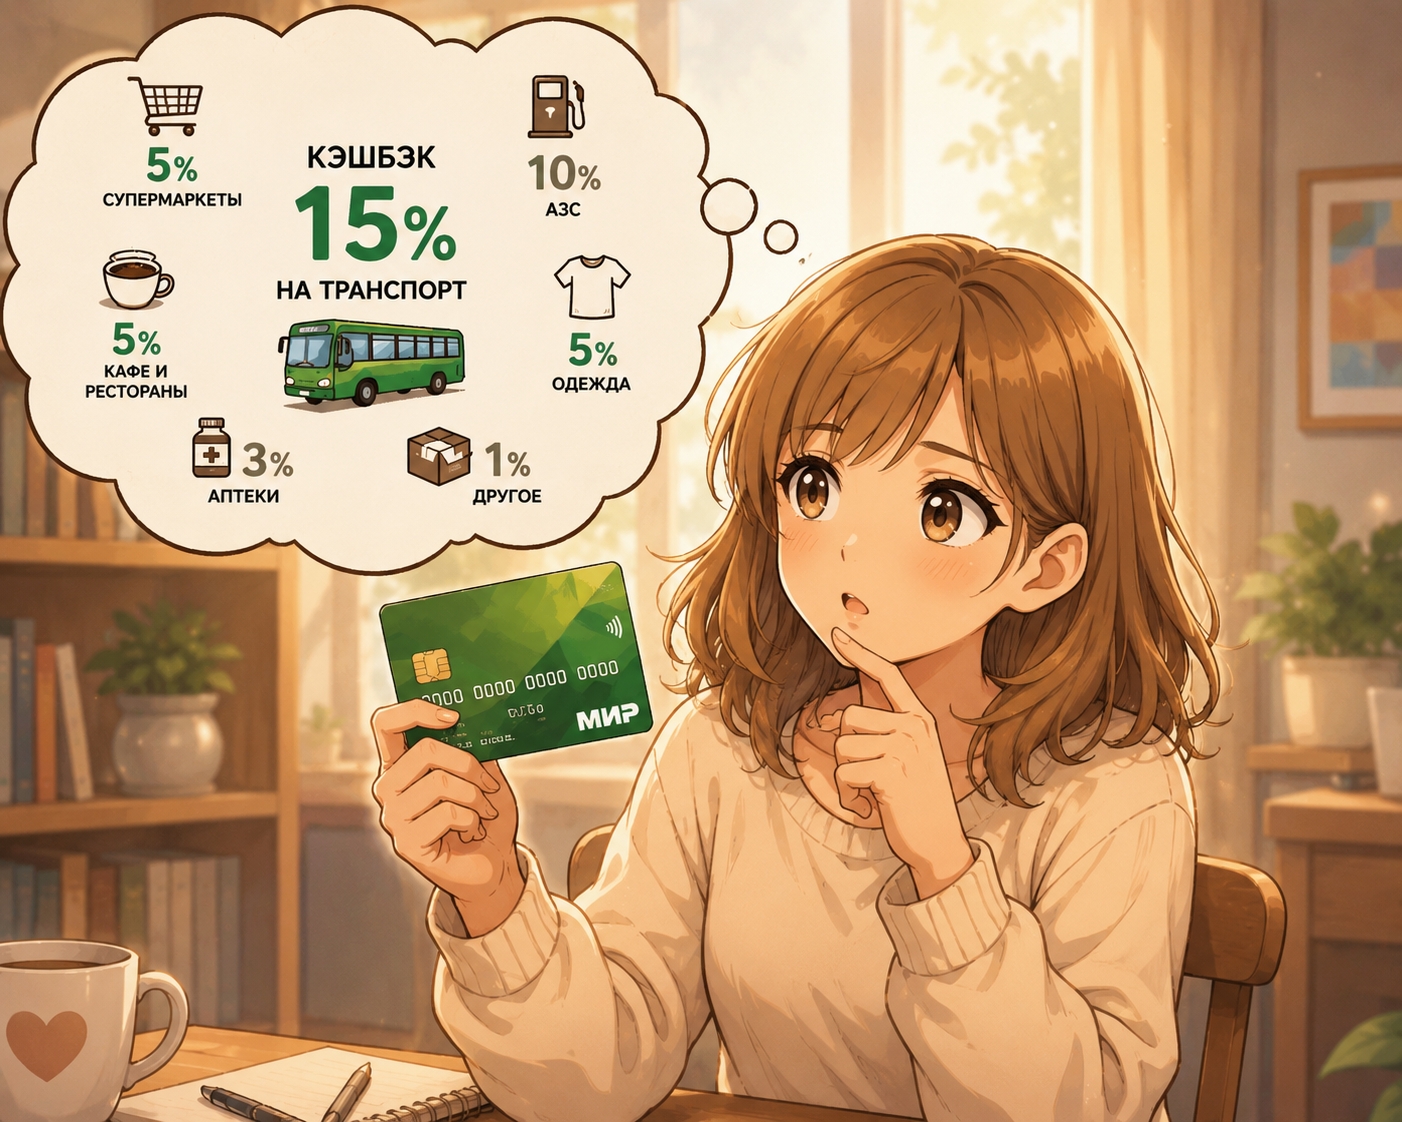
Ежемесячно Инго Банк начисляет участникам программы лояльности Инго Бонус повышенный кешбэк. В мае он составляет до 10% за покупки в категориях на выбор – супермаркеты, кино, цифровые, спортивные товары и товары для здоровья, активный отдых, платные дороги и электроникуКатегория «На всё» доступна всем клиентам на постоянной основе
В личном кабинете есть разные способы получить бонусы от Банки.ру - банкимани.
Многие люди, особенно старшего поколения, испытывают почти физическую потребность держать деньги в наличных, под матрасом, в тумбочке, в сейфе. Аргументы знакомы: вдруг банк лопнет, вдруг заморозят счета, вдруг отключат карты, а с наличными я спокоен. Этот страх подогревается историями о кризисах 90-х и 2000-х, когда банки действительно лопались, а счета замораживали. Но сегодня, в эпоху страхования вкладов до полутора миллионов рублей на банк, этот страх иррационален, а наличные деньги несут...