




Пенсия 50 тысяч для самозанятых: реальность или математический фокус?
Коллеги, утренний скроллинг местных новостей принес шикарный инфоповод для размышлений.
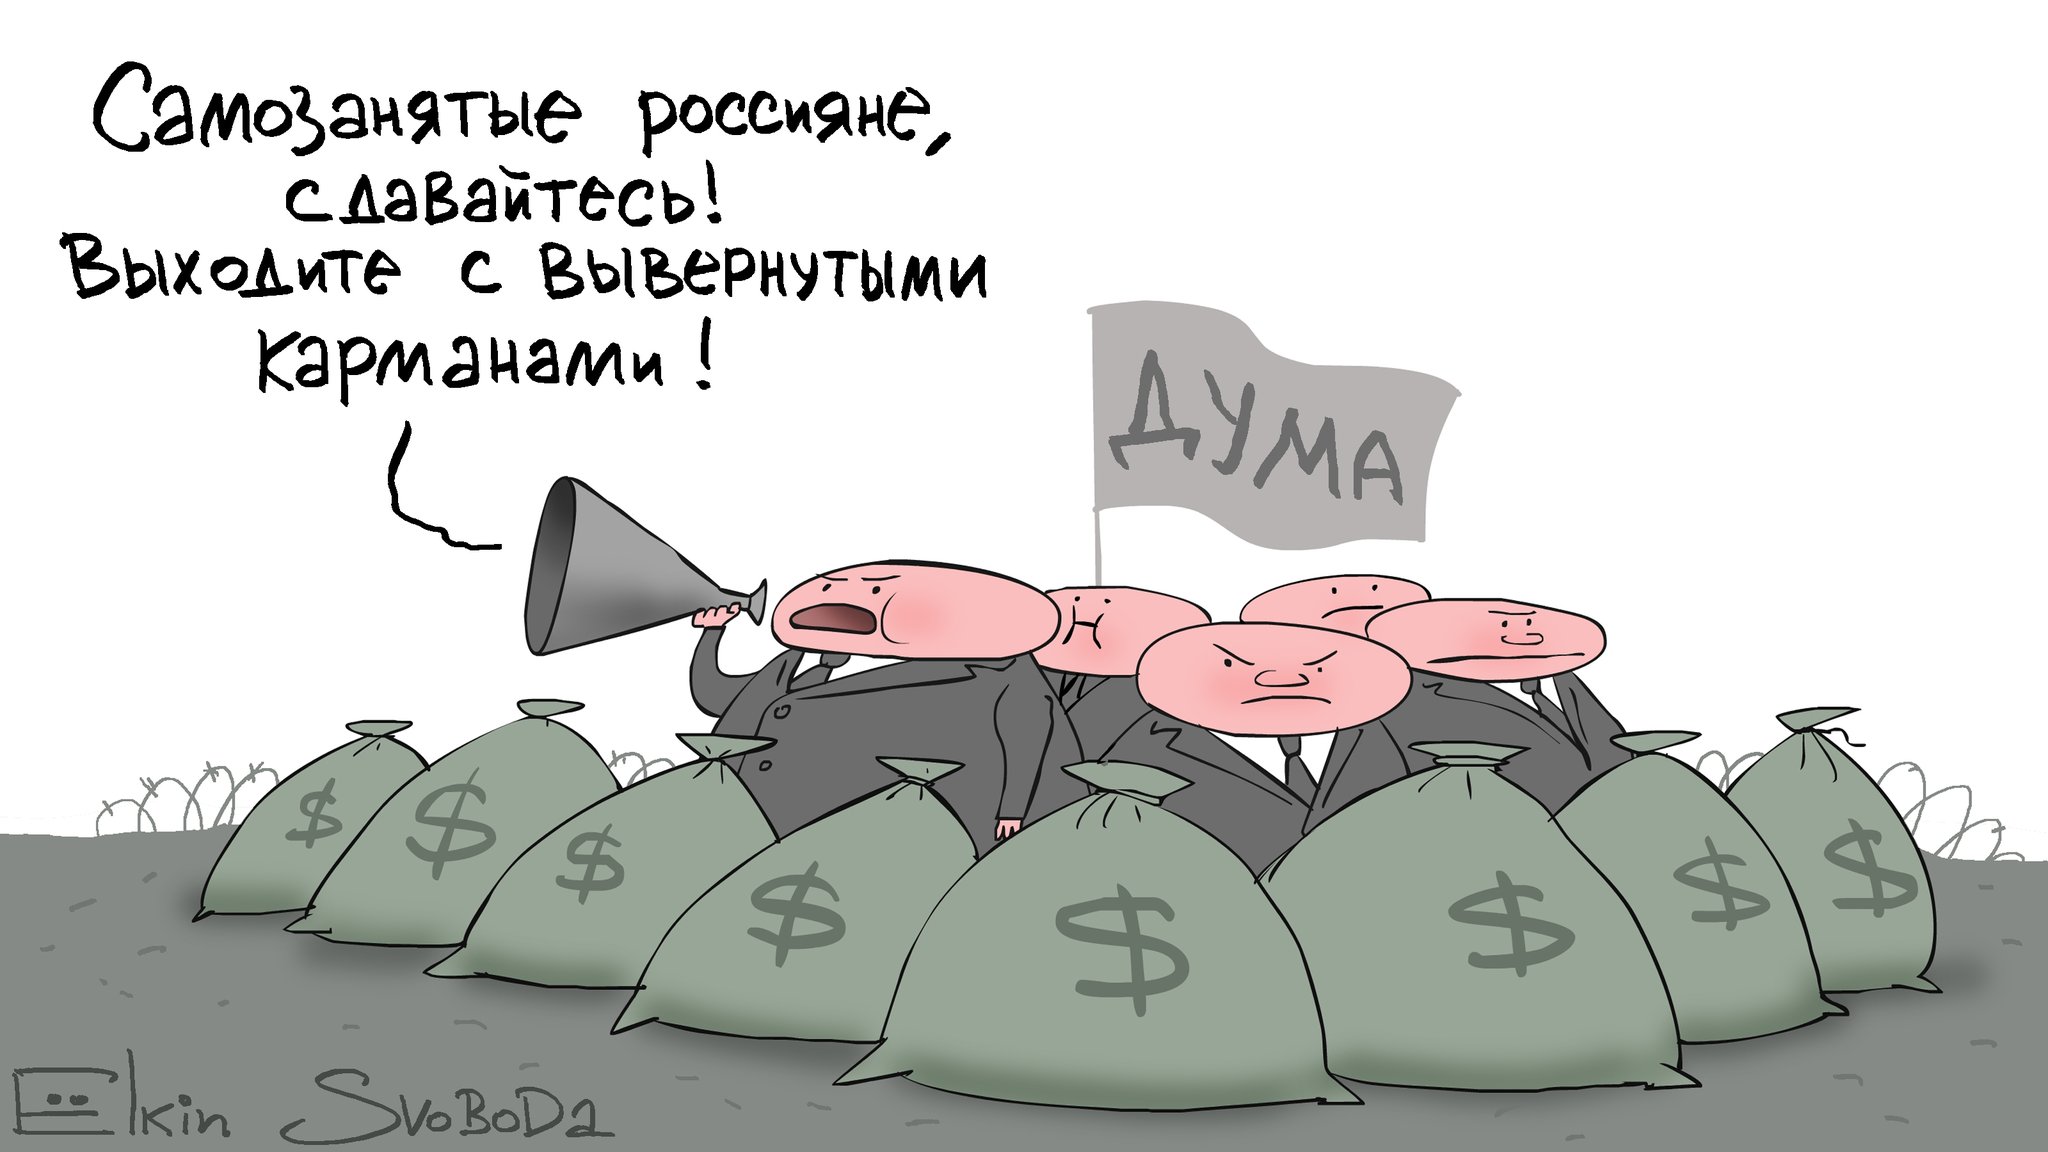
Соцсети вовсю крутят заголовки о том, что работающие на себя граждане могут гарантировать себе в старости выплаты в 50 000 рублей в месяц, если начнут добровольно перечислять взносы в Социальный фонд (СФР).
Давайте без эмоций и лозунгов препарируем эти цифры по правилам 2026 года и посмотрим, сколько на самом деле стоит этот аттракцион невиданной щедрости.
- Сколько стоит входной билет?
Чтобы у самозанятого в принципе копился пенсионный стаж и баллы (ИПК), ему нужно заключить с СФР договор добровольного страхования. В 2026 году правила игры жесткие:
- Минимальный годовой взнос составляет 71 525,52 рубля. За эти деньги вам купят всего 1 год стажа и скромные 1,09 балла ИПК. Если платить так 30 лет, ваша пенсия едва дотянет до 14–15 тысяч рублей.
- Максимальный годовой взнос — 572 204,16 рубля. Этот взнос дает всё тот же 1 год стажа, но максимум 8,72 балла ИПК за раз.
В чем скрытый капкан калькулятора?.
Новость предлагает платить по максимуму (те самые 572 тысячи в год) на протяжении 30 лет, чтобы выйти на выплату в 50 тысяч рублей в месяц.
Включаем холодный расчет перфекциониста:
- Умножаем 572 204 рубля на 30 лет. Получаем, что за свою трудовую жизнь самозанятый должен добровольно отдать государству 17 166 120 рублей! Семнадцать миллионов живых, наличных рублей из собственного кармана.
- А теперь делим эти 17,1 миллиона на обещанную пенсию в 50 тысяч рублей. Получается, чтобы просто вернуть свои же отданные деньги обратно (выйти в ноль), вам нужно будет непрерывно получать эту пенсию на протяжении 28,6 лет после выхода на заслуженный отдых! То есть прожить примерно до 90–95 лет.
Итог: Покупка баллов в СФР оправдана только в одном случае — если вам прямо сейчас не хватает пары лет стажа или 3–4 баллов ИПК до минимального порога, чтобы вам в принципе назначили страховую пенсию, а не социальную с задержкой в 5 лет. Но использовать максимальные добровольные взносы как полноценный инвестиционный инструмент на 30 лет — это чистый финансовый абсурд. За эти деньги разумнее использовать тот же негосударственный фонд или другие консервативные инструменты, где капитал работает на вас, а не растворяется в общем котле ведомства.
А как вы считаете, найдутся среди самозанятых те, кто готов отдавать по полмиллиона в год ради красивой цифры в будущем?

Мы продолжаем поддерживать авторов, которые готовы писать регулярно, но не ради количества, а ради действительно сильного контента.
У нас небольшое, но важное обновление: теперь в Диалоге есть ИИ-помощник Диалог ИИ, который встречает новых авторов.
Мы привыкли откладывать жизнь на потом. Сначала школа, потом институт, потом ипотека, вырастить ребенка, поставить его на ноги. Кажется, что пенсия — это где-то в другой галактике😄. Пока тебе 20 или к 30, слово «СФР» (Социальный фонд России) вызывает зевоту. Но недавно этот туман рассеялся, и я заглянул в систему изнутри. Поводом туда заглянуть стала моя мама. Человек, который честно отработал большую часть жизни. Не сидел на шее у государства, не прятал доходы, платил налоги. И вот наступил...

В этом году Сбер отметил свое 185-летие особенным событием – "Зеленый день" продлился целый месяц! Это отличная возможность для клиентов воспользоваться множеством акций, которые банк проводил совместно с партнерами. Я тоже не упустила шанс и хочу поделиться тем, сколько бонусов мне удалось накопить.
В ноябре банковские приложения порадовали пользователей множеством новых функций и выгодных предложений. Делюсь самыми интересными находками из Альфа-Банка, Яндекс Пэй и МТС Деньги.
перечисляю пять причин, почему так происходит:
Время непредсказуемое, но это не повод паниковать. Вот что реально работает сейчас:
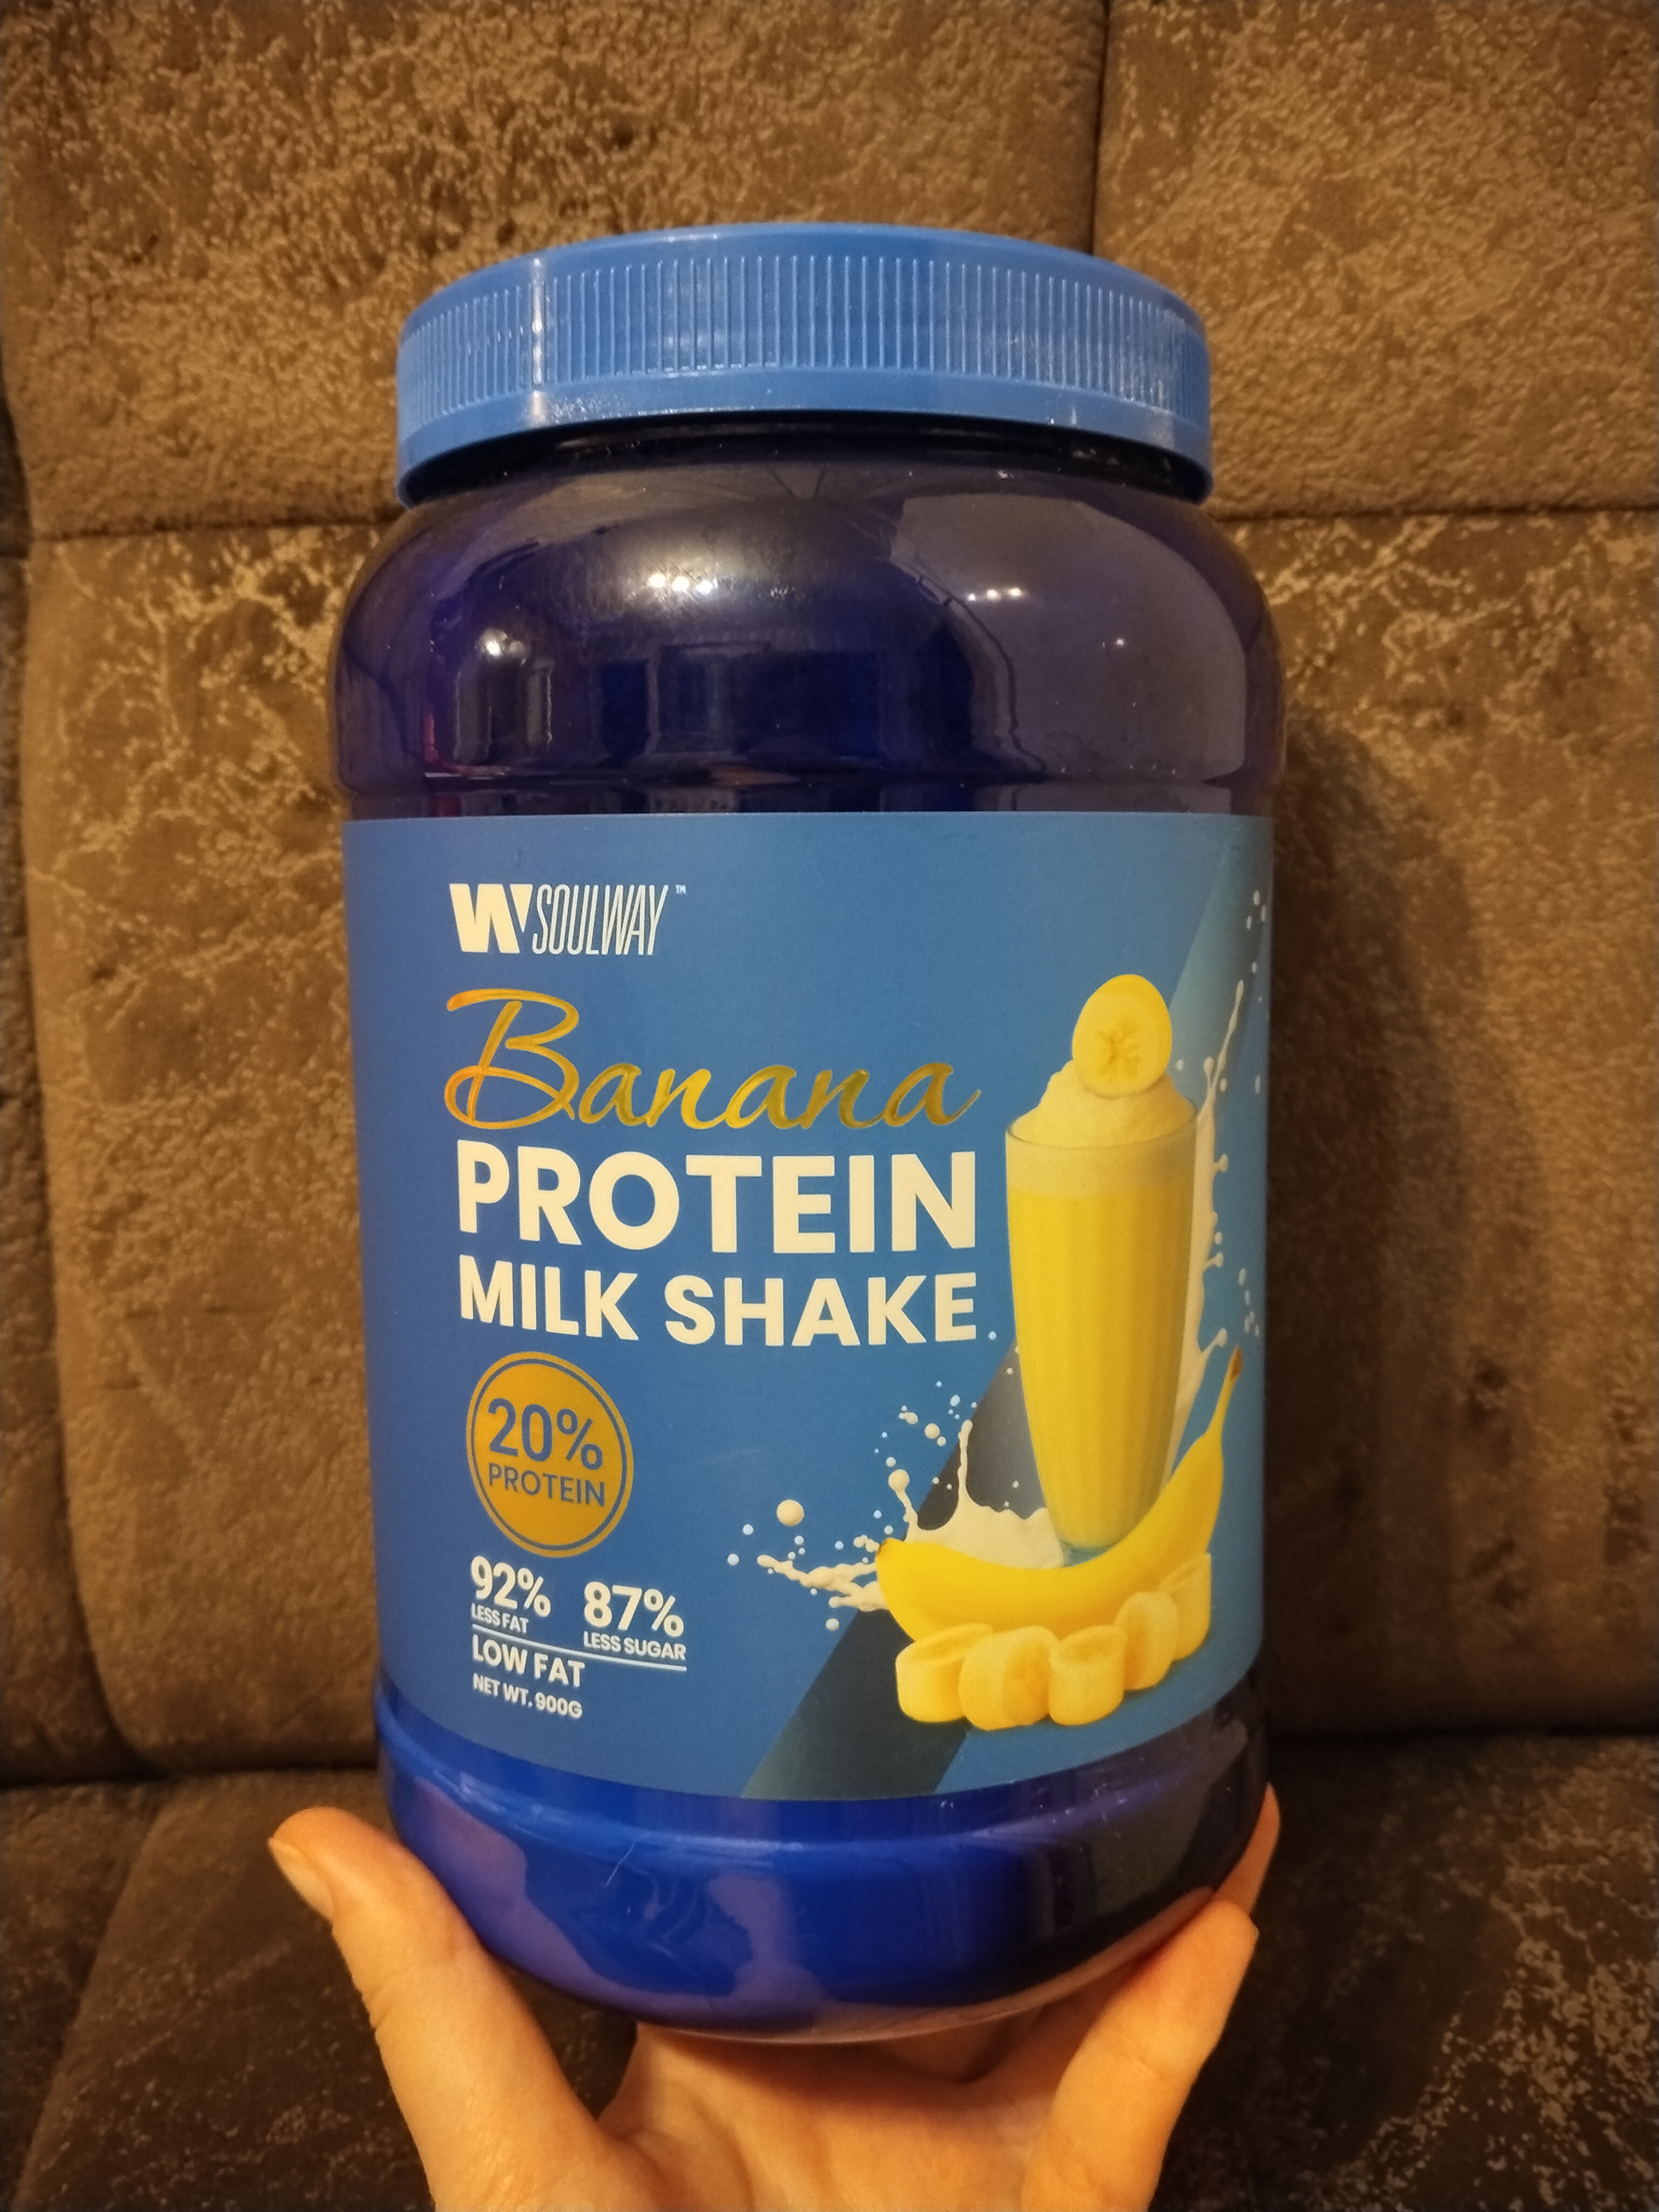
На прошлой неделе Яндекс.Маркет приятно порадовал 900-граммовой банкой протеина чуть меньше чем за 400₽.
- Проверяйте ссылки перед переходом
Наверняка вам знакомо это чувство: зарплата пришла совсем недавно, крупных покупок не было, а баланс карты почему-то тает на глазах. Иногда кажется, что на невидимые списания уходят какие-то космические суммы.
Банковские приложения. Зайдите в приложение банка, картой которого вы чаще всего расплачиваетесь в интернете. Обычно там есть раздел «Подписки» или «Регулярные платежи». Банк сам собирает все сервисы, которые ежемесячно списывают у вас деньги, в единый список.
вот прям сейчас гляну, у меня не должно быть таких расходов, но вдруг

Иногда может казаться, что банк отказывает в ипотеке случайно, а получить одобрение — во многом дело случая и везения. На самом деле это не так: отказ в кредите — не субъективное мнение специалиста, а обоснованное взвешенное решение, у которого всегда есть причины. Чтобы вновь не столкнуться с отказом, перед повторной подачей заявки важно понять, на каком этапе могли возникнуть сложности и что можно исправить перед тем, как снова обращаться в банк. Рассказываем об основных причинах отказа.
Наткнулась на новость про счетчики в квартирах и, честно, немного напряглась, но потом оказалось, что все не так страшно.
Недавно произошла ситуация, которая напомнила: даже в эпоху цифровых сервисов расслабляться нельзя. Думал, что держу подписки под контролем, но один списанный рубль заставил меня провести полноценный аудит финансов.

Да, вы не ослышались. Недавно я всерьёз выбирала не только финансовый продукт, но и… застройщика. Потому что, когда присматриваешь квартиру в новостройке, главный вопрос не «какая ипотека», а «не развалится ли это через пять лет». И тут меня снова выручил Банки.ру — где ещё увидишь рейтинг строительных компаний по соседству с рейтингом банков?

Недавно мы рассказывали, что Народный рейтинг на Банки.ру стал еще полезнее: теперь в нем появились разделы о застройщиках, автодилерах и негосударственных пенсионных фондах.
Участвую