



🌊🌊 Мой выгодный Накопительный Счёт на ВТБ 💯
Добрый день, уважаемые коллеги! С Днём Семьи вас! Будьте счастливы!!
1 марта 2026 года я открыла НС на ежедневный остаток в банке ВТБ на 3 месяца с доходностью 15%.

Все мы знаем, чем отличается НС от Вклада. Одним из самых главных недостатков НС является тот факт, что банк вправе в любой момент как понизить, так и повысить (что в данное время неактуально) процентную ставку.
Мне повезло. Процентная ставка 15% осталась неизменной все 3 месяца.

Хочу рассказать вам, в чём преимущество Накопительного Счёта на ежедневный остаток. Все средства, которые поступают в семейный бюджет, а это : пенсии, моя и мужа, моё социальное пособие, зарплата мужа, прочие поступления мы переводим на накопительный счёт. В любой момент можно перевести средства с НС в случае необходимости без потери процентов.
Кроме того у нас с мужем по 2 кредитных карты, с общим лимитом 360000 руб, из них мы можем перевести или снять наличными без потери процентов 240000 руб. Эти суммы мы также включаем в НС, а, оставшиеся - используем на свои нужды. Раз в месяц погашаем полностью задолженность по кредитным картам, на следующий день вновь используем их для накопителений. И НС на ежедневный остаток в этом случае - прекрасный помощник.
✴️ Предлагаю примерный расчёт дохода на НС за 3 месяца с привлечением наших кредитных средств :
240000 ×15% : 12=3000 руб - доход за месяц.
3000×3=9000 руб- доход за 3 месяца.
ВАЖНО : Кредитные средства необходимо использовать рационально, не только для накопителений, но и для покупок, что мы активно делаем, тем самым повышается Кредитный Рейтинг.
Использовании кредитных средств требует высокой финансовой дисциплины. Я веду специальный блокнот, где записываю движение средств по кредитным картам, даты, и другие параметры.
Май - последний месяц моего НС на ежедневный остаток.

Уже задумалась, как дальше использовать средства, куда направить, поделюсь с вами, когда определюсь. Прошу и вас, коллеги, поделиться своими мыслями на этот счёт, буду признательна 🔥

В этом месяце я решила участвовать активно в акциях от партнёров Совкомбанка, подключив подписку Халва Десятка.


С банком ВТБ я не очень дружу, и давно им не пользовалась, приложение было на самой последней странице телефона, там у меня собрались все банки-неудачники 🥲 какими активно не пользуюсь, но на всякий случай проверяю (что у них нового и какой кешбек на месяц). 🧐 Иногда эта проверка проходит успешно и банк с хорошим предложением переходит у меня на первую страницу (реабилитируется) 💝


Мы оценили удобство дебетовых и кредитных банковских карт. Как гласит статистика, на руках у населения нашей страны около 526 млн карт. Опросы показывают распределение: примерно у трети россиян (34%) в кошельке от одной до трёх карт, около 44% активно используют одну основную, ещё 41% — две-три под разные задачи (зарплатную, для покупок, кешбэка). Интересно, сколько карт в наличии, а не только в кошельке у россиян -до 20 или больше?

Давно пользуюсь картой ВТБ, одно время пользовался только картой ВТБ. Почему мой выбор был в пользу ВТБ?

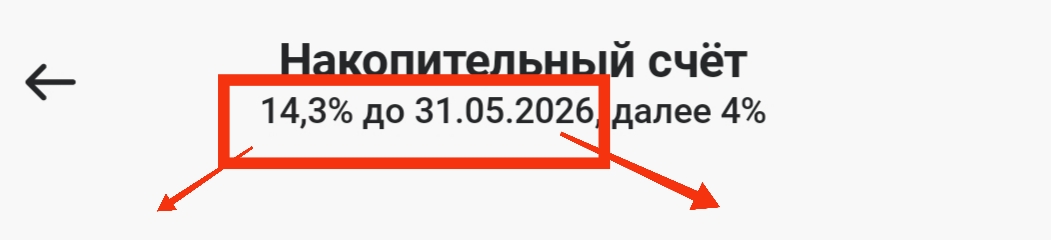
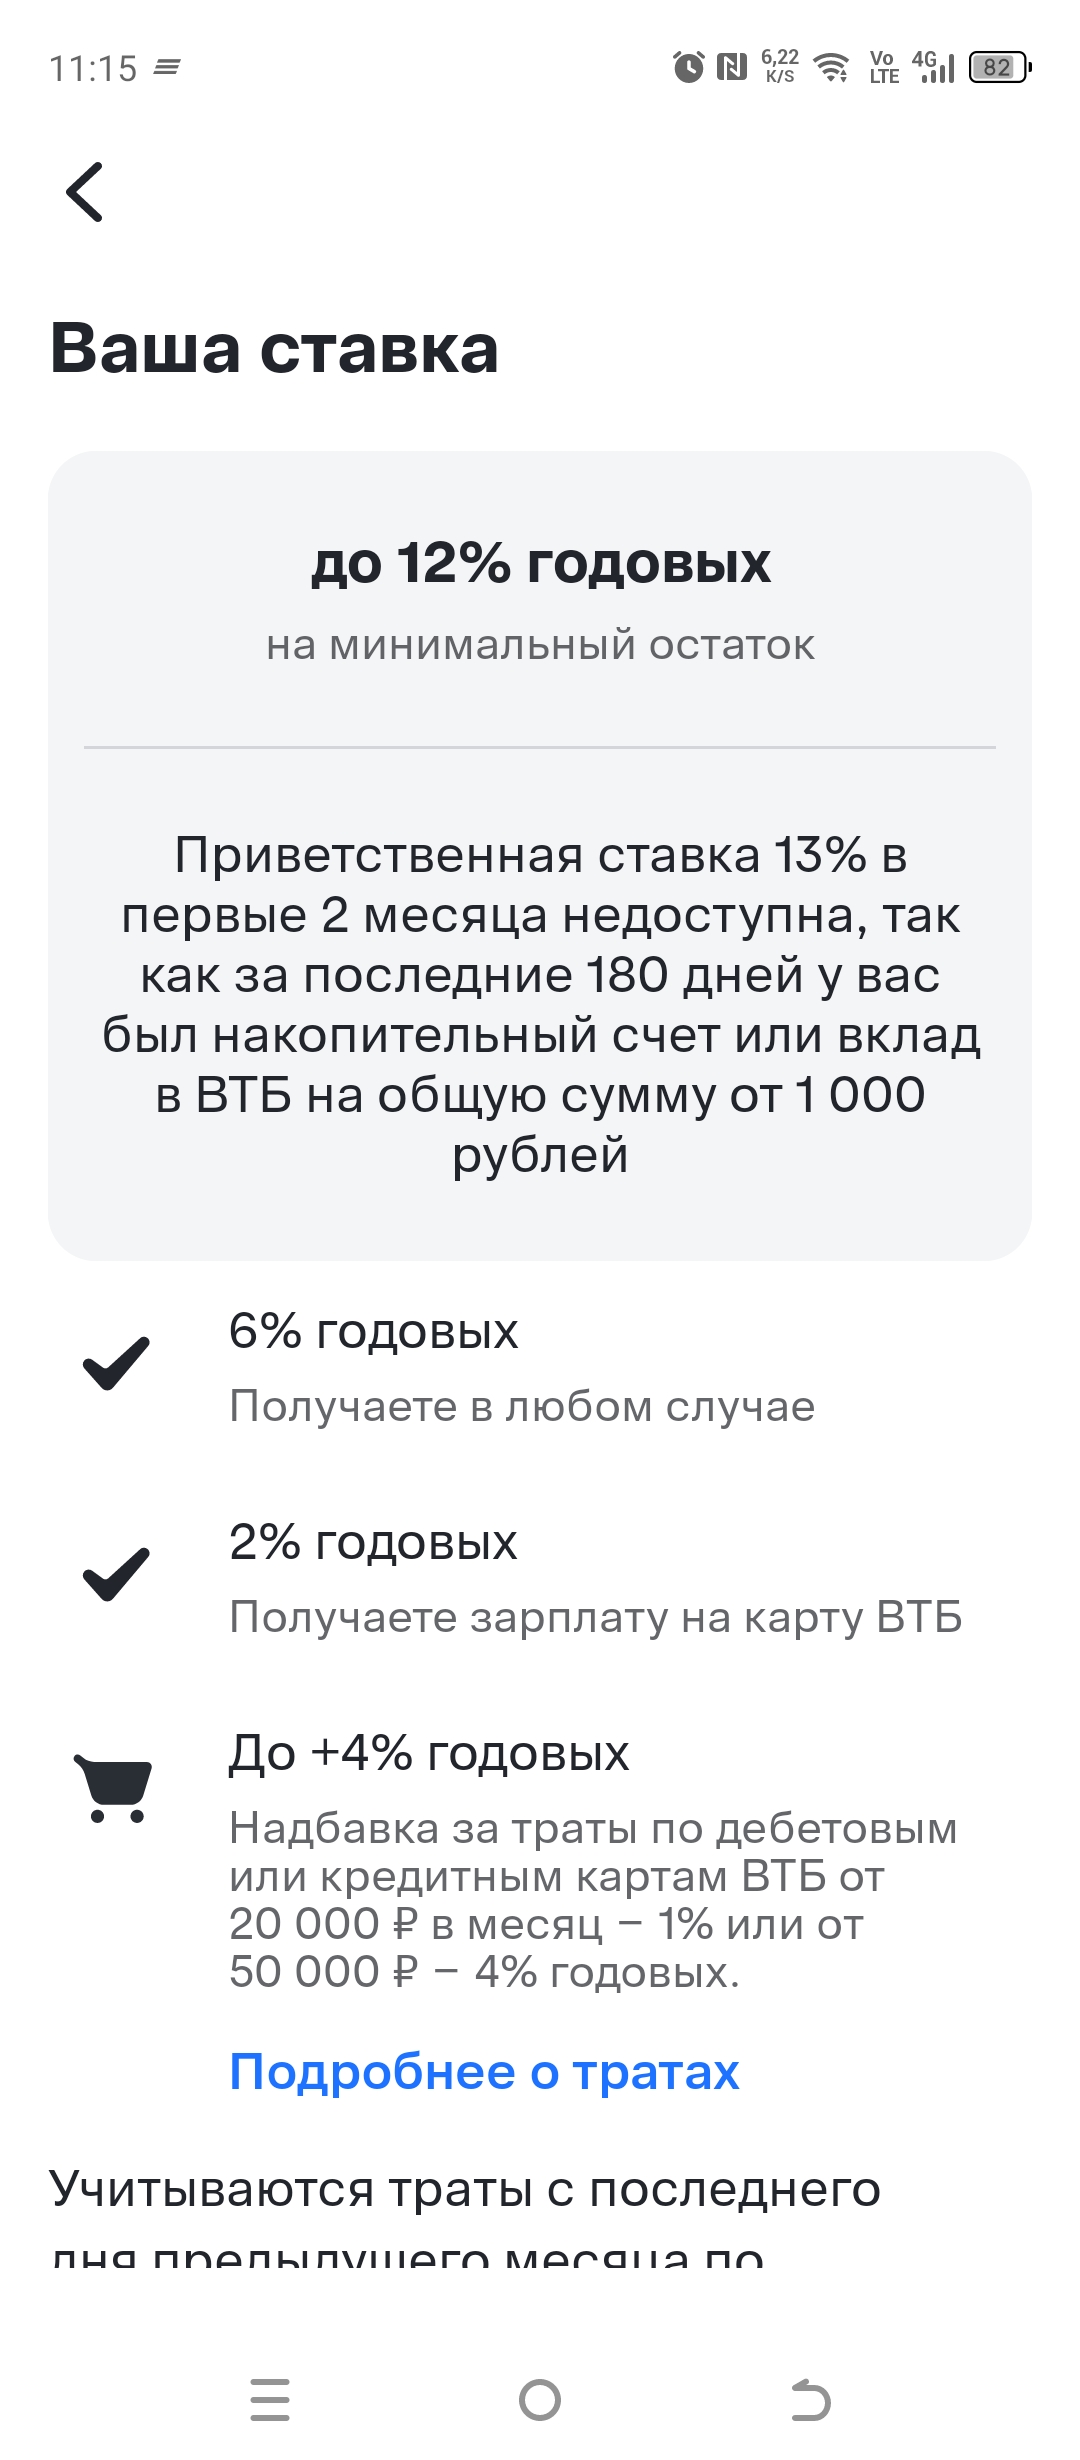
Недавно муж пришел ко мне с проблемой: его вклад с отличным процентом закрылся, и нужно было срочно найти новое место для денег. Его список банков невелик, поэтому мы вместе стали искать варианты и остановились на ВТБ. Накопительный счет обещал целых 14,7% на минимальный остаток – звучит заманчиво, не правда ли?

Так получилось что 30 апреля 2026 года меня положили в областной стационар на обследование. И как часто происходит - нужно купить то, о чем не побеспокоился заблаговременно, и срочно потребовалось.
Решил я как-то взять кредит. Не миллион, а так — тысяч 200, на ремонт. Денег впритык, зарплата позволяет платить понемногу, но копить долго. И пошёл я по банкам. Совкомбанк попался по пути, да и название на слуху. Сел, подумал, изучил. Сейчас расскажу, что понял.
Первое: зачем вообще идти в Совкомбанк?
У них много офисов. Для меня это важно — я не люблю, когда всё в телефоне. Хочу живого человека спросить, договор руками посмотреть. В Совкоме отделения в каждом районе, работают без выходных. Плюс...

Стала полноценным клиентом банка ДОМ. РФ более полугода назад. В тот момент у меня освободилась небольшая сумма. Памятуя золотое правило, что деньги делают сами себя, хотелось, чтобы они работали, а не лежали без движения.


Спасибо за очень нужную статью. Всё очень грамотно рассказано!

Продолжаем цикл «ДоброЗнай». В предыдущих выпусках мы говорили о долгах: как они появляются, почему незаметно растут и что помогает постепенно вернуть ситуацию под контроль. Следующий шаг — разобраться, как выстроить отношения с деньгами так, чтобы они не становились постоянным источником стресса.

Не для кого не секрет , что в настоящее время ставки достаточно высоки и не каждый может позволить взять кредит. Поэтому лучше в перую очередь я выбрала зарплатный банк. Много привилегий для зарплатных клиентов, включая ставку кредита. А также лучше выбрать целевой кредит.
Как сохранить и приумножить свои финансы? Кто-то выбирает инвестиции, вклады, накопительные счета. Не у всех получается в инвестициях, я также не занимаюсь инвестициями. Для меня самое лёгкое -это вклады или накопительные счета.
Тоже пользуюсь периодом охлаждения в этих банках. Но пока вот НС в Банк Дом РФ меня радует
Добрый день. Хочу рассказать о своём знакомстве со Сбербанк НПФ. 14 мая в 12.40 я обратилась на сайт НПФ с вопросом. Так как я уже не так юна, как хотелось бы, я решила уточнить, а с какого возраста вообще можно вступать в этот НПФ. Мне тут же предоставили развернул информацию, где я узнала, что можно вступать уже с 14 лет. Для этого необходимо: - Зарегистрироваться в Личном кабинете на сайте Сбер НПФ - Подать заявление на вступление в НПФ - Оплатить первый взнос. И кроме того, оказывается...

Здравствуйте. В приложении Т-Банк мне пришло уведомление, что я могу открыть счет долгосрочных сбережений и получать регулярный доход дополнительно к пенсии. Меня заинтересовала эта информация и я захотел узнать больше о НПФ. Проанализировал информацию полученную через интернет, решил остановится на НПФ Т-Пенсия так как фонд показал высокую доходность за 2025 год, это дополнительный доход к вложениям что очень хорошо, вклады застрахованы до 2.8 млн. рублей, и ежегодно можно получать от...


Ставка снижена для счета с начислением процентов на
ежедневный остаток.
Приветственная ставка составляет 15,5% годовых. Она действует 2
календарных месяца на первый открытый счет при условии, что в течение последних
90 дней у клиента отсутствуют действующие вклады на остаток до 5 млн рублей.
С третьего календарного месяца при совершении покупок по дебетовой карте на
сумму от 10 тыс. рублей в месяц ставка осталась на уровне 12% годовых.
При невыполнении условий для получения приветственной...
Перед тем как сравнивать ставки, ответьте на один вопрос: зачем вам нужен этот вклад?
