Яндекс Пэй предложил вклад под 14% годовых на три месяца
Зашла сегодня в Яндекс Пэй, чтобы распределить деньги с продажи на Авито между накопительными счетами. А там предложение от банка на открытие вклада на три месяца под 14% годовых.
Буквально на днях я разместила свободные деньги на вклад в Т-Банк на 5 месяцев под 13,69%. И тут такое…
Трогать деньги в Т-банке не буду. В понедельник должны прийти проценты по накопительному счету в Газпромбанке. Думаю их и отправлю на этот вклад, если предложение будет еще актуально.
Вклад можно открыть от 10000 руб. Выплата процентов в конце срока.

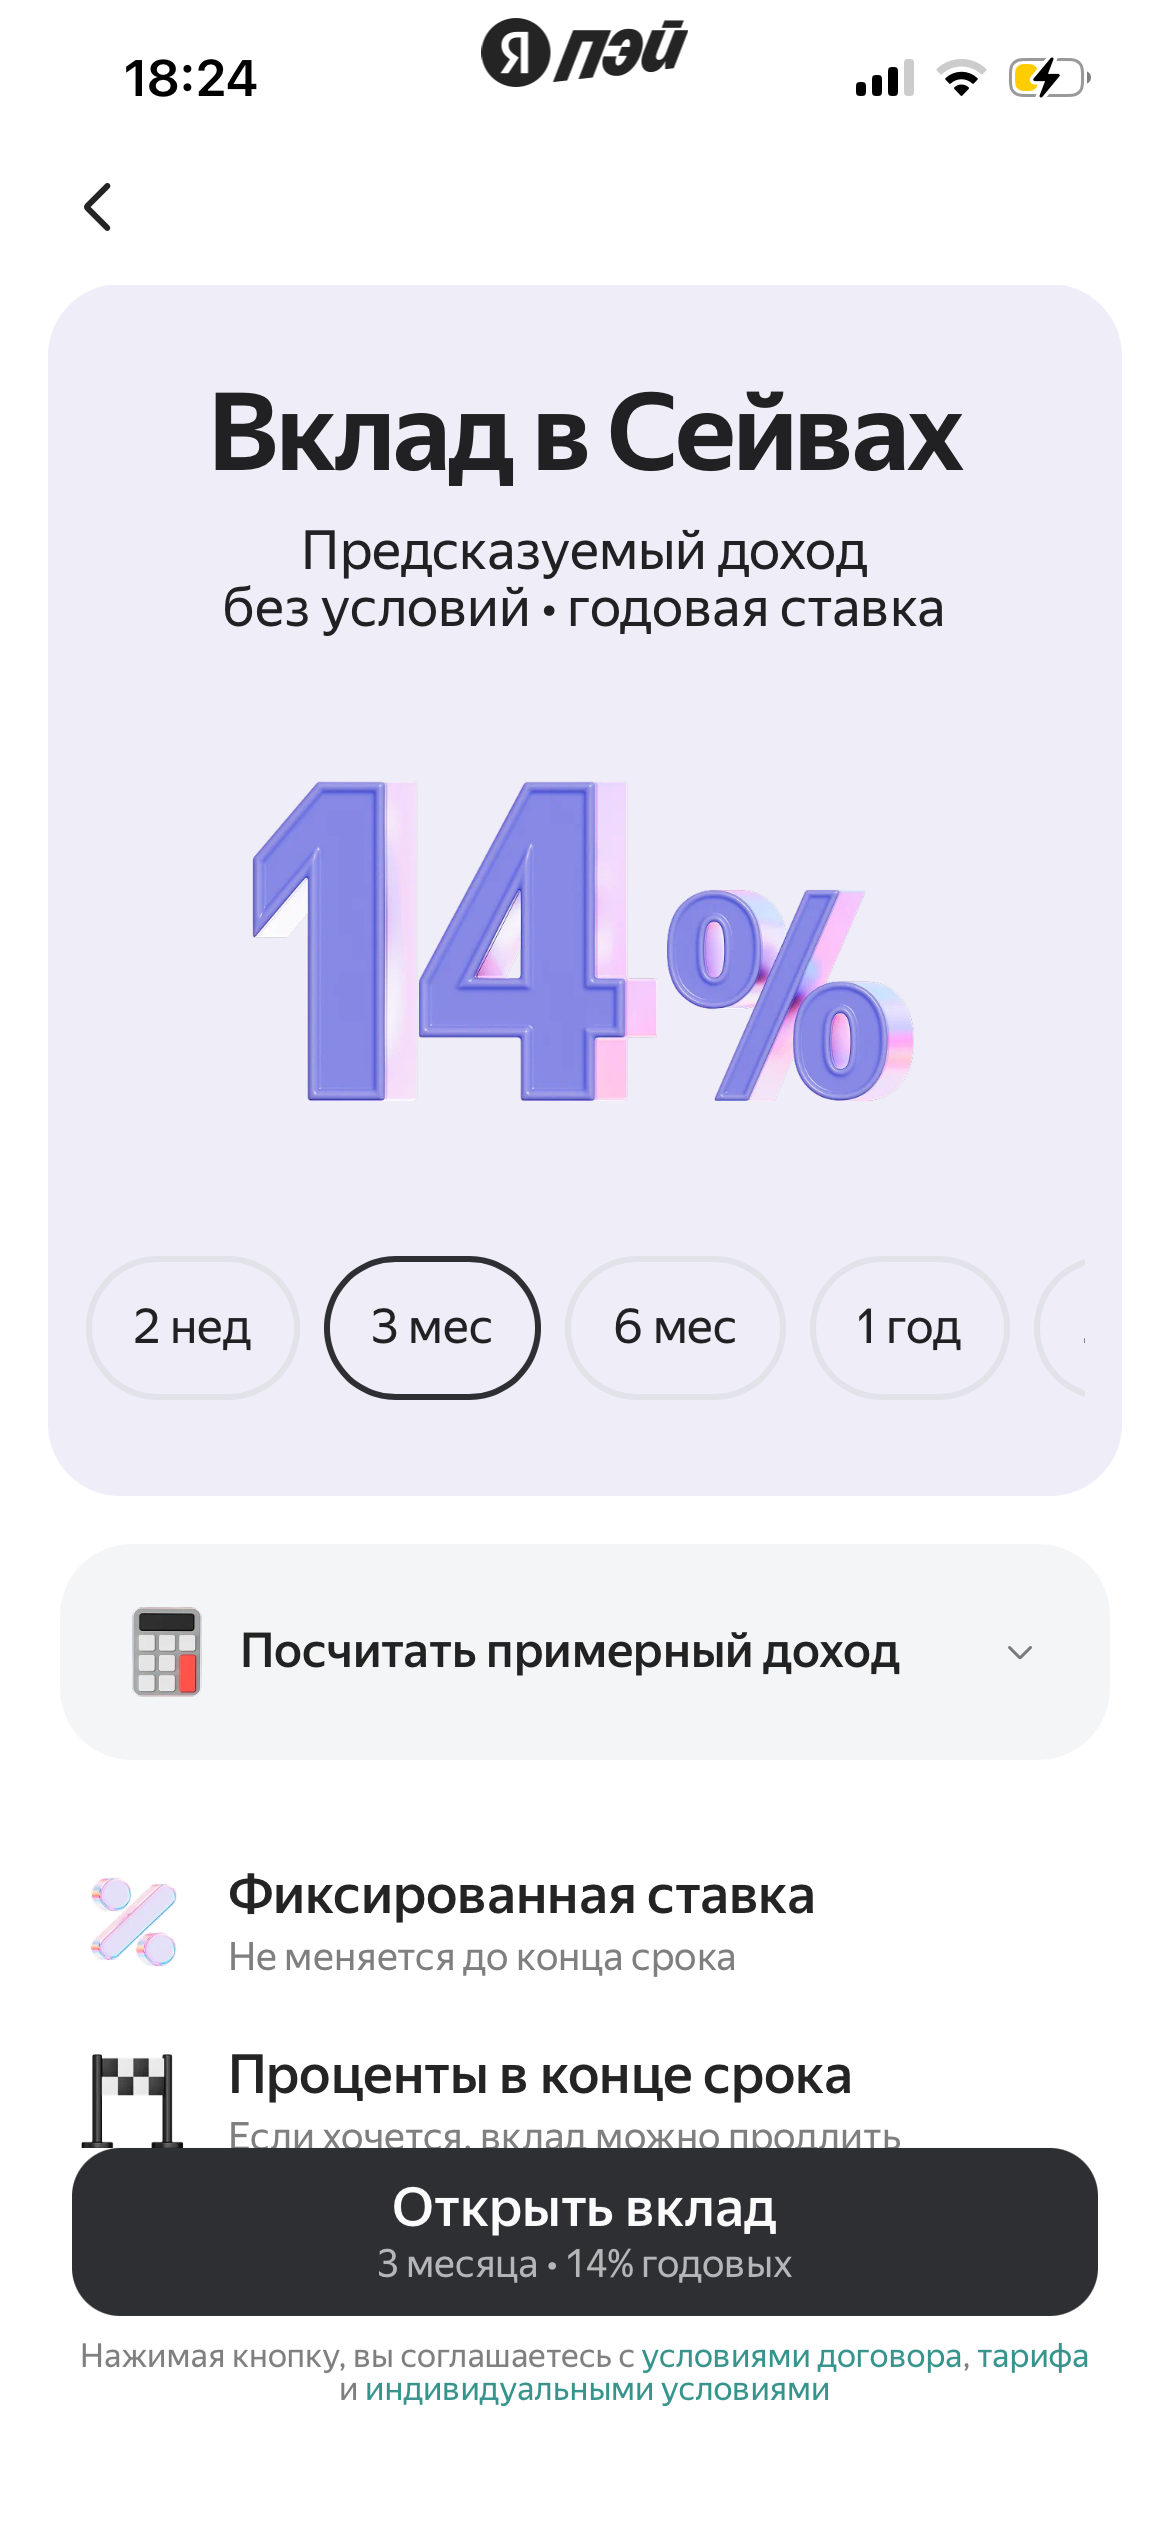

Т.е. сложные проценты тут не сработают. Поэтому надо посчитать, насколько это выгоднее, чем держать деньги на накопительном счете с начислением процентов каждый день или каждый месяц, пусть даже под меньший процент.
Вы бы воспользовались предложением?

В этом месяце я решила участвовать активно в акциях от партнёров Совкомбанка, подключив подписку Халва Десятка.

Недавно муж пришел ко мне с проблемой: его вклад с отличным процентом закрылся, и нужно было срочно найти новое место для денег. Его список банков невелик, поэтому мы вместе стали искать варианты и остановились на ВТБ. Накопительный счет обещал целых 14,7% на минимальный остаток – звучит заманчиво, не правда ли?


С банком ВТБ я не очень дружу, и давно им не пользовалась, приложение было на самой последней странице телефона, там у меня собрались все банки-неудачники 🥲 какими активно не пользуюсь, но на всякий случай проверяю (что у них нового и какой кешбек на месяц). 🧐 Иногда эта проверка проходит успешно и банк с хорошим предложением переходит у меня на первую страницу (реабилитируется) 💝


Мы оценили удобство дебетовых и кредитных банковских карт. Как гласит статистика, на руках у населения нашей страны около 526 млн карт. Опросы показывают распределение: примерно у трети россиян (34%) в кошельке от одной до трёх карт, около 44% активно используют одну основную, ещё 41% — две-три под разные задачи (зарплатную, для покупок, кешбэка). Интересно, сколько карт в наличии, а не только в кошельке у россиян -до 20 или больше?

Давно пользуюсь картой ВТБ, одно время пользовался только картой ВТБ. Почему мой выбор был в пользу ВТБ?


Уважаемые участники и эксперты "Диалога", нужен ваш практический совет!Сейчас я пользуюсь тремя банковскими картами - ПСБ, Сбербанк и Совкомбанк. Хочу открыть еще одну карту, но важно, чтобы у банка было физическое отделение в Ростове-на-Дону (это ближайший крупный город к моему Донецку, куда я смогу приехать при необходимости). Ищу карту, которая будет максимально выгодной по следующим критериям:


Для меня приоритетными картами являются карты АЛЬФА-БАНКА и Т-Банка. Если Вы сможете их получить (территориально), то перед тем, как получить, может кто - то сможет Вам рекомендовать из близких /знакомых, чтобы получить за рекомендацию деньги (и тому, кто рекомендует и получатель, т. е. Вы). Хотелось бы, чтобы Вы не просто заказали карту, а ещё и получили дополнительные плюсики. Я, например, на...
"Сэкономил пенни — получил пенни" (Бенджамин Франклин)
Реферальные программы банков: лёгкие деньги или маркетинговая ловушка?
Банк Сбер предлагает неплохой вариант для открытия вклада ,,Лови момент ,,
В банке Дом РФ изменились ставки по вкладам, на сроке 91дн , чуть подросли.
Банк ВТБ изменил 30.05ставки по вкладам. Есть и повышение и понижение. По вкладу ,, Выгодное начало,,для новых клиентов по статусу (. до 50т ₽ ) , вклад с 1.06 будет снижение до 15%
Изменения по НС: в ПСБ с 3.06 по всей линейки, в Альфа-Банке с 1.06
Раньше я боялся кредитных карт как огня. Думал: «проценты, долги, кабала». Но когда потребовалось срочно купить холодильник, а зарплата была только через две недели — пришлось разобраться.
• длительность льготного периода• стоимость обслуживания• наличие кэшбэка• возможность бесплатных переводов• удобство приложения банка
В 2026 году банковский вклад остается одним из самых надежных инструментов для сохранения капитала, однако стратегия работы с ним заметно изменилась. Эпоха «легких» рекордных ставок уступает место периоду более умеренной доходности на фоне постепенного снижения ключевой ставки ЦБ.