«Быстрые деньги»: почему МФО решают проблему только на первый взгляд
Микрофинансовые организации (МФО) часто воспринимаются как простой и быстрый способ решить временные финансовые трудности. Деньги можно получить почти моментально, без сложных проверок и длительного ожидания, и именно это делает их привлекательными в ситуациях, когда «нужно прямо сейчас».Но у этой скорости есть обратная сторона, о которой обычно вспоминают уже после оформления займа. МФО работают с высокой стоимостью заимствования, и это логично: они берут на себя повышенные риски и компенсируют их условиями. Проблема возникает не в самом факте дорогого кредита, а в том, что он берётся в момент эмоционального давления — когда человек решает не задачу финансового планирования, а задачу срочности.Часто первый займ кажется разовым и безопасным: небольшая сумма, короткий срок, понятный план возврата. Но в реальности именно такие займы могут легко перейти в повторяющийся сценарий, когда новый долг закрывает предыдущий, и финансовая ситуация начинает жить по своим правилам. В этот момент уже сложно сказать, где заканчивается временная трудность и начинается системная перегрузка бюджета.При этом важно понимать, что МФО не являются «абсолютным злом» финансового рынка. Для некоторых ситуаций — экстренных, разовых, действительно непредсказуемых — они могут быть единственным доступным инструментом. Но ключевое условие здесь одно: наличие чёткого понимания, откуда и когда деньги будут возвращены, без надежды на «как-нибудь разберусь потом».В итоге МФО — это не столько про удобство, сколько про ответственность. И главный риск здесь не в процентах как таковых, а в том, что быстрые деньги могут создать иллюзию, будто финансовая проблема решена, хотя на самом деле она просто перенесена на более поздний срок.

Мы продолжаем поддерживать авторов, которые готовы писать регулярно, но не ради количества, а ради действительно сильного контента.

Спасибо всем, кто посчитал платеж! Правильный ответ — 77 166 рублей в месяц.

У нас небольшое, но важное обновление: теперь в Диалоге есть ИИ-помощник Диалог ИИ, который встречает новых авторов.


В этом месяце я решила участвовать активно в акциях от партнёров Совкомбанка, подключив подписку Халва Десятка.

Спасибо всем авторам за личные истории в конкурсе! Вы написали о перерасчете ЖКХ, налоговых вычетах, ПДС, НПФ и пенсионных баллах. Многие посты собрали живые обсуждения в комментариях.

Помните фильм «День сурка»? Герой Билла Мюррея просыпается в одном и том же дне вечно. Большинство из нас живут в финансовом «Дне сурка» под названием «29 число».Узнаете этот цикл?29-е: пришла зарплата. Чувствуете себя рокфеллером. Оплачиваете ЖКХ, кредит, закупаете продукты. 5-е: магическое «О, у меня ещё есть 30 тысяч!». Кофе, такси, новые кроссовки. 20-е: эпоха «дожить бы». Дошик, гречка, подписка на онлайн-кинотеатр кажется непозволительной роскошью.Итог: вы работаете не на себя, а на свой...
Представьте: у вас есть не счёт в банке, а «счёт» в виде связей, репутации и доверия окружающих. Это и есть социальный капитал. Он не лежит под подушкой и не светится в мобильном приложении, но умеет превращаться в реальные деньги - через крутые сделки, карьерные взлёты или экономию на посредниках.
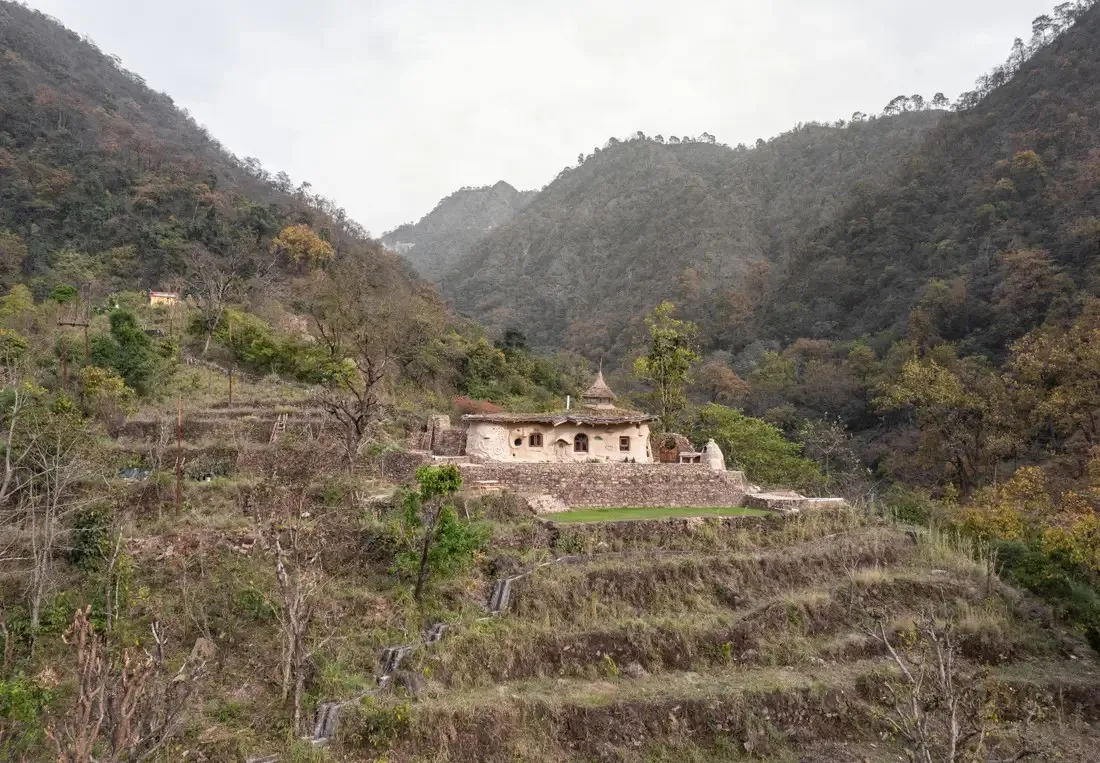
Знаете такую сказку? Два брата-архитектора решили, что с них хватит офисной рутины. И что вы думаете? Они взяли и построили настоящий дворец из глины и соломы!

Летаю я 4-5 раз в год по России и не только, иногда использую зарубежные карты, а иногда русские, сравниваю две карты :
Все знают про законные четырнадцать дней, в течение которых можно отказаться от навязанной или просто ненужной добровольной страховки и вернуть свои деньги обратно. В финансовых пабликах этот механизм часто описывают как элементарный: пришел, написал заявление, забрал свое. Но на практике этот короткий отрезок времени регулярно превращается в полосу препятствий, на которой многие спотыкаются из-за банальной невнимательности.
26 мая эксперт компании «Абсолют Страхование» вновь вошла в состав аттестационной комиссии финальной защиты выпускных квалификационных работ бакалавров Высшей школы бизнеса МГУ имени М. В. Ломоносова. Выпускники представили проекты и исследования, посвященные вопросам предпринимательства и управления бизнесом.
Есть вопрос по облигациям. С одной стороны процент выше, чем в банках. Но, с другой, банковский вклад застрахован, а в облигациях гарантий нет. Есть ли смысл в это лезть? Насколько прибыль покрывает риски? Есть вообще что-то, что надо знать желающему в первый раз купить облигации?
Из-за некоторых ошибок попытки сэкономить могут провалиться. Вот основные причины, мешающие сохранять деньги: