Почему банки больше не любят вклады на 3 года
Недавно открыл приложения нескольких банков и просто начал сравнивать вклады “в лоб”.
Сбер, ВТБ, Альфа и ещё пару крупных банков.
И заметил странную вещь.
Во многих случаях вклад на 1 год даёт заметно более высокую доходность, чем на 2–3 года.Раньше такое встречалось редко. Сейчас — почти стало нормой.
📉 Что изменилось
Если смотреть на общую картину рынка (по данным Банка России и мониторингу ставок крупнейших банков), видно простую вещь:
- короткие вклады остаются наиболее доходными по ставке
- длинные (2–3 года) чаще идут с дисконтом
- банки всё активнее смещаются в сторону гибких сберегательных продуктов
Иными словами, длинные деньги становятся менее “дорогими” для банков.
🧠 Почему так происходит
Логика банков довольно прагматичная.
Когда ключевая ставка снижается или ожидается её снижение, банк думает не только о текущих условиях, но и о будущем.
Через 6–12 месяцев деньги на рынке могут стоить дешевле.
Поэтому нет смысла фиксировать высокую доходность на 2–3 года вперёд.
Отсюда эффект, который мы видим сейчас: короткие вклады становятся более конкурентными, длинные — менее доходными.
📌 По сути это близко к ситуации “перевёрнутой кривой доходности” на рынке вкладов.
💰 Что это значит на практике
Допустим, есть 1 000 000 ₽.
Сейчас выбор уже не про “где максимальная ставка”, а про компромисс:
- годовой вклад → выше доходность, но нужно регулярно пересматривать условия
- трёхлетний вклад → ниже доходность, но фиксированное решение
И здесь происходит важный сдвиг:
раньше вклад = “положил и забыл”сейчас вклад = инструмент, который требует периодического пересмотра.
🧩 Что я стал делать сам
Я для себя ушёл от одной длинной фиксации и разделил деньги:
- часть — накопительный счёт (ликвидность)
- часть — вклады 3–6 месяцев
- часть — вклады до 12 месяцев
- пересмотр условий каждые несколько месяцев
Это не попытка угадать ставку, а способ не “запереть” деньги в неудачный момент цикла.
⚖️ Когда длинный вклад всё ещё нормален
Важно: длинные вклады не стали плохими.
Они всё ещё логичны, если:
- вы точно не трогаете деньги 2–3 года
- вам важнее стабильность, чем доходность
- вы не хотите следить за ставками
📊 Вывод
Сейчас складывается ощущение, что банки не отказываются от длинных вкладов — они просто перестают переплачивать за них.
И это постепенно меняет поведение вкладчиков:
от “зафиксировать максимум” → к “сохранить гибкость”.
📚 Источники
- Банк России — статистика процентных ставок по вкладам
- https://www.cbr.ru/statistics/
- Банк России — обзоры денежно-кредитной политики и ключевой ставки
- https://www.cbr.ru/analytics/
- Банк России — мониторинг максимальных процентных ставок по вкладам крупнейших банков
- https://www.cbr.ru/statistics/avgprocstav/
- Обзоры рынка сбережений и депозитов (Frank RG, FRG100)
- https://frankrg.com/
А вы сейчас больше ориентируетесь на максимальную ставку или на возможность быстро переложить деньги, если условия изменятся?


В этом месяце я решила участвовать активно в акциях от партнёров Совкомбанка, подключив подписку Халва Десятка.


С банком ВТБ я не очень дружу, и давно им не пользовалась, приложение было на самой последней странице телефона, там у меня собрались все банки-неудачники 🥲 какими активно не пользуюсь, но на всякий случай проверяю (что у них нового и какой кешбек на месяц). 🧐 Иногда эта проверка проходит успешно и банк с хорошим предложением переходит у меня на первую страницу (реабилитируется) 💝


Мы оценили удобство дебетовых и кредитных банковских карт. Как гласит статистика, на руках у населения нашей страны около 526 млн карт. Опросы показывают распределение: примерно у трети россиян (34%) в кошельке от одной до трёх карт, около 44% активно используют одну основную, ещё 41% — две-три под разные задачи (зарплатную, для покупок, кешбэка). Интересно, сколько карт в наличии, а не только в кошельке у россиян -до 20 или больше?

Давно пользуюсь картой ВТБ, одно время пользовался только картой ВТБ. Почему мой выбор был в пользу ВТБ?

Недавно муж пришел ко мне с проблемой: его вклад с отличным процентом закрылся, и нужно было срочно найти новое место для денег. Его список банков невелик, поэтому мы вместе стали искать варианты и остановились на ВТБ. Накопительный счет обещал целых 14,7% на минимальный остаток – звучит заманчиво, не правда ли?

МБ РУС Банк изменил условия по вкладам. Банк повысил на 0, 01% ставку на сроке 91дн до 13, 51%
Банк Сбер ввёл в линейку своих депозитных продуктов вклад ,, Лучший % золотой,,
Синара снижает ставки по ГС с 10.06
Озон банк изменил линейку вкладов. Введён срок 1мес для размещения средств клиентами на вклад
Здравствуйте а кто нибудь может подсказать как лучше оформить займ на маленькую сумму и срок ото что-то я понять не могу либо приложение тупит банки ру либо гос услуги не могу подтвердить вход

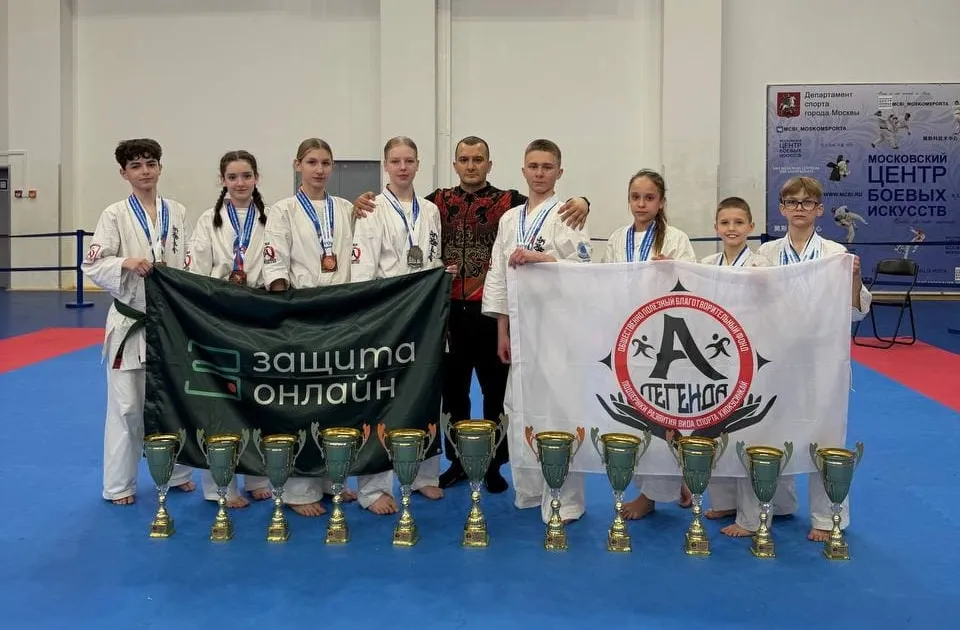
25 апреля в Москве состоялось первенство России по киокусинкай среди юношей и девушек 12–13 и 14–15 лет. Турнир прошел на площадке «Московского центра боевых искусств» и собрал 586 спортсменов из разных регионов страны.
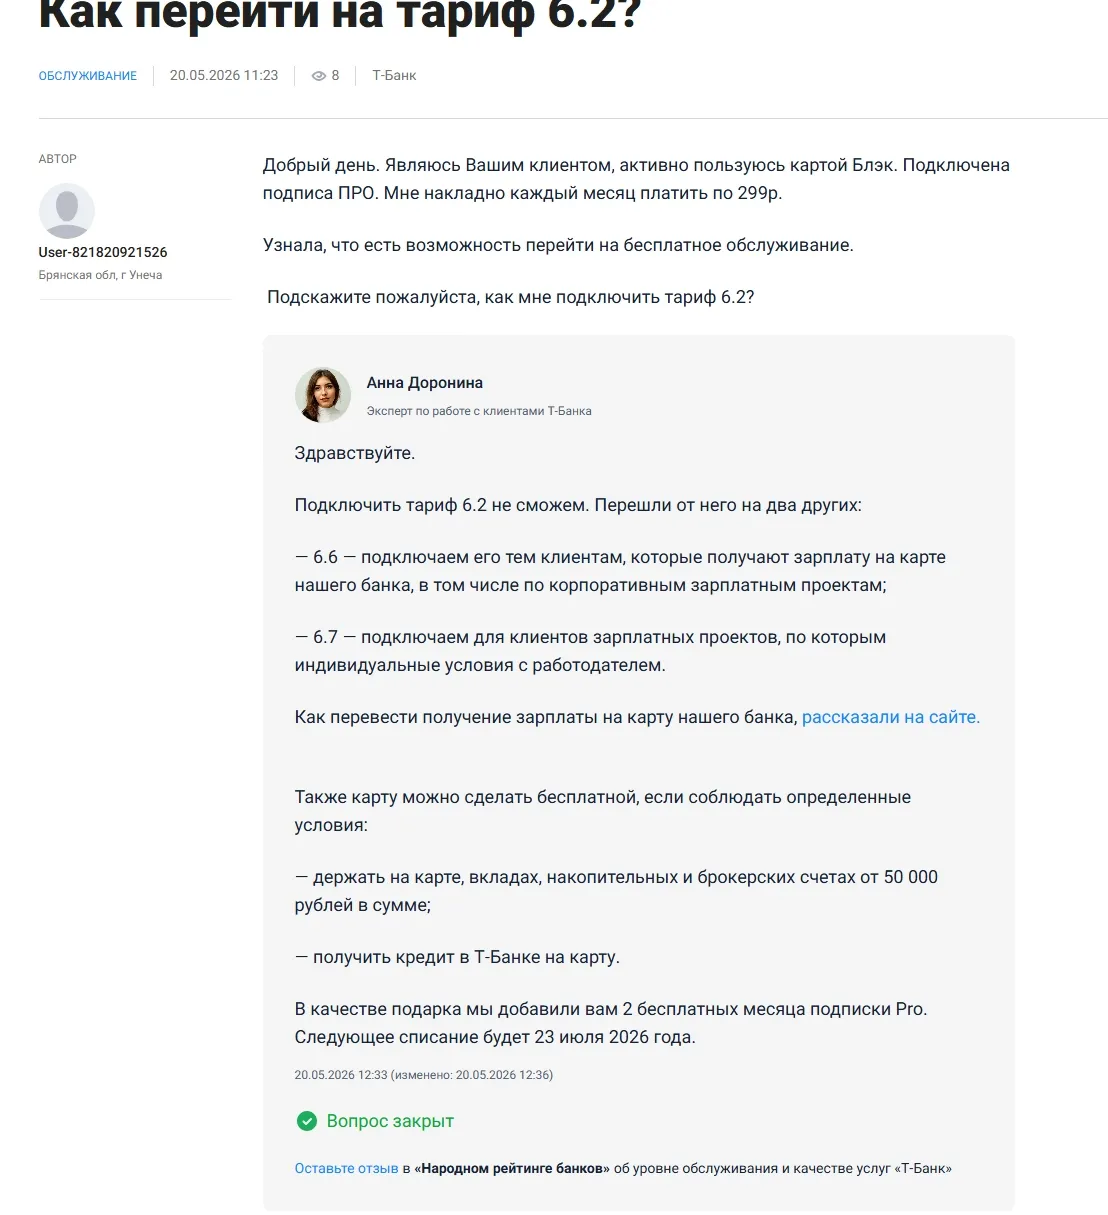
Для пользователей дебетовой карты от Т-Банка с платным обслуживанием возможно пригодится мой лайфхак.
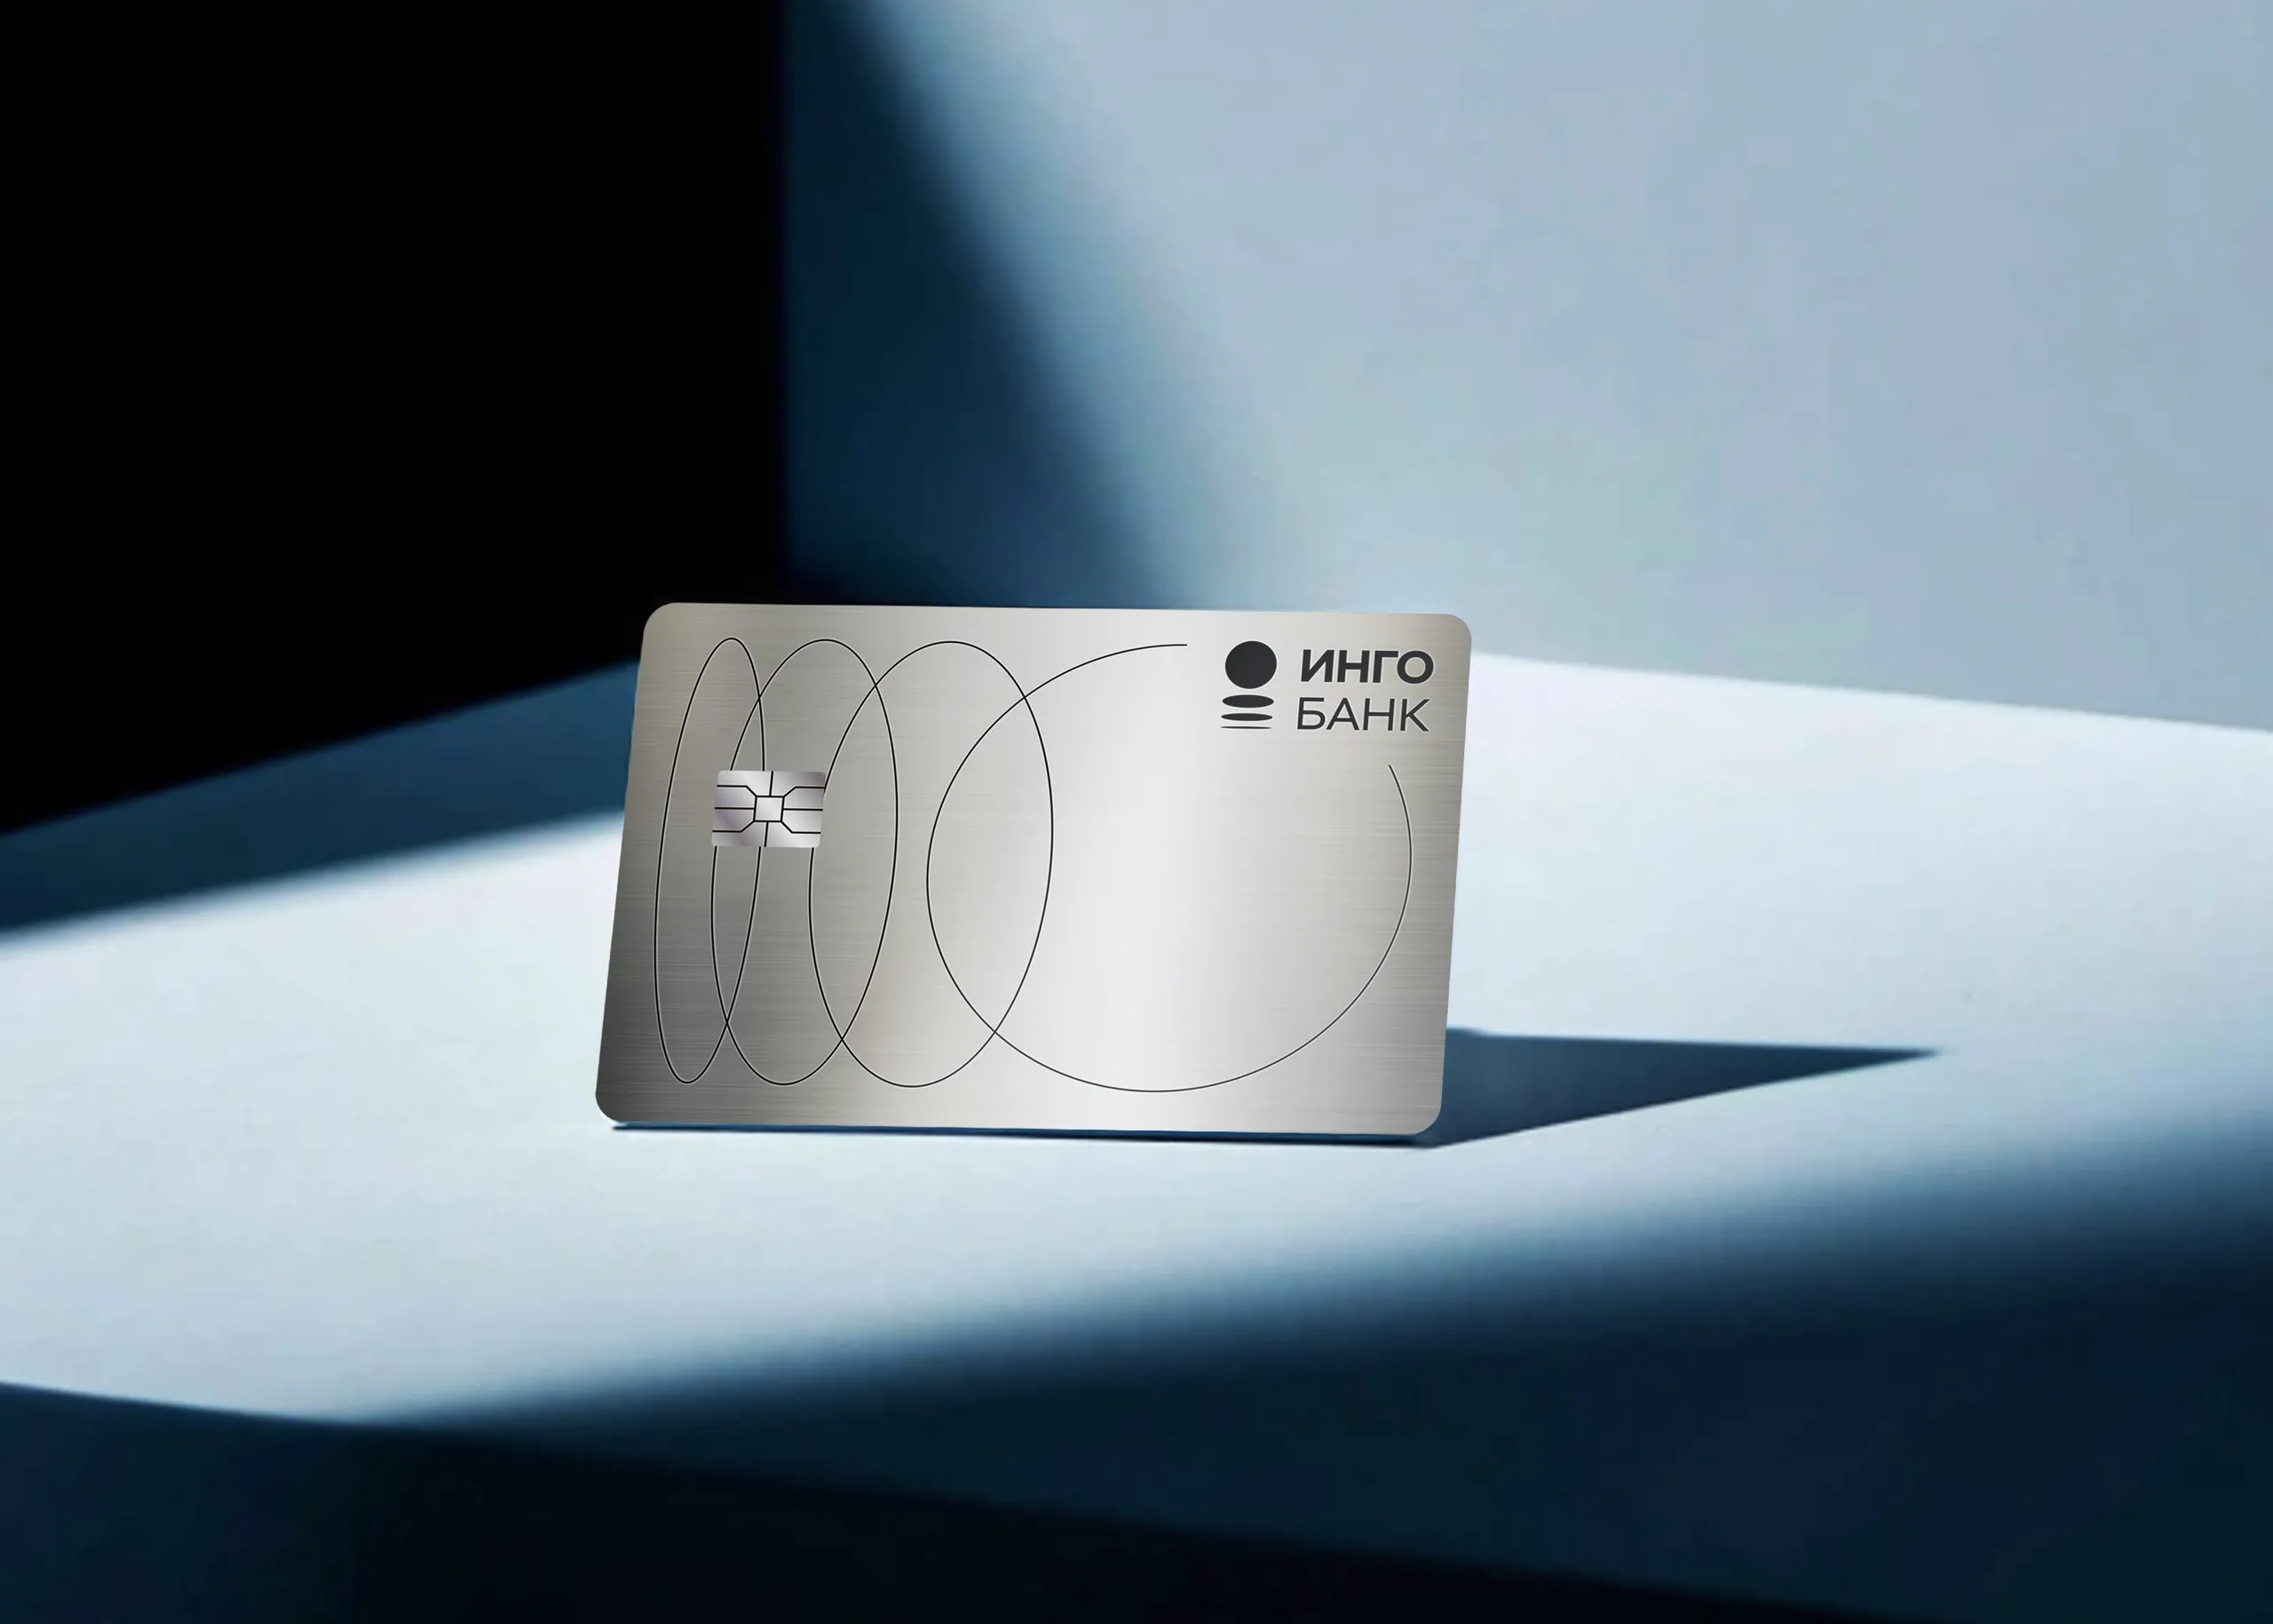
Инго Банк обновил металлическую премиальную ИнгоКарту, ориентируясь на обратную связь от клиентов. Лицевая сторона карты выполнена из отшлифованной до благородного блеска стали и оснащена чипом бесконтактной оплаты, поддерживающим современные технологии.
Сейчас мошенники часто действуют не через «украсть деньги с карты», а через оформление кредита или займа на чужое имя. Человек может узнать о долге уже после звонков банка, МФО или коллекторов. Поэтому полезно заранее поставить финансовый «замок» — самозапрет на выдачу потребительских кредитов и займов.Что это дает?Если самозапрет установлен, банк или микрофинансовая организация должны проверить кредитную историю перед выдачей кредита. При наличии запрета кредитор обязан отказать. То есть...
Когда я оформлял зарплатную карту, менеджер сказал: «У вас будет овердрафт — до 30 000 ₽. Это бесплатно, просто резерв на случай, если деньги закончатся». Я подумал — классно, подушка безопасности.