


Финансовая грамотность .начало
💸 Финансы: не магия, а математика (и немного дисциплины) 💸
Думаешь, чтобы управлять деньгами, нужно быть финансовым гением? На самом деле всё проще: это какготовить по рецепту — главное не пропускать шаги и не добавлять «на глаз» лишнего.
Вот 3 базовых правила, которые реально работают:
✅ Сначала заплати себе. Откладывай хотя бы 10 % от дохода сразу, как только он пришёл. Представь, что этообязательный платёж — только не государству, а своему будущему.
✅ Раздели траты на «надо» и «хочу». «Надо» — это жильё, еда, транспорт. «Хочу» — новая сумка, ужин вресторане, импульсивные покупки. Держи баланс: без «хочу» жизнь серая, но если их слишком много — кошелёкплачет.
✅ Имей подушку безопасности. Это сумма на 3–6 месяцев жизни. Не для инвестиций и не для шопинга — а наслучай, если что-то пойдёт не по плану. Пусть лежит спокойно и ждёт своего часа.
💡 И помни: копить — не значит отказывать себе во всём. Это про то, чтобы осознанно выбирать, на что тратитьсвои ресурсы.
А что для тебя самое сложное в управлении деньгами? Делись в комментариях — может, вместе найдём решение!👇
«Замуровали, демоны!» 😱🤦♀️ - именно эта фраза из любимой комедии пронеслась у меня в голове, когда я внезапно оказалась в местной цифровой «темнице».

1 ноября жители нашего города столкнулись с неприятным сюрпризом: новые квитанции по оплате ЖКХ показали значительное увеличение расходов. Особенно заметен резкий скачок платы за вывоз мусора.


Форумчане, доброго времени суток! Отложила вышивание крестиком, налила себе чаю и решила поведать вам об одном прелюбопытном преступлении, которое я раскрыла прямо у себя в ванном шкафчике.

Мы привыкли откладывать жизнь на потом. Сначала школа, потом институт, потом ипотека, вырастить ребенка, поставить его на ноги. Кажется, что пенсия — это где-то в другой галактике😄. Пока тебе 20 или к 30, слово «СФР» (Социальный фонд России) вызывает зевоту. Но недавно этот туман рассеялся, и я заглянул в систему изнутри. Поводом туда заглянуть стала моя мама. Человек, который честно отработал большую часть жизни. Не сидел на шее у государства, не прятал доходы, платил налоги. И вот наступил...

Я давний клиент оператора t-2 (ранее Tele2), пользуюсь их услугами почти всю свою сознательную жизнь. Мой тариф был уже довольно старым, архивным: 400 рублей в месяц за 10 ГБ трафика и 200 минут, но без SMS. К тому же, телефон был оформлен на мужа еще в далекие времена. И вот, в прошлом году, перед самым Новым годом, я получила неприятное уведомление от t-2: с января тариф удвоится и составит 800 рублей. Естественно, такое положение дел меня категорически не устраивало, и я начала...

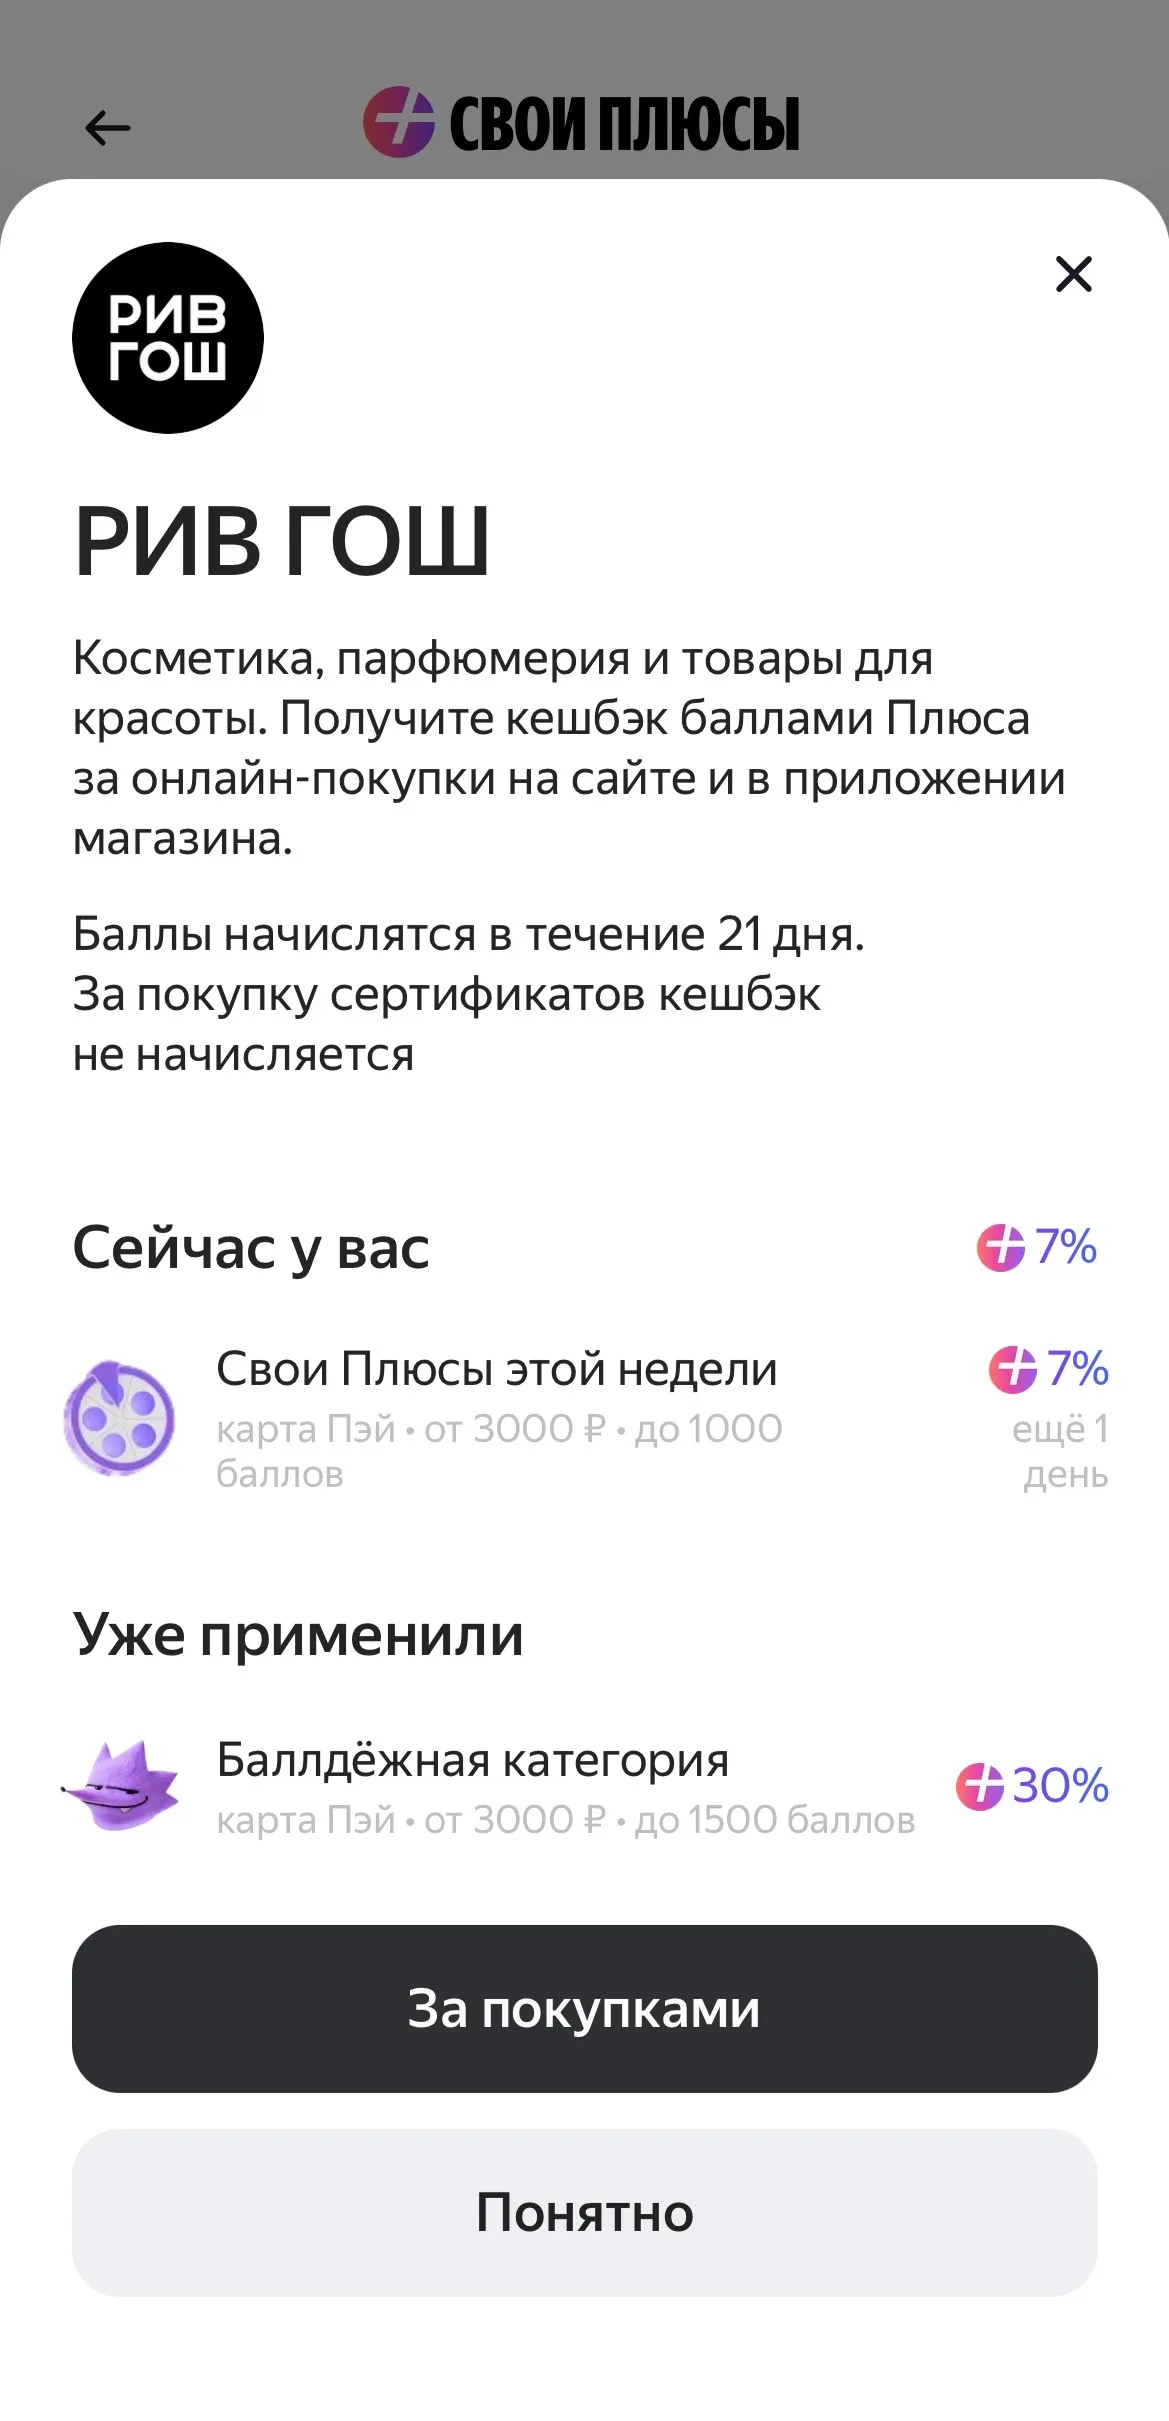
Вчера получила баллы за покупки картой Яндекс пэй на Яндекс маркете и заметила в приложении балдежную акцию с 30% кэшбэком за покупку в магазине Рив гош до 28 июня включительно. Наткнулась случайно и решила воспользоваться.
Для выявления лишних трат не нужно быть финансистом. Универсальный инструмент — учет доходов и расходов. Многие боятся, что это скучно и сложно, но достаточно вносить примерные суммы раз в неделю. Современные банковские приложения и синхронизация транзакций упрощают процесс.
Лилечка всегда пахла шоколадом. Секрет был прост — она работала на знаменитой шоколадной фабрике, которую в народе звали «Шоколадкой».
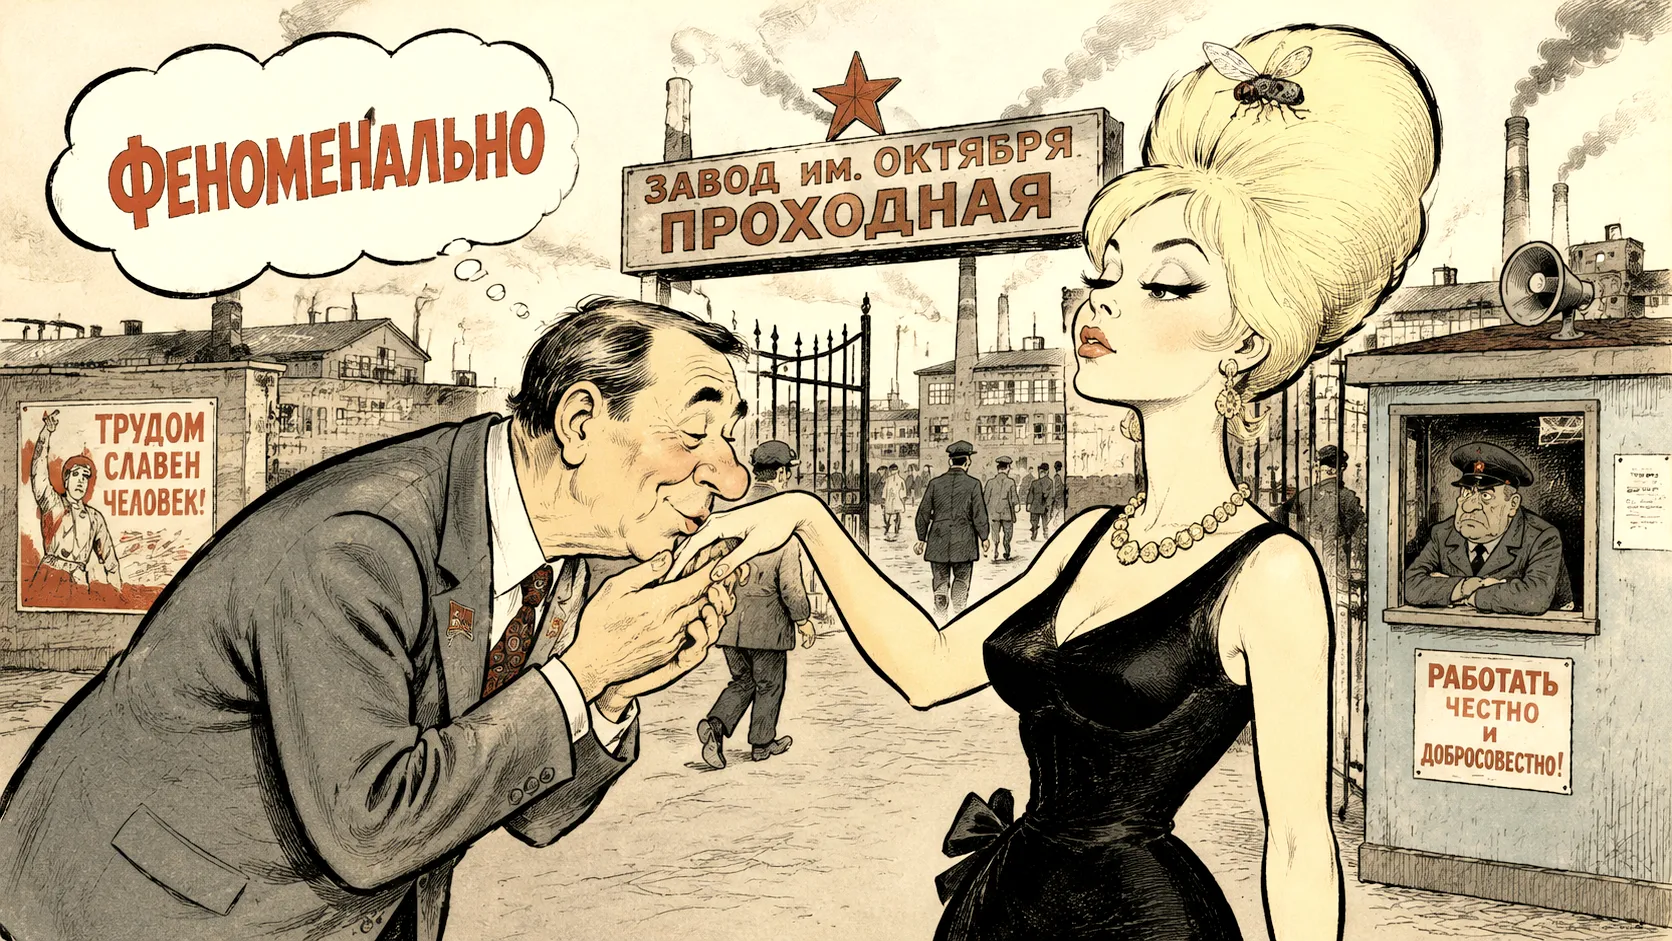


Фух! 😲👏Ну и накал страстей)) У вас потрясающе получается держать интригу до последнего слова. За Лилечку испугалась не на шутку, но финал порадовал. Кавалеру отдельный плюс за решительность!😁 Спасибо за чудесную ироничную воскресную историю! 🥰
Что такое скрытые траты и почему они опасны для личного бюджета
Как обнулить кредитную историю после окончания банкротства , прошло 5 месяцев как я получила определение арбитражного суда о завершении процесса, а долги висят и просрочки
Ошибки и способы их исправить
В 1979 году психологи Даниэль Канеман и Амос Тверски опубликовали работу, которая перевернула представление о том, как люди принимают финансовые решения. Классическая экономика исходила из того, что человек это существо рациональное: он взвешивает выгоды и издержки и выбирает оптимальный вариант. Канеман и Тверски показали, что это не так. Люди принимают решения под влиянием эмоций, когнитивных искажений и, главное, неприятия потерь.
В классической экономической теории есть понятие «товар Гиффена» - низкокачественный товар, спрос на который растёт при повышении цены, потому что люди замещают им более дорогие альтернативы. К наличным деньгам этот парадокс тоже применим, но с обратным знаком: чем выше инфляция и чем быстрее обесцениваются бумажные деньги, тем больше люди стремятся их хранить и использовать. Звучит нелогично? Именно в этом и заключается парадокс.
В последнее время всё больше банков запускают накопительные счета, где проценты считают не на минимальный остаток за месяц (как раньше), а на ежедневный. Для клиента это почти всегда выгоднее: положил деньги в середине месяца — и они сразу начинают «работать», а не ждут следующего месяца.