




Как перевести пенсионные накопления к другому страховщику и не потерять доход
Как пишет «РБК», в 2025 году россияне лишились 2,7 миллиарда рублей инвестиционного дохода из-за преждевременной смены страховщика по обязательному пенсионному страхованию. Такие данные приводит Банк России, связывая потери с рекордным за последние семь лет всплеском переходов между СФР и НПФами, а также внутри самой системы НПФ.
Минувший год ознаменовался самой массовой миграцией пенсионных накоплений с 2018 года. По информации СФР, в первом квартале 2026-го свои средства перевели 606,3 тысячи человек, причём основные заявления были поданы ещё в 2025-м. Общий объём перемещённых средств оценивается регулятором примерно в 119 миллиардов рублей, что почти вчетверо превышает показатели предыдущего года.
Главным драйвером такого ажиотажа стал запуск программы долгосрочных сбережений (ПДС), которая доступна только через НПФ. Именно этим объясняется резкий перекос в сторону переходов из СФР в НПФ — таких заявлений оказалось 221,7 тысячи против 83,3 тысячи обратных. Впервые за долгое время частные фонды существенно опередили государственный по притоку новых клиентов.
Среди игроков рынка безоговорочным лидером по привлечению застрахованных лиц стал НПФ Сбербанка. Этот фонд переманил к себе более 430 тысяч новых клиентов, что составляет свыше 80% от всех граждан, решивших сменить страховщика в 2025 году. Такая концентрация переходов показывает, что основная масса «мигрантов» выбирала именно эту организацию.
Считаю важным напомнить о правиле пятилетнего фиксинга и с что может повлечь за собой риск потери инвестиционного дохода при смене пенсионного дохода страховщика. Итак, в НПФ действует механизм, при котором фонд один раз в пять лет подводит итоги инвестирования и зачисляет на счёт клиента весь заработанный за этот период доход – именно эту процедуру называют фиксингом (или фиксацией дохода). После фиксации эти средства становятся вашей безвозвратной собственностью. Отсчёт ведётся с даты заключения договора, а повторные фиксинги происходят каждые 5, 10, 15 лет и так далее. Если по итогам пятилетки фонд оказался в убытке, он не начисляет доход, но при этом обязан компенсировать ваши потери из собственных резервов.
Главный риск возникает, если вы решите перевести накопления в другой НПФ или СФР до наступления очередного фиксинга. В этом случае вы теряете весь инвестиционный доход, накопленный после последней фиксации, – в новый фонд перейдёт только первоначальная сумма взносов без процентов. Чтобы избежать этой потери, менять страховщика нужно строго в год фиксинга: тогда вы сохраняете все заработанные средства, подав заявление на досрочный переход именно в этот период.
Узнать дату ближайшего фиксинга несложно. Закажите выписку из индивидуального лицевого счёта на портале «Госуслуги» – там будет указана дата начала формирования накоплений в вашем НПФ и время последней фиксации. Также информацию можно получить в отделении СФР, МФЦ или офисе фонда, а многие организации, включая Сбербанк, предоставляют эти данные прямо в личном кабинете (например, через поиск «Расчёт пенсии» в мобильном приложении). Сверяясь с этой датой, вы сможете перейти в другой фонд без потери накопленного дохода.

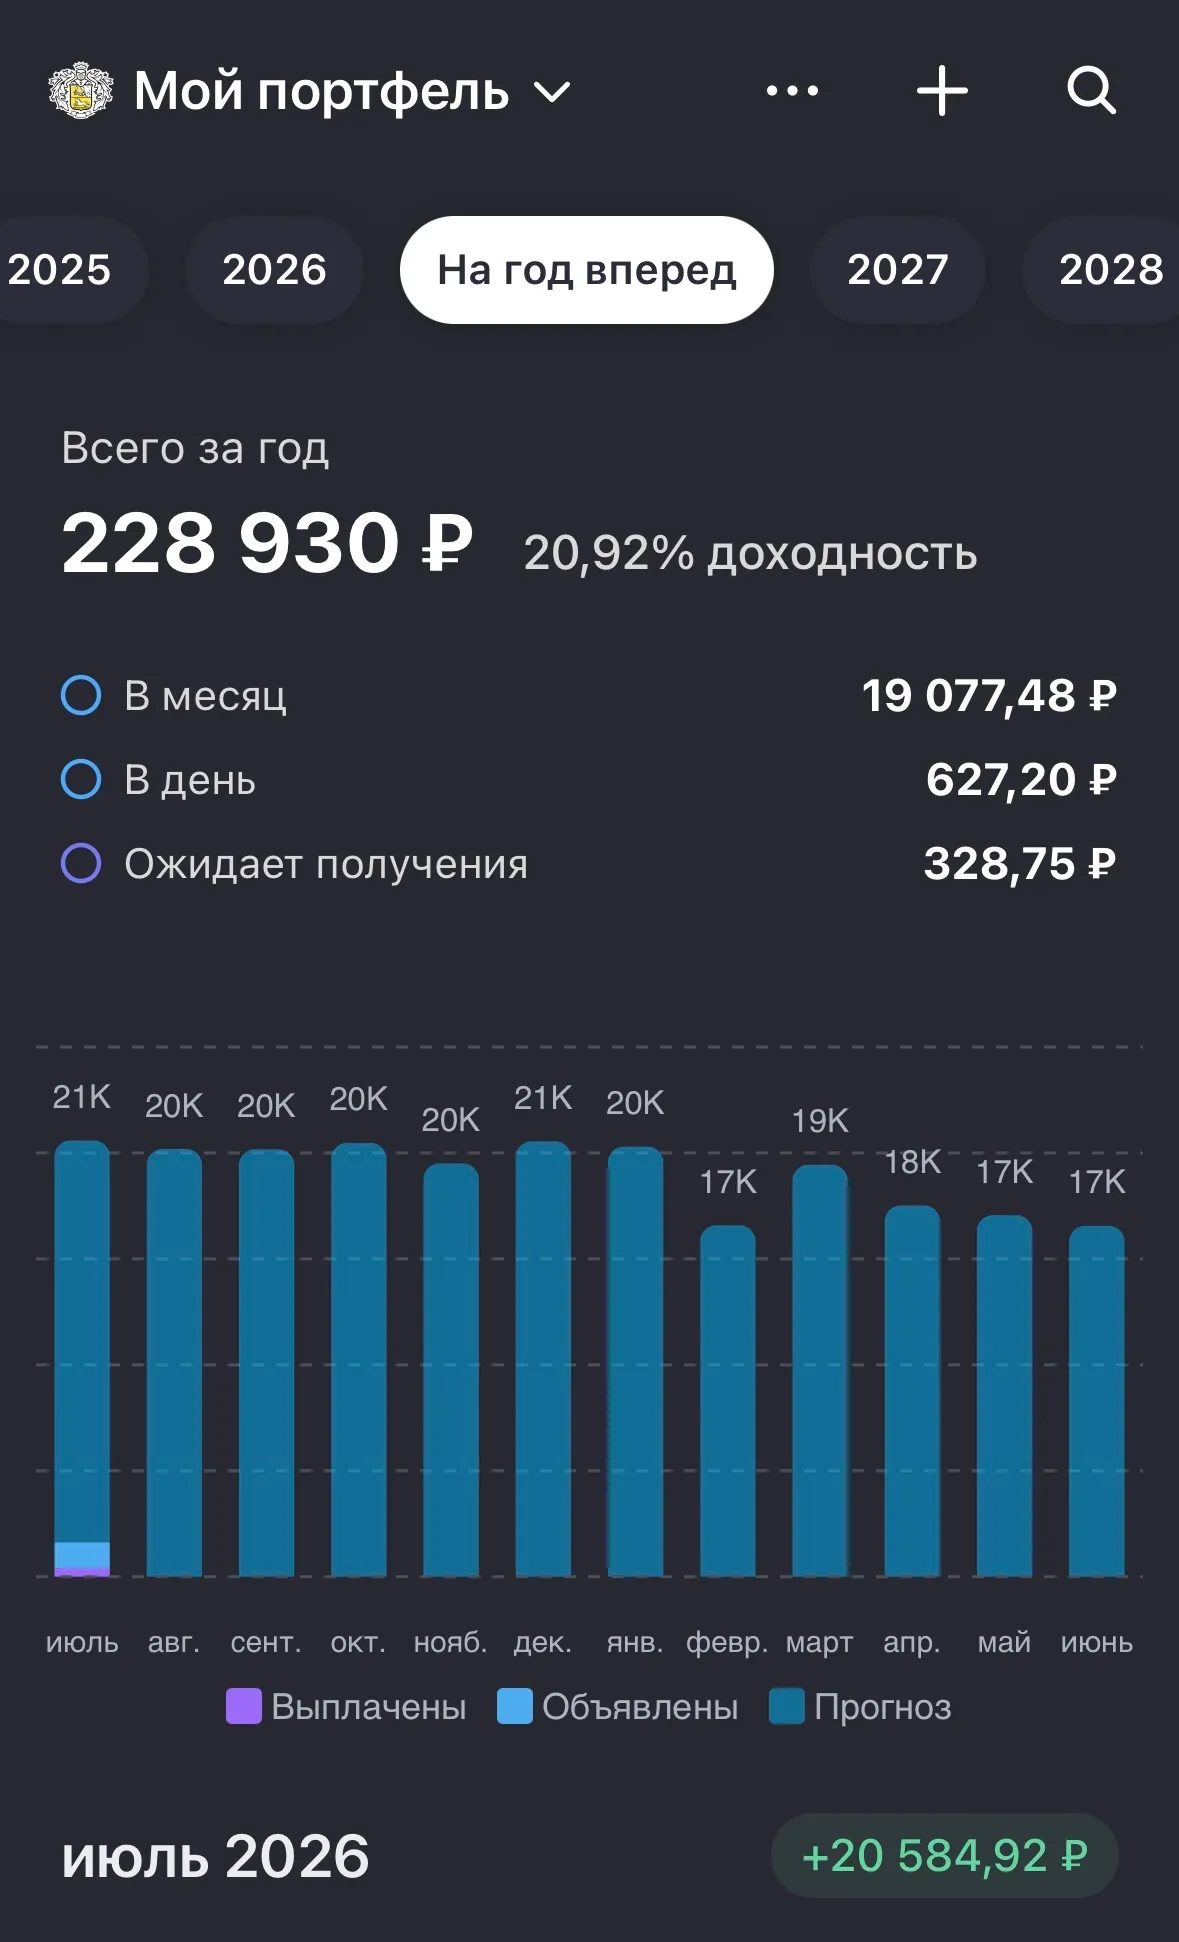
Вот и подходит к завершению первый год моего сотрудничества с Программой Долгосрочных Сбережений (ПДС). Заключил Договор со СберНПФ в январе 2026 г. В течение текущего года пополнял счёт по личным взносам и, на текущий период внёс сумму в 36 тыс. руб. для получения максимальной выплаты по софинансированию господдержкой ( + 36 тыс.) :


Спасибо всем авторам за личные истории в конкурсе! Вы написали о перерасчете ЖКХ, налоговых вычетах, ПДС, НПФ и пенсионных баллах. Многие посты собрали живые обсуждения в комментариях.


Профессиональные коллекторские организации стали заметными игроками на публичном долговом рынке: за 9 месяцев 2026 года они разместили облигаций на 15,8 млрд рублей, что вдвое больше, чем за аналогичный период прошлого года. Количество выпусков выросло с 10 до 24, а некоторые из них раскупались в течение одного торгового дня. Всё это лишь подтверждает интерес инвесторов к коллекторскому бизнесу.

Это решение принято для того, чтобы предоставить всем заинтересованным участникам дополнительное время для комфортной регистрации и аккредитации на платформе «Спутник ЦФА».


Цифровые финансовые активы (ЦФА) — это цифровые права, выпуск и учет которых осуществляются в информационной системе оператора, включенного в реестр Банка России. Они могут закреплять денежные требования и другие имущественные права. Доходность по таким инструментам обычно выше, чем по классическим депозитам, а ставка фиксируется на весь срок выпуска.

Привет, друзья! Сегодня 2 июля 2026 года.Тема сегодня: как пересобрать портфель во втором полугодииПервая половина 2026 года была непростой. Рынки штормило, доходности скакали. Самое время остановиться и проверить свой инвестиционный портфель.Что я сделал у себя:
После не очень успешных инвестиций в криптовалюту и акции иностранных компаний, снова начал свой путь инвестора. Теперь моей целью стали ВДО (Высокодоходные облигации). Это те корпоративные облигации которые дают купоны с высоким процентом, при этом всегда есть риск дефолта.
Последнее заседание ЦБ привело к падению цен на гособлигации и росту их доходности выше 16% годовых.Что происходит:Экономика в 1 квартале 2026 года снизилась на 0,6%, во 2 квартале ситуация не лучше. Если ставку не снижать, можно скатиться в рецессию — ЦБ этого не хочет.
Доброе утро, друзья!
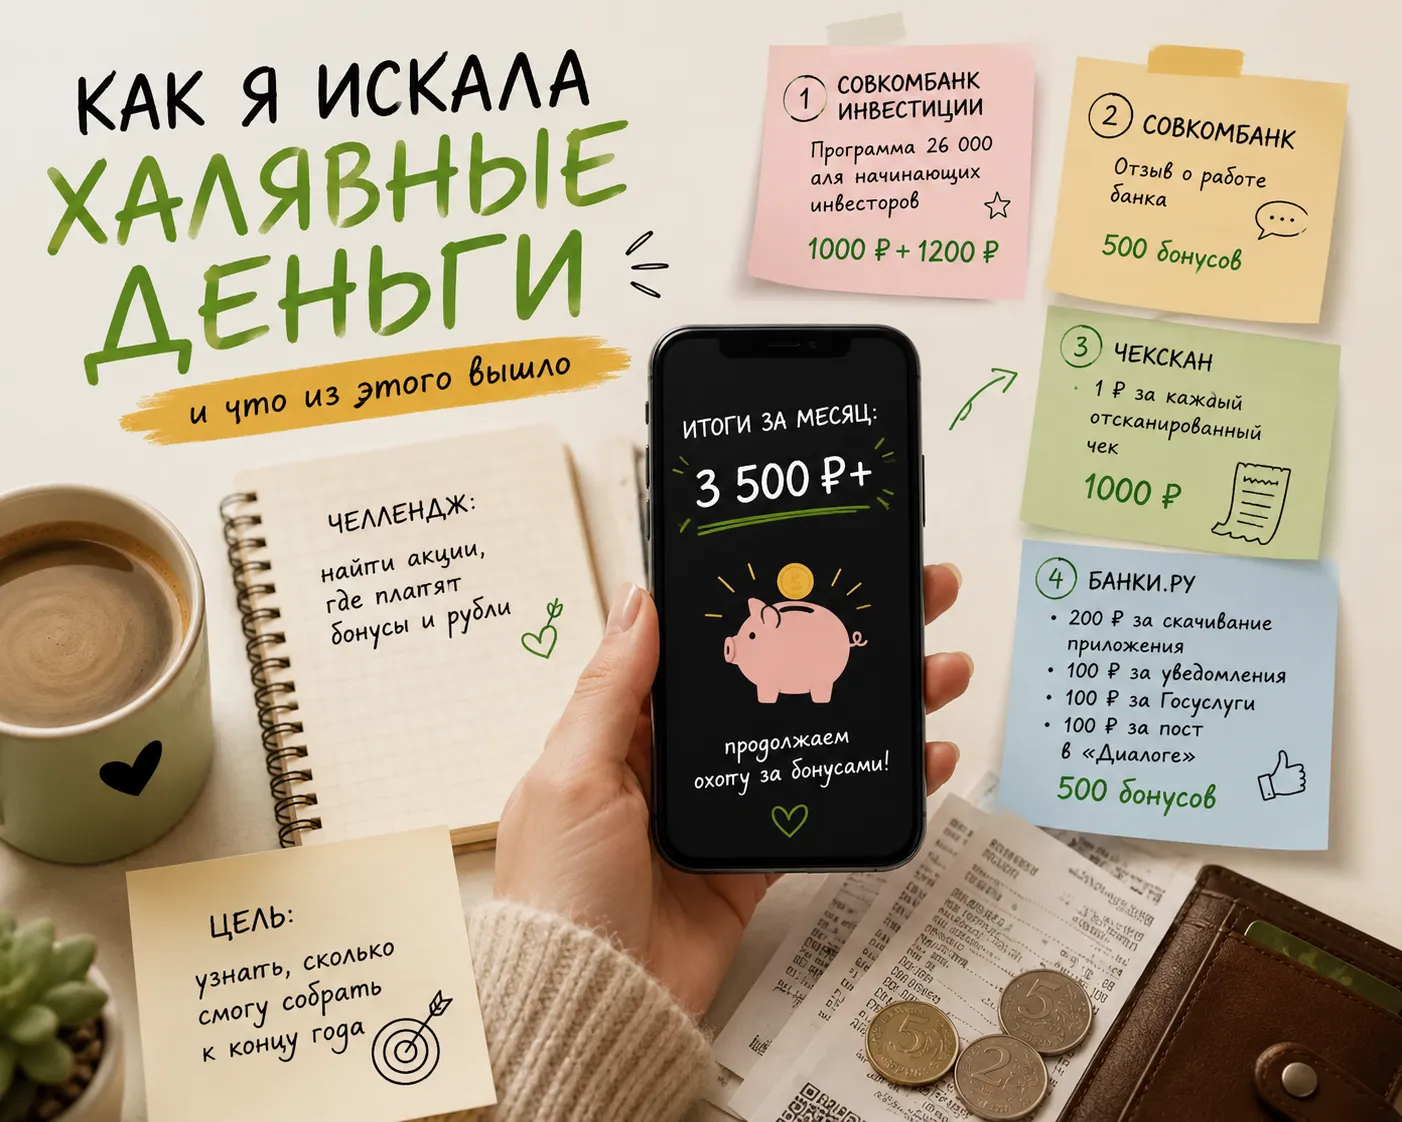
Уже месяц развлекаю себя поиском акций, где дают бонусы и рубли. И честно из этого вышел увлекательный челендж.
Акционеры МТС (MOEX: MTSS)-банка одобрили рекомендацию совета директоров о выплате дивидендов за 2025 год в размере 96,12 руб. на одну обыкновенную бумагу и 3,54 тыс. руб. на привилегированную, указано на сайте раскрытия информации. Всего на эти цели планируется направить 3,61 млрд руб., или 25% от чистой прибыли по МСФО за отчетный период. Купить акции под дивиденды можно до 10 июля. Дивдоходность — 9,2%. Уставный капитал МТС-банка составляет 18,8 млрд руб., он разделен на 37,5 млн...
Привет, друзья! Сегодня поговорим о двух самых надёжных инструментах сохранения средств- банковских вкладах и облигациях федерального займа (ОФЗ).
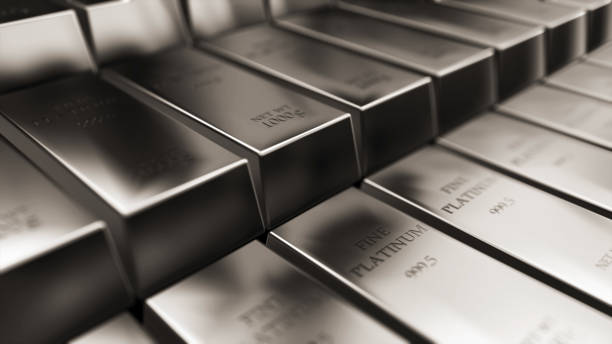
Первый день второго полугодия ознаменовался для рынка платины негативной динамикой: котировки драгметалла просели на 1%, обновив ценовое дно с конца ноября прошлого года. Согласно биржевым сводкам, столь неудачный старт стал логичным продолжением квартального тренда — минувшие три месяца оказались для платины самыми провальными за последние шесть лет.

📌 МТС заключила соглашение о продаже доли в 49,9% ООО «Башенная инфраструктурная компания» (БИК) за 21,7 млрд руб. ЗПИФу «Инвестиции 18». Башенный бизнес оценивается в более чем в 125 млрд руб. с учетом долга. БИК является одним из крупнейших владельцев телеком-инфраструктуры в России и управляет более чем 24,7 тыс. антенно-мачтовых сооружений.
📌 Индекс RGBI упал на 3,4 пункта, опустившись ниже 114 пунктов, доходность индекса к погашению возросла до 15,38%. Доходности длинных выпусков выросли...
Оценка инвестиционных перспектив такова.