


Банки пересекли красную линию: чем грозит рост проблемных кредитов
Российская банковская система столкнулась с тревожным трендом — доля проблемных кредитов в портфелях банков растёт, и по некоторым оценкам уже превысила психологический порог в 10%. Разбираемся, что происходит и стоит ли паниковать.
Цифры тревожные, но противоречивые
По данным на 1 апреля 2026 года, просроченная задолженность россиян достигла 1,8 трлн рублей — это хуже, чем в начале года. При этом оценки разнятся:
· Доля проблемных активов в банковской системе, по методологии МВФ, уже превысила 10% — это считается границей начала системного банковского кризиса.
· По отдельным крупным банкам доля проблемных потребительских займов может достигать 15%.
· В необеспеченном розничном сегменте просрочка за 10 месяцев 2025 года достигла 12,9%.
При этом официальные данные ЦБ более сдержанны: доля проблемных ссуд в совокупном портфеле на 1 июня 2026 года составляет 6,9%.
Где ситуация хуже всего?
Особенно остро проблема проявляется в трёх сегментах:
· Ипотека — рост просрочки на 75%.
· Автокредиты — рост на 53%.
· Кредитные карты — рост на 38%.
При этом доля «плохих» ипотечных кредитов выросла с 0,9% до 1,7% с начала года — пока ЦБ называет этот уровень «комфортным».
Почему это происходит?
Основная причина — «вызревание» кредитов, выданных во время бума 2023–2024 годов под высокие ставки. Тогда банки активно наращивали портфели, в том числе за счёт заёмщиков без кредитной истории. Сейчас, на фоне высокой ключевой ставки (14,25%), рефинансировать долги стало сложнее, и люди массово переходят в категорию неплательщиков.
Парадокс: в июне 2026 года выдача розничных кредитов выросла на 27,8% по сравнению с прошлым годом. Кредиты продолжают выдавать, а качество портфелей ухудшается.
Что делает ЦБ?
Регулятор ужесточает правила:
· С 1 июля 2026 года ужесточены требования к заёмщикам с высокой долговой нагрузкой (ПДН выше 50%).
· Неподтверждённые доходы будут учитываться с понижающим коэффициентом.
· С 2027 года при выдаче крупных кредитов планируют учитывать только официально подтверждённые доходы.
При этом в ЦБ заявляют, что оснований для паники нет: более 90% проблемных розничных кредитов покрыты резервами, а по корпоративным займам «плохие» кредиты не превышают 5%.
Что в итоге?
Ситуация напряжённая, но пока не критическая. Банки имеют достаточный запас капитала, чтобы покрыть возможные потери. Однако тенденция тревожная: если рост просрочки продолжится, а экономика будет тормозить, риски системного кризиса будут только нарастать.
А вы замечали, как изменились условия по кредитам в последнее время? Стало сложнее получить одобрение? Делитесь в комментариях 👇

Конкурс завершен — пора узнать, какие факты о распродажах оказались правдой, а какие мифом. В разборе — советы, которые пригодятся уже сегодня и на следующих распродажах сезона.

Финальный факт конкурса! Ответы принимаются до 10 ноября, 23:59 мск. Первый факт — в стартовом посте, второй — в отдельном посте.



В этом месяце я решила участвовать активно в акциях от партнёров Совкомбанка, подключив подписку Халва Десятка.


В течение последнего месяца я постоянно мониторил на разных площадках покупную цену и условия приобретения дорогостоящего смартфона.

В приложение Альфа - Банка сегодня появилось предложение оплачивать мобильную связь на любые суммы. Оплатить платеж надо через мобильное приложение Альфа Банк в разделе "Платежи".


Банк России 13 июля впервые опубликовал рэнкинг микрофинансовых организаций по относительному количеству обоснованных жалоб. В расчет вошли жалобы по вопросам предоставления микрозаймов, поступившие в Банк России и финансовому уполномоченному за 2025 год.

Хотя законодательство не устанавливает верхнего предела для оформления ипотечного кредита, на практике возраст заемщика часто становится серьезным препятствием. Особенно это касается кандидатов старше 50 лет. Тем не менее, солидный возраст — не окончательный приговор. Финансовые организации оценивают целый комплекс параметров, и при правильном подходе шансы на одобрение можно существенно повысить.
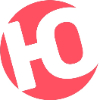
По итогам работы за 2025 год «ЮККИ» (бренд принадлежит ООО МКК «Стратосфера») получил сразу несколько профессиональных наград. Для нас это важный знак того, что выбранный подход к работе находит отклик не только у клиентов и партнеров, но и у экспертного сообщества региона.
Акция по открытию вклада,, Народный,, в банке ПСБ , скоро заканчивается. До 27.07 действует. Будет ли продление по сроку , пока не известно. Косу привлекательны условия - поспешите с открытием.
Хотите превратить перевод за рубеж в приятный бонус? У Альфа-Банка до 31.07.2026 как раз проходит подходящая акция.
Курс доллара США к рублю сегодня очень волатилен и регулярно бьет очередные рекорды. Мы в Диалоге задумались, насколько точно можно спрогнозировать курс, и заодно решили проверить вашу интуицию 🙂
Карты Visa и Mastercard, выпущенные в России, по-прежнему работают внутри страны - ими можно расплачиваться, снимать наличные и принимать переводы. Однако с 2022 года все операции по ним обрабатывает Национальная система платежных карт (НСПК), а не международные платёжные системы. Новые карты этих брендов в России не выпускаются, а срок действия старых банки автоматически продлили.
С 30 октября 2025 года системно значимые кредитные организации (СЗКО) в России начали соблюдать новый национальный норматив краткосрочной ликвидности (ННКЛ). Он пришёл на смену действовавшему с 2016 года базельскому нормативу краткосрочной ликвидности (НКЛ), который являлся частью международных стандартов Базель III. Что это за показатель, чем он отличается от международного аналога и как повлияет на доступность кредитов для граждан и бизнеса? Разбираемся.
Банковская система Соединённых Штатов - одна из крупнейших и самых сложных в мире. По данным ФРС, на конец первого квартала 2026 года совокупные активы всех коммерческих банков США превысили $25,5 трлн. При этом в стране, по данным FDIC, насчитывается 4 278 застрахованных кредитных организаций - на 60 меньше, чем в конце 2025 года. Система сочетает гигантские глобальные корпорации и тысячи небольших локальных банков и это сочетание находится в постоянной динамике.
С 1 июля 2026 года в России вступили в силу новые правила: банки обязаны предоставлять родителям информацию о счетах и операциях несовершеннолетних клиентов от 14 до 18 лет. Это серьёзно меняет рынок детских банковских услуг. Осенью ВТБ запускает собственный детский онлайн-банк, а Сбер, Альфа-Банк и Т-Банк уже давно предлагают такие продукты. Разбираемся, какой вариант выбрать.