


Ловушка шорта: как я чуть не потерял контроль над счетом🤑
Однажды мне показалось, что я нашел идеальную стратегию: зарабатывать на локальном понижении рынка. Я зашел в шорт по фьючерсу на индекс Мосбиржи (IMOEXF) с маржинальным плечом, будучи уверенным в скорой коррекции.
Сначала сделка показывала плюс, но затем пришел крупный покупатель, и индекс резко развернулся вверх. Из-за высокого рычага мой убыток рос с пугающей скоростью, а я лишь судорожно обновлял терминал, надеясь на чудо и откат.
В эти минуты я осознал главное правило риск-менеджмента: очень важно до сделки просчитать все варианты, чтобы не поймать то самое состояние оцепенения или тильт. Когда капитал тает, а запасного плана нет, мозг отказывается мыслить рационально. Ты замираешь, пытаясь «пересидеть» минус, или совершаешь хаотичные ошибки.
Я чудом избежал маржин-колла, успев закрыть сделку руками с болезненным убытком на небольшой передышке рынка. Этот урок отбил желание торговать «по интуиции». Теперь перед каждой сделкой — жесткий план и обязательный стоп-лосс.


Вот и подходит к завершению первый год моего сотрудничества с Программой Долгосрочных Сбережений (ПДС). Заключил Договор со СберНПФ в январе 2026 г. В течение текущего года пополнял счёт по личным взносам и, на текущий период внёс сумму в 36 тыс. руб. для получения максимальной выплаты по софинансированию господдержкой ( + 36 тыс.) :


Спасибо всем авторам за личные истории в конкурсе! Вы написали о перерасчете ЖКХ, налоговых вычетах, ПДС, НПФ и пенсионных баллах. Многие посты собрали живые обсуждения в комментариях.


Профессиональные коллекторские организации стали заметными игроками на публичном долговом рынке: за 9 месяцев 2026 года они разместили облигаций на 15,8 млрд рублей, что вдвое больше, чем за аналогичный период прошлого года. Количество выпусков выросло с 10 до 24, а некоторые из них раскупались в течение одного торгового дня. Всё это лишь подтверждает интерес инвесторов к коллекторскому бизнесу.

Это решение принято для того, чтобы предоставить всем заинтересованным участникам дополнительное время для комфортной регистрации и аккредитации на платформе «Спутник ЦФА».


Цифровые финансовые активы (ЦФА) — это цифровые права, выпуск и учет которых осуществляются в информационной системе оператора, включенного в реестр Банка России. Они могут закреплять денежные требования и другие имущественные права. Доходность по таким инструментам обычно выше, чем по классическим депозитам, а ставка фиксируется на весь срок выпуска.

Поговорили с владельцем портала npfi.ru крупнейшего портала по ПДС Дмитрием Малкиным о том, почему действующая модель софинансирования недостаточно привлекательна для граждан с высокими доходами, что мешает участию менее обеспеченных россиян и какое изменение может заметно увеличить приток долгосрочных средств в экономику.
Кажется, что финансы — это про большие цифры, миллионы и инвестиции. Но на самом деле всё решает одна простая формула, о которой почти никто не говорит.
Сложный процент — это когда проценты начисляются не только на первоначальную сумму, но и на уже накопленные проценты. Звучит скучно, но именно из-за этого разрыв между богатыми и бедными становится колоссальным.
Как это работает на примере:
Если вложить 1000 ₽ под 10% годовых:
Год Сумма1 1100 ₽2 1210 ₽3 1331 ₽5 1610 ₽10 2593 ₽20 6727 ₽30 17 449 ₽
Без...

🚘 Новый аргумент в пользу осторожного подхода — это перебои с поставками топлива. Рост цен на бензин привел к ускорению инфляции до 0,87% м/м по итогам июня с 0,17% в мае. Рост цен с исключением сезонности при этом ускорился до 10,6% в пересчете на год. Такое ускорение связано преимущественно с топливом и другими временными факторами, тогда как динамика базовой инфляции остается более сдержанной — около 5% г/г, то есть удорожание топлива пока не отразилось в стоимости широкого набора товаров...
Инфляционные ожидания растут, впереди еще данные по недельной и годовой инфляции, что ждать от ЦБ и как на решение отреагирует рынок:
🔥 3 МЕСЯЦА — КУДА ВЛОЖИТЬ? ВКЛАД, НАКОПИТЕЛЬНЫЙ СЧЁТ ИЛИ ОФЗ?
Коллеги, частый вопрос: куда пристроить деньги на короткий срок, пока ставки ползут вниз? Разбираем 3 варианта для горизонта 3 месяца.
Спойлер: ключевая ставка сейчас 14,25% → идёт тренд на снижение. Это важно.
⬇️⬇️⬇️
🏦 1. ВКЛАД — надёжная классика
✅ Плюсы:— Ставка фиксируется на весь срок— Деньги застрахованы до 1,4 млн ₽— Средняя топ-ставка на 3 месяца сейчас ~13,4%
❌ Минусы:— Деньги «заперты» до окончания срока— При досрочном снятии...
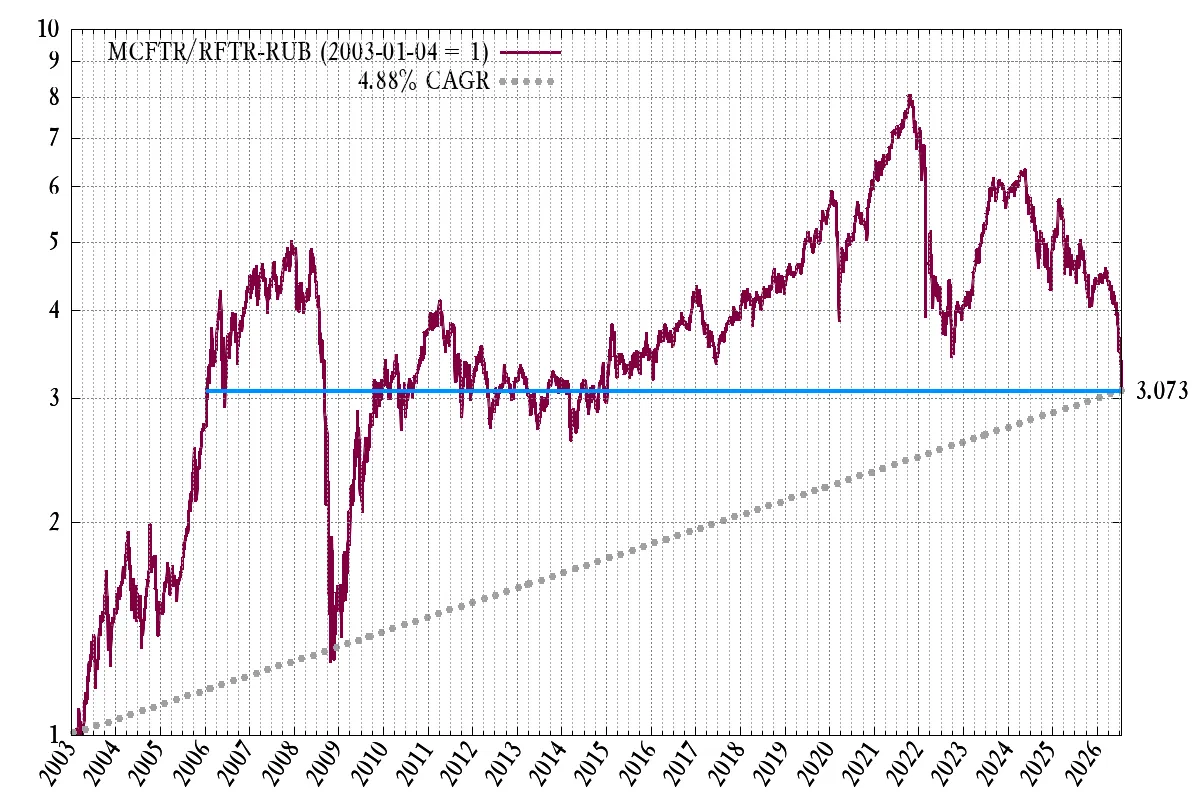
Чтобы понять, сколько акции заработали своему владельцу относительно вкладов (и заработали ли), можно поделить индекс MCFTR на доходность безриска (3-месячных ГКО/ОФЗ).
Последние недели так же как и все инвесторы смотрю на краснеющий портфель, и первые мысли- что делать?
Начинающие инвесторы часто попадают в ловушку гиперопеки над своим портфелем. Кажется, что чем чаще пересматриваешь активы и реагируешь на новости, тем выше шанс уберечь капитал. Однако данные поведенческой экономики и биржевая статистика говорят об обратном.
Здравствуйте. Почитала новости по угрозе дефолтом. Что думаете? ОФЗ гос займа продавать сейчас? И ОМС - обезл мет счета - с ними что делать ? Их же в дефолт государство может забрать? ОНи не застрахованы же?
2016 год считался депрессивно-безыдейным для «реальной экономики»... но не для фондового рынка России! Это был настоящий реванш угнетенных — акций энергетиков и второго эшелона (к которому большинство энергетиков и относятся). Старт был дан на мини-панике в январе, а уже весной, подогреваемые окончанием «чубайсовских» строек, представители индекса MOEXEU устремились вверх – отыгрывать прошлые потери.
