Альтернативная стоимость: как не попасть в ловушку крупных покупок
Каждый человек регулярно сталкивается с необходимостью крупных трат. Это может быть приобретение нового автомобиля, масштабный ремонт в квартире, покупка дорогостоящей бытовой техники или оплата длительного обучения. Большинство людей оценивают целесообразность такой покупки линейно: сравнивают стоимость товара с количеством имеющихся денег на счете или оценивают, сколько месяцев придется копить нужную сумму. Однако профессиональный финансовый подход требует использования более глубокого аналитического инструмента - оценки альтернативной стоимости.
Что такое альтернативная стоимость денег
В экономике альтернативная стоимость - это упущенная выгода, цена упущенной возможности при выборе одного из нескольких альтернативных вариантов. Простыми словами: когда деньги тратятся на конкретную материальную вещь, человек теряет не просто сумму, указанную на ценнике. Он теряет тот доход, который эти деньги могли бы принести, если бы они были направлены в доходные финансовые инструменты.
Деньги обладают временной стоимостью. Сто тысяч рублей сегодня и сто тысяч рублей через пять лет - это принципиально разные экономические величины. Поэтому при покупке, например, дорогого гаджета за 150 000 рублей, его реальная стоимость для личного бюджета складывается из двух факторов: фактической цены в магазине и суммы процентов, которую эти 150 000 рублей могли бы заработать на горизонте нескольких лет при консервативном размещении.
Как применить этот принцип на практике
Чтобы защитить бюджет от импульсивных или преждевременных крупных трат, финансисты рекомендуют использовать правило «сравнения активов и пассивов». Перед принятием окончательного решения о крупной покупке стоит провести мысленный эксперимент и сопоставить два сценария:
Сценарий потребления: Покупка совершается немедленно. Человек получает материальный объект (пассив), который в большинстве случаев начинает терять в цене сразу после выноса из магазина. Сюда же добавляются сопутствующие расходы на содержание, страховку или обслуживание этой вещи.
Сценарий инвестирования: Сумма, эквивалентная стоимости покупки, мысленно отправляется на накопительный счет, в долгосрочный вклад или в портфель облигаций с фиксированной доходностью. Рассчитывается потенциальный пассивный доход, который этот капитал сгенерирует через год, три или пять лет с учетом капитализации процентов.
Когда перед глазами появляются конкретные цифры упущенного дохода, целесообразность покупки часто начинает выглядеть иначе. Оказывается, что условный отказ от ежегодной и необязательной смены смартфона в пользу сохранения этих средств на сберегательном счете формирует существенный капитал на долгосрочные жизненные цели.
Стратегия безболезненных крупных расходов
Понимание альтернативной стоимости не означает, что нужно полностью отказаться от комфорта и материальных благ. Задача заключается в том, чтобы перестроить сам процесс финансирования крупных целей. Существует три базовых правила:
Фондирование вместо разового изъятия: Нельзя тратить на покупку всю имеющуюся подушку безопасности или обнулять оборотные средства. Крупную трату необходимо планировать заранее, формируя под нее отдельный целевой счет, куда деньги откладываются постепенно.
Использование принципа «купи актив, чтобы оплатить пассив»: Это высшая форма финансового планирования. Вместо того чтобы тратить накопленный капитал на дорогую вещь, капитал направляется в инструменты, генерирующие пассивный доход. И уже на этот регулярно поступающий доход (например, ежемесячные проценты по вкладам) совершается желаемая покупка. Сам же основной капитал остается в неприкосновенности и продолжает работать.
Анализ полезного действия: Перед покупкой вещи необходимо рассчитать ее «стоимость использования». Для этого общая цена делится на количество дней или часов, когда вещь реально будет приносить пользу. Если показатель оказывается критически высоким, рациональнее воспользоваться арендой или шеринговыми сервисами, сохранив основной капитал внутри личной финансовой системы.
Управление личным бюджетом - это всегда баланс между текущим уровнем потребления и будущей финансовой безопасностью. Рассматривая каждую трату через призму упущенных возможностей, можно легко избавиться от навязанных маркетингом расходов и ускорить процесс достижения настоящих финансовых целей.

Мы продолжаем поддерживать авторов, которые готовы писать регулярно, но не ради количества, а ради действительно сильного контента.
У нас небольшое, но важное обновление: теперь в Диалоге есть ИИ-помощник Диалог ИИ, который встречает новых авторов.
Мы привыкли откладывать жизнь на потом. Сначала школа, потом институт, потом ипотека, вырастить ребенка, поставить его на ноги. Кажется, что пенсия — это где-то в другой галактике😄. Пока тебе 20 или к 30, слово «СФР» (Социальный фонд России) вызывает зевоту. Но недавно этот туман рассеялся, и я заглянул в систему изнутри. Поводом туда заглянуть стала моя мама. Человек, который честно отработал большую часть жизни. Не сидел на шее у государства, не прятал доходы, платил налоги. И вот наступил...

В этом году Сбер отметил свое 185-летие особенным событием – "Зеленый день" продлился целый месяц! Это отличная возможность для клиентов воспользоваться множеством акций, которые банк проводил совместно с партнерами. Я тоже не упустила шанс и хочу поделиться тем, сколько бонусов мне удалось накопить.
В ноябре банковские приложения порадовали пользователей множеством новых функций и выгодных предложений. Делюсь самыми интересными находками из Альфа-Банка, Яндекс Пэй и МТС Деньги.
Совкомбанк мне попался вот здесь, https://www.banki.ru/products/creditcards/?no_annual_service=1. Ну, или наоборот, сначала был Совкомбанк, а потом Банки.ру. Это неважно, люблю обоих теперь😍


Я своей внучке рекомендовала карту Альфа банка, обе получили вознаграждение (внучка и моё, любименькая же девочка ❤️)
Факты:
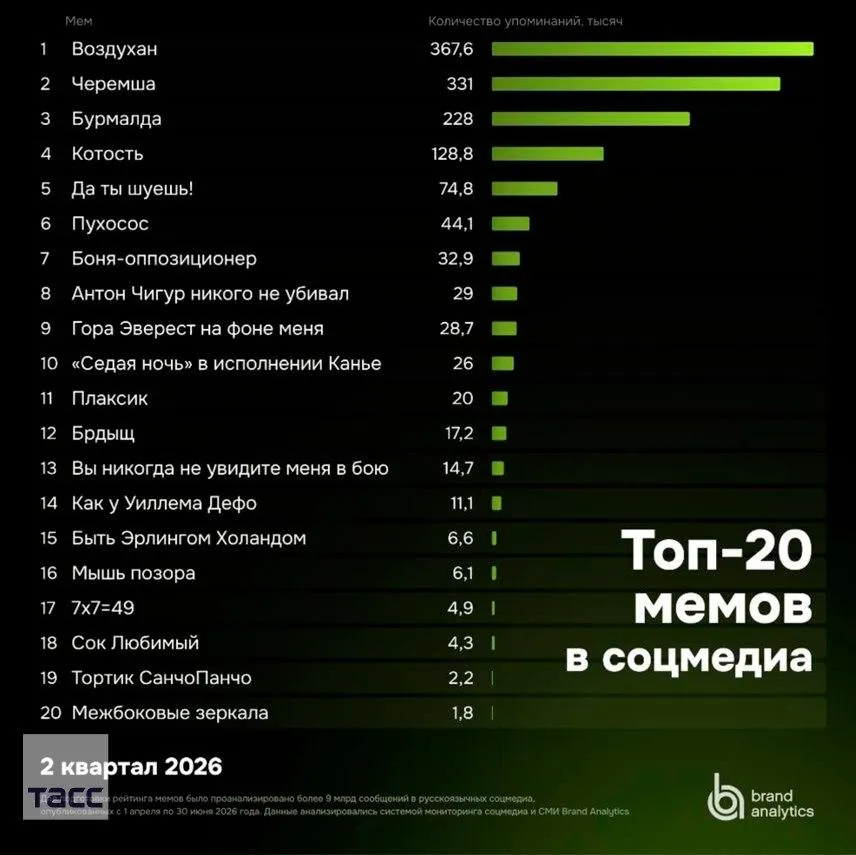
Brand Analytics представила рейтинг мемов, которые сильнее всего разлетелись по российскому интернету во втором квартале 2026 года. В рейтинг включали только новые мемы и явления, которые резко набрали популярность в апреле — июне.

Фонды денежного рынка — это инвестиционные фонды, которые вкладывают средства инвесторов в краткосрочные и высоколиквидные финансовые инструменты с низким уровнем риска. Их основная цель — сохранить капитал инвестора и обеспечить стабильный доход. фонды денежного рынка - удобный инструмент, чтобы «припарковать» свободные деньги — получить доход, близкий к ключевой ставке, но при этом сохранить гибкость: вывести средства можно в любой момент, разновидность паевых инвестиционных фондов (ПИФов), ча...
Мы живем в мире, где пластик и смартфоны полностью заменили кошельки. По данным ЦБ, доля безналичных платежей в России достигла 88,9%, а с 1 сентября 2026 года нас ждет массовый запуск цифрового рубля. Казалось бы, зачем добровольно возвращаться в каменный век? Но именно в такой гиперцифровой реальции эксперимент с полным отказом от карт и онлайн-банка на неделю стал для меня настоящим откровением.
Я постоянно откладывала деньги, когда была такая возможность, но не отслеживала куда они "исчезают". В 2013 году я сменила место работы и у меня начались очень непростые времена: у меня был автокредит, за который нужно было платить, на новой работе случались постоянные задержки зп, мне не хватало ни на что, я едва едва сводила концы с концами (спасибо маме, помогала как могла). О какой то "подушке" не приходилось и говорить. Основная моя задача: не допускать просрочку по...

Как скрупулезно, подробно все расписали - здОрово!👍👍👍
Я тоже записываю в блокнот любой доход и в конце месяца подсчитываю итоговую сумму.
Мои методы получения дополнительного дохода те же самые:
-вклады и накопительные счета
-отзывы в НР банков, НПФ, инвестиций (Совкомбанк платит по 500 руб за отзыв)
-участие в конкурсах Диалога
-реферальная программа банков
Я всегда считала себя финансово дисциплинированной. Платежи по ипотеке — вовремя, коммуналка — без просрочек, на спонтанные покупки — отдельный лимит. Но когда мне в приложении банка предложили кредитную карту с кэшбэком 5% на всё и бесплатным обслуживанием — я клюнула.
Каждый из нас регулярно подписывает договоры с финансовыми организациями - будь то открытие обычной дебетовой карты, оформление накопительного счета или размещение денег на срочном вкладе. К сожалению, большинство людей подписывают эти документы не глядя, ставя галочки в мобильном приложении или подмахивая бумаги в офисе за пару минут. Банки пользуются этой спешкой, включая в соглашения мелкий шрифт, неочевидные сноски и скрытые условия. Умение правильно анализировать официальные документы - это...
Коллеги, всех приветствую!!! Так как тема касается аптек - а это храм лекарств, препаратов, поэтому вначале обратимся к легким советам, которые, надеюсь, помогут вам снизить количество визитов в этот храм.

Каждый раз, когда Центральный банк публикует данные по годовой инфляции, это вызывает волну споров. Людям кажется, что их обманывают: регулятор заявляет о росте цен, например, на 6-8%, а покупатель в супермаркете видит, что привычный набор продуктов за год подорожал едва ли не в полтора раза. Из-за этого возникает недоверие к официальной статистике. Однако здесь нет никакого заговора. Дело в разнице между абстрактными экономическими моделями и нашей повседневной реальностью. Давайте разберем, ка...