




Как получать 14% годовых на ежедневный остаток? Способ для дисциплинированных
Когда читаю в сети отзывы людей, которые держат деньги под условные 6-9% годовых на обычном накопительном счете, или пишут, что "все пропало, инфляция", эта пассивная стратегия меня удивляет. В финансовых вопросах помогает творческий подход. Существует масса легальных способов иметь эффективную ставку, приближенную к ключевой. Нужно считать, изучать условия и комбинировать инструменты.
Разберем комбо продукт МТС Кэшбокс. Когда МТС Банк только открыл накопительный счет на ежедневный остаток «Кэшбокс», я уже писала о нем статью, где сравнивала с дебетовыми картами Совкомбанка. Сегодня многое изменилось. Но получить эффективную 13,67% возможно. Для этого нужно быть дисциплинированным и пользоваться продуктами МТС. Рассказываю, как устроена эта схема.

В чем суть ?
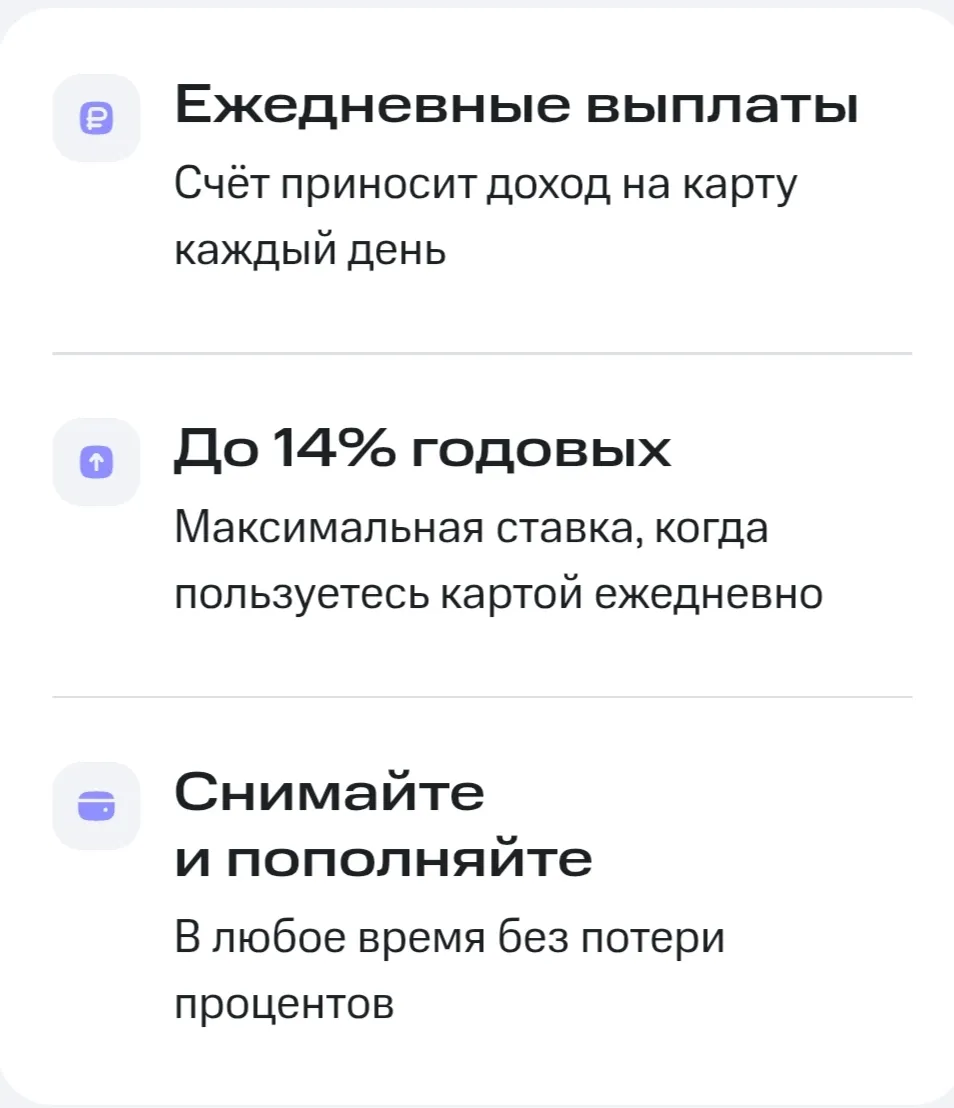
Кэшбокс — это накопительный счет МТС. Вы кладете деньги под процент, но можете свободно снимать их или докладывать в любой момент.
Главная фишка — плавающая процентная ставка, которая полностью зависит от вашей ежедневной активности.
- В начале месяца прогресс обнуляется.
- Базовая ставка 9%.
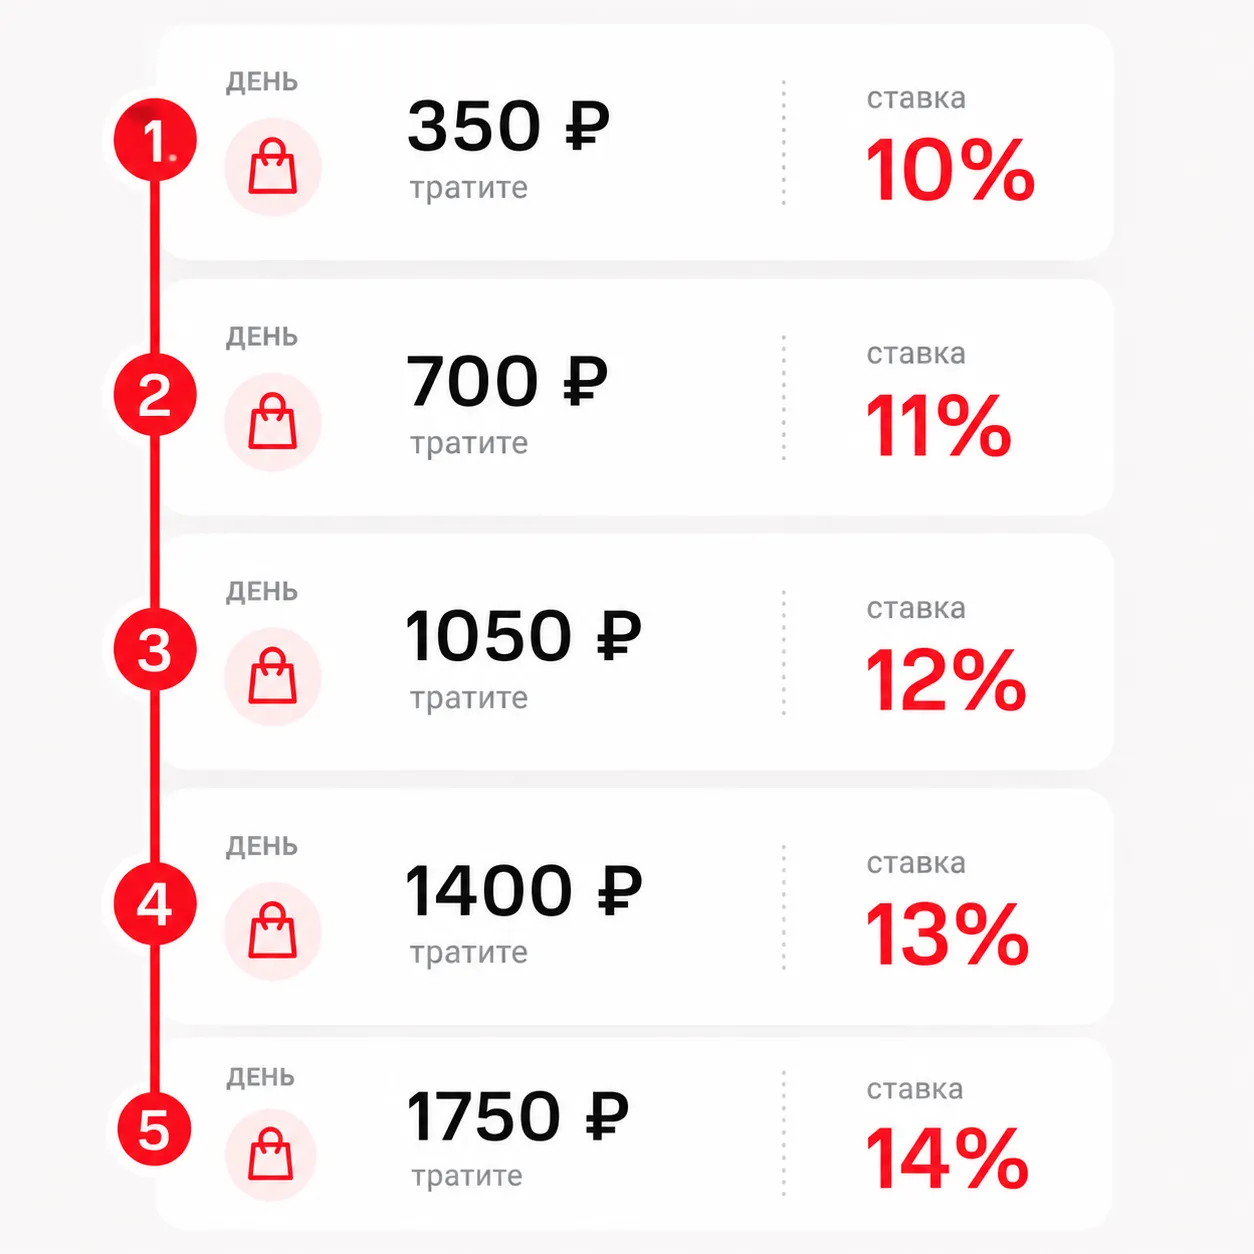
- Чтобы разогнать ее до 14%, нужно тратить пять дней от 350 рублей (1750 руб) и далее не прекращать траты.
- Каждый день непрерывных покупок прибавляет к вашей ставке по одному проценту. Всего за 5 дней вы добираетесь до максимальной доходности и сохраняете ее до конца календарного месяца. В начале месяца ставка возвращается к 9%.
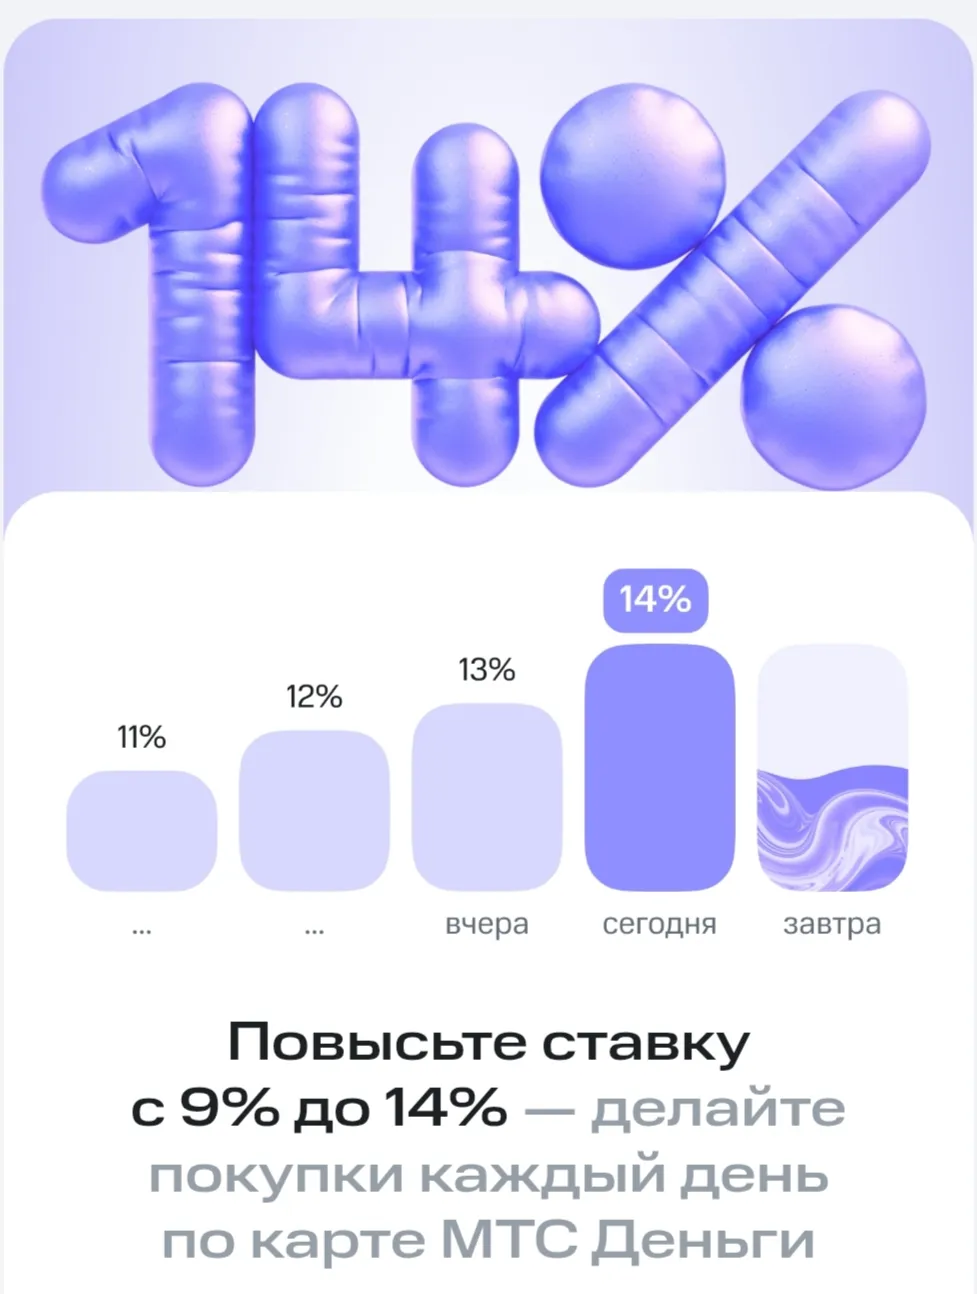
Схема проста, но она требует расходов и контроля. Важно не прекращать траты ни на один день. Стоит вам пропустить день, тариф вернется к базовым 9%. Всю цепочку придется выстраивать с нуля.
Куда можно тратить эти 350 рублей?
Банк засчитывает любые обычные покупки на кассе или в интернете:
- Продукты в супермаркете.
- Оплата бензина на АЗС.
- Кофе и бизнес-ланчи.
Какие МСС-коды обнулят ставку?
Чтобы случайно не прервать цепочку, важно знать про МСС-коды (код из четырех цифр, который банк присваивает каждой торговой точке при оплате). МТС Банк не засчитает операцию, если покупка пройдет по кодам-исключениям.
Вот список МСС-кодов, которые не подходят для разгона ставки:
- Переводы и наличные: MCC 4829, 6010, 6011.
- Связь и интернет: MCC 4814, 4816.
- Коммуналка и госуслуги: MCC 4900, 9399.
- Финансы и квази-кэш: MCC 6051, 6211, 6540 (покупка валюты, ценных бумаг, пополнение электронных кошельков).
- Игры: MCC 7995
Если ваша трата попадет под любой из этих кодов, система посчитает день пропущенным. Ставка упадет до 9%. Полный перечень ограничений можно изучить в правилах тарифа на сайте банка.
Высокая доходность, это результат вашего маневра. Банки предлагают комбо-продукты, бонусы за «новые деньги», приветственные надбавки для новичков и бонусы от финансовых платформ. Нужно лишь уметь собирать этот конструктор.
Лайфхак. Не обязательно держать сумму на счету с самого начала. Например, вы держите пару дней на счёте 11% процентов годовых на ежедневный остаток, а затем переводите в МТС на Кэшбокс. Но я бы не стала так делать, тк.прибавка небольшая, а гонять деньги из-за двух-трех дней не имеет смысла. Выбор за вами.
Кэшбокс оформляется с картой МТС деньги. На момент написания эту карту можно открыть через маркетплейс Банки.ру. с бонусом:
https://www.banki.ru/specials/debitcards/bonus_za_karty_in_mobile_app/
Также, сейчас действует акция за отзыв о взаимодействии с МТС банком. Вы имеете возможность получить двойную и тройную выгоду.
С банком при написании не сотрудничала. Удачного комбо!

В этом месяце я решила участвовать активно в акциях от партнёров Совкомбанка, подключив подписку Халва Десятка.


С банком ВТБ я не очень дружу, и давно им не пользовалась, приложение было на самой последней странице телефона, там у меня собрались все банки-неудачники 🥲 какими активно не пользуюсь, но на всякий случай проверяю (что у них нового и какой кешбек на месяц). 🧐 Иногда эта проверка проходит успешно и банк с хорошим предложением переходит у меня на первую страницу (реабилитируется) 💝


Мы оценили удобство дебетовых и кредитных банковских карт. Как гласит статистика, на руках у населения нашей страны около 526 млн карт. Опросы показывают распределение: примерно у трети россиян (34%) в кошельке от одной до трёх карт, около 44% активно используют одну основную, ещё 41% — две-три под разные задачи (зарплатную, для покупок, кешбэка). Интересно, сколько карт в наличии, а не только в кошельке у россиян -до 20 или больше?

Давно пользуюсь картой ВТБ, одно время пользовался только картой ВТБ. Почему мой выбор был в пользу ВТБ?

Недавно муж пришел ко мне с проблемой: его вклад с отличным процентом закрылся, и нужно было срочно найти новое место для денег. Его список банков невелик, поэтому мы вместе стали искать варианты и остановились на ВТБ. Накопительный счет обещал целых 14,7% на минимальный остаток – звучит заманчиво, не правда ли?

Многие до сих пор боятся кредитных и дебетовых карт, считая их финансовой ловушкой. Но если пользоваться ими с умом, на банках можно отлично зарабатывать. Я активно пользуюсь самыми разными предложениями, но Т-Банк (бывший Тинькофф) и Альфа-Банк — это мои самые любимые карты, ибо они приносят реальный доход. Рассказываю на своем опыте, как превратить этот пластик в источник выгоды.Т-Банк: спасает наличными и радует «Кэшбэком дня»У Т-Банка я использую как кредитную, так и дебетовую карту. У них...
В последние месяцы, когда рынок кредитования зажат высокими процентами, наткнуться на «выгодное» предложение по перекредитованию кажется настоящей удачей. На текущий момент, когда большинство банков выдают потребительские займы под космические проценты, даже небольшая скидка по ставке выглядит спасительным кругом. У меня была ситуация пару месяцев назад: висел остаток по старому потребкредиту на 700 тысяч рублей под 24,5% годовых. И тут мне приходит «персональное» предложение от другого...
Я несколько лет активно пользовался кредитной картой с длинным беспроцентным периодом для оплаты всех повседневных покупок. Я строго следил за графиком выплат и никогда не платил банку проценты.
По своей ошибке забыл выбрать категории кэшбека на месяц. Да, понимаю, что моя ошибка, но ниже ситуация, как банки по разному к клиентам относятся.
Еще пару лет назад я выбирала банковскую карту очень просто: если ее советовали друзья или она была популярной, значит, можно оформлять. Мне казалось, что все карты примерно одинаковые.
Вклад под 20% — это круто, но инфляция и привычки могут съесть всю выгоду. Эксперты Банки.ру выделяют три главные «дыры» в бюджете россиян .
Банк Локо, к сожалению своих клиентов; снижает ставки по линейке своих НС с 27.07.2026 гола но на этот раз я,; не спешу с открытием НС и вот почему. В отличие от вклада , по НС банк имеет право в одностороннем порядке изменять условия тарифа, в том числе и % ставки , что он и сделал ,в данном случае,понизив её с 14, 75% по условиям тарифа от 6 июля до 14,5% по НС на минимальный остаток,с объявленной даты , в том числе и для действующих клиентов. До 27 июля в данном...
Первый Инвестиционный Банк снижает ставки по вкладам с 27.07 на 0, 25%
КЕБ снижает ставки по линейке своих вкладов с 27.07. До этой даты , ещё можно открыть вклад ,, Оптимальный ,, на 6м5с с ежемесячным начислением % по ставке 13,5%
В Госдуму внесён законопроект, который может изменить правила игры для вкладчиков. Правительство предлагает поднять лимит страхового возмещения по рублёвым долгосрочным вкладам с 1,4 млн до 2 млн рублей. Но есть важный нюанс: повышенная защита коснётся только депозитов на срок более 3 лет. А вступление закона в силу запланировано на 1 января 2027 года.