


Как перестать тратить деньги на спонтанные покупки
Мы часто не замечаем, как мелкие траты «съедают» бюджет. Кофе на вынос, подписки, которые не используешь, или вещи с распродаж «на всякий случай». Как перестать сливать деньги и начать откладывать? Делюсь проверенной схемой.
Шаг 1. Правило 24 часов
Захотели купить что-то дороже 1000 рублей, но это не предмет первой необходимости? Отложите на сутки. Через 24 часа желание купить пропадает в 90% случаев. Утром вы уже трезво оцениваете нужность вещи.
Шаг 2. Правило 3-х конвертов (или счетов)
В день зарплаты сразу раскладывайте доход:
· 50% — обязательные платежи (коммуналка, еда, проезд, кредиты).
· 30% — накопления и инвестиции (это ваша подушка безопасности).
· 20% — развлечения и карманные расходы.
Важно: эти проценты нужно распределить до того, как вы увидите полную сумму на карте. Как только деньги поступили — сразу переводите 30% в накопления (лучше на накопительный счет, где капает процент).
Шаг 3. Отслеживание мелочей
Кажется, что на мелочах не сэкономить, но это миф. Посчитайте, сколько вы тратите на перекусы или такси в месяц. В среднем это 5000–8000 рублей в месяц. Если исключить их частично, за год набежит солидная сумма на отпуск.
Дополнительные советы:
- Отключите автопродление подписок на стриминговых сервисах и онлайн-курсах.
- Ходите в магазин со списком продуктов (очень дисциплинирует).
- Если покупаете технику — заходите на сайт «Яндекс.Маркет» или «СберМегаМаркет» и сравнивайте цены с помощью фильтров.
Итог:
Начните с малого — откладывать хотя бы 10% от дохода каждый месяц. Через полгода вы заметите, что жить с накоплениями спокойнее, чем без них.


«Замуровали, демоны!» 😱🤦♀️ - именно эта фраза из любимой комедии пронеслась у меня в голове, когда я внезапно оказалась в местной цифровой «темнице».

1 ноября жители нашего города столкнулись с неприятным сюрпризом: новые квитанции по оплате ЖКХ показали значительное увеличение расходов. Особенно заметен резкий скачок платы за вывоз мусора.


Форумчане, доброго времени суток! Отложила вышивание крестиком, налила себе чаю и решила поведать вам об одном прелюбопытном преступлении, которое я раскрыла прямо у себя в ванном шкафчике.

Мы привыкли откладывать жизнь на потом. Сначала школа, потом институт, потом ипотека, вырастить ребенка, поставить его на ноги. Кажется, что пенсия — это где-то в другой галактике😄. Пока тебе 20 или к 30, слово «СФР» (Социальный фонд России) вызывает зевоту. Но недавно этот туман рассеялся, и я заглянул в систему изнутри. Поводом туда заглянуть стала моя мама. Человек, который честно отработал большую часть жизни. Не сидел на шее у государства, не прятал доходы, платил налоги. И вот наступил...

Я давний клиент оператора t-2 (ранее Tele2), пользуюсь их услугами почти всю свою сознательную жизнь. Мой тариф был уже довольно старым, архивным: 400 рублей в месяц за 10 ГБ трафика и 200 минут, но без SMS. К тому же, телефон был оформлен на мужа еще в далекие времена. И вот, в прошлом году, перед самым Новым годом, я получила неприятное уведомление от t-2: с января тариф удвоится и составит 800 рублей. Естественно, такое положение дел меня категорически не устраивало, и я начала...

Звучит странно, правда? Но это парадокс бедности.
Все мы любим слово «скидка», но настоящая экономия — это не спонтанная распродажа, а система. Я собрал 5 рабочих стратегий, которые реально сберегут ваш бюджет без чувства лишений.
Надоели постоянные пустые звонки от Совкомбанка. Звонят и бросают трубку. Бесит!!!
Мы так привыкли к тому, что баланс всегда на виду: открыл приложение - и сразу видишь, сколько осталось на карте, сколько лежит на вкладе, сколько набежало процентов. Банковские дизайнеры специально делают эти цифры крупными и яркими - чтобы всё было понятно и под рукой. Но именно эта наглядность в неподходящем месте может стать первой ступенькой к потере денег. Если кто‑то рядом мельком увидел сумму на вашем экране - этого порой достаточно, чтобы запустить сложную схему обмана. Разберём, почему...

Представьте: вы открываете приложение, а оно не просто показывает баланс, а говорит: «Вы переплачиваете за мобильную связь, вот три тарифа дешевле» или «Через два месяца у вас закончится подписка, но я уже подобрал альтернативу». Это не фантастика - это банк будущего, каким его видят аналитики.
На бумаге у Евросоюза единый рынок финансовых услуг. На практике банковская система остаётся глубоко фрагментированной по национальным границам. Так в чём же отличие и почему «единые правила» не сделали банки одинаковыми?
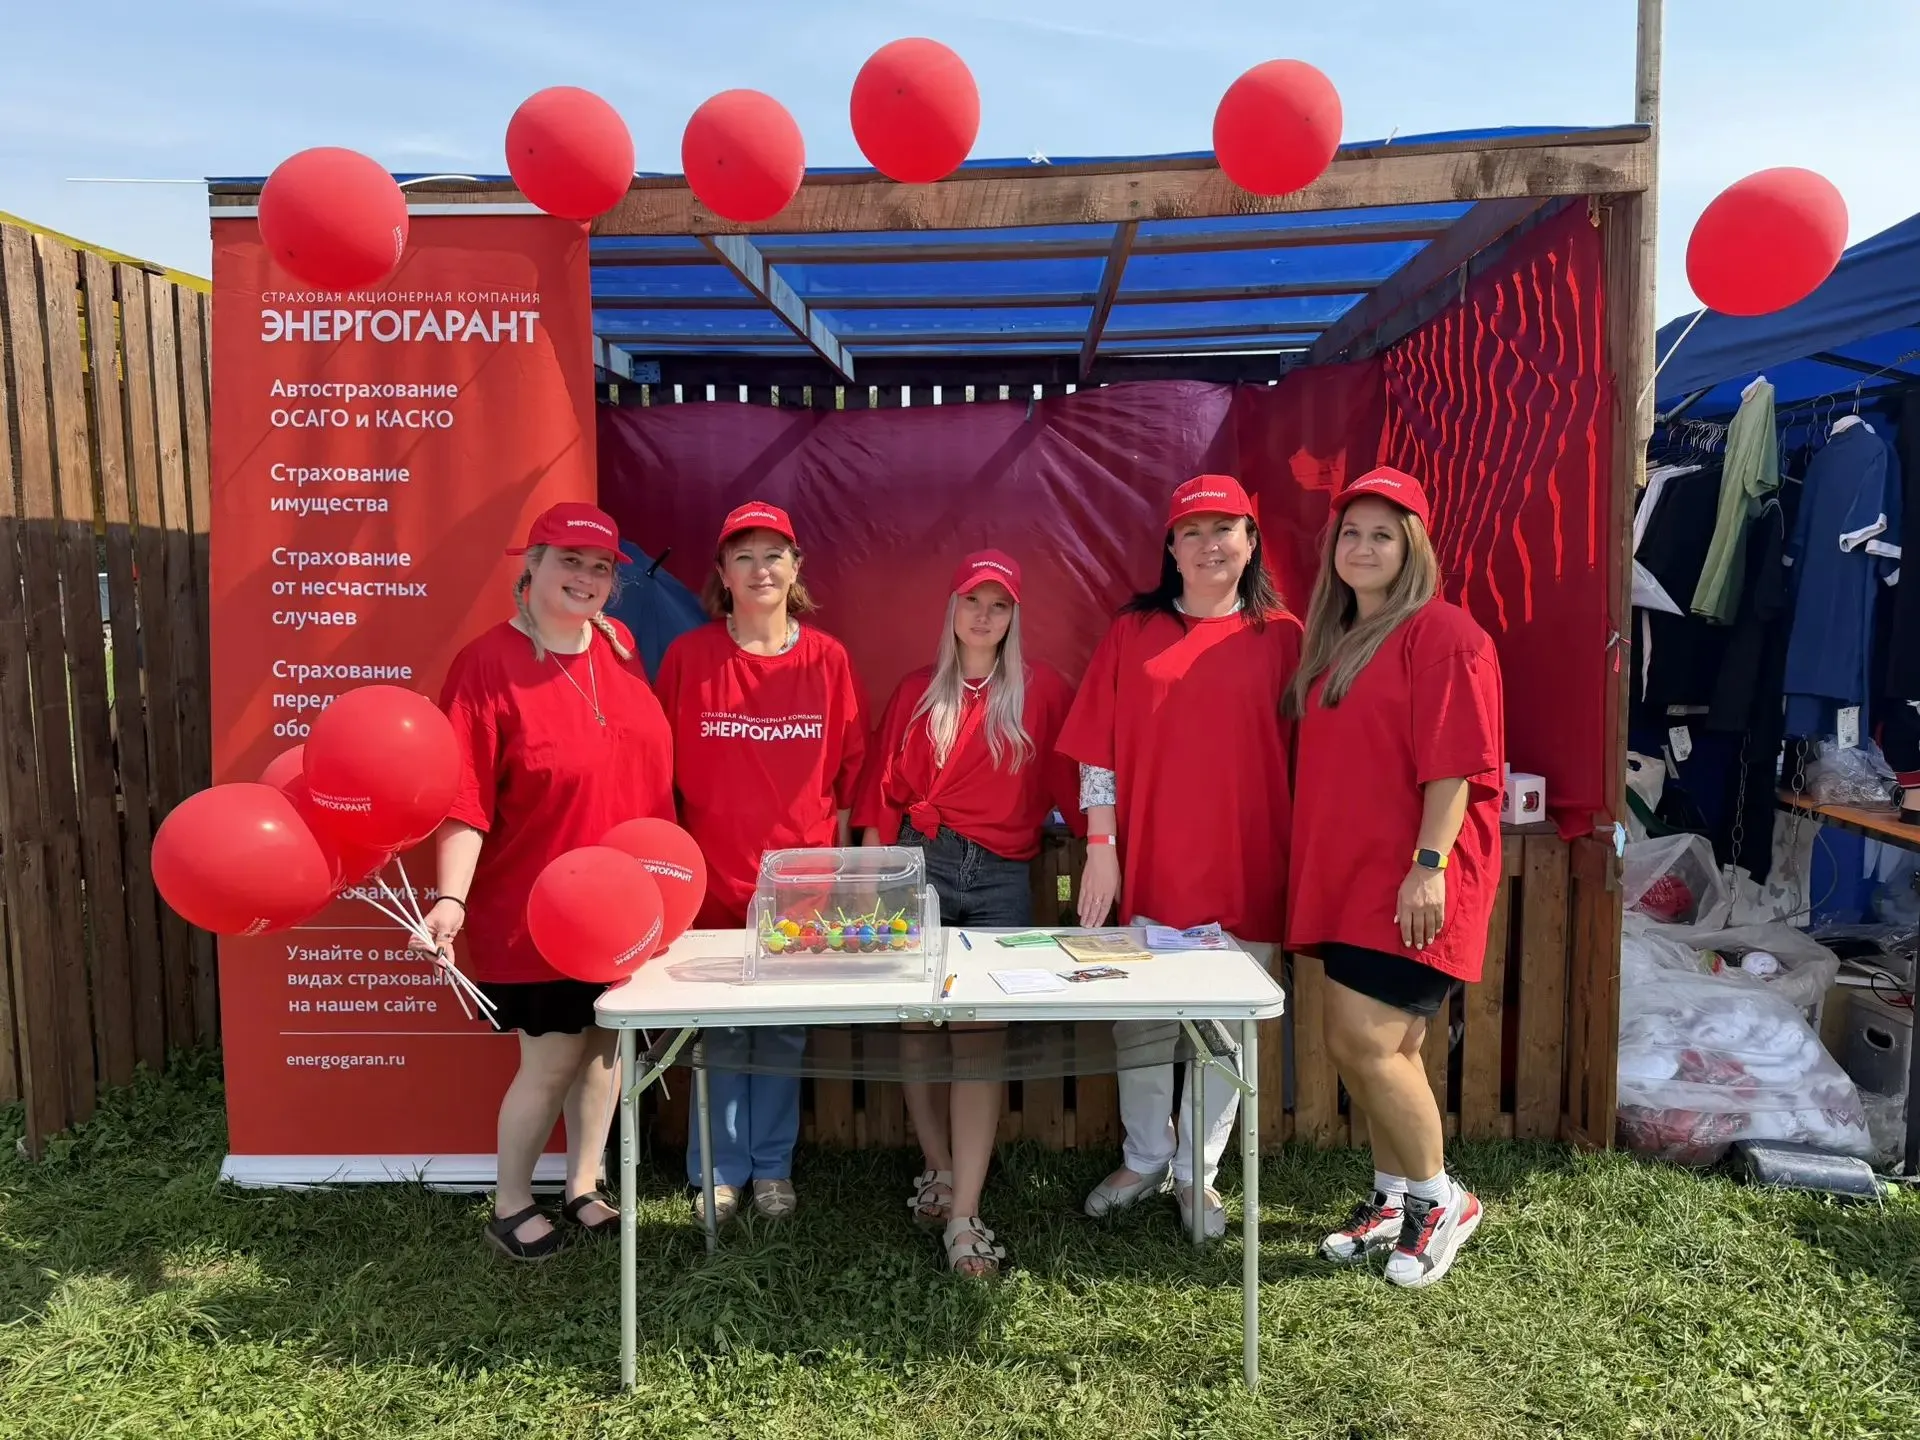
25 июля 2026 года в деревне Мувыр Игринского района Удмуртской Республики прошел IV этнический фестиваль возрожденных деревень «Деревня – душа России». На мероприятие собрались гости из нескольких регионов страны. Страховая компания ЭНЕРГОГАРАНТ выступила партнером фестиваля.
Раньше я вообще не задумывался о том, сколько теряю на переводах между банками. Ну списывают тридцать рублей, ну сто — мелочь же. А потом как-то сел и посчитал за три месяца и ахнул. В январе у меня ушло почти девятьсот рублей на одни только комиссии, в феврале чуть больше шестисот, в марте перевалило за тысячу. В среднем выходило около восьмисот пятидесяти рублей в месяц. За год это больше десяти тысяч рублей, которые просто улетели в никуда. И это при том, что у меня карта ВТБ, на которую...
Система быстрых платежей (СБП) Банка России давно ассоциируется у большинства пользователей исключительно с бытовыми переводами между физическими лицами или оплатой покупок по QR-кодам на кассах магазинов. Мы привыкли без комиссий скидываться на подарки коллегам, отправлять деньги родственникам или оплачивать продукты в супермаркетах. Однако технологическая платформа СБП вышла далеко за рамки личных расчетов и активно трансформирует сектор микробизнеса, фриланса и независимого...
Мгновенный перевод - это удобно, пока не случится ошибка. Одна неверная цифра в номере телефона - и крупная сумма улетает незнакомцу за доли секунды. А вернуть её не так просто: в СБП нет кнопки «отменить». Но это не значит, что деньги потеряны навсегда. Есть чёткие алгоритмы, которые помогают вернуть средства - или хотя бы не допускать таких ситуаций в будущем. Разберём, почему банк не может просто «забрать» деньги обратно, какие шаги реально работают и как защитить свой бюджет от собственных...
