Почему мы перестаём вести учёт расходов и как сделать его полезным
Вы начали записывать расходы, и первые две недели всё шло по плану. Затем пропустили несколько покупок, решили, что данные уже неточны, и перестали вести учёт. Такая ситуация знакома многим. И дело не обязательно в недостатке дисциплины. Часто проблема в другом: человек фиксирует траты, но не понимает, какое решение принять на основе полученных данных.
Учёт расходов — это не цель, а инструмент. Повторимся, он помогает увидеть, куда уходят деньги, сравнить траты со своими приоритетами и при необходимости скорректировать поведение.
Цифра должна отвечать на вопрос
Допустим, по итогам месяца вы увидели, что потратили на такси 12 000 рублей. Сама по себе эта сумма ещё ничего не говорит. Важно задать себе несколько вопросов:
— Устраивает ли меня такой уровень расходов? — Соответствует ли он моим обстоятельствам и финансовым приоритетам? — Хочу ли я что-то изменить в следующем месяце?
Решение может быть конкретным: например, пользоваться такси не чаще определённого количества раз в неделю. При этом цель не обязательно состоит в том, чтобы полностью отказаться от привычной категории расходов. Важно осознанно определить сумму или правило, которое подходит именно вам. В этот момент учёт становится основой для действия, а не просто перечнем покупок.
Одна пропущенная трата не обесценивает все данные
Ещё одна распространённая причина отказа от учёта — подход «всё или ничего». Кажется, что, если одна покупка не записана, продолжать уже бессмысленно. Но небольшая погрешность обычно не мешает увидеть общую структуру расходов: какие категории занимают основную долю бюджета и где траты меняются от месяца к месяцу. При этом крупные, регулярные и обязательные платежи лучше фиксировать внимательно — именно они сильнее всего влияют на финансовую картину.
Если вы пропустили несколько дней, не обязательно восстанавливать каждую небольшую покупку. Можно проверить банковскую выписку, внести основные расходы и продолжить учёт с текущего дня.
Начните с одного вопроса
Необязательно сразу учитывать всё до последней покупки. Для начала можно выбрать один конкретный вопрос:
— Сколько я трачу на доставку еды? — Сколько уходит на такси в рабочие дни? — Как меняются расходы на кафе в течение месяца?
Когда вопрос сформулирован точно, собирать и анализировать данные становится проще. Дальше можно действовать по следующей схеме.
1. Выберите одну категорию расходов (не пытайтесь сразу изменить весь бюджет)
2. Определите период наблюдения (например, две недели или месяц)
3. Примите одно конкретное решение (не «надо меньше тратить», а, например: «В ближайшие две недели я буду обедать дома три раза в неделю»)
4. В конце периода сравните план с фактом (Удалось ли выполнить решение? Изменились ли расходы? Было ли новое правило удобным?)
Если выбранный вариант не сработал, это не означает, что учёт был бесполезен. Возможно, решение оказалось слишком жёстким, неудобным или не соответствовало реальным обстоятельствам. Его можно скорректировать и проверить ещё раз.
«От учёта расходов нередко ждут быстрых изменений. Однако сам по себе он даёт прежде всего информацию. Практический результат появляется тогда, когда на основе этой информации человек принимает конкретное решение, а затем оценивает его последствия», — отмечает Екатерина Захарова, финансовый директор Summit Group.
Начать можно с малого. Одного вопроса, одного решения и одного периода для проверки. Такой подход помогает превратить учёт расходов из рутинной обязанности в понятный инструмент управления личными финансами.


В этом месяце я решила участвовать активно в акциях от партнёров Совкомбанка, подключив подписку Халва Десятка.


С банком ВТБ я не очень дружу, и давно им не пользовалась, приложение было на самой последней странице телефона, там у меня собрались все банки-неудачники 🥲 какими активно не пользуюсь, но на всякий случай проверяю (что у них нового и какой кешбек на месяц). 🧐 Иногда эта проверка проходит успешно и банк с хорошим предложением переходит у меня на первую страницу (реабилитируется) 💝


Мы оценили удобство дебетовых и кредитных банковских карт. Как гласит статистика, на руках у населения нашей страны около 526 млн карт. Опросы показывают распределение: примерно у трети россиян (34%) в кошельке от одной до трёх карт, около 44% активно используют одну основную, ещё 41% — две-три под разные задачи (зарплатную, для покупок, кешбэка). Интересно, сколько карт в наличии, а не только в кошельке у россиян -до 20 или больше?

Давно пользуюсь картой ВТБ, одно время пользовался только картой ВТБ. Почему мой выбор был в пользу ВТБ?

Недавно муж пришел ко мне с проблемой: его вклад с отличным процентом закрылся, и нужно было срочно найти новое место для денег. Его список банков невелик, поэтому мы вместе стали искать варианты и остановились на ВТБ. Накопительный счет обещал целых 14,7% на минимальный остаток – звучит заманчиво, не правда ли?

Недавно столкнулся с такой проблемой. Мне исполнилось 20 лет и как вы понимаете нужно получить новый паспорт. Записался в мфц через сайт гос услуги. Сходил и в тот же день получил новенький паспорт.
Банк ПСБ ; явно заинтересовал своих вкладчикиков ставкой 14, 2 на полгода по вкладу,, Сильная ставка ,, на ,,новые деньги,,. Это- одно из лучших предложений по финансовому рынку на это срок Другие сроки,по этому вкладу не рассматривал, ввиду неитереса по %.
Энерготрансбанк ввёл в линейку своих депозитных продуктов вклад,, Максимальный доход,,на 91день со ставкой- 13, 5% с выплатой в конце срока
Тольятти химбанк снизил %ставки по вкладам,на краткосрок и повысил на сроках 6мес и 1год
Получил 1.08 выплату кэшбэка- 5% на дебетовый счёт карты ,, Альфа-Банка,, ( отправитель- Система Мир) с указанием основания платежа : ,,за пользование картой Система Мир,,. Прндполога , что это акция по РЖД при оплате билетов ( в прошлом году такая была )
Банк ,, Реалист,, с 3.08 ввёл в линейку своих НС новые НС :на ежедневный остаток и на минимальный остаток с суммами размещения 0 5млн ₽ и ввёл новые сроки по вкладам.
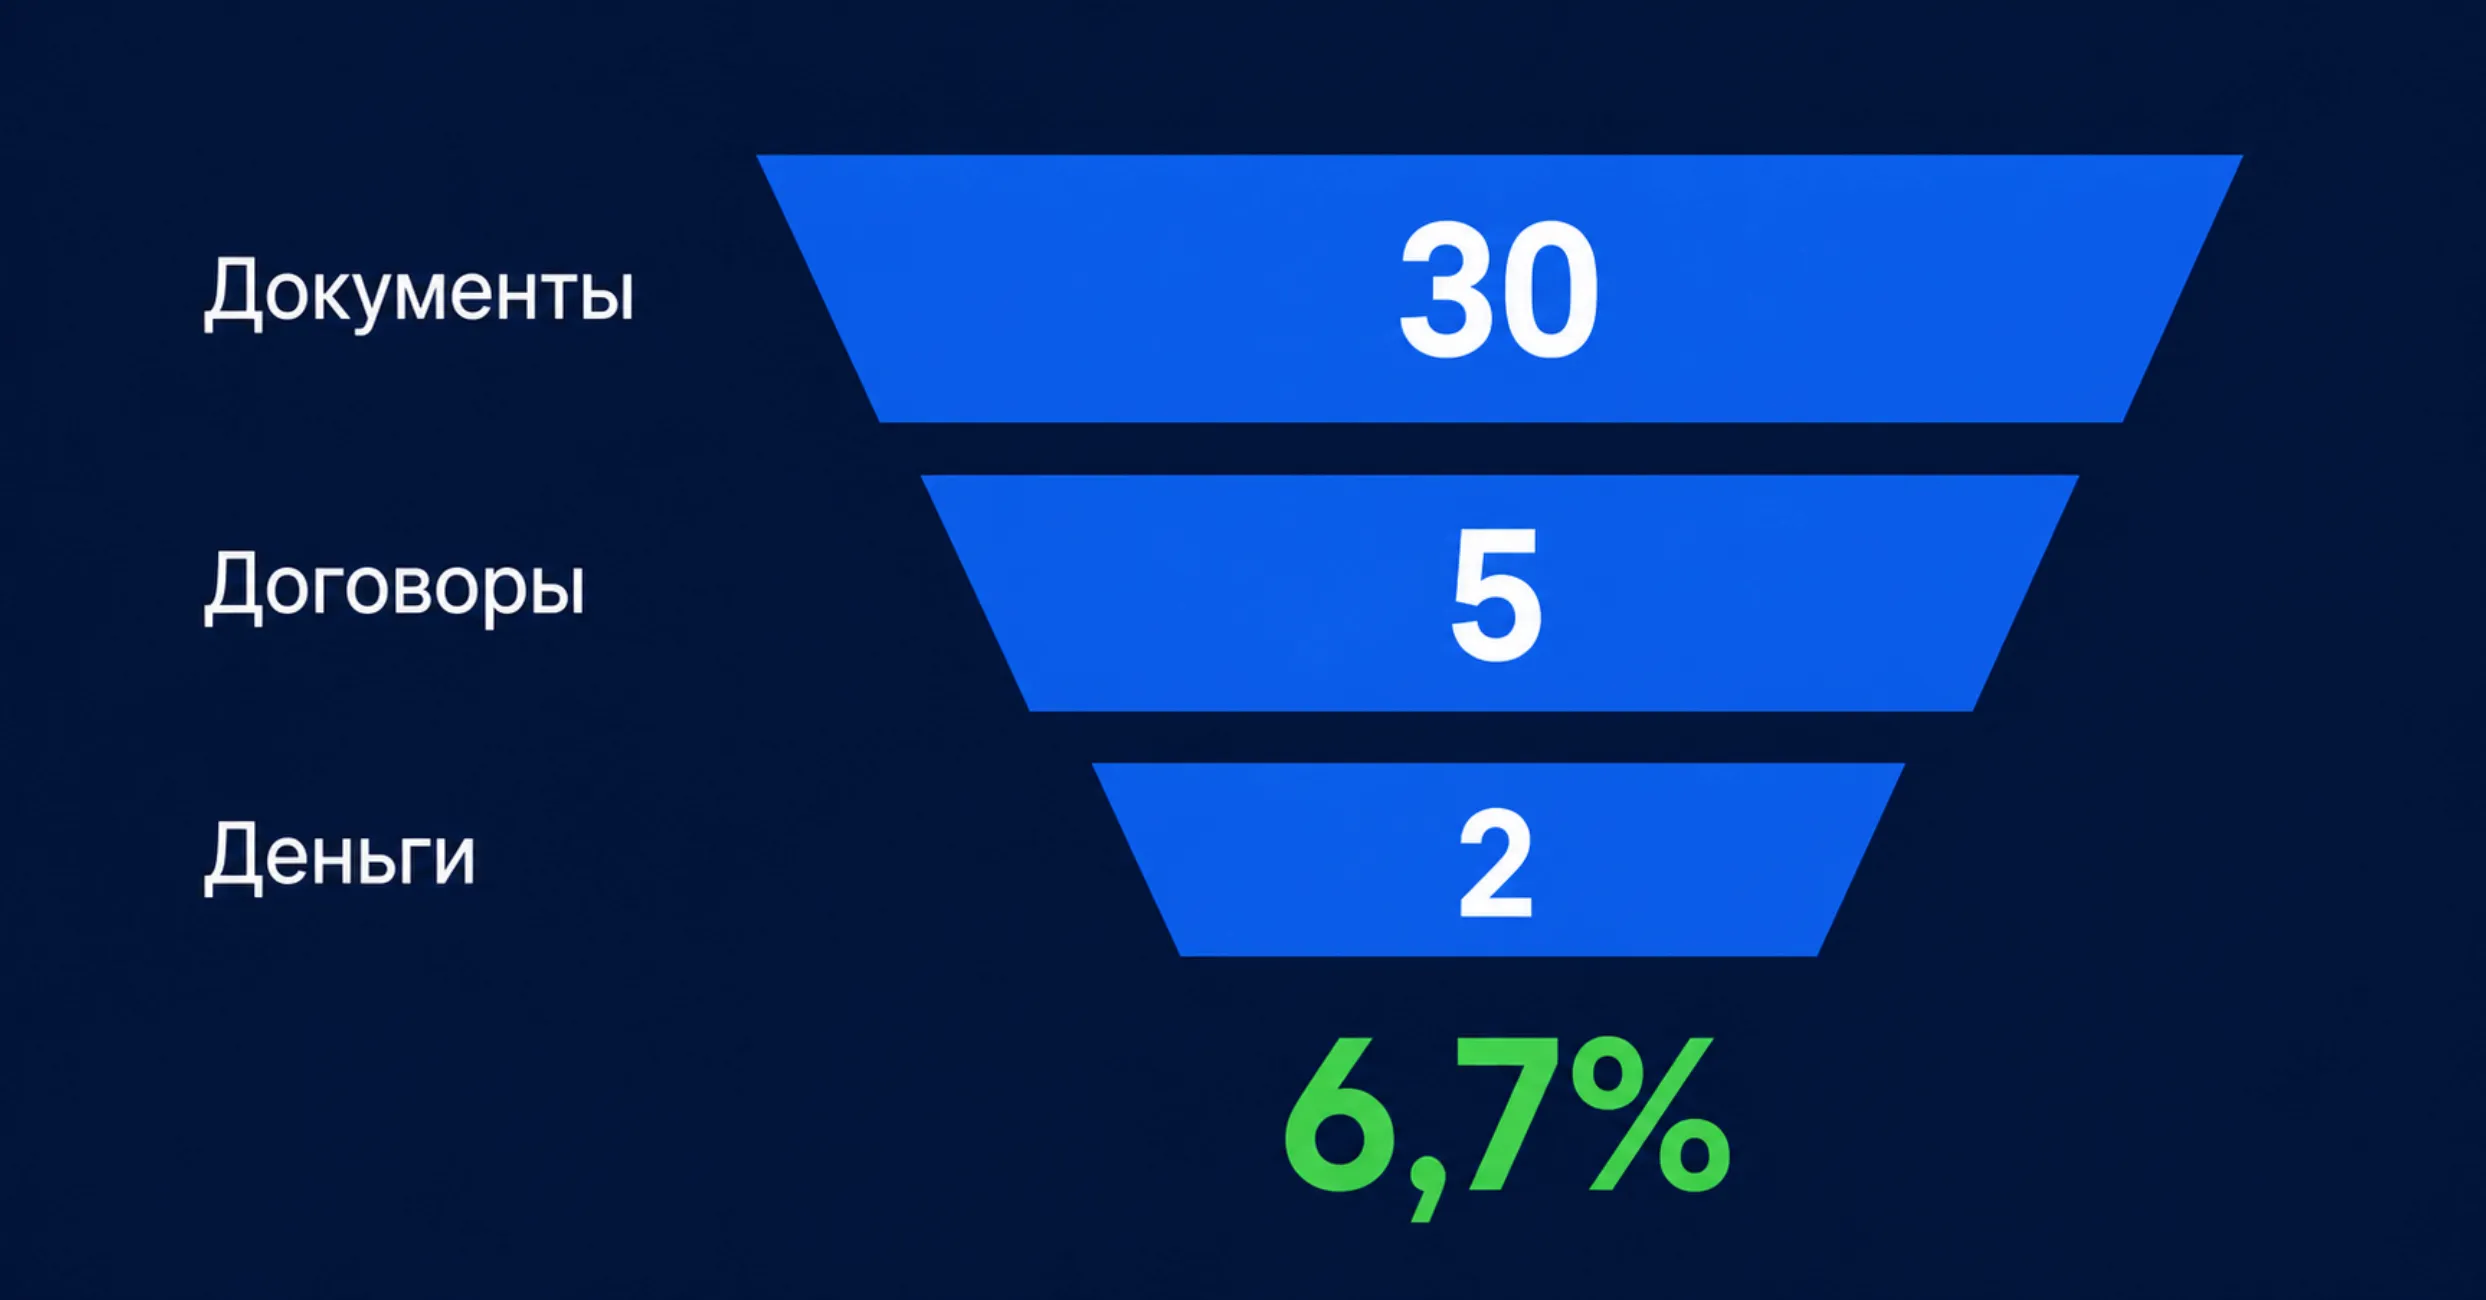
Занимаюсь помощью в получении кредитов для бизнеса. За июль через меня прошло 30 полных комплектов документов — не «оставил заявку на сайте», а люди уже собрали справки и готовы были подавать.
Помню, ещё пару лет назад слово «кредит» вызывало у меня лёгкий холодок: казалось, это ловушка, из которой не выбраться. Я старательно избегал любых займов, даже когда они реально могли упростить жизнь — например, купить технику без удара по бюджету или закрыть срочные расходы.
Весьма рад, что открыл счет в Озон банке. Один из весьма положительных аспектов банка- это чат связи с операторами поддержки. Сегодня 2 августа задал в 13 ч38 м задал вопрос оператору , в13 ч39 м получил совет и тут же решил свой вопрос. А банку посоветую Так держать и дальше! Рекомендую Озон Банк всем, кто любит быстро решать вопросы, надежно хранить свои деньги.
Вы обнулили счёт, срок действия карты истёк, пластик лежит в ящике - кажется, что эта карта больше не имеет к вам никакого отношения. На деле всё наоборот: банковский счёт продолжает жить своей жизнью и может незаметно накопить долг, который потом взыщут через приставов. Разберём, как банки легально создают «скрытые» задолженности на заброшенных счетах, какие сценарии встречаются чаще всего и как юридически грамотно закрыть счёт, чтобы не получить неприятный сюрприз через год.