Накопительный счёт: почему высокая ставка не всегда означает высокий доход
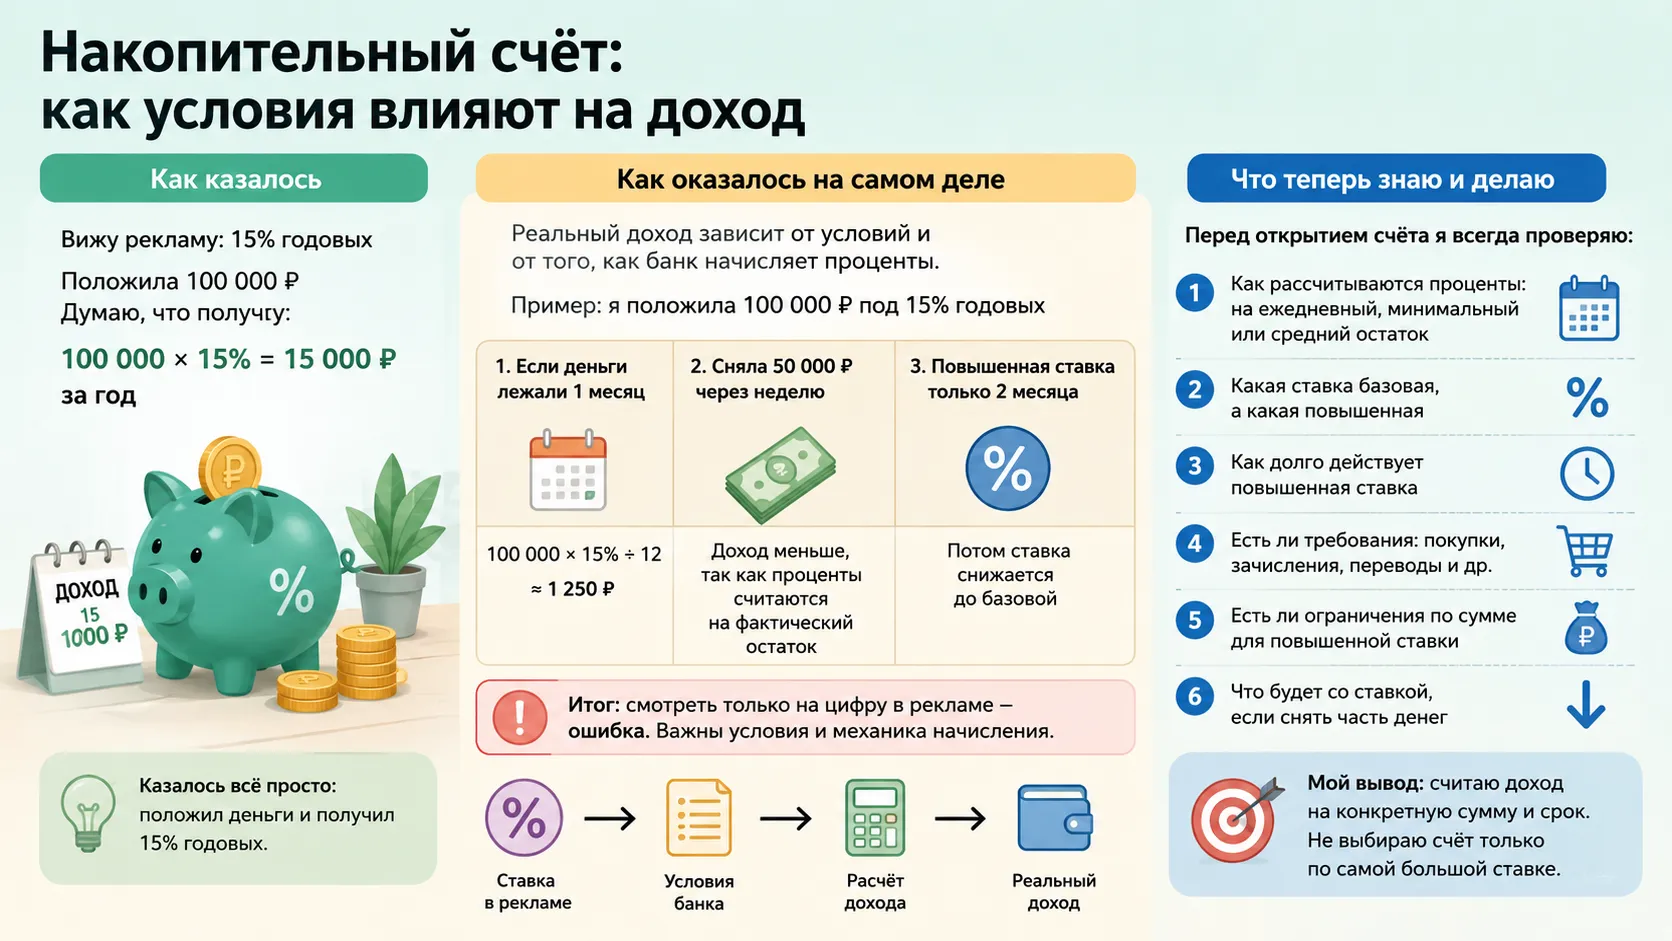
Когда я впервые открыла накопительный счёт, мне казалось всё очень простым: положила деньги на счёт, банк начисляет заявленный процент, а я в любой момент могу снять нужную сумму. Я воспринимала ставку, например 15% годовых, почти как гарантированные 15% от всей суммы за год.
На практике оказалось, что смотреть только на цифру в рекламе недостаточно. У накопительного счёта есть условия, от которых напрямую зависит реальный доход: сумма, на которую начисляются проценты, срок действия повышенной ставки, а иногда — необходимость выполнять дополнительные условия.
Например, я положила бы 100 000 ₽ и увидела ставку 15% годовых. Наивный расчёт выглядит так:
100 000 × 15% = 15 000 ₽ дохода за год.
Но это не означает, что именно 15 000 ₽ я получу на руки. Во-первых, ставка годовая, а проценты начисляются за конкретные дни. Во-вторых, повышенная ставка может действовать только определённый период или при выполнении условий. В-третьих, если деньги снимать и возвращать обратно, важно понимать, как именно банк рассчитывает остаток для начисления процентов.
Допустим, деньги пролежали на счёте под 15% только один месяц. При очень упрощённом расчёте доход составит:
100 000 × 15% ÷ 12 ≈ 1 250 ₽.
А если через неделю я сняла 50 000 ₽ и условия предусматривают расчёт по фактическому остатку, то доход уже будет заметно меньше.
Именно здесь я поняла главную вещь: накопительный счёт — это не просто «сумма × процент». Нужно смотреть, от какого остатка банк считает проценты и какие условия необходимы для получения указанной ставки.
Теперь перед открытием такого продукта я проверяю несколько пунктов:
- Как именно рассчитываются проценты — на ежедневный, минимальный или средний остаток.
- Какая ставка базовая, а какая повышенная.
- Как долго действует повышенная ставка.
- Есть ли требования по покупкам, зачислениям или другим операциям.
- Есть ли ограничения по сумме, на которую начисляется повышенный процент.
- Что произойдёт со ставкой, если я сниму часть денег.
Мой главный вывод: не стоит выбирать накопительный счёт только по самой большой цифре в рекламе. Я сначала смотрю условия и считаю примерную доходность именно для той суммы и срока, на которые планирую разместить деньги.
Для меня накопительный счёт оказался удобным инструментом именно потому, что деньги остаются доступными, но при этом могут приносить доход. Главное — понимать механику начисления процентов, а не ориентироваться только на красивую ставку.
Это мой личный опыт и способ разобраться в продукте, а не финансовая рекомендация.


В этом месяце я решила участвовать активно в акциях от партнёров Совкомбанка, подключив подписку Халва Десятка.


С банком ВТБ я не очень дружу, и давно им не пользовалась, приложение было на самой последней странице телефона, там у меня собрались все банки-неудачники 🥲 какими активно не пользуюсь, но на всякий случай проверяю (что у них нового и какой кешбек на месяц). 🧐 Иногда эта проверка проходит успешно и банк с хорошим предложением переходит у меня на первую страницу (реабилитируется) 💝


Мы оценили удобство дебетовых и кредитных банковских карт. Как гласит статистика, на руках у населения нашей страны около 526 млн карт. Опросы показывают распределение: примерно у трети россиян (34%) в кошельке от одной до трёх карт, около 44% активно используют одну основную, ещё 41% — две-три под разные задачи (зарплатную, для покупок, кешбэка). Интересно, сколько карт в наличии, а не только в кошельке у россиян -до 20 или больше?

Давно пользуюсь картой ВТБ, одно время пользовался только картой ВТБ. Почему мой выбор был в пользу ВТБ?

Недавно муж пришел ко мне с проблемой: его вклад с отличным процентом закрылся, и нужно было срочно найти новое место для денег. Его список банков невелик, поэтому мы вместе стали искать варианты и остановились на ВТБ. Накопительный счет обещал целых 14,7% на минимальный остаток – звучит заманчиво, не правда ли?


Все начиналось красиво, солидно и монументально. Я "принесла" в Совкомбанк свои кровные 100000 рублей и гордо заперла их на долгосрочный трехлетний вклад под отличные 17% годовых. "Вот она, настоящая финансовая зрелость!" - подумала я, мысленно потирая руки и предвкушая стабильный доход. Однако...... моя железная уверенность продлилась ровно неделю! Ровно до того момента, пока я из любопытства не заглянула в финансовые новости. Там черным по белому было написано, что...
Я долго считала, что оплата коммунальных услуг через приложение банка — это просто способ не ходить в кассу. А когда слышала про кэшбэк за ЖКХ, думал, что это маркетинговый трюк, который работает только по праздникам. Но когда я решила разобраться с домашней бухгалтерией, оказалось, что я просто неправильно платил. Теперь возвращаю часть денег за свет и воду каждый месяц. Рассказываю, как работает кэшбэк за ЖКХ и где его действительно можно получить.
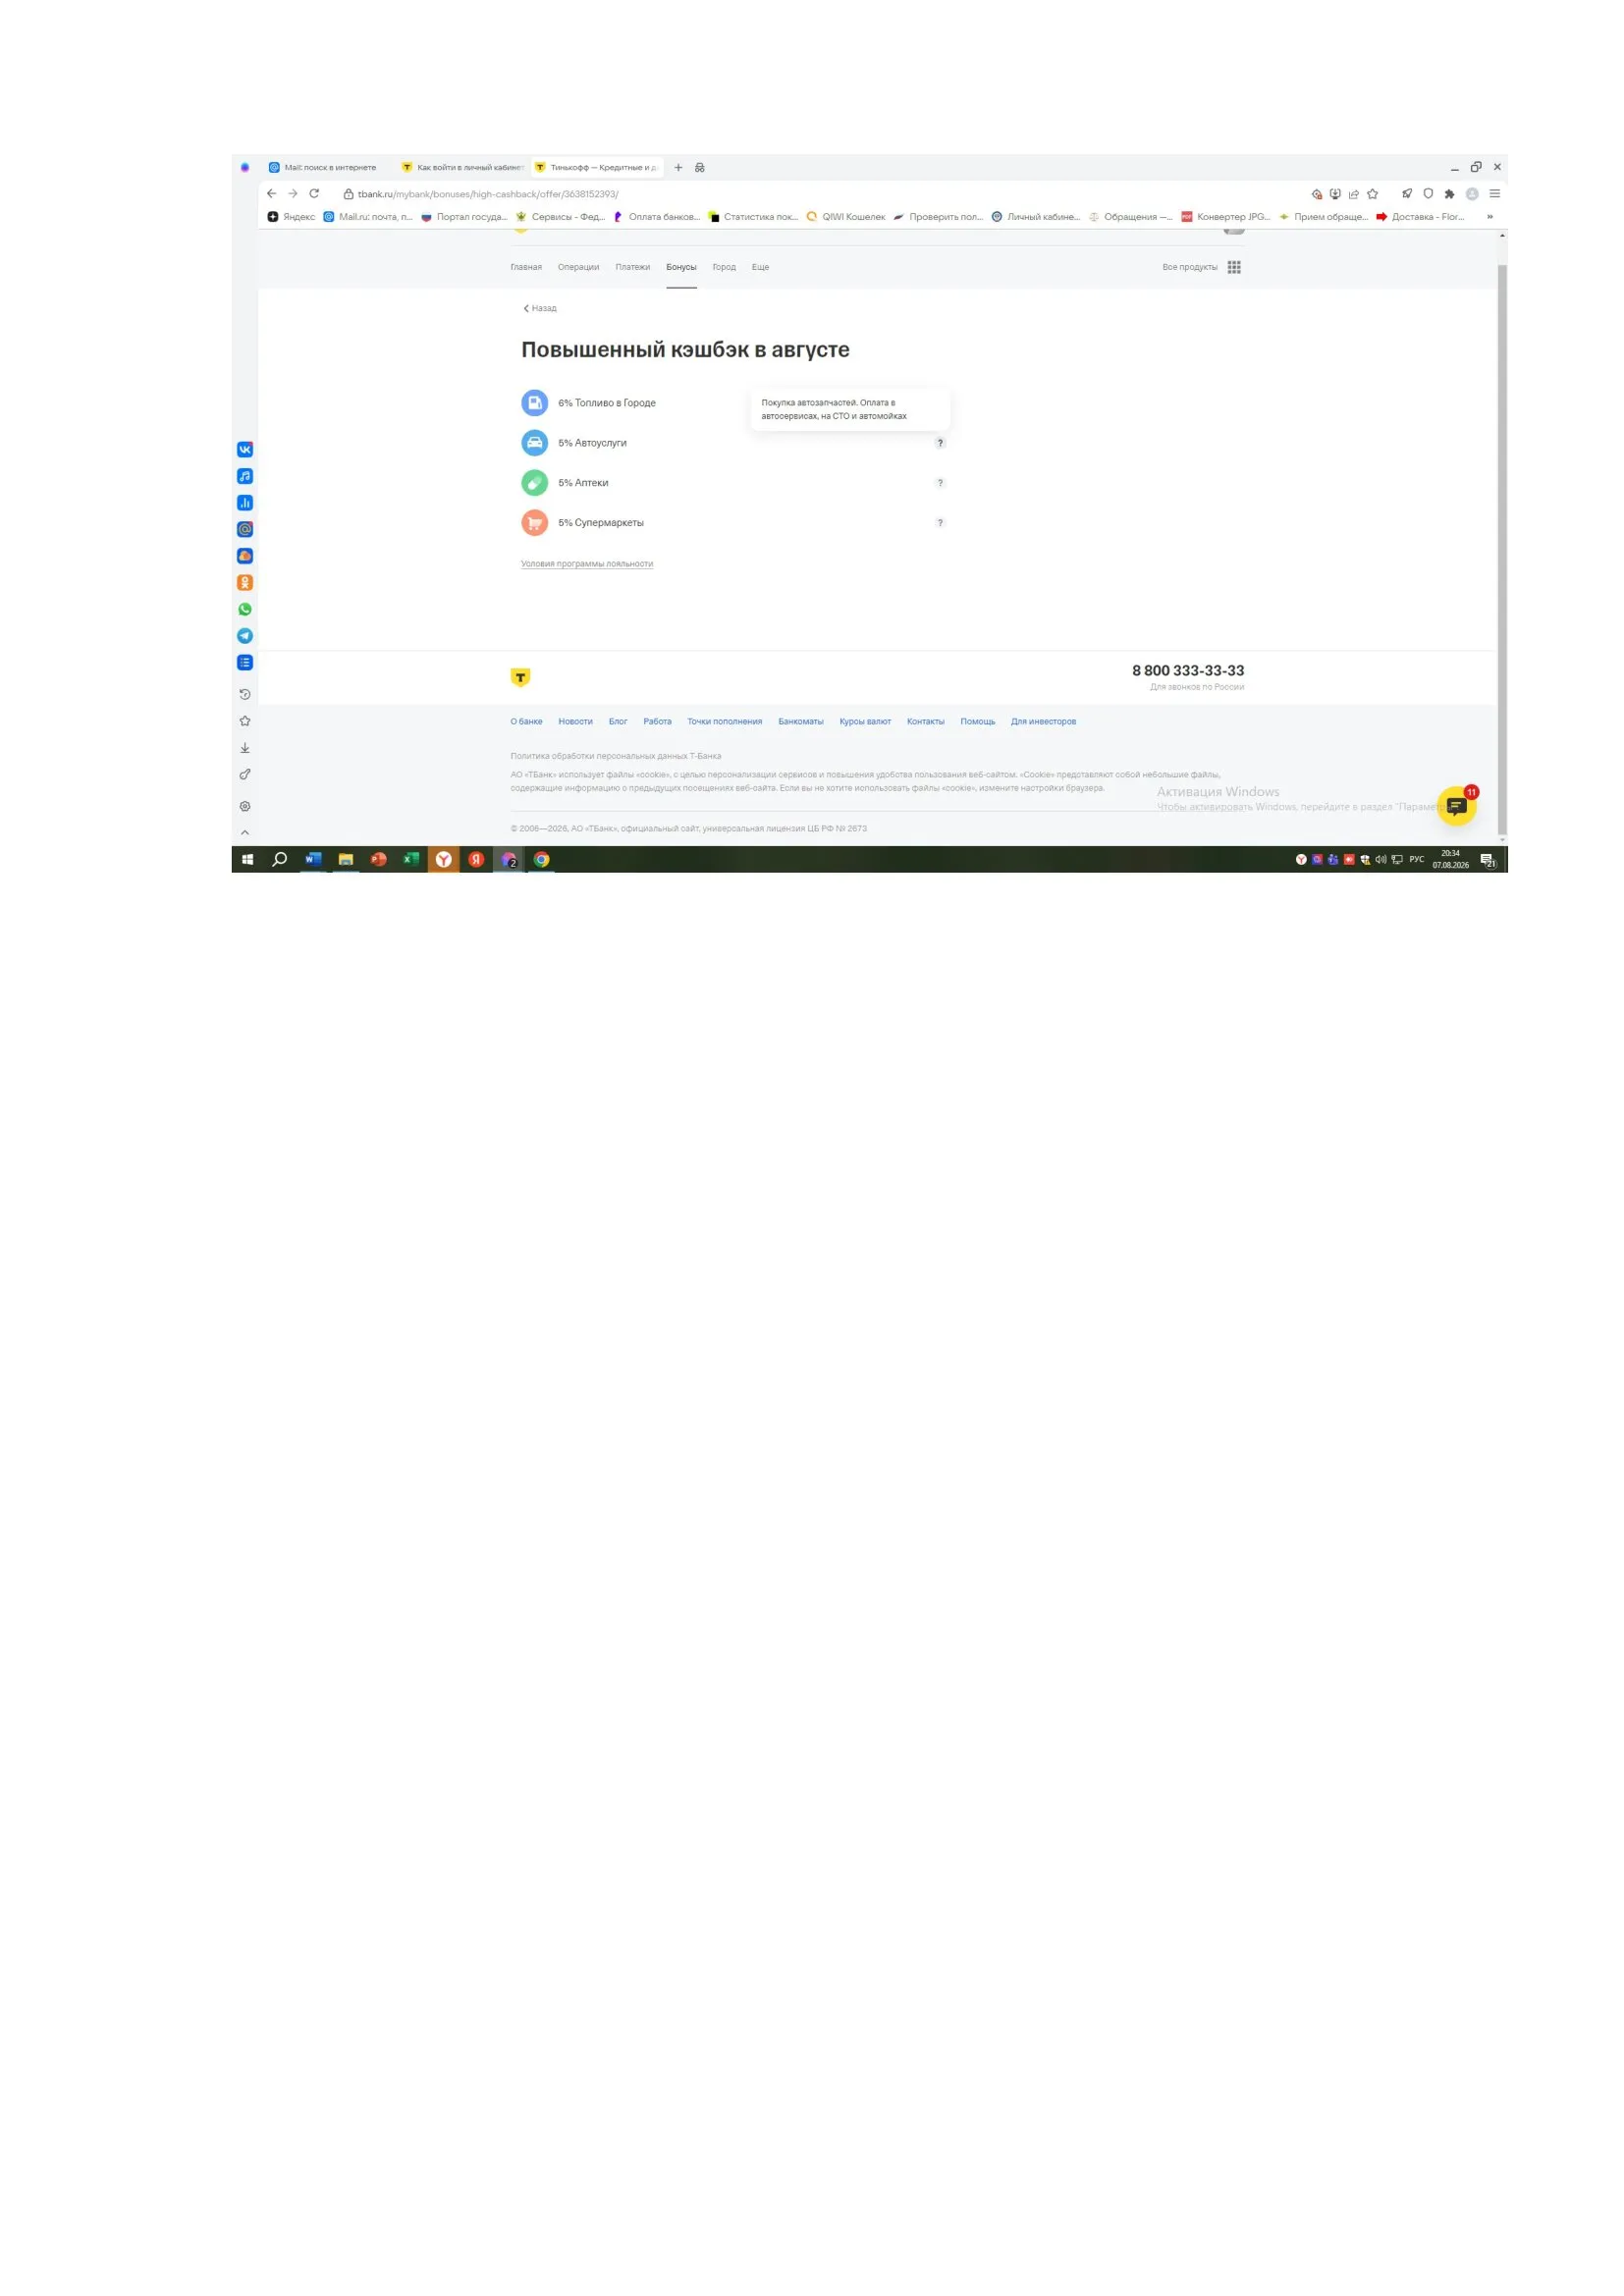
Я тоже попытаю счастье и поучаствую в конкурсе. Как я уже писала раньше я активно пользуюсь кэшбэчными картами и подключаю нужные мне категории ежемесячно, что позволяет мне экономить хорошую сумму денег в год. В июле и в августе у меня на дебетовой карте Т банка блэк была подключена категория: автоуслуги.
Вот напомнило, у меня ситуация была веселей.
Мне банк, как то, подключил повышенную категорию "кафе и рестораны"в кои я особо не ходок:)))
И случилось так, что в этот месяц я
Не корысти ради, а токмо волею пославшей мя жены
Регулярно, по два раза в неделю, вынужден был посещать театр.
И как галантный кавалер:), до спектакля, и в перерыве угощал даму игристым:)) в театральном буфете.
Каково...
Многие считают, что своевременные платежи полностью защищают от уменьшения кредитного лимита. На практике это не так. Банк регулярно оценивает уровень риска по каждому клиенту и может пересмотреть доступную сумму даже при отсутствии просрочек.
Как я думала, что работает беспроцентный период по кредитной карте.
Старая банковская карта нередко остается в кошельке или дома «про запас». На первый взгляд такое решение кажется безопасным, однако в некоторых случаях неиспользуемая карта способна приносить лишние расходы или создавать неудобства. Поэтому перед тем как оставить карту или оформить ее закрытие, стоит проверить несколько важных моментов.

- Реалист Банк запустил два новых накопительных счета

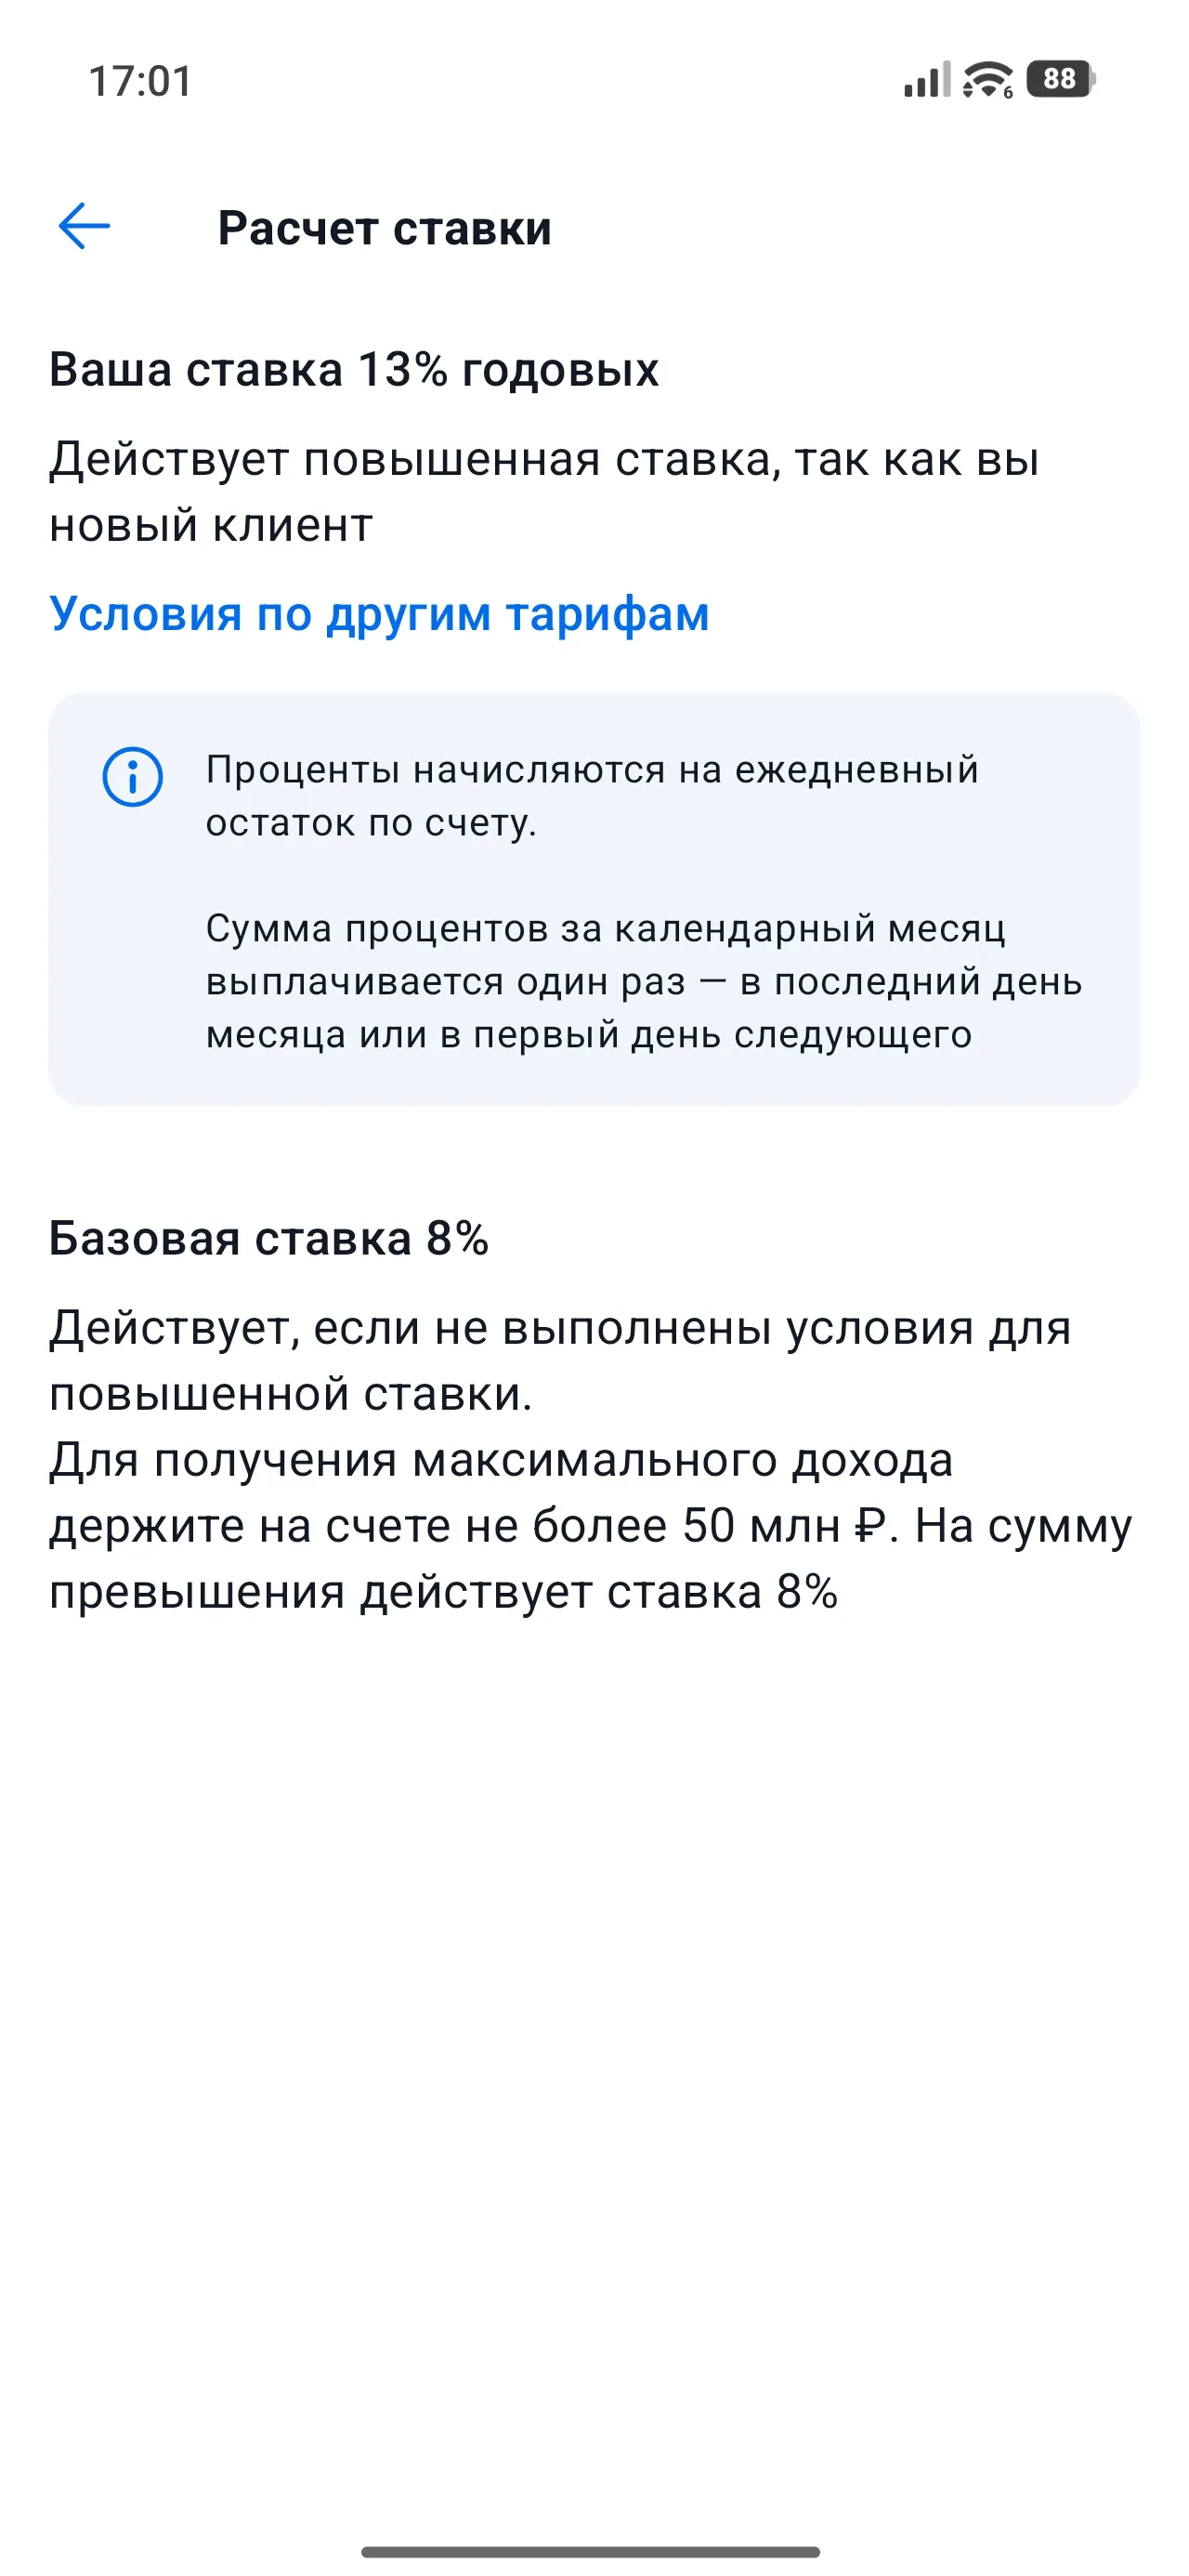
Накопительный счёт — это банковский продукт, который позволяет хранить деньги и получать на них процентный доход, сохраняя при этом возможность свободно ими распоряжаться. В отличие от срочного вклада, он не имеет фиксированного срока действия, и вы можете пополнять или снимать средства в любой момент без потери уже начисленных процентов. Счёт действует до тех пор, пока вы сами его не закроете.Банк регулярно начисляет доход на сумму, которая лежит на счёте, но важно понимать способы начисления...

Сначала я думала не заказывать очередную дебетовую карту от ozon банка, карт итак хватает, кэшбэк получаю. Считать так на самом деле было ошибкой. Я думала итак все знаю про кэшбэк, как увеличивать и получать больше. Всетаки, я ошибалась. Методика карты озон банка, она в первую очередь дает выше кэшбэк чем у других. Карта не виртуальная, а пластиковая. Сразу увидела, что кэшбэк по ней будет до 25% вне покупок на озон. Определенные категории если будет подписка Premium, выбрать можно еще больше...